

- ServiceNow registou uma receita de 4,1 mil milhões de USD no terceiro trimestre de 2026.
- As ações caíram após o EPS de 1,00 USD falhar a estimativa de 1,02 USD.
- A previsão de crescimento do cRPO desceu para 18,5% e ficou abaixo das expectativas do mercado.

- ServiceNow registou uma receita de 4,1 mil milhões de USD no terceiro trimestre de 2026.
- As ações caíram após o EPS de 1,00 USD falhar a estimativa de 1,02 USD.
- A previsão de crescimento do cRPO desceu para 18,5% e ficou abaixo das expectativas do mercado.
A ServiceNow sofreu uma queda acentuada de quase 25 % após a divulgação dos seus resultados do terceiro trimestre de 2026. Será que os números e as previsões eram realmente tão maus a ponto de justificar uma perda de valor tão grande e repentina?
Resultados
À primeira vista, os dados divulgados foram bons, se não mesmo muito bons.
- A receita registou um crescimento sólido de 20% em relação ao ano anterior, atingindo 4,1 mil milhões de dólares, ligeiramente acima do consenso, que se situava em cerca de 4,095 mil milhões de dólares.
- As contas a receber de curto prazo aumentaram 20%, para 13,65 mil milhões de dólares. Entretanto, as contas a receber de longo prazo subiram para 29,7 mil milhões de dólares, um aumento de 22% em relação ao ano anterior.
- Ao mesmo tempo, a empresa destacou um aumento no número de contratos com valor superior a 5 milhões de dólares para 19, o que representa um crescimento de 135%.
- Potencialmente, a melhor notícia para os investidores é mais um aumento na previsão do AVC, desta vez para 1,7 mil milhões de dólares, contra 1 mil milhões de dólares no início do ano. Ao mesmo tempo, a empresa revelou que a utilização de agentes de IA pelos clientes aumentou 13 vezes ao longo do ano.
- Tudo isto permitiu também à empresa elevar a sua previsão da margem de FCF para 36%.
À luz destes resultados, qual foi o valor que fez com que o preço das ações caísse mais de uma dúzia de por cento?
A causa foi o EPS da empresa, que se situou nos 1,00 USD em vez dos 1,02 USD esperados. Esses dois cêntimos são muito mais importantes para os acionistas do que possa parecer à primeira vista.
O diretor financeiro atribuiu o desvio à redução das receitas de juros e ao aumento dos custos da dívida na sequência da aquisição da Armis. Isto significa que os custos de financiamento da aquisição pesam sobre os acionistas, mesmo quando as empresas adquiridas cumprem as metas operacionais.
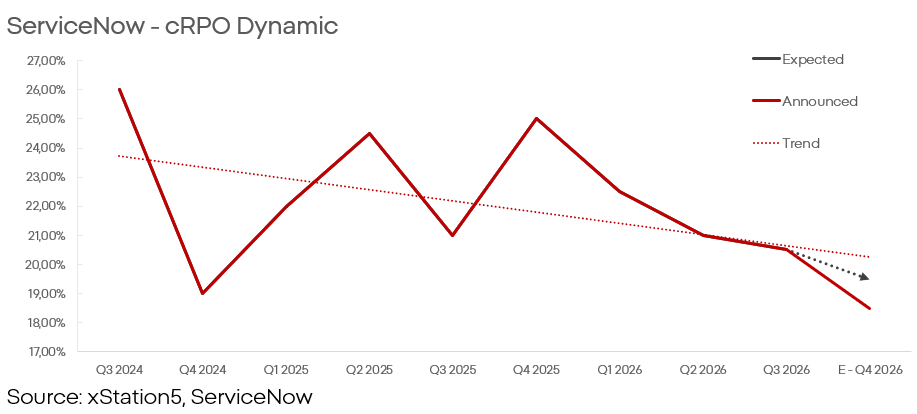
Nem todas as orientações são positivas. Dir-se-ia que ainda pior do que o EPS é o facto de a previsão para o crescimento do cRPO (obrigações de desempenho remanescentes atuais) ter sido revista em baixa para 18,5% no final do ano. Este valor situa-se abaixo das expectativas mínimas do mercado, que rondam os 19%, e aponta para um potencial enfraquecimento, se não mesmo uma quebra, da alavancagem operacional.
Por si só, este sinal não constitui motivo de tanta preocupação quanto a reação do mercado sugere. No entanto, um declínio sustentado no crescimento das contas a receber em relação às receitas alteraria drasticamente as perspetivas da empresa.
Superar a própria orientação da empresa em matéria de margens não significa que estas tenham melhorado em relação ao ano anterior. O declínio na rentabilidade, mesmo numa base ajustada, sugere que a questão não pode ser explicada exclusivamente pela amortização dos ativos adquiridos.
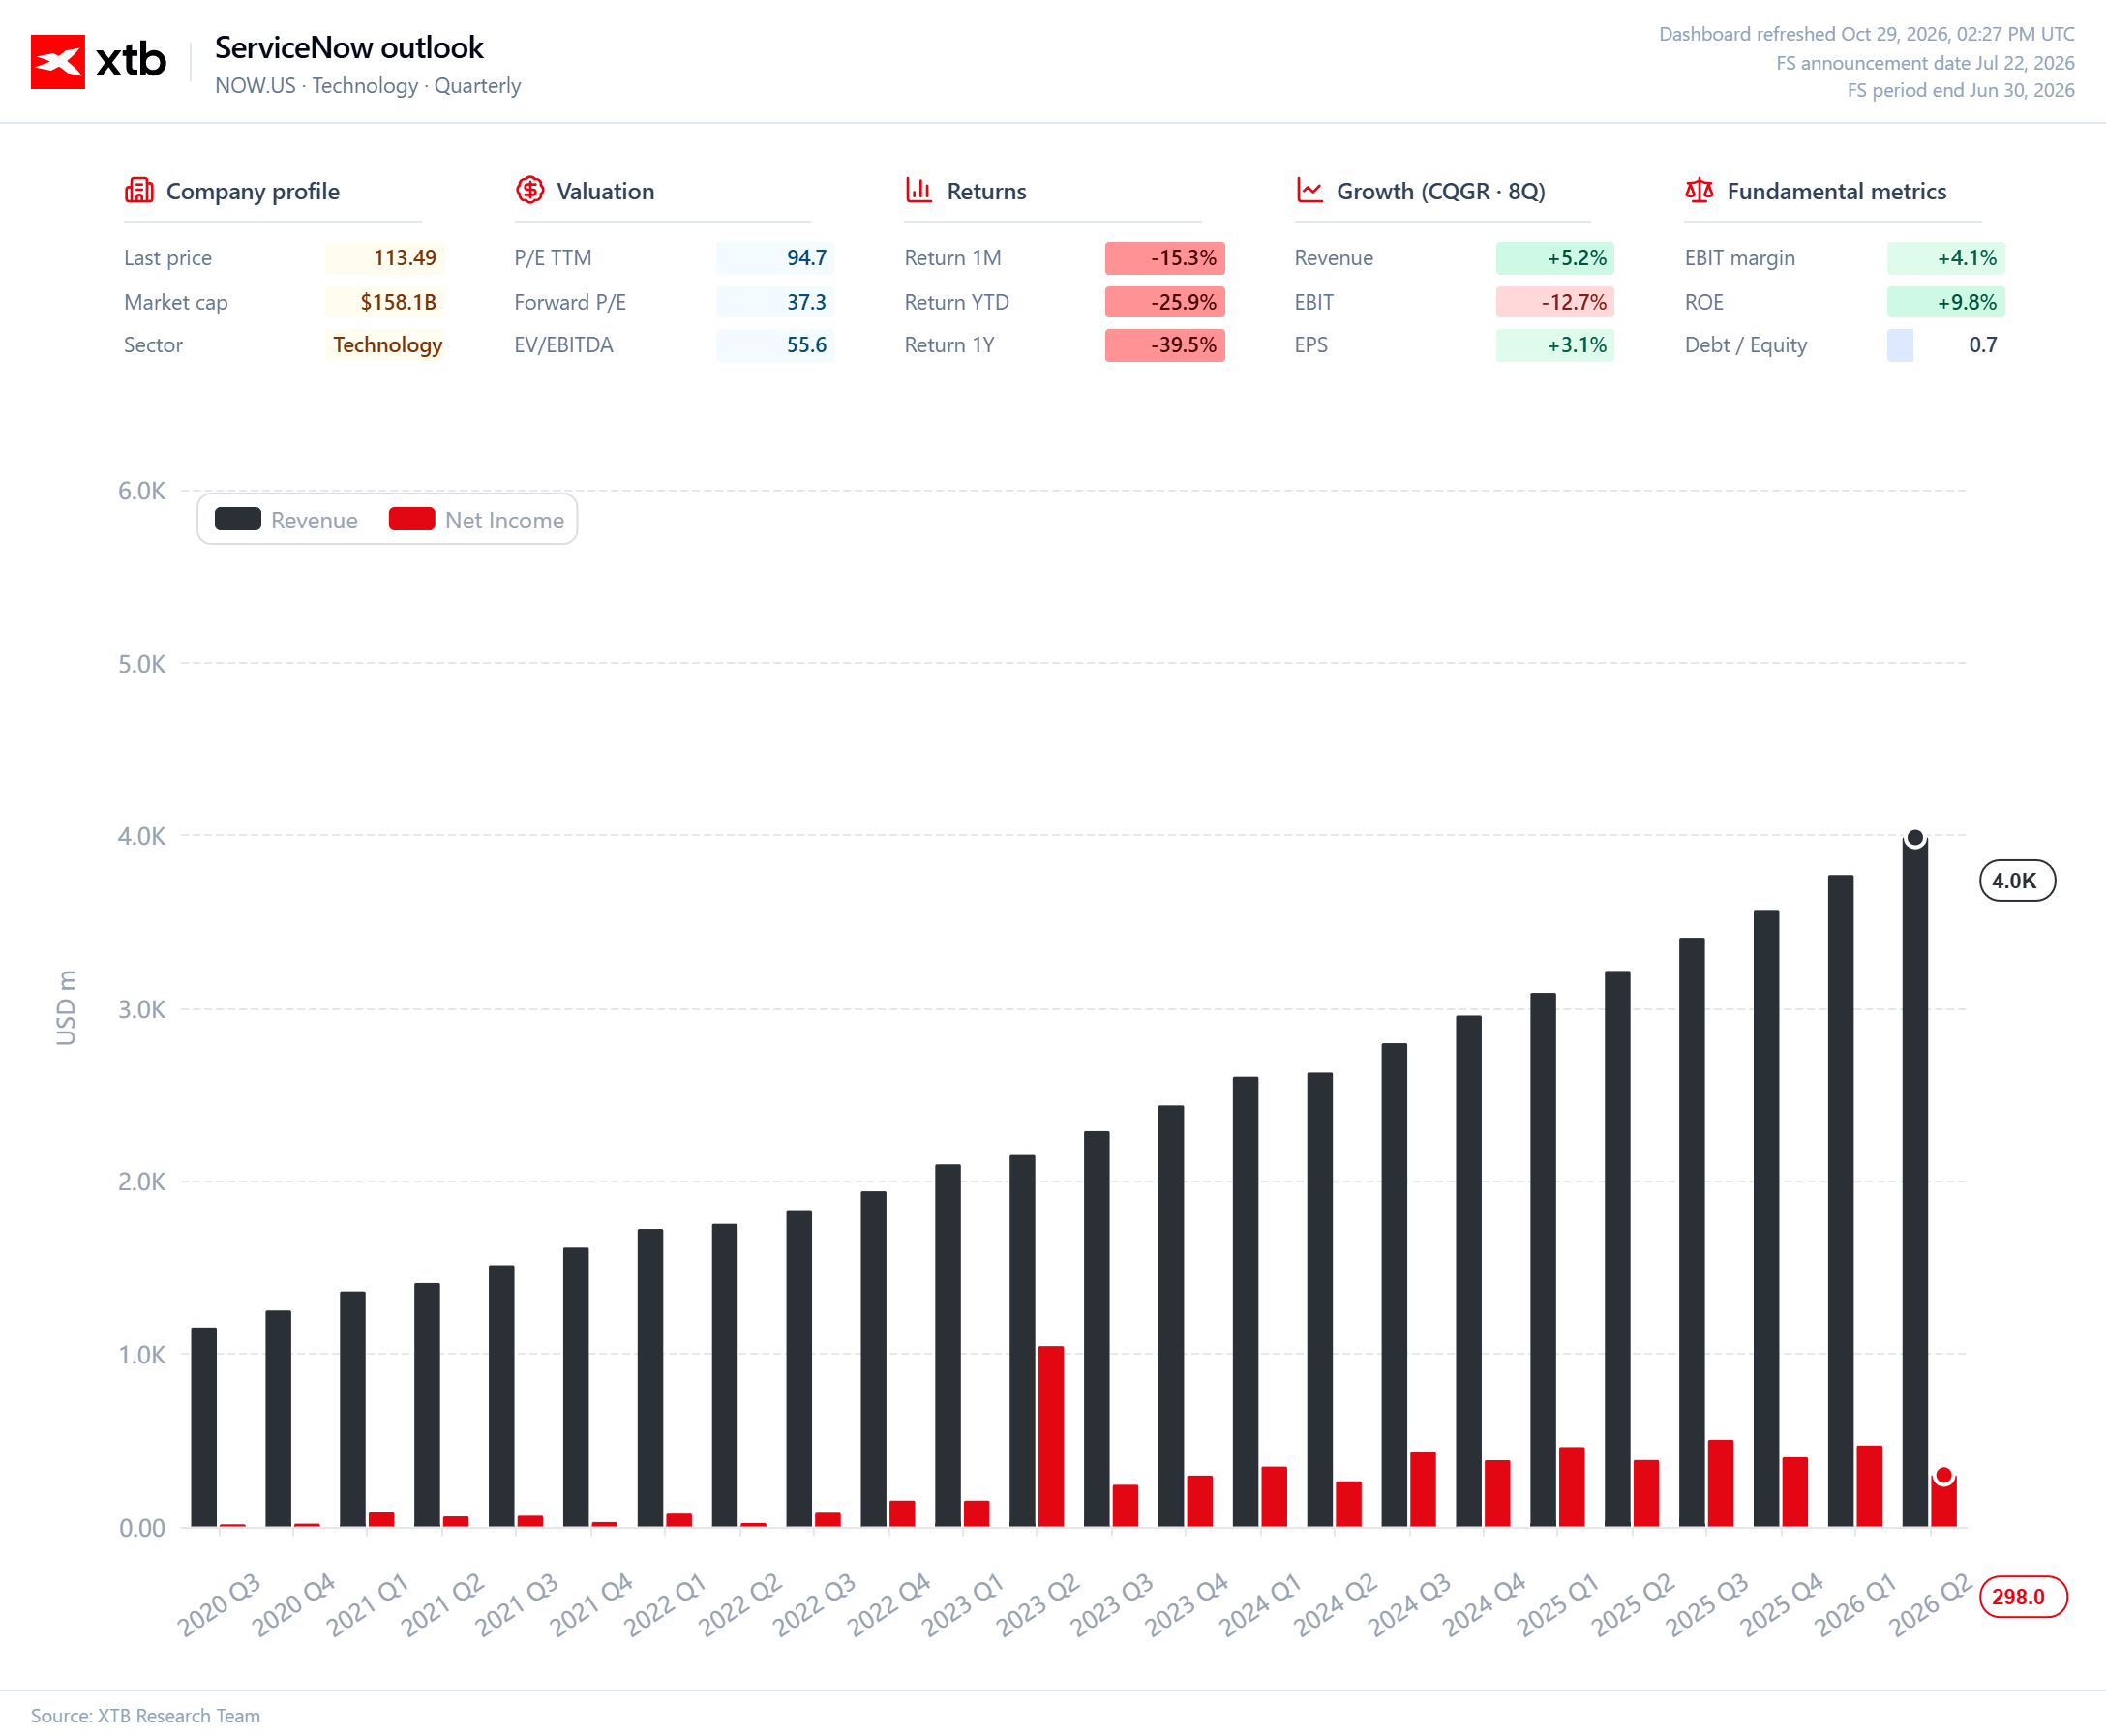
Tudo isto indica que, a curto e médio prazo, a monetização da IA não será tão rápida nem tão económica como o mercado tinha anteriormente previsto. Ao mesmo tempo, a própria monetização poderá não ter um impacto tão imediato na rentabilidade como as orientações anteriores sugeriam.
O pânico é justificado?
Embora a compressão das margens, tanto ajustadas como reportadas, constitua um motivo genuíno de preocupação significativa para os acionistas, é difícil justificar a magnitude da reação das ações, mesmo tendo em conta os efeitos da alavancagem operacional.
A administração aponta para renovações antecipadas antecipadas para o terceiro trimestre, uma maior percentagem de implementações no local e a exclusão da carteira de encomendas de contratos com cláusulas T4C. O apoio à implementação adicionado aos acordos transfere parte do valor das subscrições para os serviços.
O crescimento mantém-se sólido em quase todos os indicadores mensuráveis, e a base de clientes está a expandir-se a um ritmo muito elevado. A monetização dessa base representa uma oportunidade de enormes fluxos de caixa para a empresa e para os acionistas, mesmo que se verifique um atraso moderado.


Resultados da Microsoft: o crescimento da cloud anima os investidores


📊Antevisão aos resultados da Alphabet e Microsoft



Resumo do mercado: A confiança renovada na IA impulsiona a recuperação do mercado bolsista (27.10.2026)



Resumo diário: A queda dos preços do petróleo e o prospeto da Anthropic impulsionam os mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.