


O principal fator de volatilidade. O dia foi marcado por uma rotação de capitais para fora do setor tecnológico e das empresas relacionadas com a inteligência artificial, o que levou os principais índices a registarem quedas e prejudicou o desempenho da semana. Os investidores estão cada vez mais preocupados com o facto de as empresas tecnológicas estarem a contrair dívida excessiva para financiar a expansão das infraestruturas de IA, e a CoreWeave tornou-se um símbolo destas tensões, tendo as suas obrigações sofrido uma forte onda de vendas. Além disso, o mercado foi pressionado pelas preocupações com a crescente concorrência da China no setor da memória e pela persistente pressão inflacionista. Em consequência, o capital saiu das ações de crescimento, mais caras, para se dirigir para ações mais baratas com fluxos de caixa estáveis.
Geopolítica. A tensão nos mercados foi alimentada pela escalada no Estreito de Ormuz, onde o Irão intensificou os ataques a navios e afundou o porta-contentores GFS Pride, numa tentativa de travar as exportações de petróleo. Ao mesmo tempo, a trégua energética entre a Rússia e a Ucrânia, anunciada pelo Presidente Trump, ruiu, e o Presidente Zelenskyy anunciou o reinício dos ataques a refinarias russas. Apesar do cessar-fogo declarado, o Kremlin continuou a atacar as infraestruturas ucranianas, enquanto uma refinaria russa em Ryazan suspendeu as operações numa das suas unidades na sequência de um ataque com drones. As tensões nas relações entre os EUA e o Irão continuaram a ser o principal fator impulsionador dos prémios de risco nos preços das matérias-primas.
Dados macroeconómicos. Os dados de inflação desta semana revelaram-se superiores ao esperado, enquanto a inflação dos preços no produtor registou a sua subida mais acentuada desde 2022, confirmando que as pressões sobre os preços se estão a alargar para além do próprio setor energético. A inflação no consumo manteve-se bem acima da meta de 2% do Fed. O governador do Fed, Kevin Warsh, destacou a onda de despesas que está a alimentar a inflação, mas sublinhou a resiliência da economia dos EUA, sustentada por um boom de investimento centrado na IA. Os mercados estão atualmente a precificar uma probabilidade de cerca de 85% de que as taxas se mantenham inalteradas na reunião de 27 e 28 de outubro, embora alguns analistas prevejam subidas das taxas em dezembro e janeiro.
Índices. Em Wall Street, o S&P 500 caiu cerca de 1% e o Nasdaq registou uma queda de quase 1,9%, enquanto o Dow Jones teve um desempenho melhor graças aos bancos e às empresas do setor energético. O índice de semicondutores SOX registou a sua pior semana desde abril de 2025, enquanto o ETF de chips SMH caiu cerca de 8% ao longo da semana. Na Europa, o índice de base alargada STOXX 600 subiu 0,7% e encerrou a sua melhor semana desde o final de junho, impulsionado por sólidos resultados empresariais. Nos mercados de CFD, os índices tecnológicos e asiáticos sofreram as perdas mais acentuadas, com o JP225 a registar uma queda de 2,04% e o US100 a cair 1,93%, enquanto o W20 polaco se destacou com um ganho de 1,02%.
Ações. As empresas ligadas à inteligência artificial foram as que sofreram maior pressão, com a CoreWeave a registar uma queda de cerca de 10 por cento, com uma dívida superior a 51 mil milhões de dólares e um rendimento das obrigações acima dos 15 por cento. Os fabricantes de chips, incluindo a Micron, a AMD e a SanDisk, bem como os gigantes tecnológicos Meta e Microsoft, também registaram quedas. Contrariando a tendência do mercado, destacaram-se as empresas do setor energético, lideradas pela Chevron, e os bancos Goldman Sachs e JPMorgan, que limitaram as perdas do Dow Jones. A Tesla não conseguiu manter os ganhos registados durante a manhã, apesar do lançamento do novo Roadster, enquanto a Netflix registou uma queda na sequência da nomeação de um novo diretor de conteúdos.
Moedas. O mercado cambial manteve-se relativamente calmo, com o dólar a manter-se próximo dos seus máximos de vários anos, embora o seu índice tenha registado uma ligeira descida. O euro manteve-se estável em torno de 1,122, apoiado pela estabilização das taxas de rendibilidade das obrigações da zona euro, com a leitura final da inflação de setembro a situar-se nos 3,8 por cento — ainda bem acima da meta do BCE. A libra esterlina valorizou cerca de 0,35 por cento face ao dólar. O mercado do zloty mostrou sinais de estabilização, com o par USDPLN a subir marginalmente 0,03% e o par EURPLN 0,19%.
Matérias-primas. Foi um dia dominado pelo petróleo, que prosseguiu a sua forte recuperação devido às preocupações com o abastecimento proveniente do Médio Oriente e aos ataques a refinarias russas. O petróleo bruto WTI dos EUA ultrapassou os 100 dólares por barril pela primeira vez desde setembro e registou uma valorização superior a 8 por cento ao longo da semana, enquanto o Brent subiu para mais de 109 dólares. Nos mercados de CFD, o petróleo bruto Brent subiu 3,35% e o WTI 1,22%, também apoiados por uma queda nas ações norte-americanas na sequência das perturbações causadas pelo furacão Isaias. O ouro registou uma ligeira descida para cerca de 4 161 dólares por onça, enquanto o gás natural, em queda de 2,40%, e a prata também permaneceram sob pressão.
Criptomoedas. A fraqueza persistiu no mercado de ativos digitais, na sequência de uma deterioração do sentimento em torno do setor tecnológico e de preocupações com o financiamento de projetos de IA. A bitcoin caiu cerca de 1,2 por cento, descendo para cerca de 81 200 dólares. A onda de vendas inseriu-se num contexto mais alargado de aversão ao risco que afetou particularmente de forma severa, esta semana, os ativos sensíveis ao custo de capital e às avaliações elevadas.
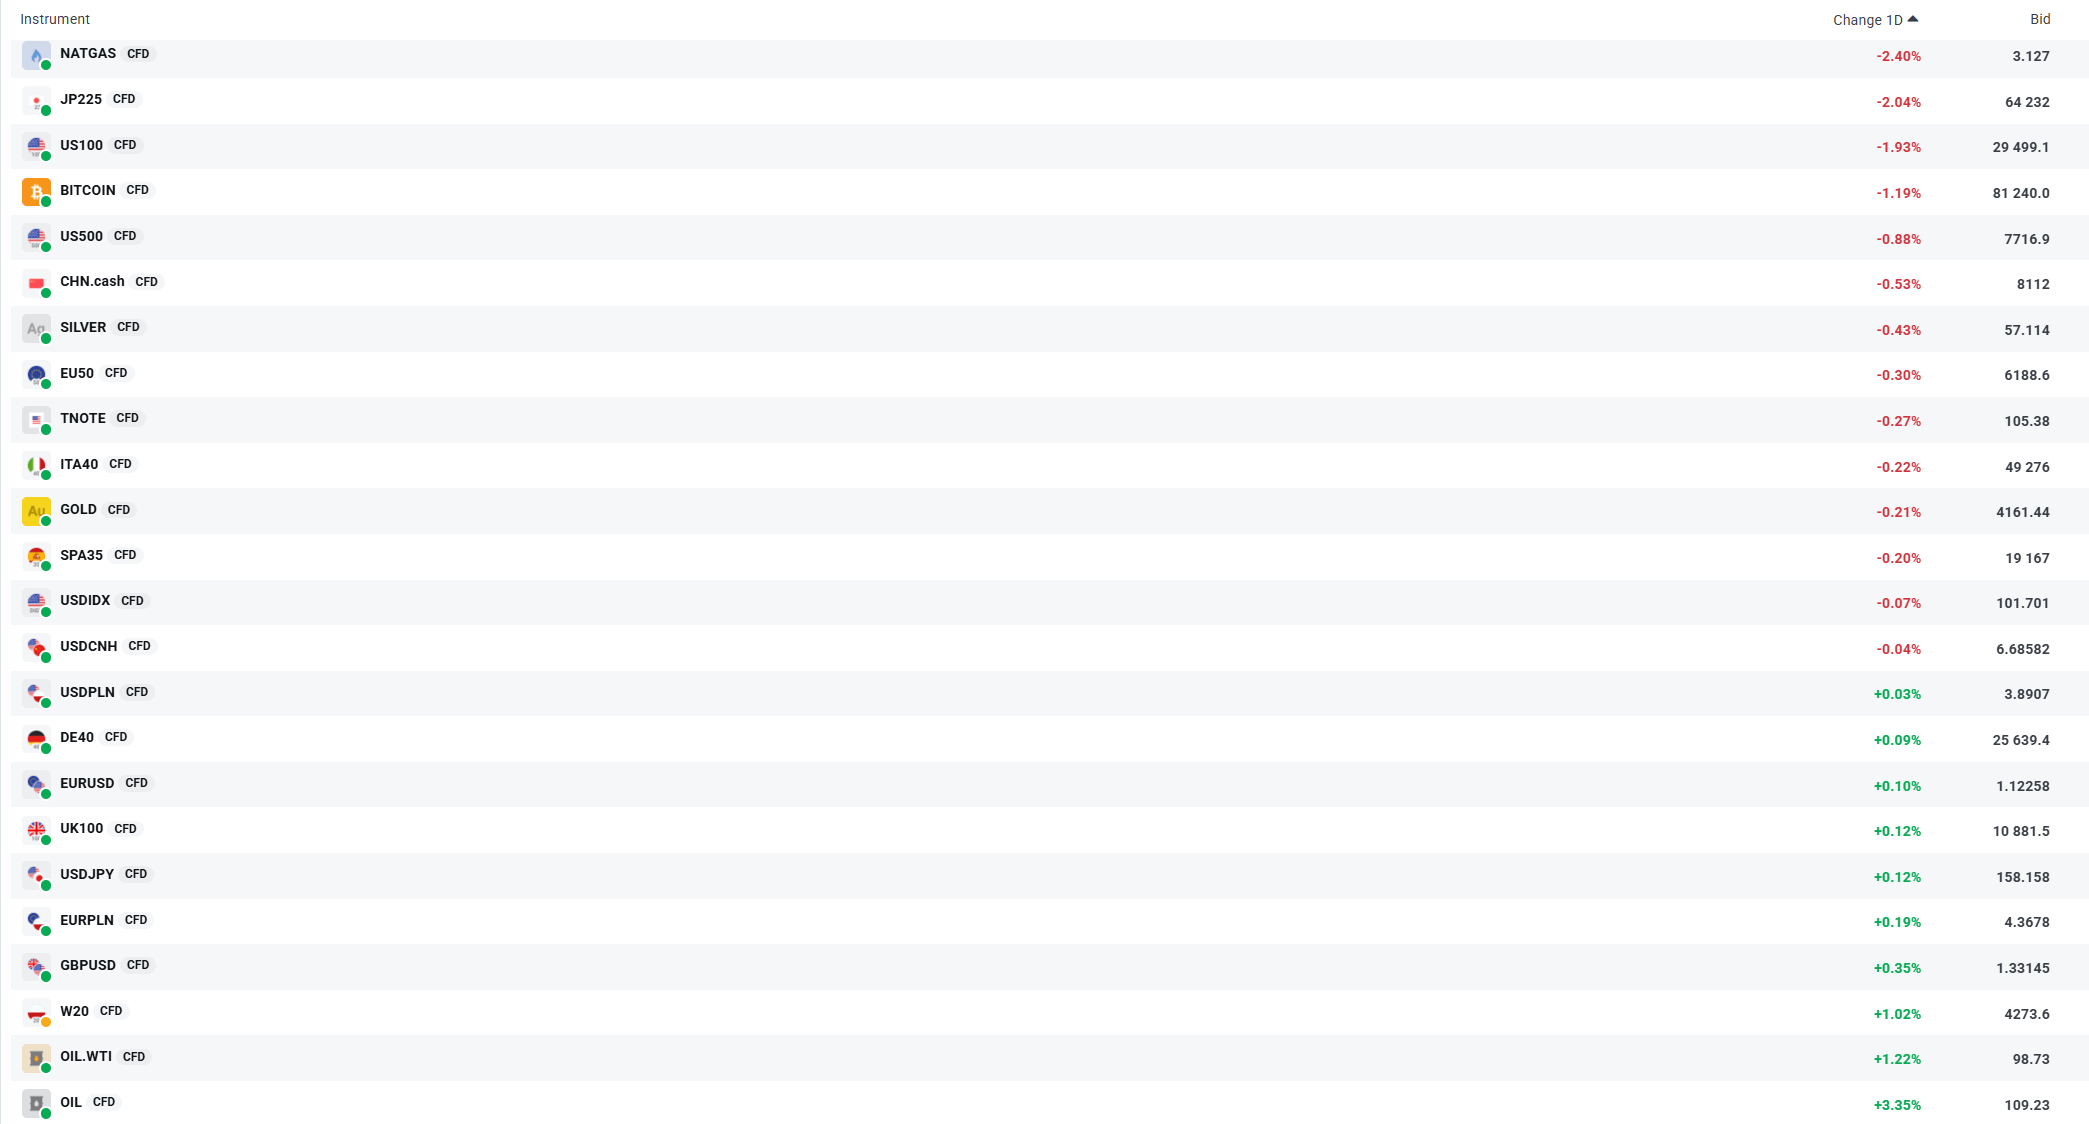
Volatilidade observada no fecho das negociações em instrumentos-chave selecionados. Fonte: XTB


Três mercados a acompanhar na próxima semana (16 de outubro de 2026)


Resumo do mercado: Índices europeus recuperam 🔼 Ações do setor da defesa em alta


🔼 O EURUSD continua a recuperar


Gráfico do Dia: NATGAS - Haverá possibilidades de uma recuperação sazonal num contexto de temperaturas mais quentes?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.