


O principal fator a impulsionar a volatilidade atual nos mercados financeiros é uma forte recuperação do setor tecnológico, na sequência da onda de vendas da semana passada, que foi motivada por preocupações quanto à rentabilidade dos investimentos em inteligência artificial. Os investidores decidiram aproveitar a descida para comprar, na véspera de uma semana crucial de divulgação de resultados por parte de gigantes como a SpaceX, a Tesla e a Meta Platforms. O sentimento está também a ser reforçado pela calma no mercado obrigacionista e pelas recentes declarações do presidente da Reserva Federal, Kevin Warsh, que sugerem não haver pressa em aumentar ainda mais as taxas de juro. Embora o mercado esteja agora a adotar uma abordagem mais seletiva em relação às empresas que contraem dívida para desenvolver novas tecnologias, o otimismo em torno dos próximos relatórios trimestrais está efetivamente a estabilizar o sentimento em Wall Street.
No plano geopolítico, a atenção do mercado está centrada nos protestos massivos e violentos em França, que levaram o primeiro-ministro Sébastien Lecornu a apelar às autoridades locais para que impusessem um recolher parcial. Estes distúrbios estão a alimentar preocupações quanto à capacidade do governo francês de reduzir o seu elevado défice orçamental e estão a reforçar as hipóteses de Marine Le Pen nas eleições presidenciais do próximo ano. Ao mesmo tempo, os investidores acompanham com apreensão a escalada das tensões no Médio Oriente, incluindo os ataques a navios no Golfo Pérsico, bem como o ataque ucraniano de domingo a um terminal petrolífero russo em São Petersburgo. Outro desenvolvimento político no Ocidente é o referendo não vinculativo de hoje na província de Alberta, rica em petróleo, sobre a sua possível secessão do Canadá.
No plano macroeconómico, os dados da China destacaram-se positivamente, com o produto interno bruto no terceiro trimestre a registar um aumento de 4,5% em termos homólogos, recuperando de mínimos de três anos. Entretanto, no Canadá, o índice de preços no consumidor de setembro situou-se nos 3,1%, ligeiramente abaixo das expectativas dos economistas, aliviando a pressão sobre o banco central do país para aumentar as taxas de juro na próxima semana. No Japão, o governador do Banco Central, Kazuo Ueda, avaliou que a inflação subjacente já se encontra muito próxima da meta de 2%, devido a um mercado de trabalho restrito e à forte procura global relacionada com a inteligência artificial. Entretanto, os preços dos futuros nos Estados Unidos indicam que as taxas permanecerão inalteradas no final de outubro, mas atribuem uma probabilidade de 92% a um aumento das taxas em dezembro.
No mercado de índices bolsistas, assistimos a uma divisão clara entre os mercados em alta dos EUA e da Ásia e o mercado europeu em queda, que é lastrado pela crise política e orçamental em França. O contrato de futuros do índice tecnológico US100 registou uma subida superior a 1%, atingindo cerca de 29 740 pontos, enquanto o índice generalista US500 subiu pouco menos de 0,5%, para 7 739 pontos. O índice japonês JP225 teve uma excelente sessão, subindo quase 1,7 por cento, enquanto os índices de semicondutores quebraram a mais longa série de oito sessões consecutivas de quedas desde 2008. Na Europa, no entanto, as quedas superiores a 1% dominam o índice alemão DE40, o britânico UK100, o italiano ITA40 e o francês CAC40, com o polaco W20 a seguir o mesmo caminho, perdendo quase 0,9% e caindo para 4 236 pontos.
Entre as empresas individuais, as que registam maiores ganhos são os fabricantes de chips e memórias, como a Marvell, a SanDisk, a Micron, a Intel e a AMD, que registam subidas entre 3 % e 7 %, bem como a Amazon, que subiu 5 % e foi apontada como a principal escolha pelos analistas do Morgan Stanley. As ações da siderúrgica Cleveland Cliffs dispararam 16 por cento na sequência da divulgação de resultados trimestrais que excederam significativamente as estimativas de consenso, enquanto as ações da CoreWeave e da Datadog estão a subir após o Goldman Sachs e a Bernstein terem revisto em alta as suas recomendações. Os investidores também estão em alvoroço com especulações sobre uma potencial aquisição da Tesla pela SpaceX antes da assembleia de acionistas de dezembro, bem como com o anúncio do lançamento pela Apple, em outubro, de novos computadores, incluindo o seu primeiro portátil com ecrã tátil. Por outro lado, a pressão é evidente nos setores financeiro e imobiliário, onde as ações da Ameriprise Financial registaram uma queda de quase 4% na sequência de uma descida de classificação por parte do Bank of America, e o fundo de títulos hipotecários REM caiu para o seu nível mais baixo em mais de seis anos.
A volatilidade no mercado cambial é moderada, e o índice do dólar está a subir ligeiramente acima do nível de 101,70, graças ao fluxo de capitais de regresso ao mercado bolsista dos EUA. O euro enfrenta pressão devido ao alargamento do spread entre as obrigações francesas e alemãs para 144 pontos base, levando o par EUR/USD a oscilar em torno de 1,12 dólares após uma tentativa frustrada de subir. O dólar australiano surgiu como um claro beneficiário dos dados mais positivos da economia chinesa, enquanto o iene japonês está a perder cerca de um terço de um por cento, empurrando a taxa de câmbio USDJPY para cerca de 158,45 ienes. O zloty polaco mantém-se muito estável hoje, com a taxa de câmbio USDPLN a rondar os três zlotys e noventa groszy, e um euro a custar quatro zlotys e trinta e sete groszy no par EURPLN.
Os preços do petróleo bruto estão a estabilizar-se após a subida da semana passada para máximos de vários meses, à medida que os investidores ponderam a realização de lucros e as isenções concedidas pelos EUA a algumas sanções sobre as exportações russas face ao risco de perturbações prolongadas no abastecimento que se estendem até 2027. Na plataforma de negociação, um barril de petróleo bruto Brent está cotado a mais de 110 dólares, com uma subida superior a meio por cento, enquanto o WTI regista uma subida de cerca de um terço de um por cento e é negociado a mais de 99 dólares. É evidente um sentimento misto no mercado dos metais preciosos, onde o ouro está a corrigir os seus movimentos recentes em pouco menos de meio por cento, para 4 145 dólares por onça, enquanto a prata está a valorizar-se quase meio por cento e a ultrapassar a marca dos 57 dólares. O ativo com pior desempenho no setor energético hoje é o gás natural dos EUA (NATGAS), cujo preço está a cair mais de 1,7 por cento, para cerca de 3,06 dólares.
A melhoria do sentimento em relação aos ativos de risco e o regresso dos investidores ao setor tecnológico estão também a ter um impacto positivo no mercado das criptomoedas. A principal criptomoeda, o Bitcoin, está a valorizar-se quase 1% durante a sessão de negociação de hoje, o que lhe permite manter uma valorização elevada acima dos 81 680 dólares. Os ativos digitais estão a evoluir em clara correlação com o índice US100, beneficiando do abrandamento do pânico da semana passada em relação aos custos de financiamento da inteligência artificial. A estabilização do sentimento em Wall Street, na véspera dos relatórios trimestrais mais importantes desta época, está a permitir que os compradores defendam os recentes níveis de suporte no mercado de criptomoedas.
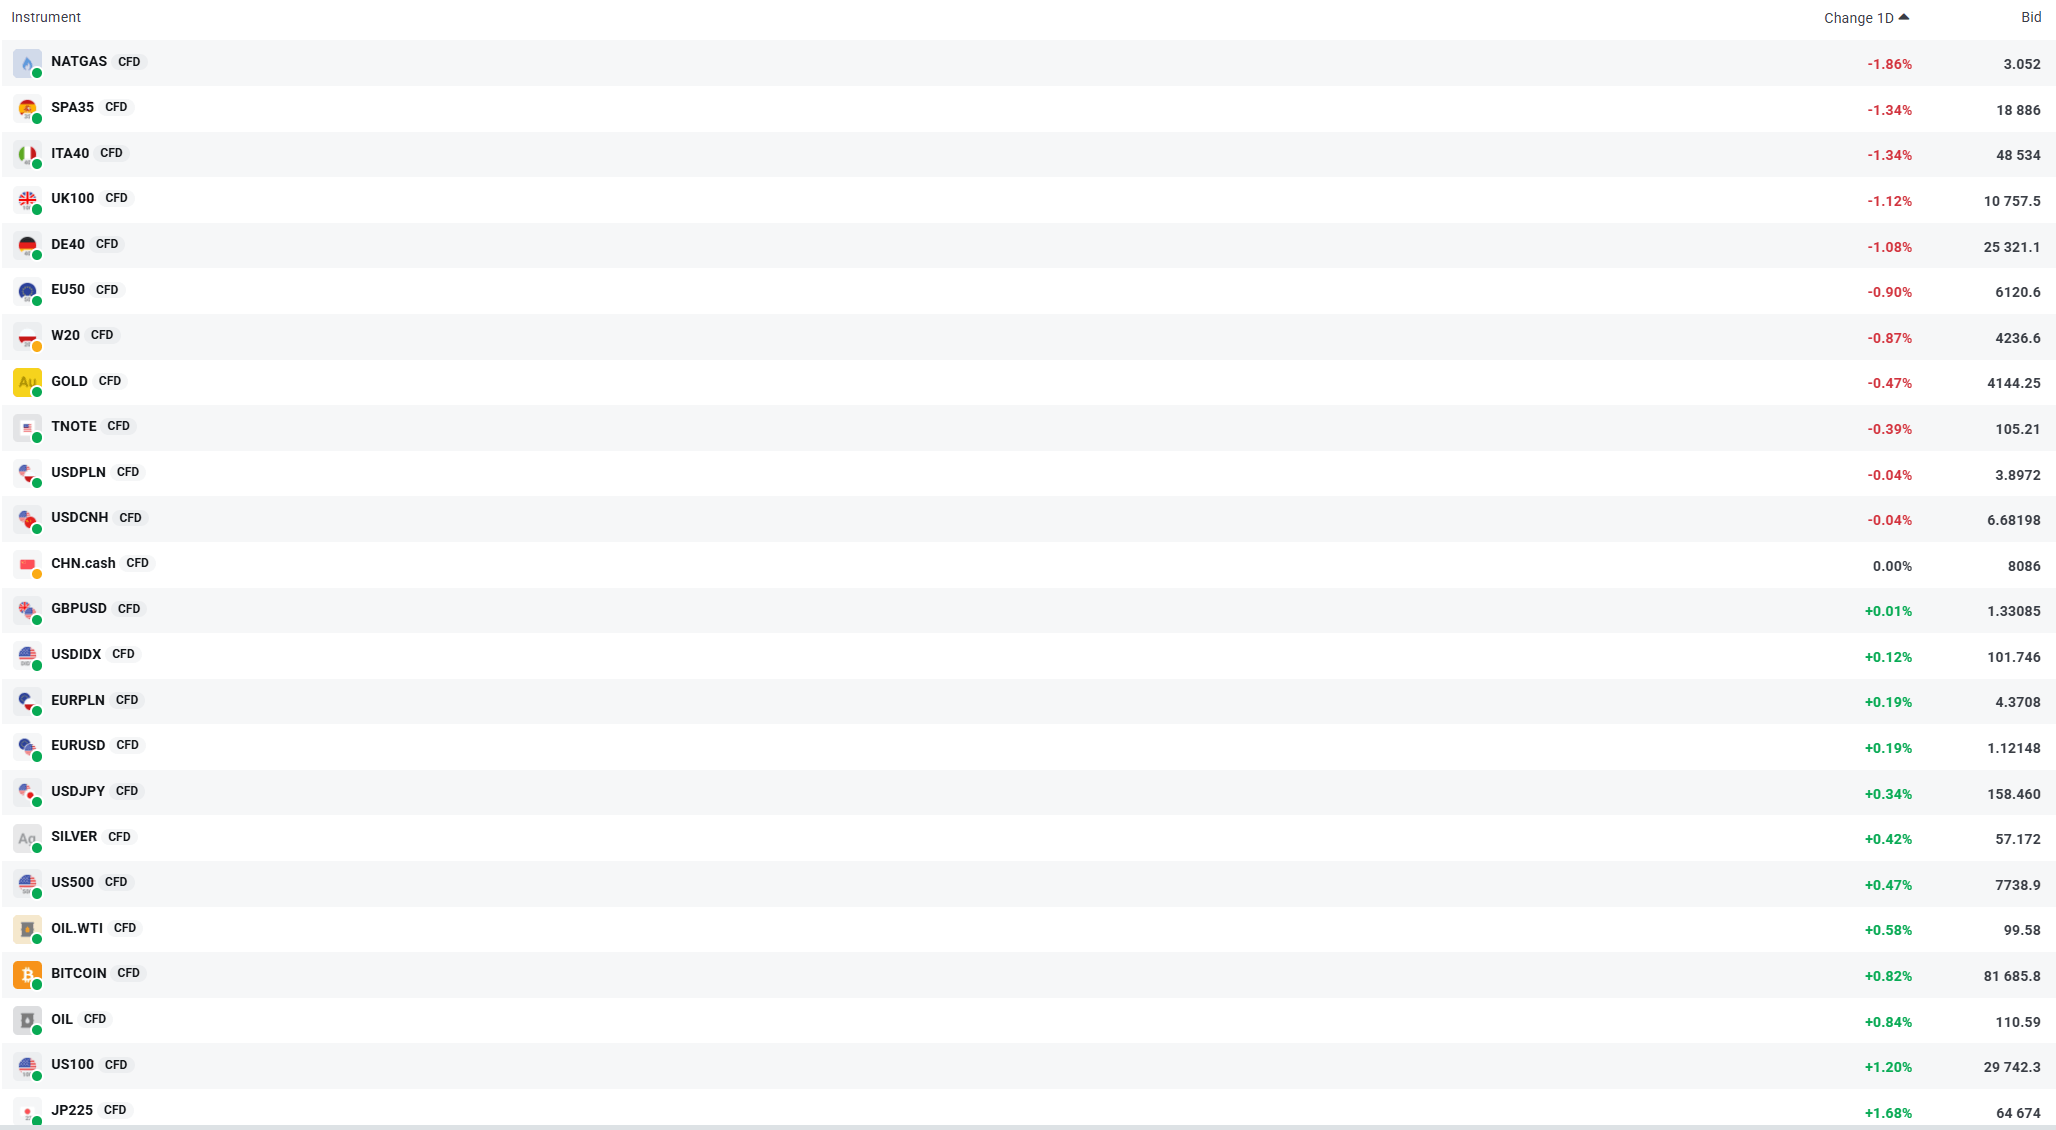
Volatilidade atual em instrumentos-chave selecionados.


Wall Street recupera!


Resumo do mercado: Recuperação na China e queda dos preços do petróleo; França lidera as quedas na UE


Gráfico do Dia: US100


O otimismo regressa à Ásia?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.