


Os principais fatores que impulsionaram a volatilidade do mercado foram os picos acentuados nas taxas de rendibilidade dos títulos do Tesouro dos EUA e as notícias contraditórias provenientes do Médio Oriente. As taxas de rendibilidade dos títulos do Tesouro dos EUA a 30 anos atingiram os níveis mais elevados desde 2004, enquanto as taxas de rendibilidade dos títulos a 10 anos ultrapassaram os cinco por cento. Os investidores receiam que um período prolongado de taxas de juro elevadas prejudique as valorizações das empresas e aumente os custos de financiamento para os consumidores. Além disso, a crescente probabilidade de um novo aumento das taxas de juro por parte da Reserva Federal em outubro mantém os mercados em alerta.
A atenção do mercado centrou-se nas notícias sobre um potencial acordo entre os Estados Unidos e o Irão relativamente à abertura do Estreito de Ormuz, que foram, no entanto, rapidamente desmentidas pela parte iraniana. Ao mesmo tempo, Israel afirmou que as hipóteses de um acordo eram escassas. Entretanto, teve início em Washington uma reunião crucial entre o Presidente Donald Trump e o líder chinês Xi Jinping. Os dois líderes concordaram em prorrogar a trégua comercial temporária até 10 de janeiro, evitando assim, por enquanto, uma nova escalada das tarifas. No entanto, ainda não foram alcançados acordos decisivos sobre questões como a inteligência artificial ou a segurança geopolítica.
Os indicadores económicos recentemente divulgados para os Estados Unidos revelaram uma resiliência surpreendente nos setores industrial e de serviços. Contudo, os dados económicos sólidos estão a causar preocupação entre os investidores, uma vez que podem alimentar pressões inflacionistas e forçar um maior aperto monetário. Os responsáveis da Reserva Federal estão a enfatizar a necessidade de trazer a inflação de volta à meta, sugerindo a possibilidade de novos aumentos das taxas de juro. Consequentemente, o mercado está atualmente a precificar uma maior probabilidade de um aumento das taxas na próxima reunião do banco central dos EUA.
Os índices norte-americanos encerraram o dia sem uma direção clara, apresentando uma volatilidade significativa durante a sessão. O S&P 500 manteve-se estável em torno do seu nível de referência, enquanto o Dow Jones registou uma descida notável. Os mercados bolsistas europeus encerraram, na sua maioria, em baixa devido à pressão exercida pelo aumento dos preços da energia e pelos rendimentos mais elevados das obrigações na zona euro. O índice STOXX 600 perdeu quase um por cento.
No mercado bolsista, a atenção centrou-se nas quedas e subidas acentuadas de ações individuais dos setores da tecnologia e do consumo. As ações da Oracle desceram drasticamente na sequência de notícias de que a empresa tinha invocado força maior relativamente a um projeto de centro de dados, o que, por sua vez, levou a uma descida das ações da Bloom Energy. Entre as empresas do setor de consumo, a PepsiCo viu as suas ações descerem em resposta a notícias sobre aumentos de preços previstos para os seus produtos no final do ano. A Meta Platforms destacou-se positivamente graças ao otimismo em torno de novas soluções de inteligência artificial, tal como a GoDaddy, na sequência de notícias sobre uma potencial oferta pública de aquisição. Na Europa, as ações da empresa sueca de vestuário H&M perderam valor, apesar dos sólidos resultados financeiros.
O dólar norte-americano valorizou-se ligeiramente face a um cabaz das principais moedas, impulsionado pelo aumento das taxas de rendibilidade dos títulos do Tesouro. A taxa de câmbio EUR/USD manteve-se próxima do seu nível de referência, apresentando uma volatilidade muito limitada. O zloty polaco desvalorizou-se ligeiramente tanto face ao dólar norte-americano como ao euro. O iene japonês desvalorizou-se num contexto de diferenças persistentes nas taxas de juro a nível global.
Os preços do petróleo bruto apresentaram elevada volatilidade, caindo inicialmente em resposta a notícias sobre negociações com o Irão e recuperando posteriormente, após a correção dessas notícias. Um barril de petróleo bruto Brent manteve-se acima do nível dos 100 dólares, constituindo um fator inflacionista fundamental (a reação diferente no WTI e no OIL decorre da renovação do contrato de futuros do OIL (Brent)). Os preços do ouro prosseguiram a sua tendência descendente, atingindo os níveis mais baixos desde meados de setembro, impulsionados por um dólar forte e pelo aumento das taxas de rendibilidade. O gás natural foi o líder incontestável entre os ativos em alta, com os preços a subirem quase 10 por cento, embora tal tenha sido, em grande parte, uma reação à renovação do contrato de futuros.
O mercado de ativos digitais demonstrou uma estabilidade excecional no meio da elevada volatilidade dos mercados bolsistas tradicionais. O preço do Bitcoin registou um ligeiro aumento e manteve-se num nível elevado, acima dos oitenta e quatro mil dólares. Os investidores neste mercado adotaram uma abordagem de espera, concentrando-se principalmente nos desenvolvimentos em torno das obrigações dos EUA e do setor tecnológico.
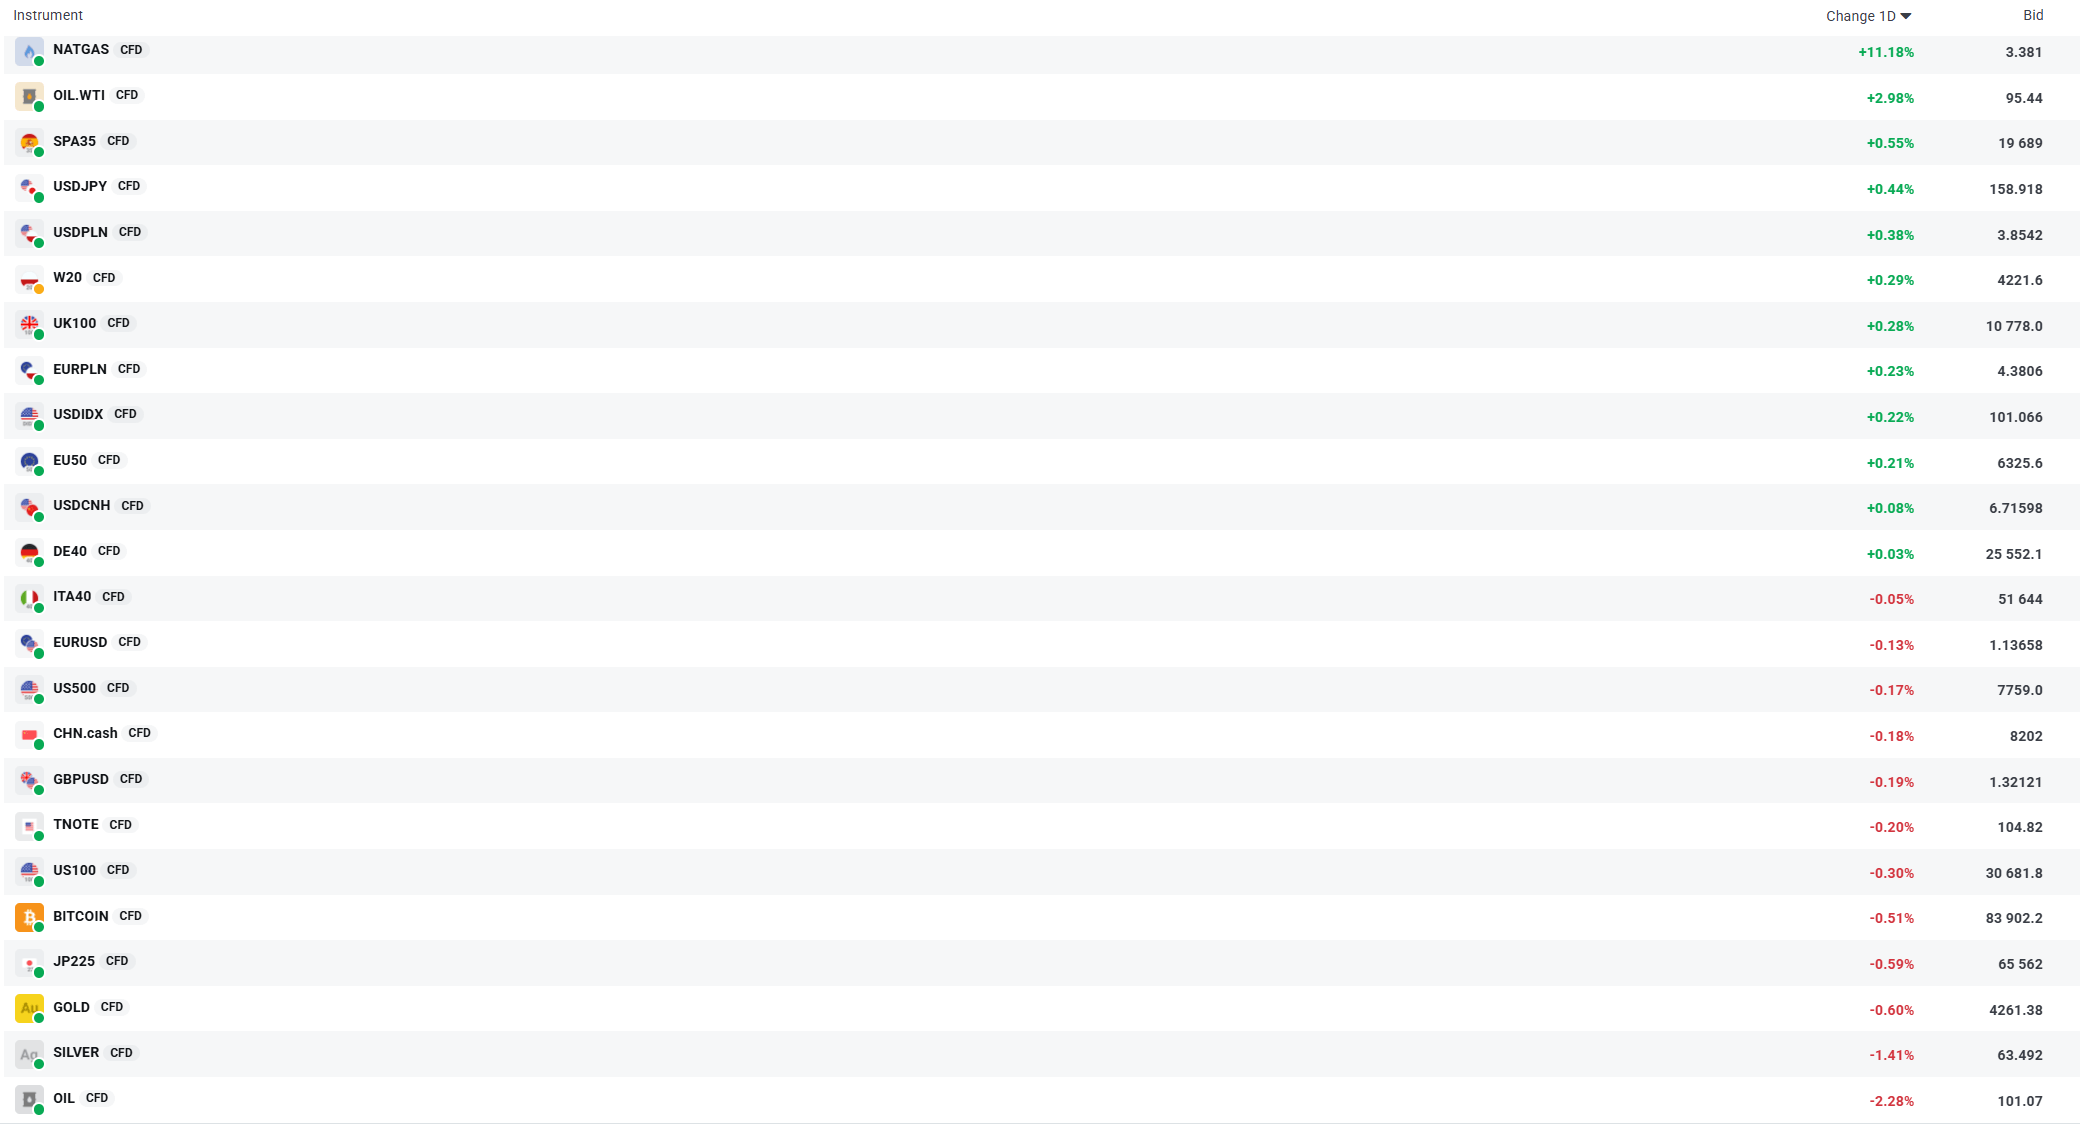
No final do período de negociação, a volatilidade foi evidente nos principais instrumentos financeiros.


Última hora: O petróleo inverte os ganhos e o US100 interrompe a sua descida na sequência de notícias otimistas sobre o Irão


Yields atingem o nível mais alto desde 2007


Proibição de exportação de gasóleo dos EUA: será um problema para a Europa?
Índice IFO alemão fica acima das expectativas, mas o DE40 registou perdas
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.