

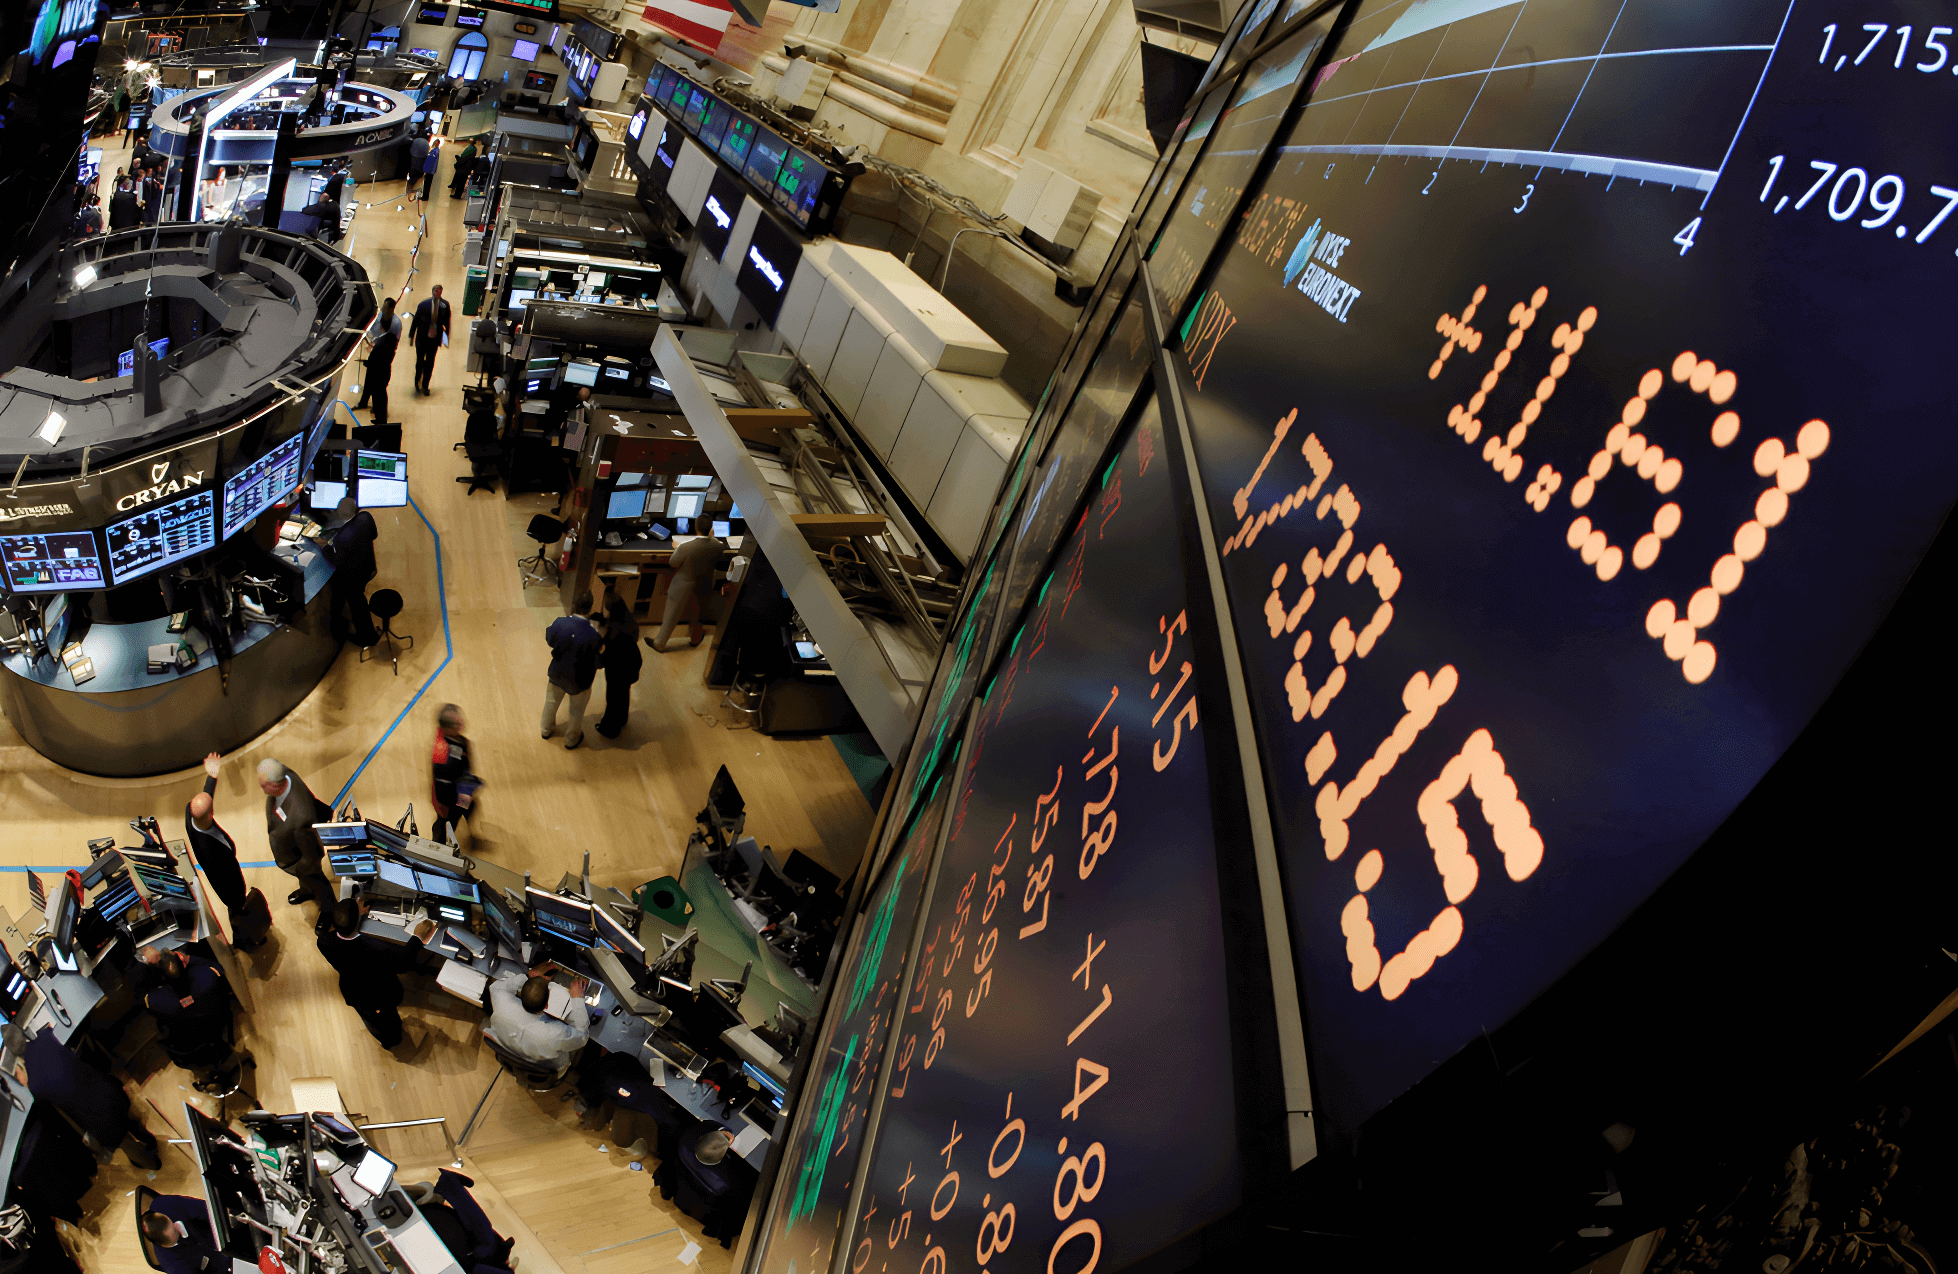
- As Bolsas europeias encerraram em alta, impulsionadas pelo setor de energia em Frankfurt.
- O S&P 500 subiu para 7 650 pontos e o Nasdaq 100 atingiu 28 584 pontos.
- A CoreWeave disparou mais de 20 por cento após divulgar resultados expressivos no terceiro trimestre.
- A inflação na Alemanha estabilizou em 2,8 por cento em termos homólogos em outubro.
- O ouro caiu abaixo de 4 000 USD por onça devido à força do dólar e às taxas elevadas.
- O Deutsche Bank lançou um serviço regulado de custódia de ativos digitais para clientes corporativos.

- As Bolsas europeias encerraram em alta, impulsionadas pelo setor de energia em Frankfurt.
- O S&P 500 subiu para 7 650 pontos e o Nasdaq 100 atingiu 28 584 pontos.
- A CoreWeave disparou mais de 20 por cento após divulgar resultados expressivos no terceiro trimestre.
- A inflação na Alemanha estabilizou em 2,8 por cento em termos homólogos em outubro.
- O ouro caiu abaixo de 4 000 USD por onça devido à força do dólar e às taxas elevadas.
- O Deutsche Bank lançou um serviço regulado de custódia de ativos digitais para clientes corporativos.
Mercados bolsistas e sentimento do mercado 📈
- Os mercados bolsistas europeus encerraram a sessão de quarta-feira com ganhos sólidos, dando continuidade a uma recuperação dinâmica após as perdas registadas anteriormente. O principal motor dos ganhos no Velho Continente foi Frankfurt, onde o índice alemão subiu mais de um por cento, apoiado pelo forte desempenho do setor energético e por comentários otimistas relativamente à resiliência económica.
- Outros mercados importantes, incluindo o Reino Unido, a França, a Itália e a Espanha, também encerraram as negociações em território positivo, num contexto de melhoria notável no sentimento dos investidores institucionais.
- Em Wall Street, o setor tecnológico foi o principal impulsionador da valorização, permitindo que o índice Nasdaq dominasse as negociações e definisse o tom do sentimento global. Os ganhos foram impulsionados principalmente pelo retorno de capital para infraestruturas de inteligência artificial, permitindo que o mercado ignorasse as recentes preocupações quanto a uma trajetória mais restritiva das taxas de juro, na sequência de valores mais elevados da inflação.
- Enquanto os índices tecnológicos registaram ganhos dinâmicos, as empresas tradicionais do índice Dow Jones tiveram um desempenho muito mais discreto, registando apenas uma valorização modesta.
- Às 20h15, o S&P 500 situava-se nos 7 650 pontos, com uma valorização de 1,27% (+3,33% na semana), enquanto o Nasdaq 100 se situava nos 28 584 pontos, com uma valorização de 2,45% (+5,45% na semana). Entretanto, o DAX atingiu os 26 810 pontos, com um ganho de 0,78% (+4,1% na semana), o FTSE subiu 0,44% para 10 875 (+2,02% na semana), o CAC 40, em 8 351, registou uma subida de 0,24% (+2,87% na semana) e o DOW, em 52 519, registou uma subida de 0,29% (+2,22% na semana).
Empresas de Tecnologia e Inteligência Artificial 🤖
- A empresa CoreWeave assumiu o protagonismo entre os investidores após publicar resultados excecionais no terceiro trimestre e rever em alta as previsões de vendas, o que desencadeou uma subida das ações superior a 20%. O CEO Michael Intrator tranquilizou os mercados, afirmando que não há atrasos nos planos de construção de centros de dados e confirmando que a parceria com os principais fornecedores de infraestruturas de computação se mantém intacta.
- Na sequência de uma forte onda de vendas, os investidores voltaram a apostar na Nvidia, registando a sua primeira recuperação clara após uma onda de vendas desencadeada pela agitação no conselho de administração e pela pressão regulatória. Apesar disso, a Baird rebaixou a sua classificação da empresa para «Neutro», reduzindo drasticamente o seu preço-alvo de 500 USD para 200 USD, enquanto a corretora Morgan Stanley retirou a gigante da sua lista de principais escolhas. Entre os fatores de risco adicionais contam-se as exigências de John Moolenaar, presidente da Comissão Especial da Câmara dos Representantes sobre a China, relativamente aos controlos de exportação de circuitos integrados avançados.
- O destaque europeu da sessão foi a Siemens Energy, cujas ações subiram mais de 10% na sequência de um relatório financeiro que superou amplamente as expectativas do mercado. Entretanto, o grupo de defesa checo CSG desceu para os níveis mais baixos desde a sua estreia em janeiro, após ter revisto em baixa as previsões de rentabilidade operacional para o ano inteiro.
- No segmento da IA generativa, as atenções centram-se na oferta pública inicial (IPO) prevista da Anthropic, cuja carteira de encomendas registou uma forte sobre-subscrição, uma vez que os banqueiros de investimento consideram que as avaliações podem atingir até 1,5 biliões de dólares. Ao mesmo tempo, a OpenAI registou receitas trimestrais superiores a 10 mil milhões de dólares pela primeira vez na história, e a Google expandiu a integração do Gemini Live, ao mesmo tempo que implementou a API Gemini Decisions.
- No setor do hardware e dos semicondutores, foram registados ganhos significativos pela SanDisk, Micron e Intel, enquanto a Supermicro lançou racks de servidores de próxima geração equipados com processadores AMD. Na Meta, foi anunciada uma mudança na liderança para 2027 na área da infraestrutura de engenharia, onde o atual responsável será substituído por um executivo da AWS.
- Às 20:15, a Apple cotava-se a 354,73 USD, com uma valorização de 1,75% (+3,61% na semana); as ações da Nvidia situavam-se nos 176,01 USD, com uma subida de 4,17% (-5,68% na semana); as ações da Tesla, a 392,14 USD, registavam uma subida de 3,26% (+9,51% na semana); a Microsoft é negociada a 520,57 USD, com uma descida de 2,38% (-1,88% na semana); a Meta situa-se nos 635,52 USD, com uma descida de 0,94% (+4,18% na semana); e a Google, a 293,87 USD, regista um ganho de 2,23%, alargando o seu ganho semanal para 3,23%.
Macroeconomia e Bancos Centrais 🏛️
- O valor definitivo do indicador CPI na Alemanha, relativo ao mês de outubro, confirmou a estabilização da inflação ao consumidor em 2,8% em termos homólogos, em linha com as estimativas preliminares. O Conselho Alemão de Peritos Económicos apresentou projeções atualizadas, prevendo um crescimento do PIB da Alemanha de 1,3% em 2026 e de 1,0% no ano seguinte, apontando para o enfraquecimento do choque energético e alertando, simultaneamente, para os encargos orçamentais decorrentes das despesas com a defesa. O chanceler Friedrich Merz e o ministro federal das Finanças garantiram que a notação de crédito máxima do país não está, de forma alguma, ameaçada.
- Megan Greene, membro do Comité de Política Monetária do Banco de Inglaterra, proferiu um discurso de tom hawkish, defendendo a necessidade de um aperto monetário proativo para conter a pressão salarial persistente no Reino Unido. A representante do banco central observou que o mercado de trabalho apresenta menos capacidade ociosa do que inicialmente se supunha, com o crescimento salarial a manter-se num nível excessivamente elevado.
- Nos Estados Unidos, o mercado à vista de obrigações do Tesouro esteve encerrado por ocasião do Dia dos Veteranos; no entanto, a negociação de futuros refletiu a pressão contínua sobre as taxas de rendibilidade, na sequência de um aumento acentuado registado anteriormente, impulsionado pelos dados da inflação.
- Simultaneamente, surgiram notícias relativas a discussões internas na Reserva Federal sobre o calendário da saída de John Williams do cargo de presidente do Fed de Nova Iorque, lançando incerteza sobre o equilíbrio de poder do comité no horizonte de 2027/2028.
Commodities e Matérias-Primas 🛢️
- As vendas motivadas pelo pânico estão a intensificar-se no mercado do cacau, levando a uma descida dos preços dos contratos de futuros devido a uma combinação de dois fatores-chave do mercado. Em primeiro lugar, verifica-se um afluxo acentuado de entregas nos armazéns monitorizados pela bolsa ICE, o que reduz drasticamente as pressões de oferta sentidas pelos transformadores. Em segundo lugar, está o reequilíbrio anual do índice de commodities, no âmbito do qual os fundos passivos são obrigados a reduzir mecanicamente as posições sobreponderadas nesta commodity.
- Os preços do petróleo bruto registaram uma clara recuperação, interrompendo uma correção de dois dias num contexto de tensões militares crescentes no Médio Oriente e de negociações diplomáticas estagnadas com Teerão. No seu relatório mensal, o cartel da OPEP manteve inalteradas as suas previsões de procura global para 2026 e 2027, ao mesmo tempo que informou que a produção da Arábia Saudita aumentou em outubro para 10,56 milhões de barris por dia, o que provavelmente sinaliza um regresso à normalidade.
- O ouro enfrentou uma forte pressão de venda, caindo abaixo da barreira psicológica dos 4 000 USD por onça devido ao fortalecimento do dólar e aos elevados rendimentos das obrigações, enquanto a prata e o cobre conseguiram registar ganhos diários.
- Às 20h15, o ouro situava-se nos 3 986 USD, com uma descida de 1,14% (-2,05% na semana); a prata situava-se nos 51,78 USD, com um ganho de 0,56% (-0,19% na semana); o petróleo Brent situa-se nos 93,41 USD por barril, com uma subida de 1,5% (-4,44% na semana); e o cobre é negociado a 13 771 USD, registando um ganho de 0,64% no dia (+0,62% na semana).
Moedas e Taxas de Juro 💱
- O dólar norte-americano apresentou uma dinâmica mista, valorizando-se visivelmente face às moedas europeias e das Antípodas, ao mesmo tempo que se desvalorizou face ao iene e ao franco suíço. O par USDJPY aproximou-se da zona dos 160,00, reagindo ao alargamento dos diferenciais das taxas de juro na sequência dos dados mais elevados relativos à inflação nos EUA.
- As obrigações soberanas europeias encerraram com resultados mistos, com as taxas de rendibilidade dos Bunds alemães a 10 anos a subirem para 3,32% e as dos Gilts britânicos para 5,23%. Entretanto, o prémio de risco das obrigações francesas face aos Bunds alemães diminuiu ligeiramente, embora se tenha mantido elevado, em cerca de 147 pontos base.
- Às 20:15, o par EURUSD situava-se em 1,1090, registando uma queda de 0,66% (-0,5% na semana); GBP/USD é negociado a 1,3273, com uma descida de 0,49% (-0,57% na semana); enquanto USD/JPY é negociado a 159,88, com uma subida de 0,76% (+0,96% na semana).
Mercado de Criptomoedas 🪙
- O setor dos ativos digitais consolidou-se perto dos máximos locais, caracterizado por uma volatilidade moderada e entradas seletivas de capital institucional.
- O Índice de Medo e Ganância das Criptomoedas publicado apresentou um valor de 29 pontos, continuando a indicar uma predominância de cautela e medo no mercado de retalho, apesar dos níveis de preços estáveis nas principais criptomoedas.
- Um marco institucional importante foi o lançamento oficial de um serviço licenciado de custódia de ativos digitais pelo grupo bancário alemão Deutsche Bank. A nova oferta proporciona custódia direta de tokens como Bitcoin, Ethereum e stablecoins selecionadas para clientes empresariais e fundos de investimento, marcando mais um passo em frente na adoção da tecnologia blockchain pelo setor financeiro tradicional.
- Às 20:15, o bitcoin situava-se nos 74 094 USD, com uma subida de 0,79% (-0,26% na semana), enquanto o ethereum era negociado a 2 070 USD, o que representa um ganho de 1,3% nas últimas 24 horas e uma perda de 2,51% na última semana.
Geopolítica e Segurança Internacional 🌐
- No Médio Oriente, ocorreram novos incidentes perigosos, incluindo ataques com drones houthis a instalações de bombagem na região de Yanbu, na Arábia Saudita, e a perturbação dos sistemas de navegação marítima perto do Estreito de Ormuz. A liderança militar do CENTCOM declarou a continuação dos bloqueios marítimos e das operações de segurança nas rotas marítimas, enquanto as autoridades em Teerão rejeitaram veementemente a possibilidade de transferir urânio enriquecido e ameaçaram lançar ataques contra bases norte-americanas no estrangeiro.
- Nos Emirados Árabes Unidos, concluiu-se mais uma ronda de conversações diplomáticas trilaterais com as delegações dos EUA, da Ucrânia e da Rússia. Embora tenha sido negociado um acordo de troca de prisioneiros, o Presidente Volodymyr Zelenskyy informou que Moscovo rejeitou categoricamente as propostas de cessar-fogo, e os negociadores russos excluíram quaisquer concessões territoriais.
- No que diz respeito às relações entre Washington e Pequim, o ministro dos Negócios Estrangeiros chinês, Wang Yi, manteve conversações de trabalho com a administração norte-americana, representada por Marco Rubio. Simultaneamente, eclodiram confrontos pessoais no seio da equipa económica da Casa Branca devido a atrasos na imposição de novas restrições comerciais a entidades tecnológicas chinesas.



Resumo diário: Inflação nos EUA pressiona Wall Street e reforça perspetivas de juros mais altos
Abertura da sessão americana: O aumento da inflação do IPC arrefece o otimismo; a Anthropic tem como objetivo uma valorização de 1,4 biliões de dólares

Preço de estreia da Anthropic. Um bilião de dólares parece-lhe razoável?


⬇️O EURUSD regista uma correção antes da divulgação do IPC
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.