


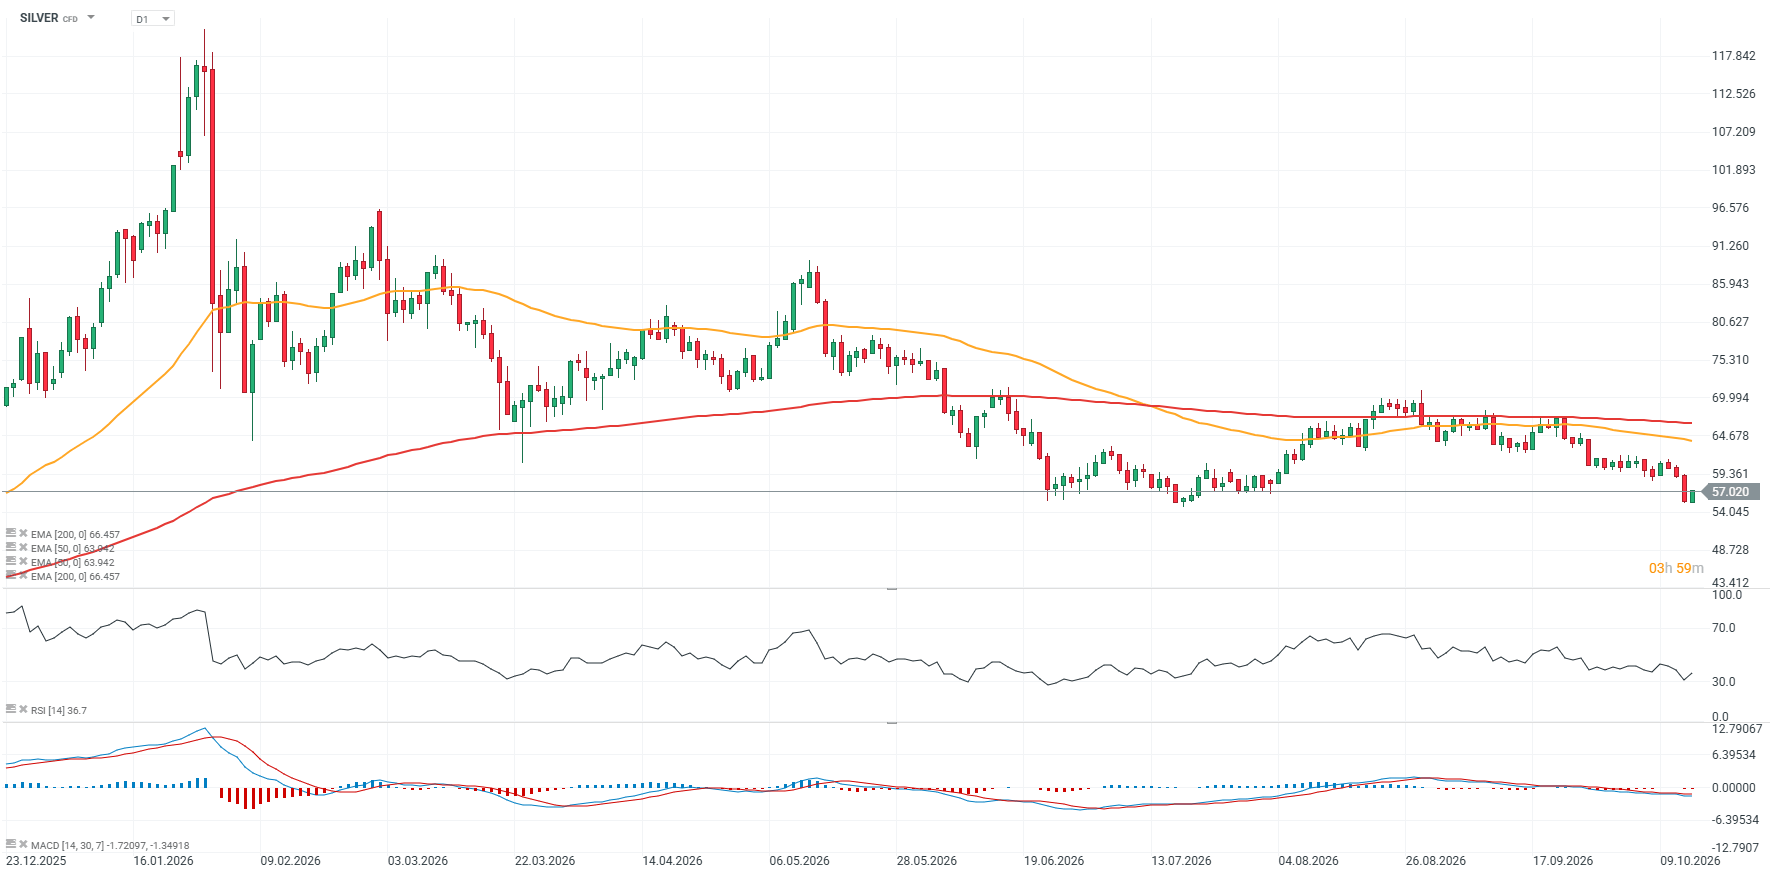
A retração das taxas de rendibilidade dos títulos do Tesouro dos EUA em relação aos níveis recorde contribuiu hoje para uma recuperação dos metais preciosos e dos ativos de risco, incluindo as ações e a Bitcoin. A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos desceu de cerca de 5,3% para 5,08%, enquanto o ouro registou uma subida de 1,2% e a prata recuperou 2,5%. Os futuros de Wall Street estão a estabilizar-se e a tentar recuperar, com o US30 (Dow Jones Industrial Average) a apresentar o melhor desempenho, com uma subida de 1,1%, enquanto o US2000 (Russell 2000), que acompanha empresas de pequena e média capitalização, também se mostra forte, com um ganho de 0,9%.
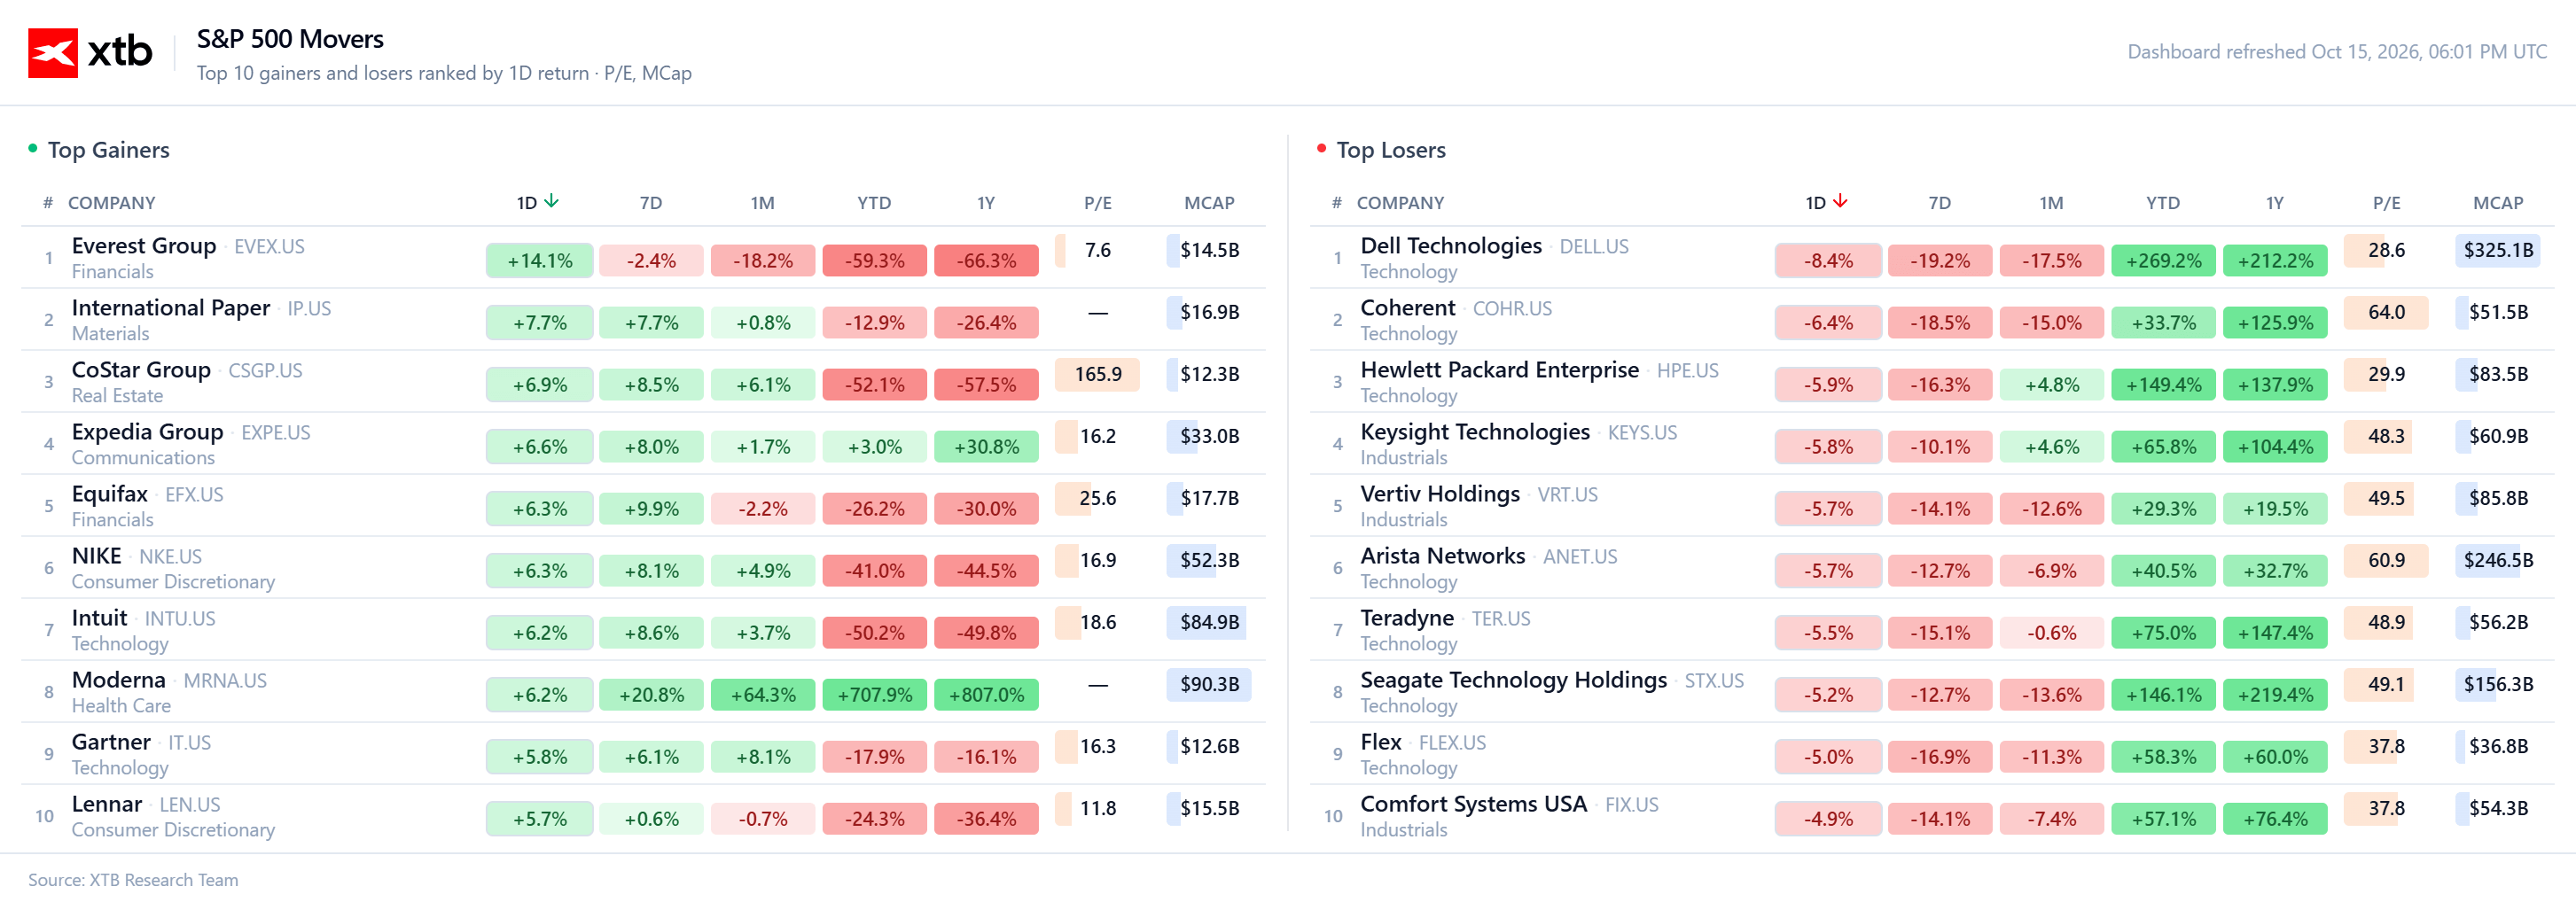
No mercado acionista dos EUA, assistimos a um renovado interesse em ações fora do setor tecnológico, muitas das quais têm apresentado um desempenho inferior ao esperado nos últimos anos. Entre as empresas com melhor desempenho de hoje contam-se a CoStar, fornecedora de dados e análises imobiliárias, a International Paper e até mesmo a Nike. As empresas com pior desempenho concentram-se no setor tecnológico, particularmente entre as consideradas principais beneficiárias da expansão das infraestruturas de IA.
O petróleo bruto WTI e o Brent estão a subir hoje, depois de os dados da EIA terem revelado que os stocks de petróleo bruto dos EUA diminuíram 8,557 milhões de barris, enquanto o mercado esperava um aumento de 150 000 barris; anteriormente, os stocks tinham diminuído 3,186 milhões de barris. A redução nos stocks de petróleo bruto e destilados não foi compensada pelo aumento nos stocks de gasolina, que se revelou cerca de 3,5 vezes superior ao esperado.
- Os stocks de gasolina aumentaram 3,518 milhões de barris, bem acima da descida esperada de 0,911 milhões de barris; na semana anterior, os stocks tinham aumentado 0,382 milhões de barris.
- Os stocks de destilados diminuíram 2,527 milhões de barris, mais do que a descida esperada de 1,720 milhões de barris; na semana anterior, os stocks tinham diminuído 0,042 milhões de barris.
- Os inventários de petróleo bruto no centro de Cushing aumentaram 1,862 milhões de barris, em comparação com um aumento de 0,444 milhões de barris na semana anterior.
Os dados de inflação nos EUA, superiores ao esperado, não conseguiram travar a descida das taxas de rendibilidade dos títulos do Tesouro. A inflação dos preços no produtor dos EUA subiu até 1,3% em termos mensais em setembro, bem acima da previsão de 0,6% e acima dos 0,4% registados anteriormente. O PPI dos EUA aumentou 6,3% em termos homólogos, em comparação com as expectativas de 5,4%, enquanto o valor anterior foi revisto em alta, passando de 5,4% para 5,6%.
- O PPI subjacente registou um aumento de 0,7% em termos mensais, mais do dobro da previsão de 0,3% e acima dos 0,2% registados anteriormente.
- O PPI subjacente aumentou 5,0% em termos homólogos, acima das expectativas de 4,4% e dos 4,6% registados anteriormente.
- As vendas a retalho nos EUA registaram um aumento de 0,8% em relação ao mês anterior, claramente acima da previsão de 0,3%, embora a um ritmo mais lento do que o aumento anterior de 1,2%.
- As vendas a retalho subjacentes aumentaram 0,9% em relação ao mês anterior, em comparação com as expectativas de 0,5% e com os 1,4% do mês anterior.
- Os pedidos iniciais de subsídio de desemprego nos EUA situaram-se em 199 000, em comparação com uma previsão de 200 000 e os 197 000 registados anteriormente.
- Os pedidos de subsídio de desemprego recorrentes situaram-se em 1,71 milhões, em linha com a previsão de 1,709 milhões e ligeiramente abaixo dos 1,716 milhões do mês anterior.
- O índice de atividade industrial do Fed de Nova Iorque subiu para 25,5 pontos, bem acima da previsão de 12 pontos e dos 7,6 pontos anteriores.
- O índice de atividade empresarial do Fed da Filadélfia desceu para 20,9 pontos, abaixo da previsão de 28 pontos e em queda face aos 37,8 pontos anteriores.
Gráfico da PRATA (intervalo D1)
Fonte: XTB
As ações com melhor e pior desempenho no S&P 500
A sessão de hoje do S&P 500 revela um grau muito elevado de dispersão entre as ações individuais, com uma pressão evidente concentrada em partes dos setores tecnológico e industrial. No lado positivo, a Everest Group destaca-se com um ganho de cerca de 14,1%, enquanto a International Paper (+7,7%), a CoStar Group (+6,9%) e a Expedia (+6,6%) também registam fortes recuperações. Os ganhos da Nike (+6,3 %), da Intuit (+6,2 %) e da Moderna (+6,2 %) demonstram que o interesse de compra se distribui por vários setores, em vez de se limitar a um único setor.
Ao mesmo tempo, as quedas são dominadas por empresas intimamente ligadas à tecnologia, às infraestruturas de IA e aos centros de dados: a Dell Technologies registou uma queda de 8,4%, a Coherent de 6,4%, a HPE de 5,9%, a Vertiv de 5,7%, a Arista Networks de 5,7% e a Seagate de 5,2%. Vale a pena notar, no entanto, que muitas destas ações continuam a apresentar um desempenho muito sólido num horizonte mais alargado, com a Dell ainda a registar uma subida de cerca de 269% desde o início do ano, a HPE de 149%, a Seagate de 146% e a Teradyne de 75%. Isto sugere que o movimento atual pode estar mais relacionado com uma forte realização de lucros do que com uma clara inversão das suas tendências a longo prazo. De um modo geral, a sessão aponta para uma forte rotação de capital e uma exposição reduzida às áreas mais sobrevalorizadas do mercado, a par de uma recuperação em algumas ações que anteriormente tinham sofrido fortes vendas.
Fonte: XTB

Os índices norte-americanos tentam recuperar após as recentes perdas

Ações da Micron: perspetivas para 2027 e impacto da inteligência artificial


Abertura de Mercado Americano: O Nasdaq 100 amplia as perdas 🚩 Ações do setor da IA sob pressão; a CoreWeave desce 8%


Novos dados nos EUA🔥📈: o Índice de Preços ao Produtor e as vendas a retalho estão a aumentar!
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.