

- Os índices bolsistas globais estão a recuperar, à medida que a confiança renovada na inteligência artificial impulsiona o interesse de compra.
- Os mercados asiáticos registaram uma subida significativa, impulsionados pelos fortes ganhos das empresas de semicondutores e dos produtores de chips de memória.
- A decisão da Reserva Federal sobre as taxas de juro e os próximos relatórios de resultados da Alphabet e da Microsoft constituem testes decisivos.
- Os preços do petróleo bruto mantêm-se perto dos 110 dólares por barril, no contexto das negociações diplomáticas relativas ao conflito entre os EUA e o Irão.
Os mercados estão a recuperar da recente onda de vendas de ações do setor tecnológico. Após semanas em que os investidores se desfizeram de tudo o que estivesse associado à inteligência artificial, o interesse de compra regressou hoje, com os índices bolsistas, de Tóquio a Nova Iorque, a registarem valores positivos.
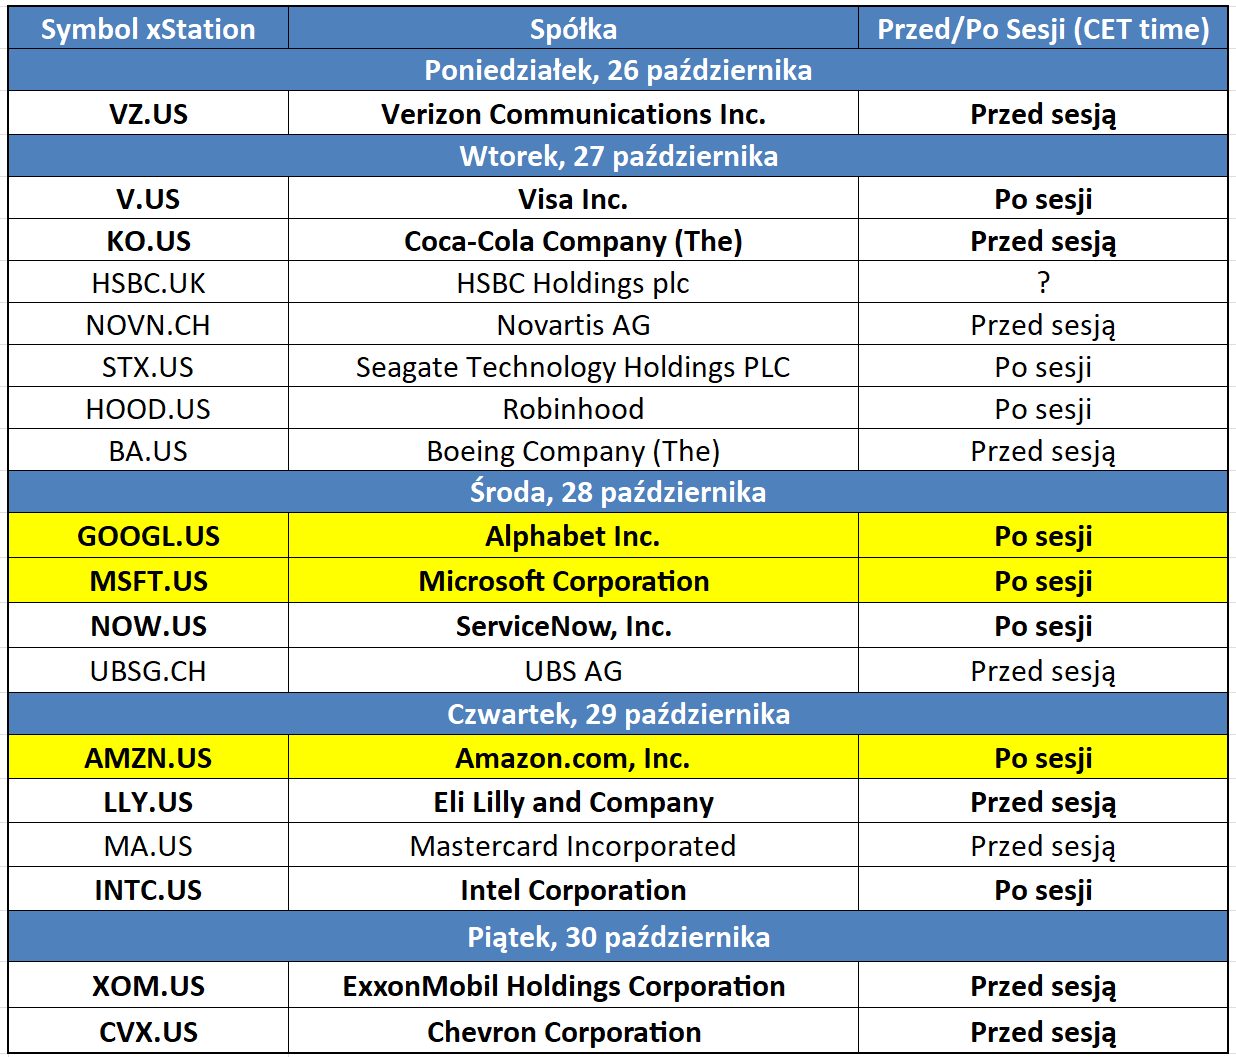
No entanto, a recuperação enfrenta um teste imediato amanhã, quando a Reserva Federal anunciar a sua decisão sobre as taxas de juro e tanto a Alphabet como a Microsoft divulgarem os seus resultados financeiros trimestrais.
Tabela 1: Calendário de resultados financeiros para esta semana (26.10.2026 - 30.10.2026)
Fonte: XTB Research, 27.10.2026
Mercado bolsista
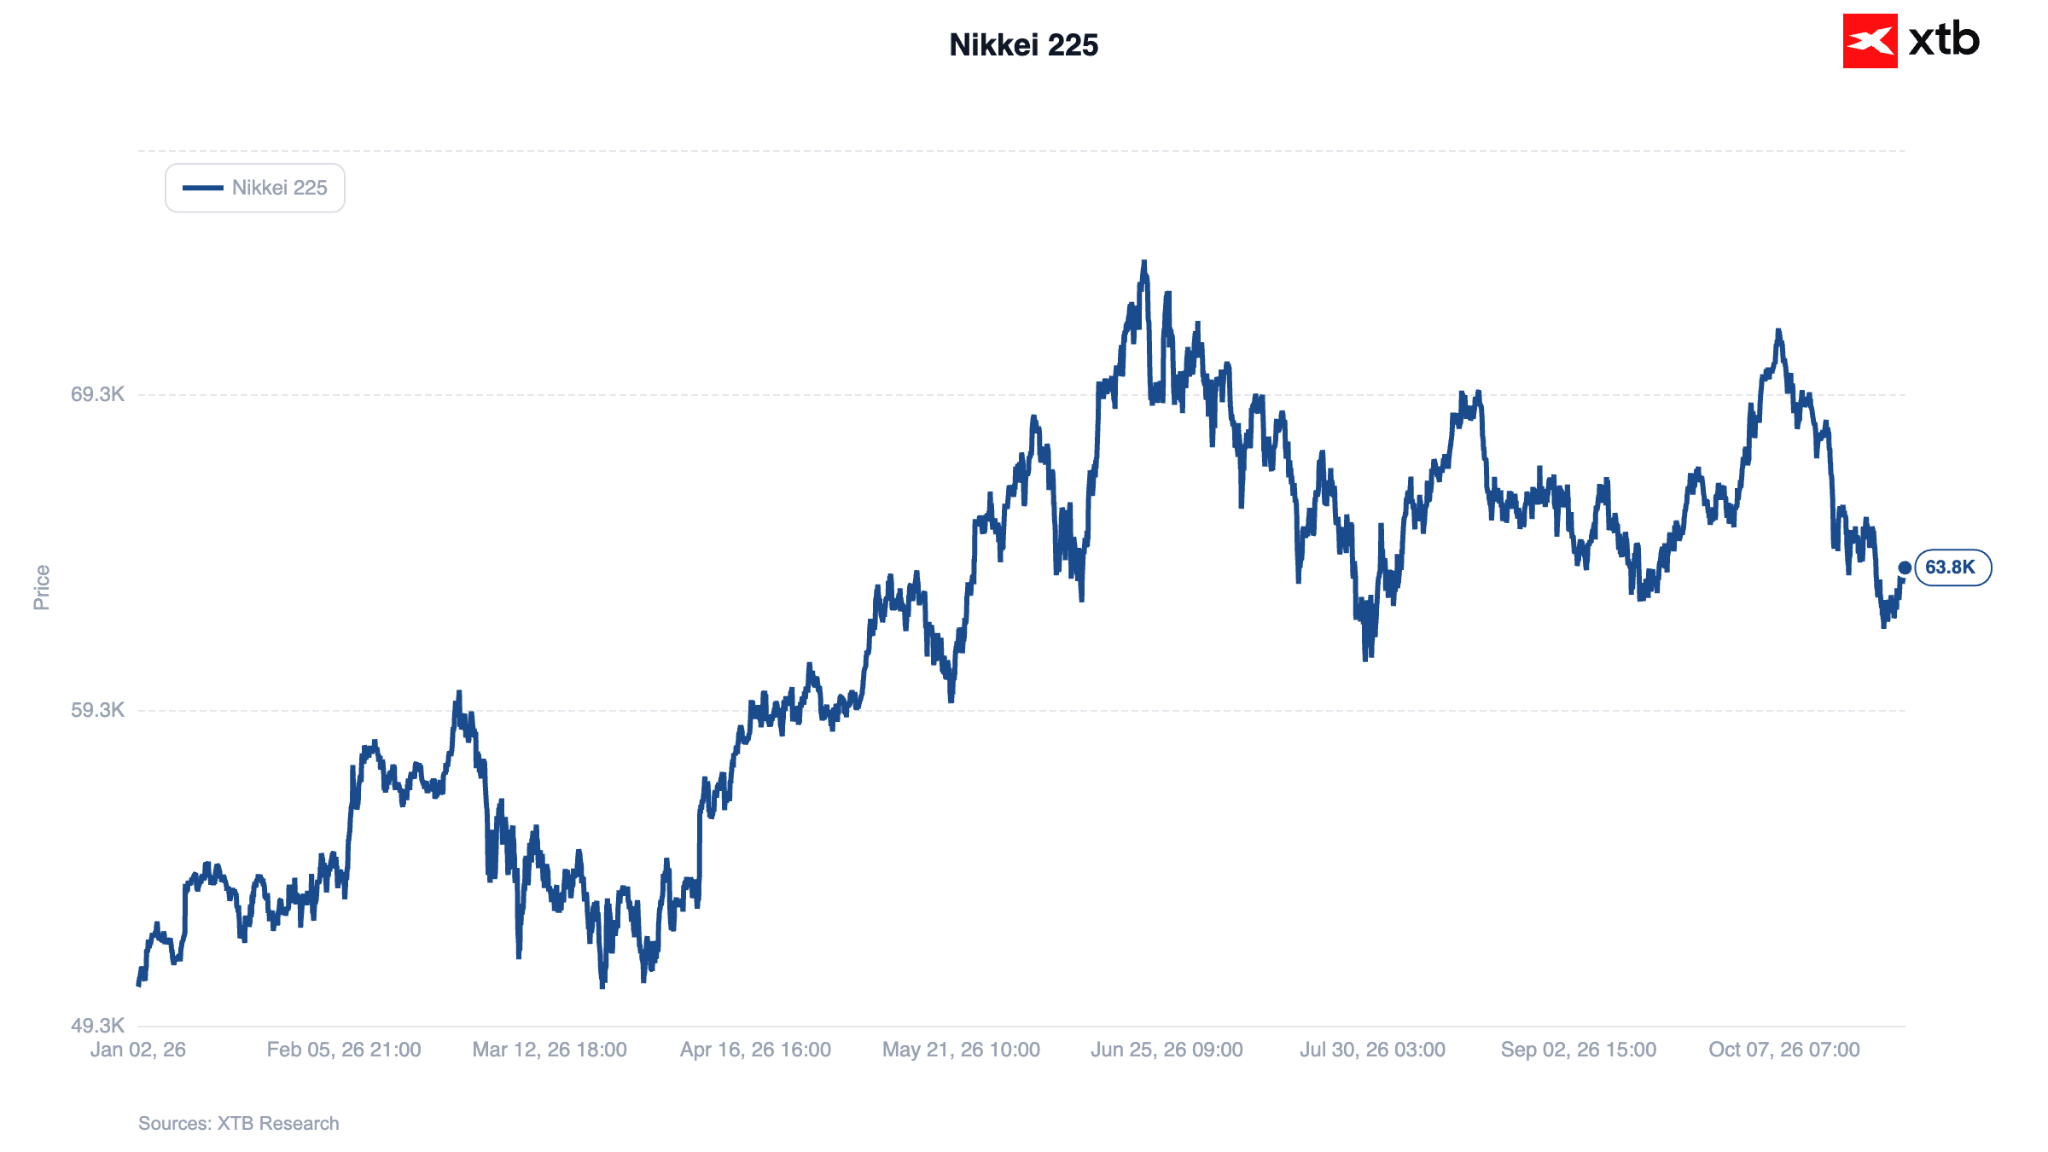
Já se verificava uma melhoria no sentimento do mercado durante o horário de negociação asiático. O KOSPI da Coreia do Sul registou uma subida de 3,1%, impulsionado pelos fabricantes locais de chips de memória SK Hynix e Samsung, na antecipação dos seus relatórios trimestrais previstos para esta semana. Entretanto, o Nikkei 225 do Japão registou uma subida de 1,7%, apoiado pela valorização de fornecedores de equipamento para semicondutores, tais como a Tokyo Electron e a Advantest.
Figura 1: Nikkei 225 (2026)
Fonte: XTB Research, 27.10.2026
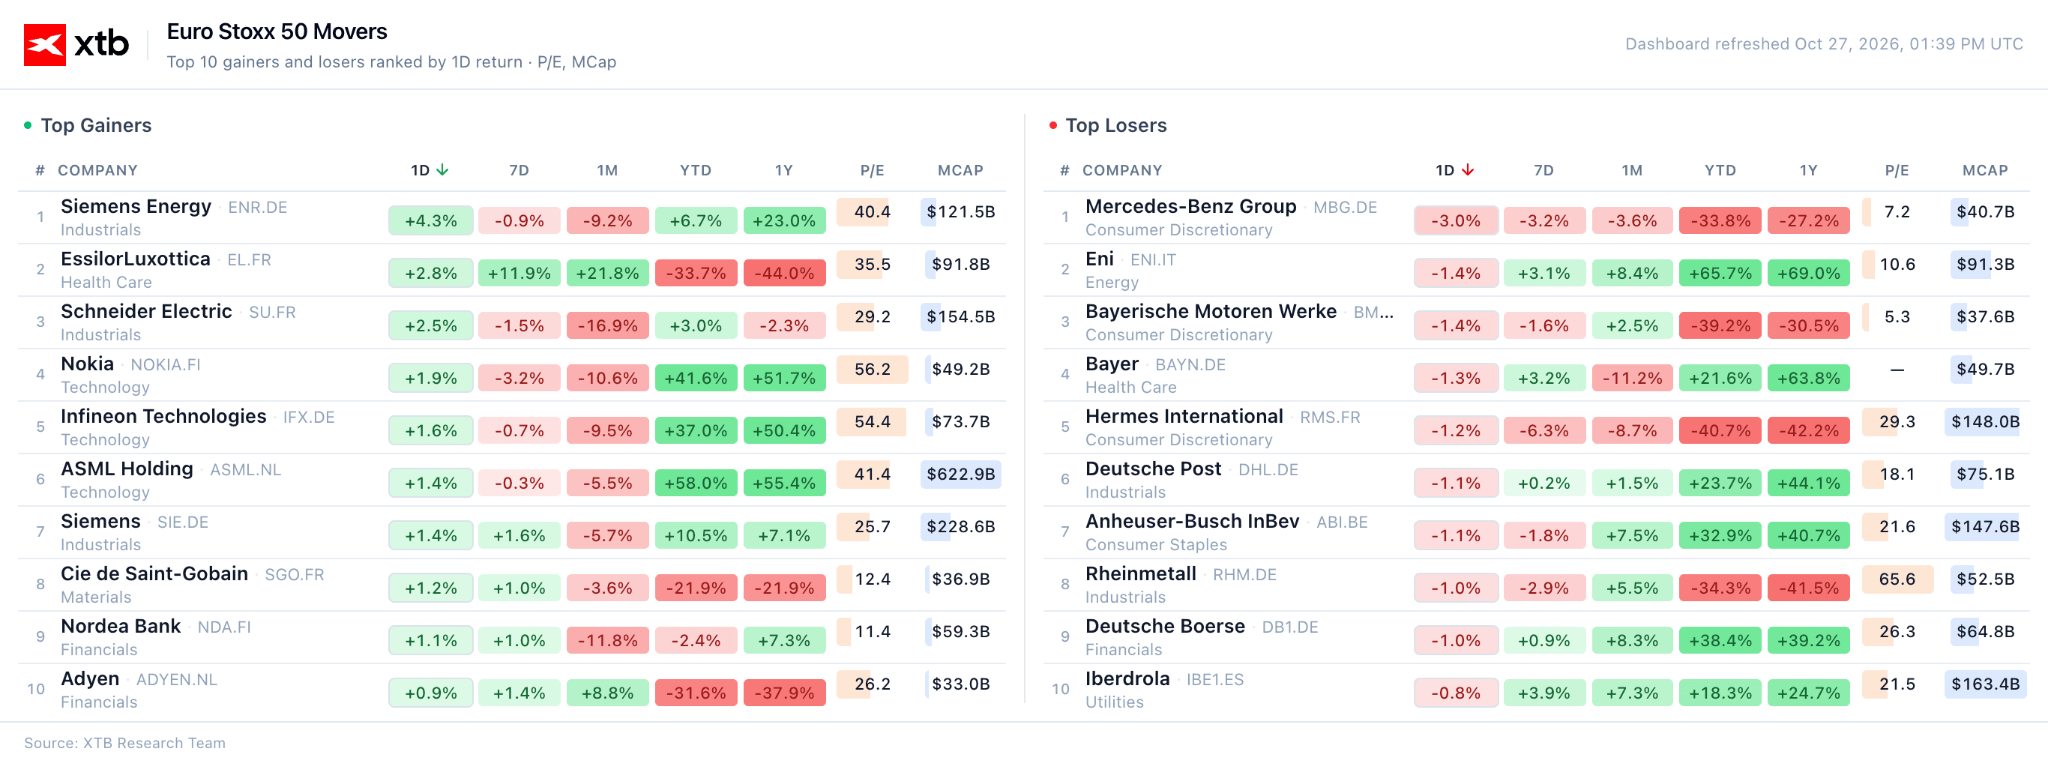
Os ganhos em todo o continente europeu continuam a ser consideravelmente mais moderados. O Stoxx 600 registou uma ligeira subida (+0,2 %), enquanto o DAX e o CAC 40 subiram cerca de 0,3 % a 0,4 %. O FTSE 100 do Reino Unido ficou visivelmente aquém (-0,9%), prejudicado por uma queda de 6% do HSBC na sequência da divulgação dos seus resultados (mais informações sobre este assunto abaixo).
Tabela 2: Valores em alta e em baixa no Euro Stoxx 50 (27.10.2026)
Fonte: XTB Research, 27.10.2026
Os futuros do Nasdaq 100 apontam para uma recuperação contínua nos EUA.
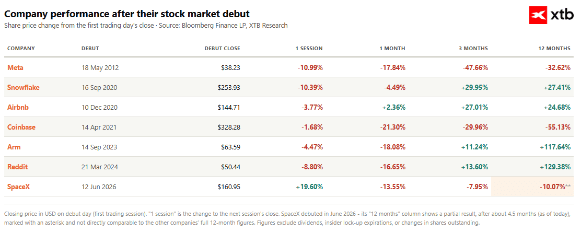
A reviravolta foi desencadeada por uma série de transações importantes relacionadas com a IA, que o mercado interpretou como prova de que a procura por esta tecnologia continua robusta. Três negócios de grande envergadura vieram a público no espaço de poucos dias: o pedido de oferta pública inicial (IPO) da Anthropic, a oferta de ações da Meta no valor de até 95 mil milhões de dólares e os 63 mil milhões de dólares obtidos pela Broadcom junto de quatro bancos de Wall Street para financiar chips próprios e alugá-los à Anthropic.
Ainda há apenas uma semana, montantes desta magnitude poderiam ter desencadeado uma onda de vendas como mais uma prova de gastos imprudentes; desta vez, os investidores interpretaram-nos como um sinal de procura genuína. As ações do setor dos semicondutores beneficiaram com isso, tendo o Índice de Semicondutores de Filadélfia subido 2,8% ontem, o seu maior ganho num único dia em um mês, apesar de a Anthropic ter reportado um prejuízo líquido de quase 81 mil milhões de dólares no primeiro semestre do ano no seu pedido de IPO.
Tabela 3: Desempenho das ações após o IPO (2012 - 2026)
Fonte: XTB Research, 27.10.2026
Nas negociações pré-mercado nos EUA, as fabricantes de chips lideram hoje as valorizações: Broadcom +3,3%, Micron +2,6%, Intel +2,1%, AMD +1,6% e Nvidia +1,1%. A Microsoft (-0,6%) apresenta um desempenho inferior, enquanto aguarda a divulgação dos seus resultados financeiros do terceiro trimestre.
O otimismo foi também impulsionado pelos relatórios de resultados divulgados hoje por setores não tecnológicos.
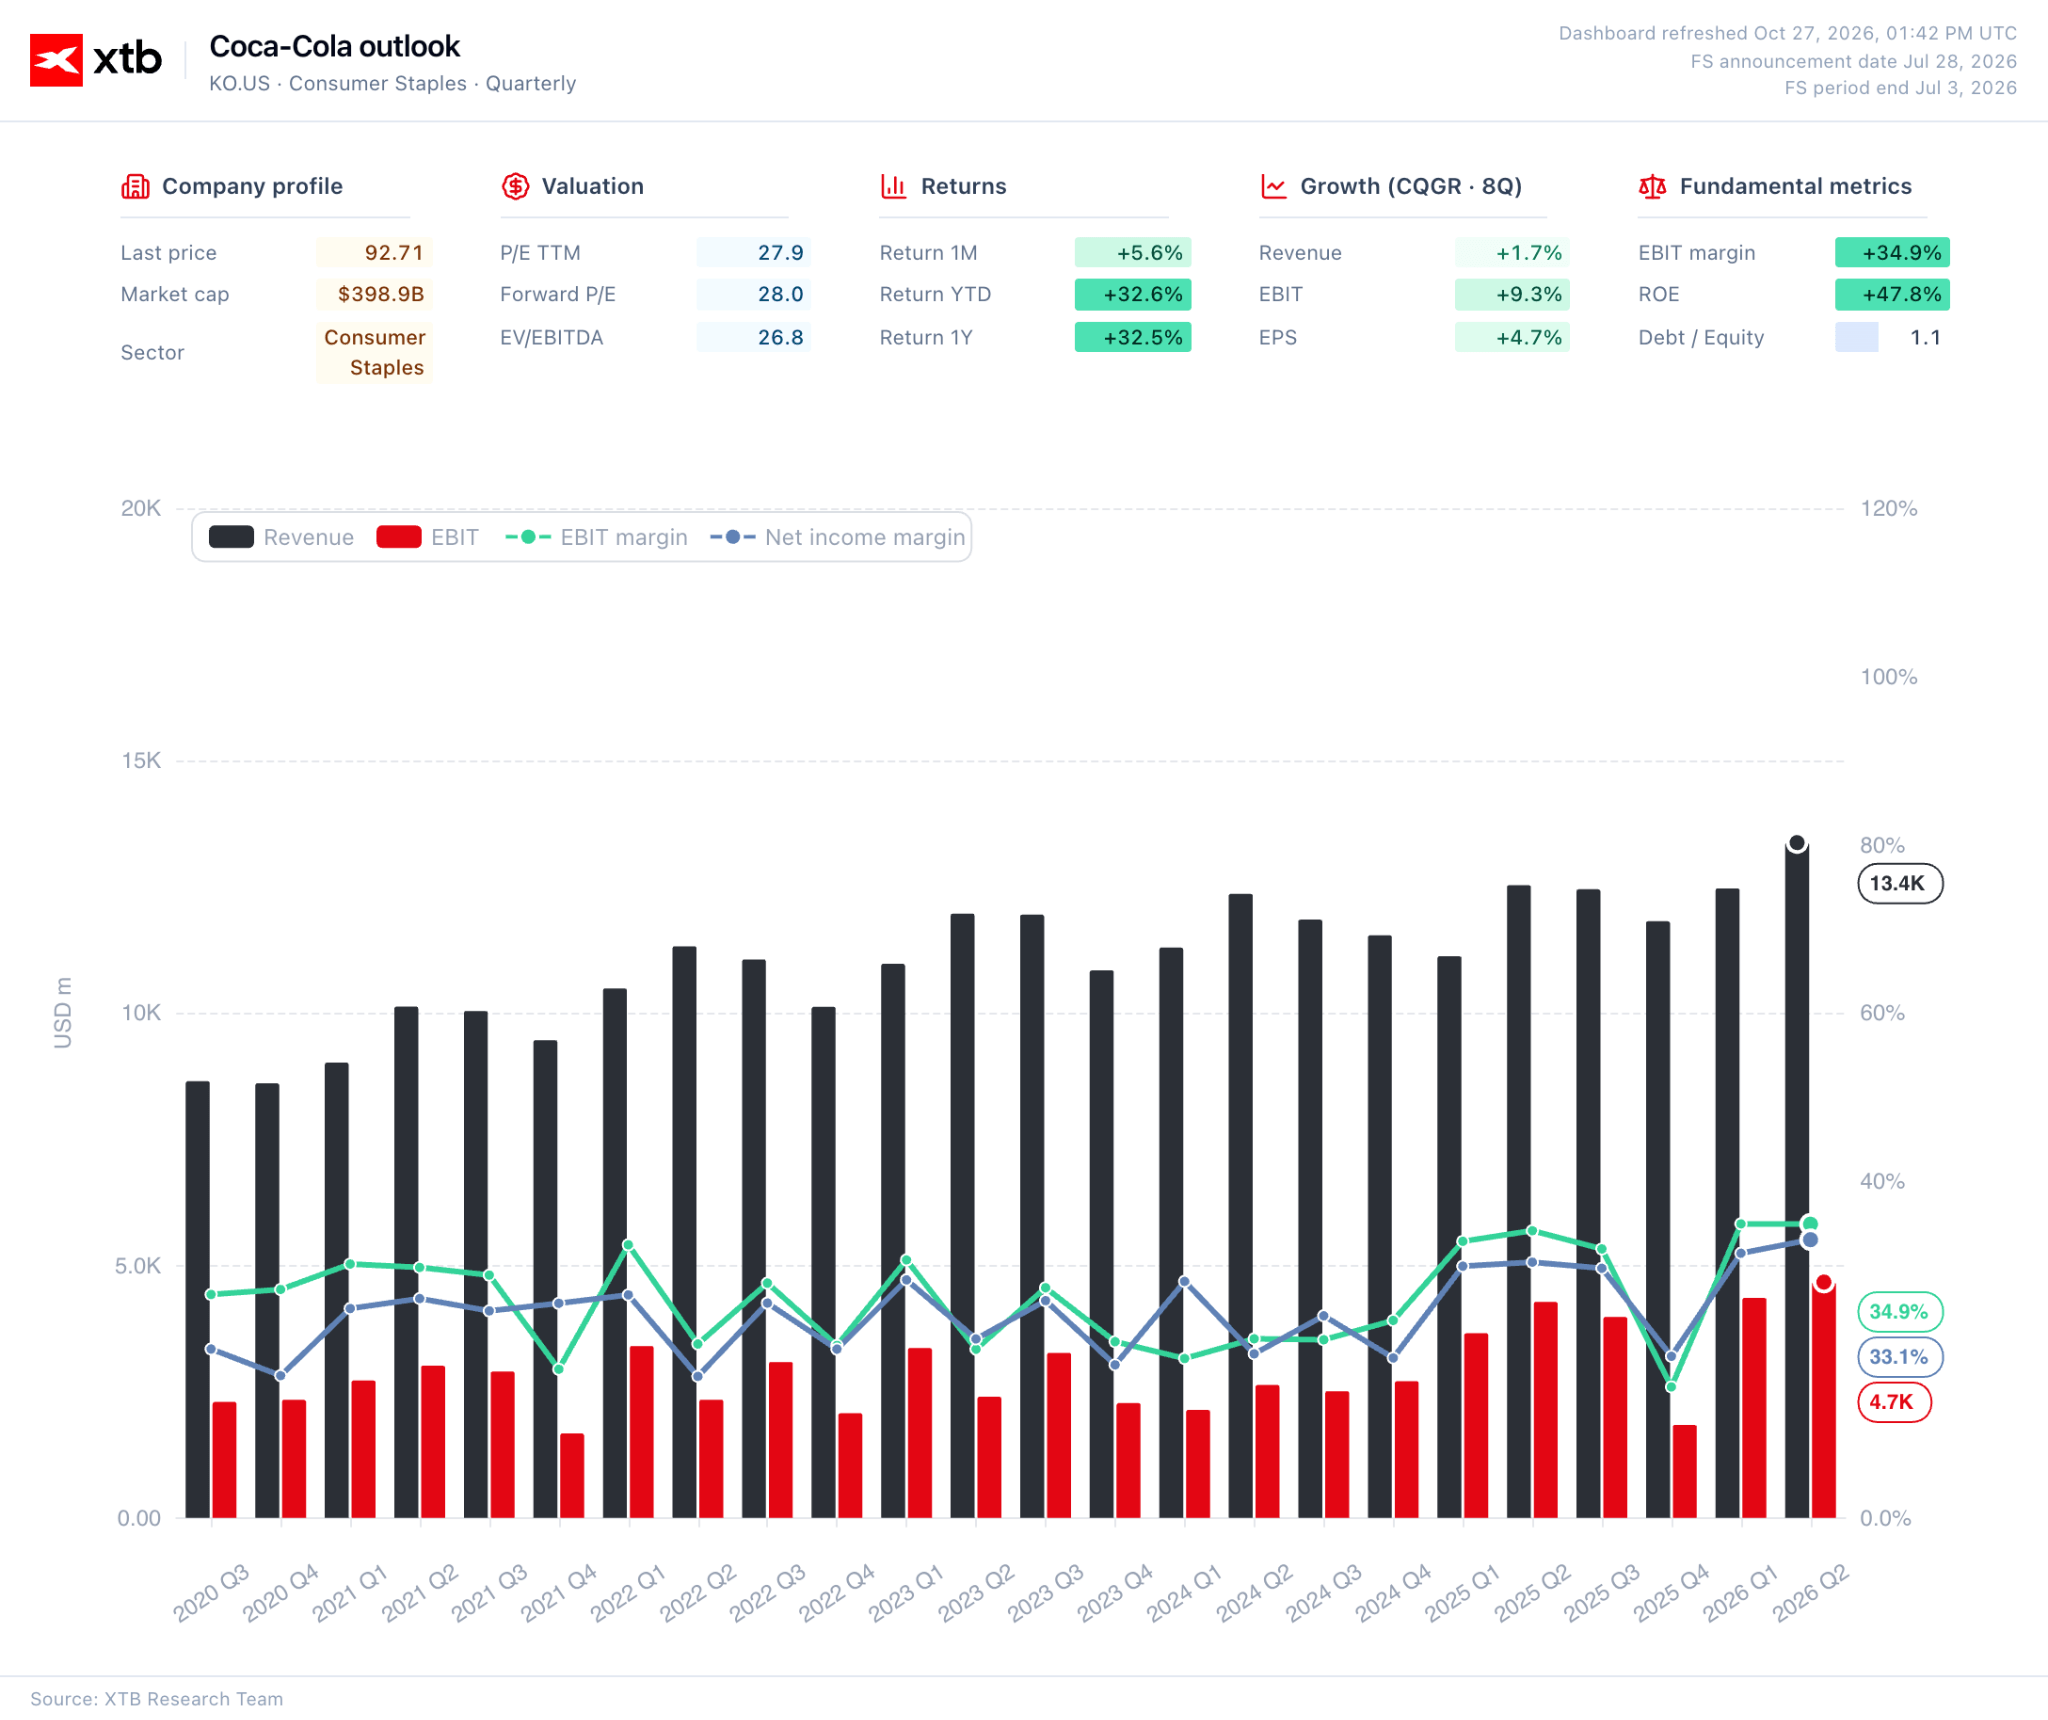
- A Coca-Cola aumentou a receita em 7%, para 13,4 mil milhões de dólares, enquanto o seu lucro por ação ajustado subiu 11%, para 0,91 dólares, apoiado por um aumento de 5% no volume de vendas global. A empresa também reviu em alta as suas previsões para o ano inteiro.
Figura 2: Perspetivas da Coca-Cola (2020 - 2026)
Fonte: XTB Research, 27.10.2026
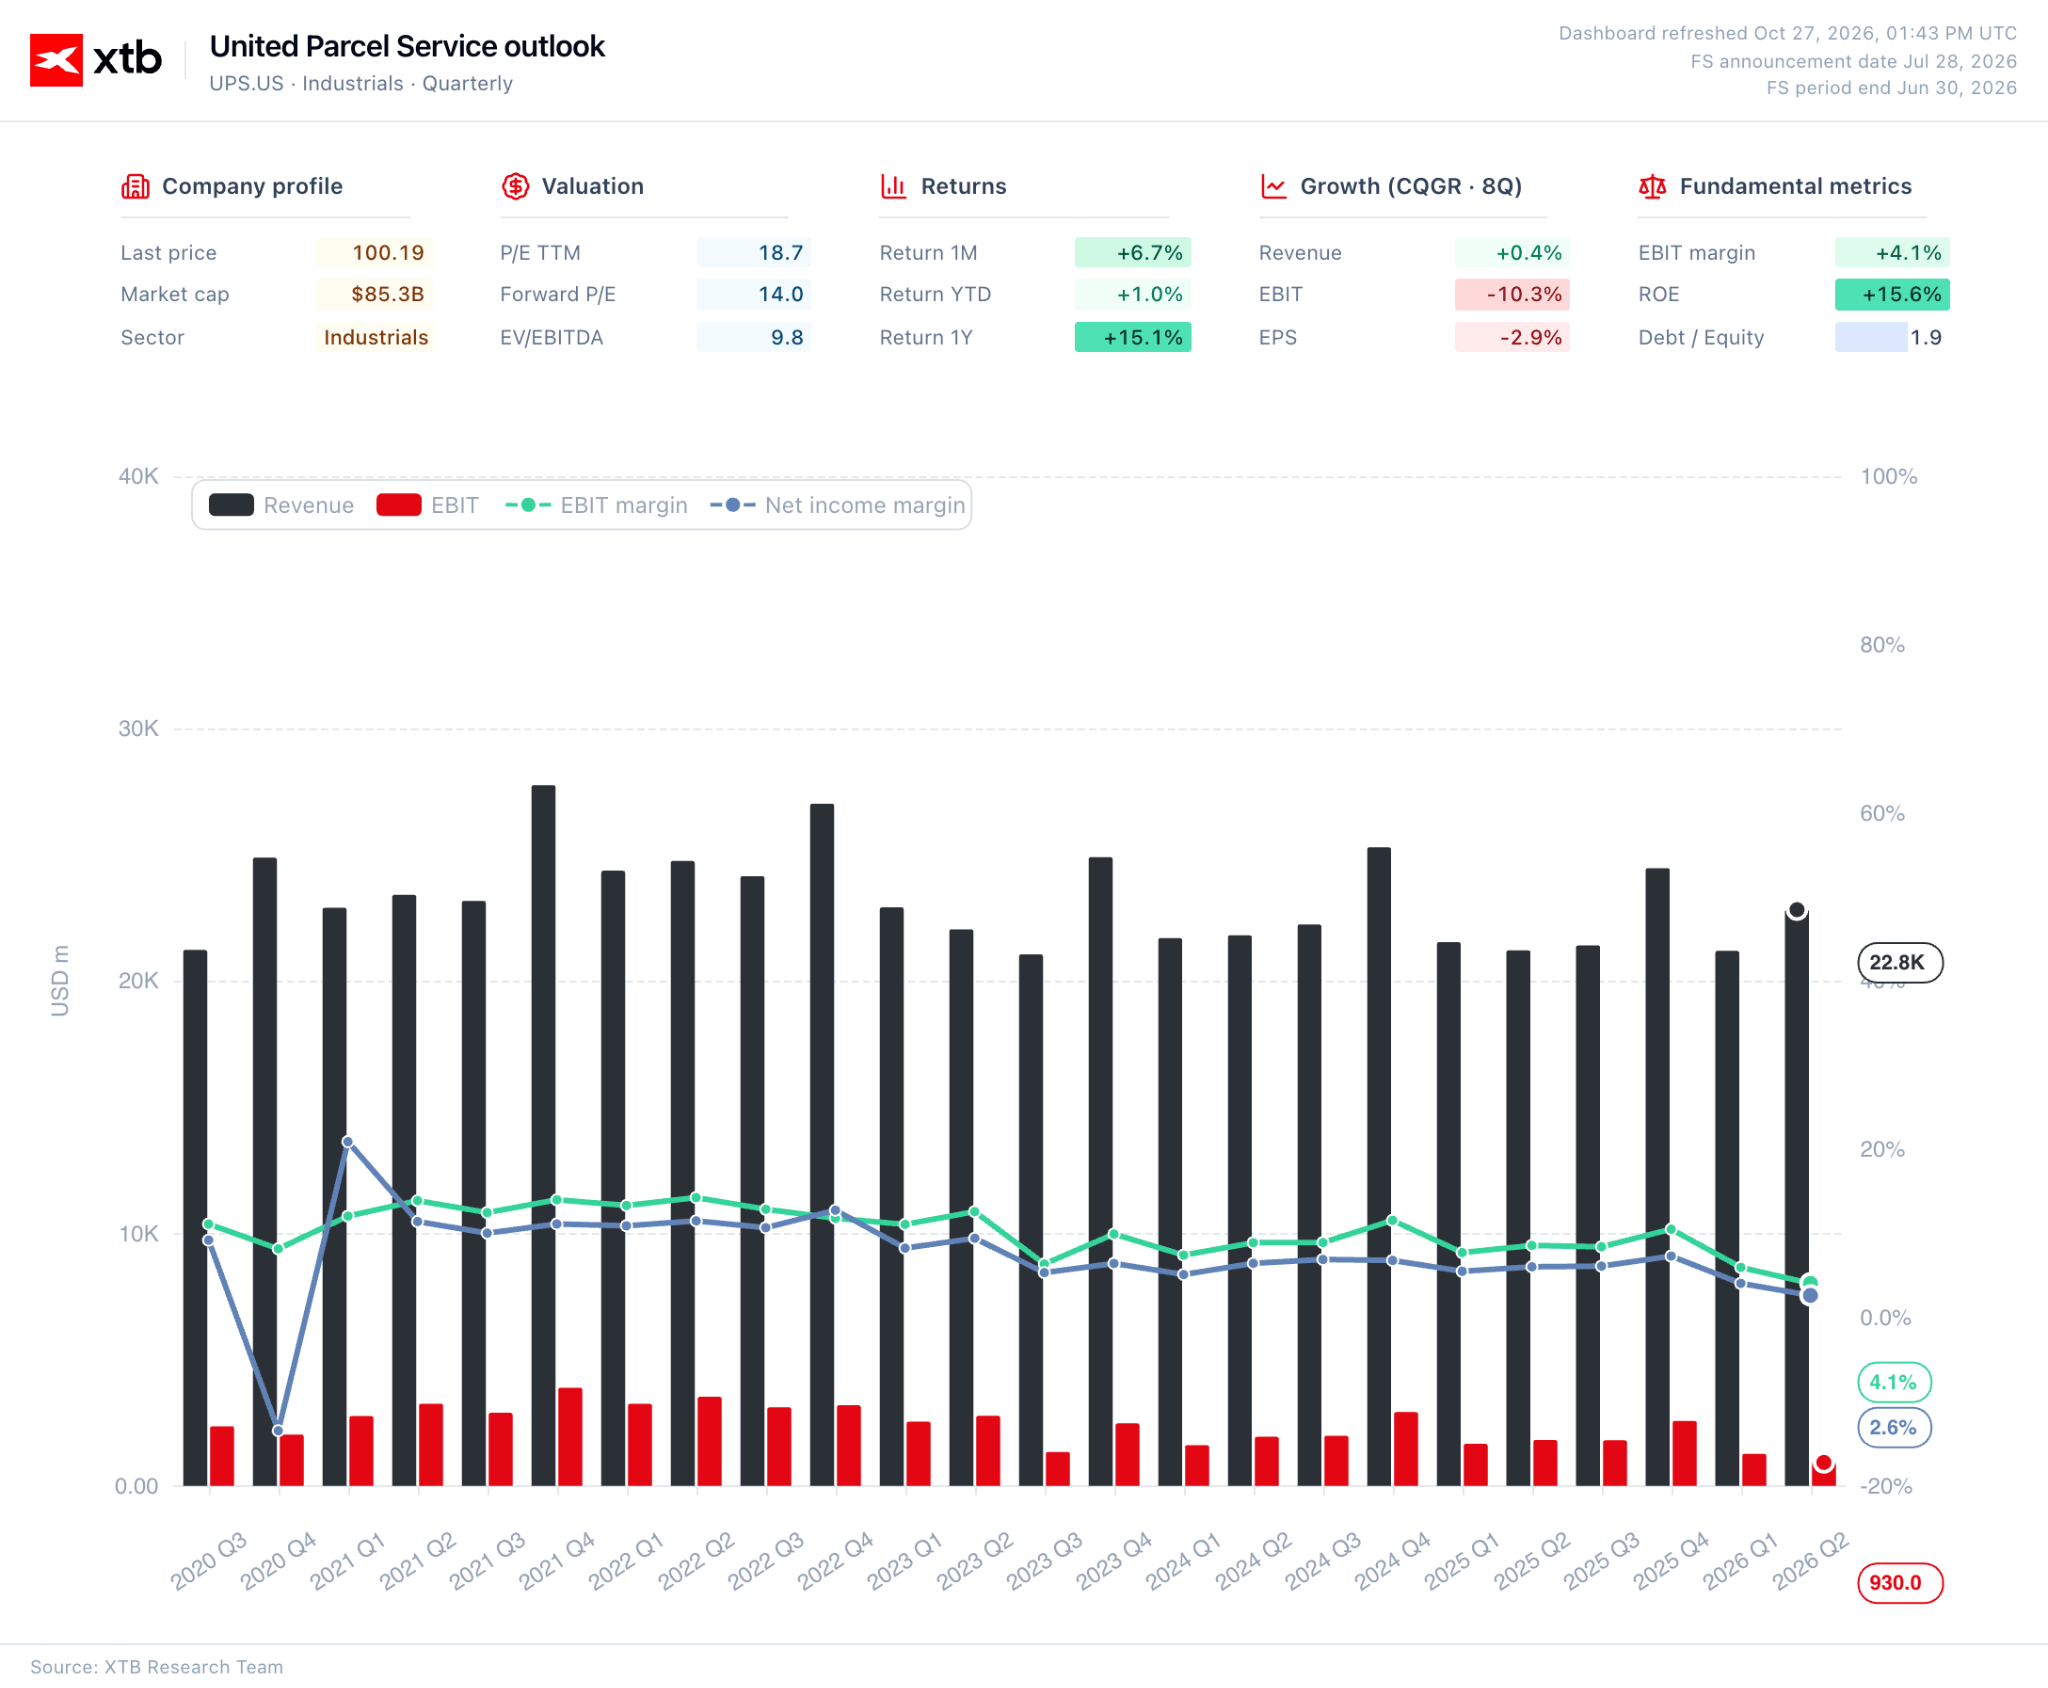
- Da mesma forma, a UPS, amplamente considerada um indicador da saúde do comércio e da economia, registou um crescimento das receitas de 6,7%, para 22,9 mil milhões de dólares, apresentou um resultado por ação ajustado de 1,69 dólares e, igualmente, reviu em alta as suas perspetivas antes do pico da época festiva.
Figura 3: Perspetivas da UPS (2020 - 2026)
Fonte: XTB Research, 27.10.2026
No entanto, o desempenho não foi uniformemente positivo em todos os setores.
- Na Europa, o HSBC desiludiu, uma vez que os lucros ficaram aquém das expectativas e o banco não conseguiu rever em alta a sua previsão de receitas líquidas de juros, apesar das taxas de juro elevadas, o que levou a uma queda do preço das ações de cerca de 6%.
- A Porsche teve um desempenho melhor (+4,1%), mantendo a rentabilidade apesar de uma nova queda nas vendas de veículos.
Matérias-primas energéticas
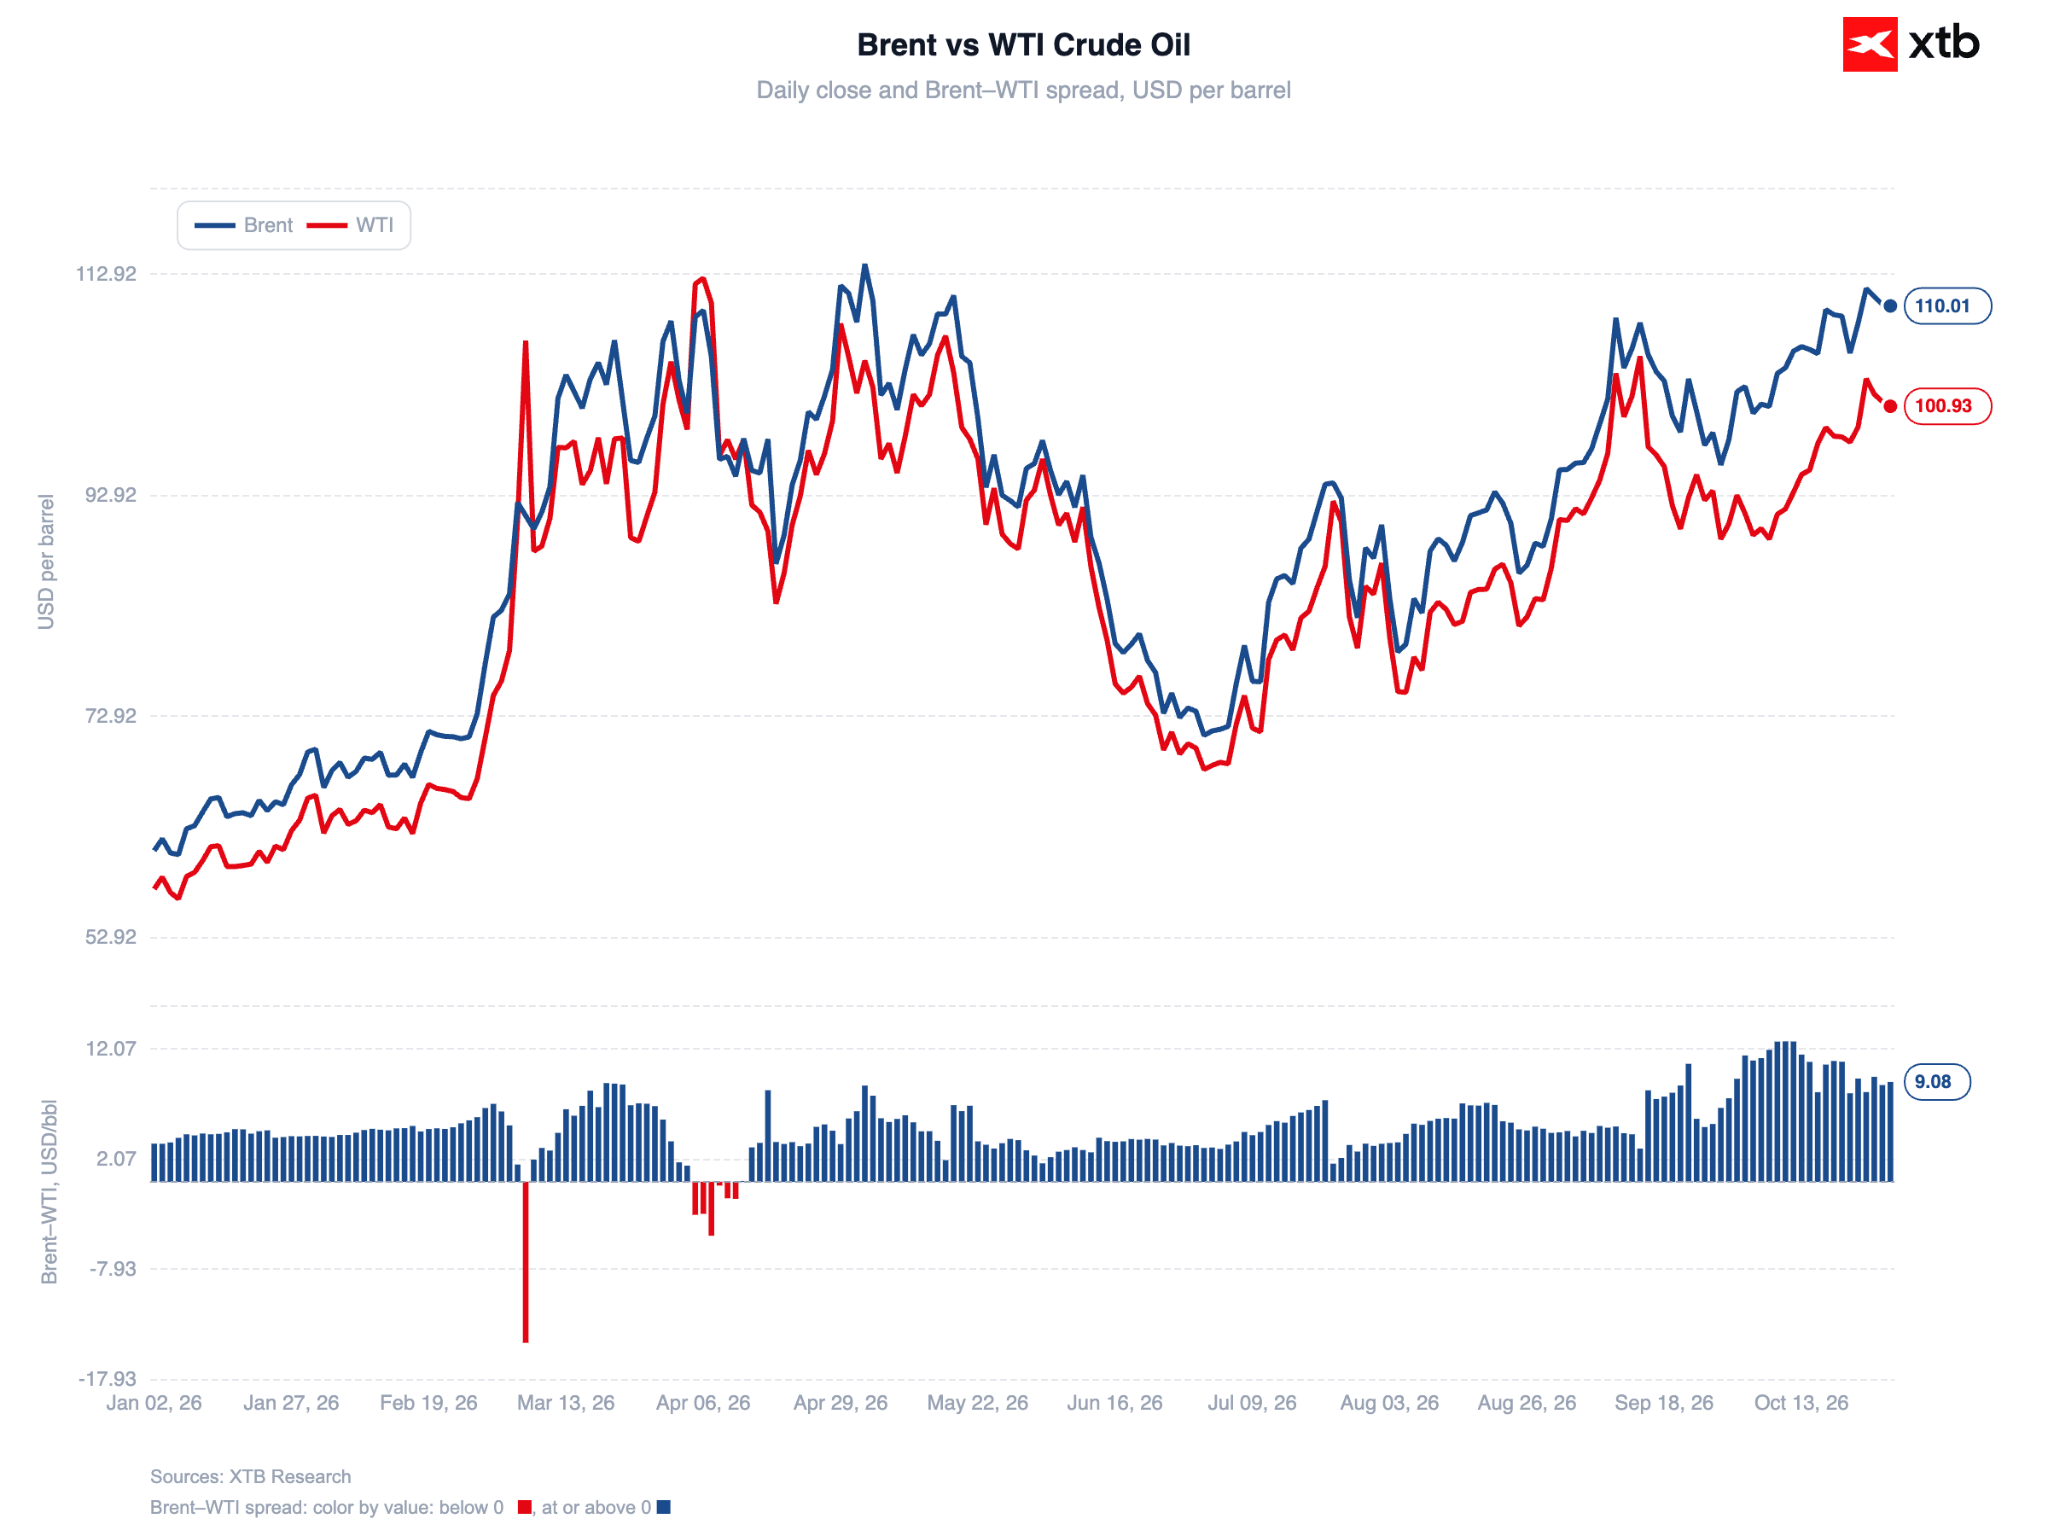
Num contexto de recuperação do mercado bolsista, o petróleo bruto mantém-se surpreendentemente estável hoje. O petróleo Brent (contrato de janeiro) mantém-se em cerca de 110 dólares por barril, registando uma ligeira descida de cerca de 0,6% na sequência dos recentes ganhos acentuados.
Figura 4: Petróleo Brent e WTI (2026)
Fonte: XTB Research, 27.10.2026
Esta ligeira retração pode ser atribuída a sinais diplomáticos iniciais e cautelosos: representantes da Arábia Saudita, do Paquistão e da Turquia deslocaram-se a Teerão para discutir o fim da guerra entre os EUA e o Irão. No entanto, as negociações não resultaram em nenhum avanço, tendo as partes concordado apenas em prosseguir as discussões, enquanto o Líder Supremo iraniano, Mojtaba Khamenei, reiterou as condições firmes do Irão.
Geopolítica
Em Israel, decorrem hoje as eleições, as primeiras desde o ataque do Hamas em outubro de 2023. As sondagens indicam uma disputa muito renhida entre o primeiro-ministro Benjamin Netanyahu e o antigo chefe das forças armadas, Gadi Eisenkot. O resultado poderá moldar a futura política de Israel na região, pelo que o mercado acompanhará de perto as sondagens à saída das urnas esta noite.



Resumo diário: A queda dos preços do petróleo e o prospeto da Anthropic impulsionam os mercados



Abertura da sessão americana: O pedido de registo da Anthropic e as negociações com o Irão sustentam o mercado
A Anthropic apresenta o prospeto antes da oferta pública inicial (IPO)

Gráfico do dia: O gás europeu cada vez mais próximo dos 100 EUR/MWh
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.