


O sentimento nos mercados globais está hoje fortemente dividido: as bolsas europeias (DAX, STOXX 600) estão a atingir novos máximos históricos, enquanto os futuros dos índices norte-americanos se encontram sob pressão na sequência de novas notícias relacionadas com a Nvidia. Os futuros do Nasdaq 100 registam uma descida de cerca de 0,6% e os futuros do S&P 500 perdem cerca de 0,3%, impulsionados principalmente pela queda de mais de 5% das ações da Nvidia nas negociações pré-mercado. Os sinais provenientes da Ásia são mistos (MSCI Ásia-Pacífico -0,8%, Nikkei 225 -0,7%, Hang Seng -1,3%), enquanto o índice de volatilidade VIX regista uma subida de cerca de 2%.
A Nvidia encontra-se no epicentro dos acontecimentos de hoje. De acordo com a Bloomberg, o conselho de administração da empresa está à procura de um sucessor para Jensen Huang, estando a empresa a colaborar com uma empresa de recrutamento externa para identificar candidatos a CEO. Isto surge na sequência de uma investigação sobre o caso amoroso de Huang com uma mulher acusada de espionagem a favor da China, bem como de outro escândalo envolvendo as relações amorosas de Jensen Huang, tornadas públicas pelo WSJ. No entanto, o mercado receia repercussões mais amplas para além do próprio preço das ações, que registam uma queda de cerca de 6% nas negociações pré-mercado. O assunto reveste-se também de uma dimensão geopolítica, pondo à prova a trégua comercial entre os EUA e a China, que deverá expirar em janeiro, enquanto senadores democratas exigem a preservação de documentos relativos às exportações de chips da Nvidia para a China. Ainda assim, não acreditamos que isto venha a comprometer a tendência da IA a longo prazo. Por enquanto, os concorrentes AMD, Broadcom e Alphabet estão a ganhar terreno. Dois negócios que se avizinham irão testar o apetite do mercado pela IA: a CoreWeave a angariar pelo menos 4 mil milhões de dólares através de um empréstimo de investimento e a oferta pública inicial da Anthropic, que registou uma procura várias vezes superior à oferta.
Os compradores dominam as bolsas europeias, com os índices a atingirem máximos históricos. O índice de referência alemão DAX ultrapassou a marca dos 27 000 pontos pela primeira vez na história (27 001 pontos), impulsionado pelo otimismo em torno do boom da IA e pelos sólidos resultados empresariais, com a Siemens a conferir grande força ao índice na sequência de lucros recorde. O panorama atual para o DAX é altamente favorável: a queda dos preços da energia, resultados trimestrais convincentes e as esperanças de uma recuperação económica sustentada estão a construir uma base cada vez mais sólida para uma recuperação no final do ano. Os dados macroeconómicos também estão a dar apoio: o conselho de conselheiros económicos do governo alemão elevou significativamente a sua previsão de crescimento do PIB para este ano para 1,3%, enquanto o PIB do Reino Unido cresceu 0,7% em termos trimestrais no terceiro trimestre, o seu ritmo mais rápido em dois anos e meio. O DAX está a valorizar cerca de 1,1%, e outros mercados regionais também estão a avançar: O CAC 40 francês registou uma subida de cerca de 0,5%, o FTSE 100 britânico subiu entre 0,2% e 0,3%, e tanto o Euro Stoxx 50 como o pan-europeu STOXX 600 estão a valorizar cerca de 0,5%, com o STOXX 600 a prolongar a sua série de ganhos para quatro sessões e a estabelecer novos recordes. O maior risco para o DAX continua a ser a situação da Nvidia, uma vez que os rumores em torno da procura do sucessor de Huang pesam sobre o sentimento do mercado.
Mercado cambial
- EURUSD: O par mantém-se estável (+0,03%), enquanto o índice do dólar norte-americano (DXY) regista uma ligeira descida para 102,8 pontos. Na ausência de um catalisador claro, o mercado aguarda as declarações dos responsáveis da Reserva Federal.
- GBPUSD: A libra esterlina também está a ser negociada de forma estável (-0,04%). Os dados sólidos do PIB do Reino Unido (+0,7% em termos trimestrais) não se traduziram numa recuperação significativa para a libra, mantendo o par numa faixa de consolidação estreita.
- USDJPY: A taxa de câmbio oscila ligeiramente abaixo do nível psicológico de 160, em torno de 159,68 (+0,01%), com pouca movimentação durante a sessão.
Mercado de Matérias-Primas
- Petróleo bruto: O Brent recua cerca de 0,3%, para 92,3 dólares por barril, enquanto o WTI desce aproximadamente 0,5%, para cerca de 86 dólares. O petróleo continua sob pressão devido ao abrandamento das tensões geopolíticas: os enviados dos EUA, Steve Witkoff e Jared Kushner, chegaram à Rússia para conversações com Vladimir Putin sobre o fim da guerra na Ucrânia, e o mercado está também a registar um tom mais moderado relativamente ao conflito no Médio Oriente, o que está a reduzir o prémio de risco geopolítico.
- Gás natural: os contratos europeus de gás natural estão a subir mais de 3%, para cerca de 89,6 €/MWh, enquanto o gás natural dos EUA registam uma subida de cerca de 0,5%, para 3,26 dólares. O mercado europeu está a subir devido a preocupações com o abastecimento à medida que o inverno se aproxima: os níveis de armazenamento da UE situam-se, alegadamente, em cerca de 72%, em comparação com uma média de cinco anos próxima dos 90%; os embarques de GNL através do Estreito de Ormuz continuam limitados; e a QatarEnergy prolongou a cláusula de força maior, pelo menos até ao final de dezembro.
- Ouro e prata: O ouro está a perder mais de 1%, caindo abaixo dos 3 950 dólares por onça, enquanto a prata registou uma descida superior a 1%, para cerca de 51 dólares. Os metais preciosos continuam sob pressão devido ao aumento das taxas de rendibilidade dos títulos do Tesouro dos EUA (com a taxa de rendibilidade a 2 anos perto dos 4,75%) e às expectativas de uma postura mais restritiva da Reserva Federal, enquanto a prata é ainda mais prejudicada pela onda de vendas de ações do setor tecnológico.
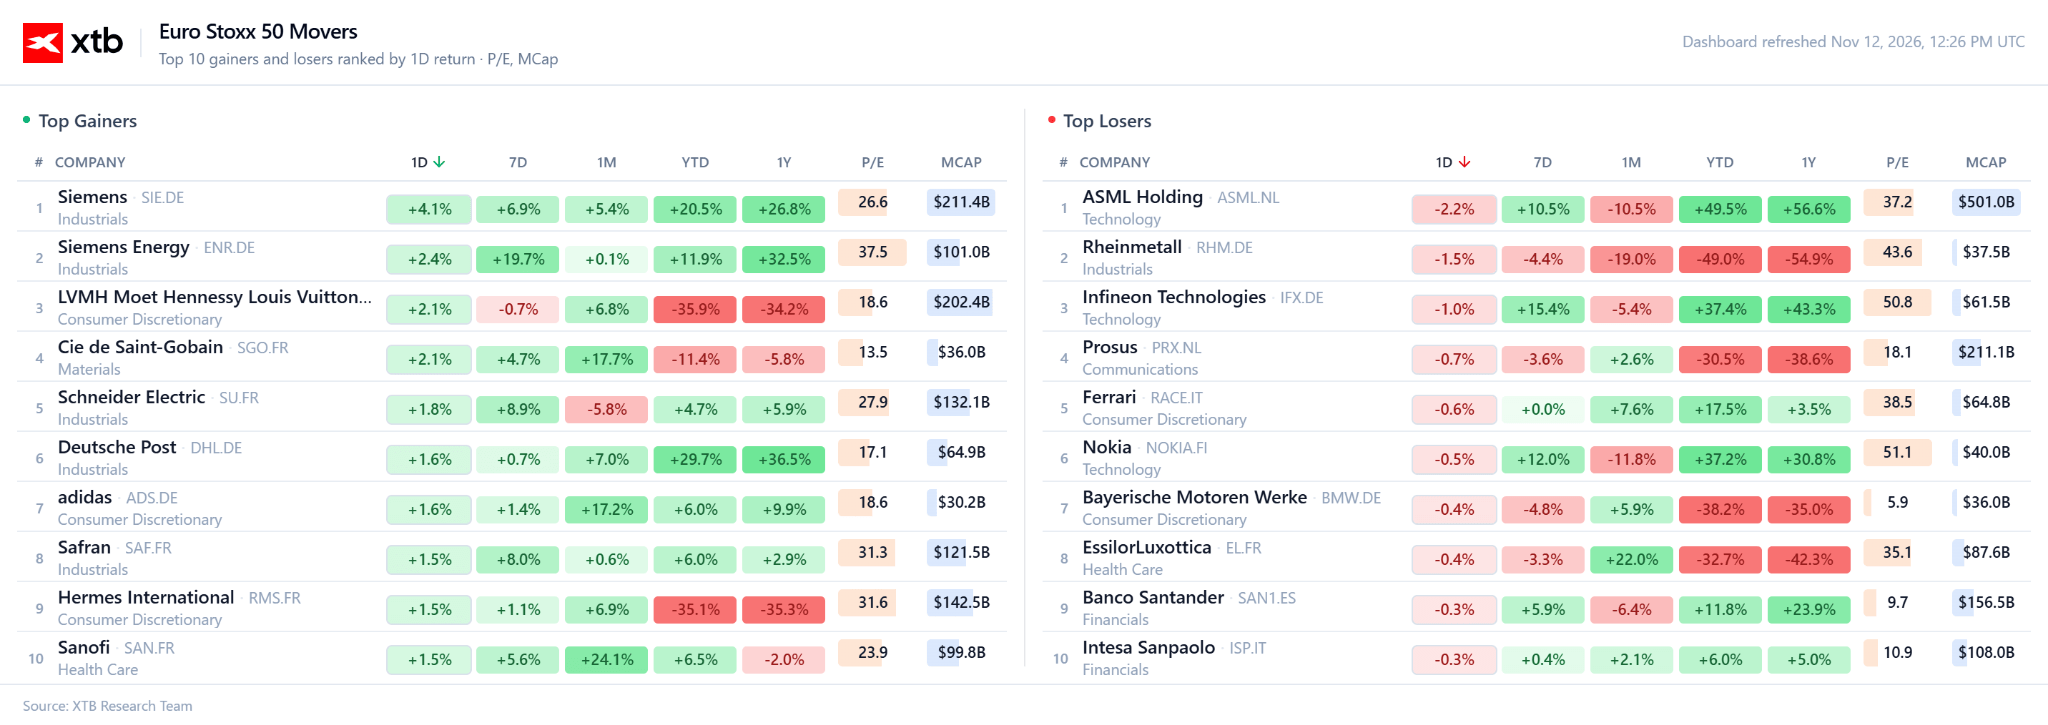
Maiores ganhos:
- Siemens AG (SIE.DE): A empresa lidera os ganhos na sequência de resultados anuais recorde. O lucro industrial do 4.º trimestre aumentou 22%, para 3,89 mil milhões de euros, e as encomendas na área de Smart Infrastructure registaram um aumento de 40%, graças a contratos com operadores de centros de dados. A Siemens elevou também a sua meta de crescimento de vendas a médio prazo para 7–11% ao ano. Isto serve de contraponto à correção da Nvidia, demonstrando que continuam a surgir encomendas concretas para infraestruturas de IA. (+2,8%)
- LVMH (MC.FR): A recuperar dos seus níveis mais baixos desde 2020, uma vez que o setor do luxo se encontra na sua avaliação mais baixa da última década, após uma série de resultados dececionantes. No entanto, esta evolução é impulsionada, em grande parte, pela rotação do mercado, uma vez que os fundamentos (procura mais fraca na China e nos EUA) permanecem inalterados. (Ações com subida superior a 2%)
- Hermès (RMS.FR): A acompanhar a tendência de alta do setor em geral. A empresa está a recuperar parte das perdas registadas após a divulgação dos resultados de outubro, altura em que as ações caíram quase 5%, beneficiando da rotação de capital das ações tecnológicas para as do setor de consumo.
Maiores perdas:
- ASML Holding (ASML.NL): Depende indiretamente do ciclo de despesas de capital em IA, o que significa que a incerteza em torno da Nvidia — o elo central desse ecossistema — está a afetar toda a cadeia de abastecimento de chips. (Ações em queda de 2%)
- Nokia Oyj (NOKIA.FI): A Nvidia detém uma participação de cerca de 2,9% na empresa e colabora com ela na área da IA-RAN, pelo que as dificuldades da Nvidia estão a pesar na narrativa em torno da Nokia. A pressão é agravada pelas preocupações com os fluxos de caixa e os custos de reestruturação, que fizeram com que as ações caíssem quase 10% na sequência dos resultados do terceiro trimestre. (Ações em queda de ~1,5%)
- Infineon Technologies AG (IFX.DE): A fabricante de chips está a cair a par do setor dos semicondutores em geral. Fornece componentes de alimentação para servidores de IA, levando o mercado a antecipar o risco de um abrandamento na cadeia de abastecimento da Nvidia. O contraste com a Siemens mostra que os investidores estão hoje a penalizar as ações ligadas ao sentimento em torno da IA, ao mesmo tempo que recompensam aquelas apoiadas por encomendas concretas.
Na agenda de hoje: dados semanais dos pedidos iniciais de subsídio de desemprego nos EUA às 14h30.


🚨US100 sob pressão


Gráfico do dia: Iene retoma a descida à medida que os riscos de intervenção aumentam

Destaques da manhã (12.11.2026)

Calendário Económico: PIB do Reino Unido, série de discursos da Reserva Federal e pressões inflacionistas no Japão
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.