


O Índice MSCI All Country World, que acompanha empresas de grande e média capitalização em mais de 40 países, regista uma queda pela sétima sessão consecutiva, a sua mais longa série de perdas desde setembro de 2023. A onda de vendas começou inicialmente nas ações relacionadas com a IA, mas hoje está a alastrar-se a todo o mercado.
A estreia em bolsa da Anthropic, cujas ações subiram 17% na quinta-feira, não conseguiu travar as quedas. Hoje, as ações da empresa estão a registar uma queda de cerca de 10% nas negociações pré-mercado.
Mercado de ações
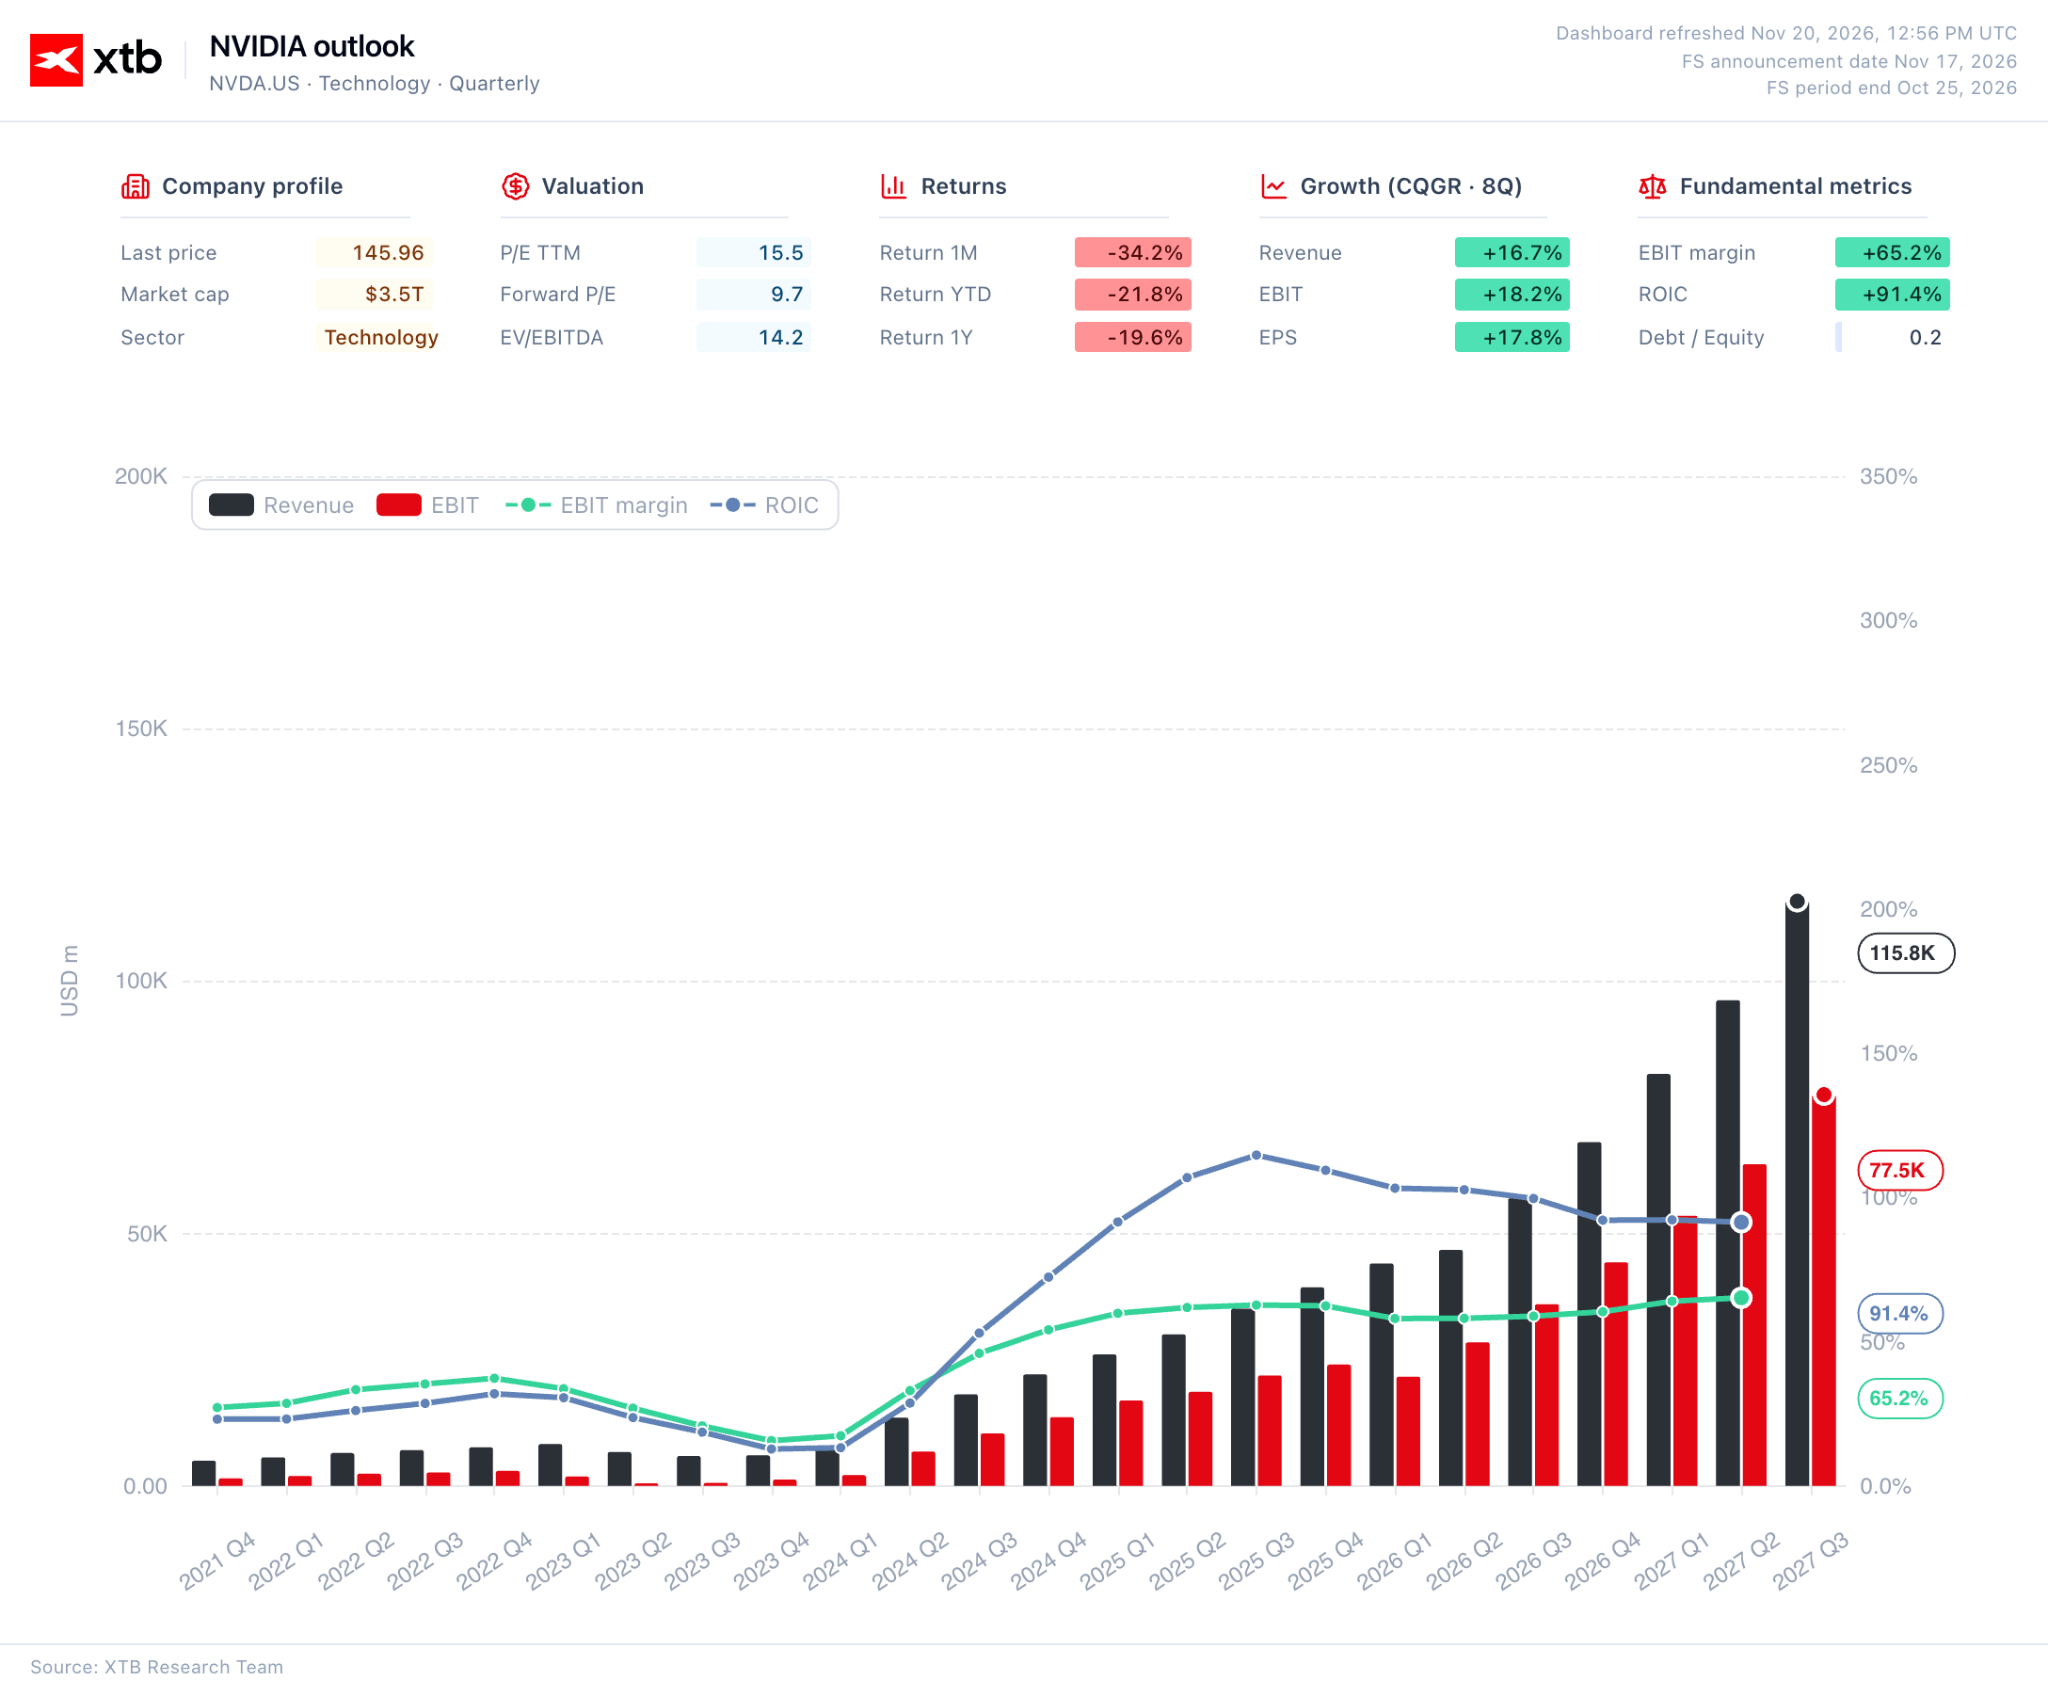
O principal fator por trás da deterioração do sentimento continua a ser um ceticismo crescente em relação às avultadas somas que estão a ser investidas na inteligência artificial e quanto ao momento em que esses investimentos começarão a gerar rendimentos. A isto acresce a preocupação de que todo o ecossistema da IA dependa excessivamente do financiamento circular. A Nvidia, que até agora tem impulsionado o crescimento de muitas empresas de IA em fase inicial, poderá afastar-se deste papel na sequência da saída de Jensen Huang, o que poderá enfraquecer a procura por capacidade computacional. Os custos de financiamento também estão a aumentar: a SpaceX emitiu 32 mil milhões de dólares em obrigações esta semana, com uma parte a render mais de 8%.
Figura 1: Nvidia Dashboard (2021–2026)
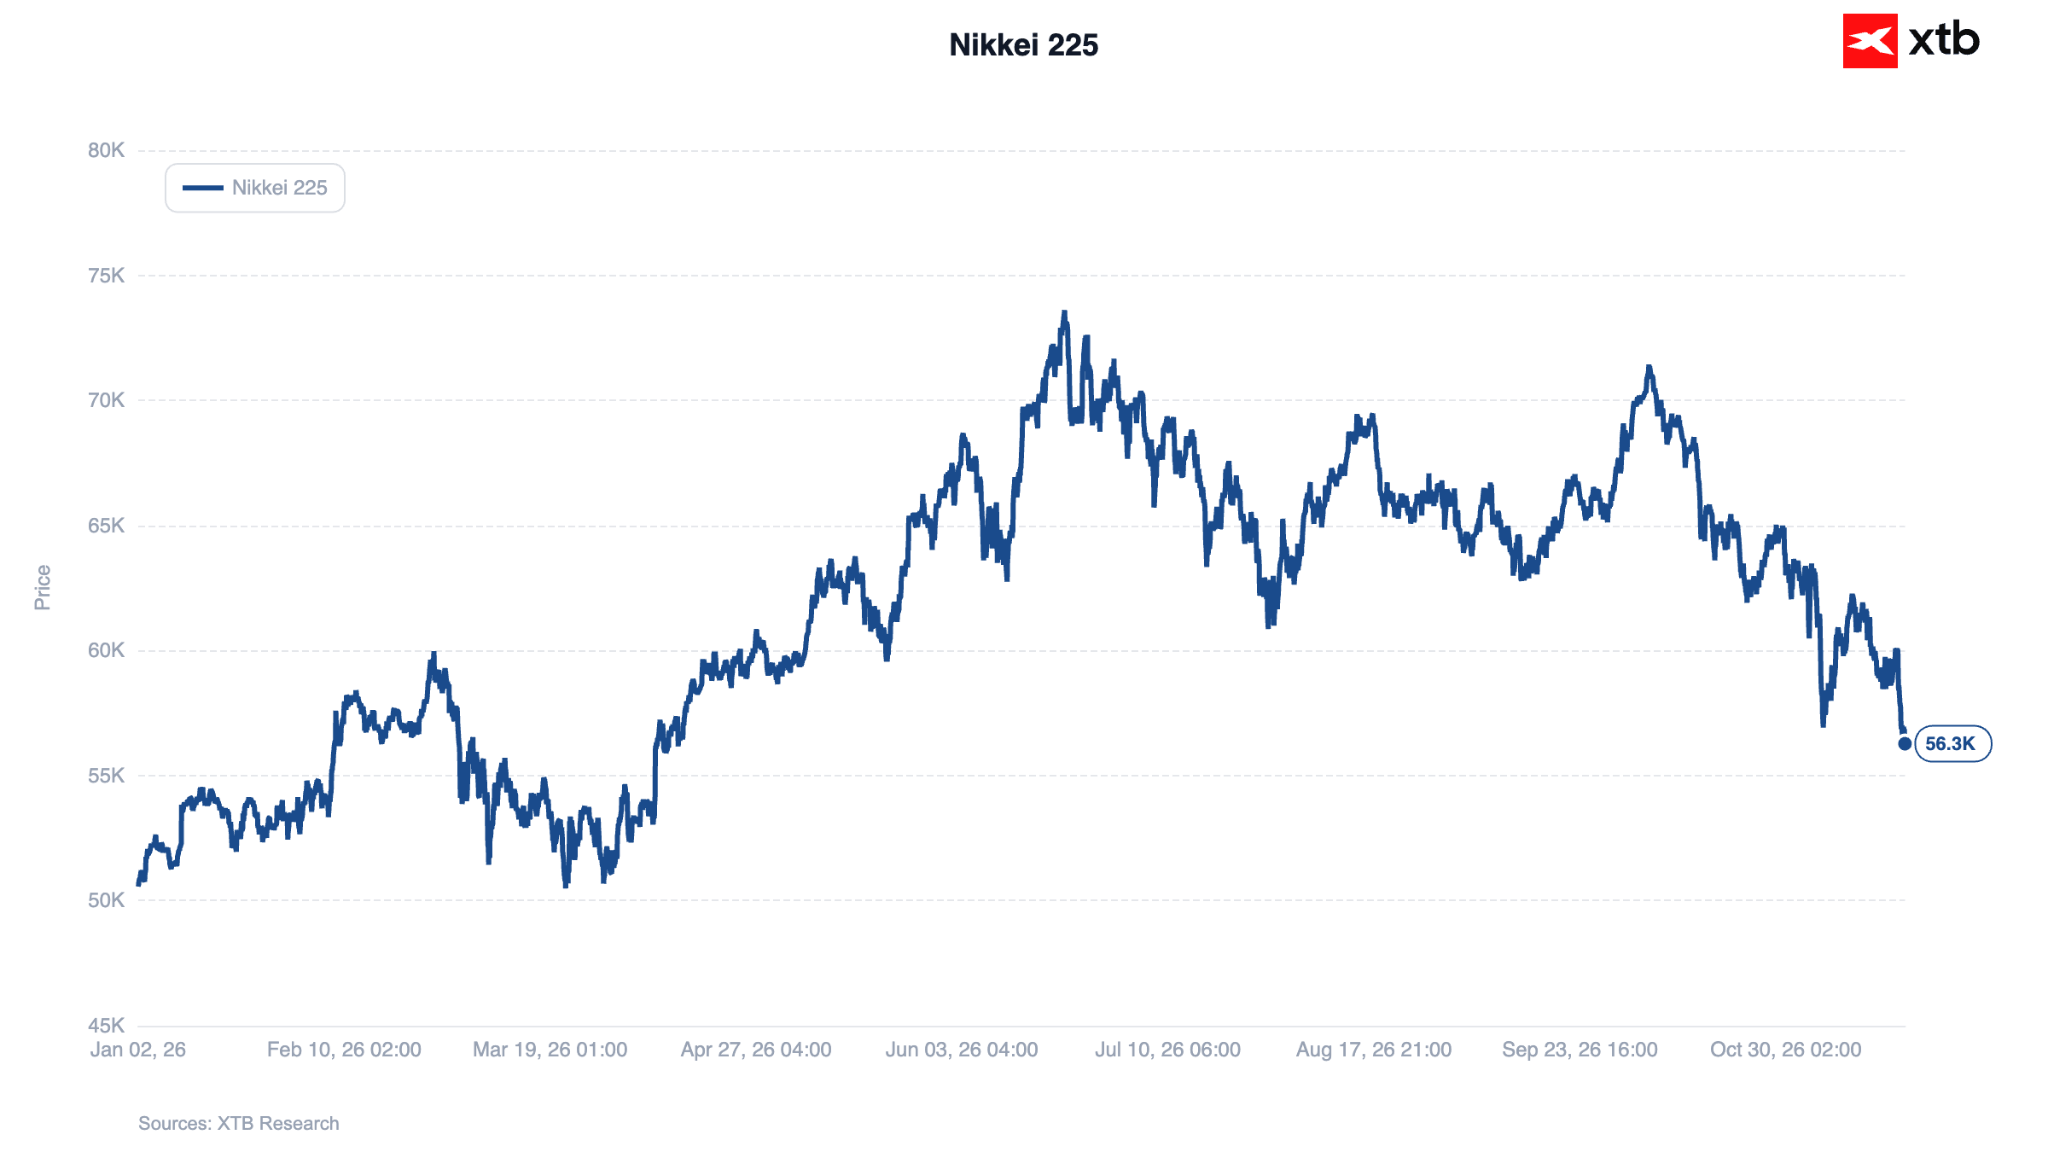
As perdas de ontem alastraram-se aos mercados asiáticos, afetando particularmente as economias fortemente dependentes dos fabricantes de semicondutores. Tanto o KOSPI coreano como o Nikkei 225 japonês registaram hoje quedas superiores a 5%. A SoftBank, um dos principais acionistas da OpenAI, registou uma queda de quase 15%.
Figura 2: Nikkei 225 (2026)
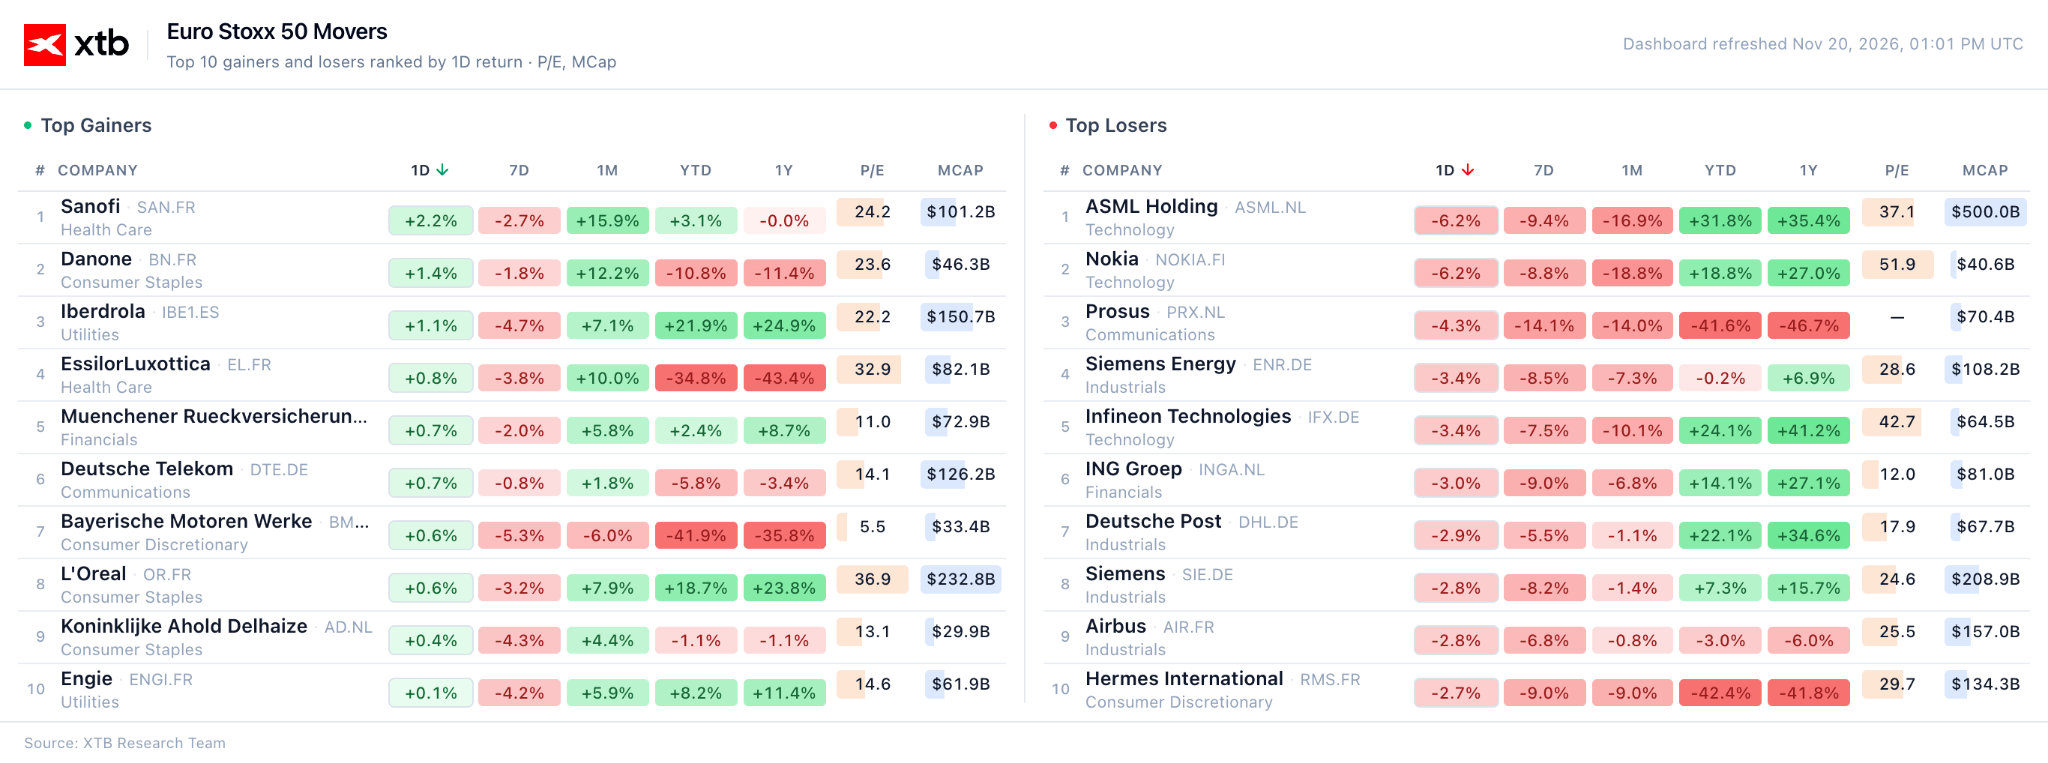
As perdas em toda a Europa são igualmente substanciais. O WIG20 da Polónia registou uma queda de 3,3%. O DAX da Alemanha caiu 2%, igualando a descida observada no FTSE MIB da Itália. O índice pan-europeu Euro Stoxx 600 registou uma descida de 1,5%.
Figura 3: Ações em alta e em baixa no Euro Stoxx 50 (20.11.2026)
Os índices norte-americanos também estão a registar perdas nas transações pré-mercado. O Nasdaq 100 registou a queda mais acentuada, desvalorizando-se em mais de 1,5%. As ações dos setores do «chiptuning» e da IA, tais como a AMD, a Micron, a Intel e a Intuit, continuam a ser as que mais perdem valor. A Apple registou ganhos modestos na sequência de notícias de que a empresa poderá estar a trabalhar no seu próprio agente de IA proprietário.
Mercado de dívida
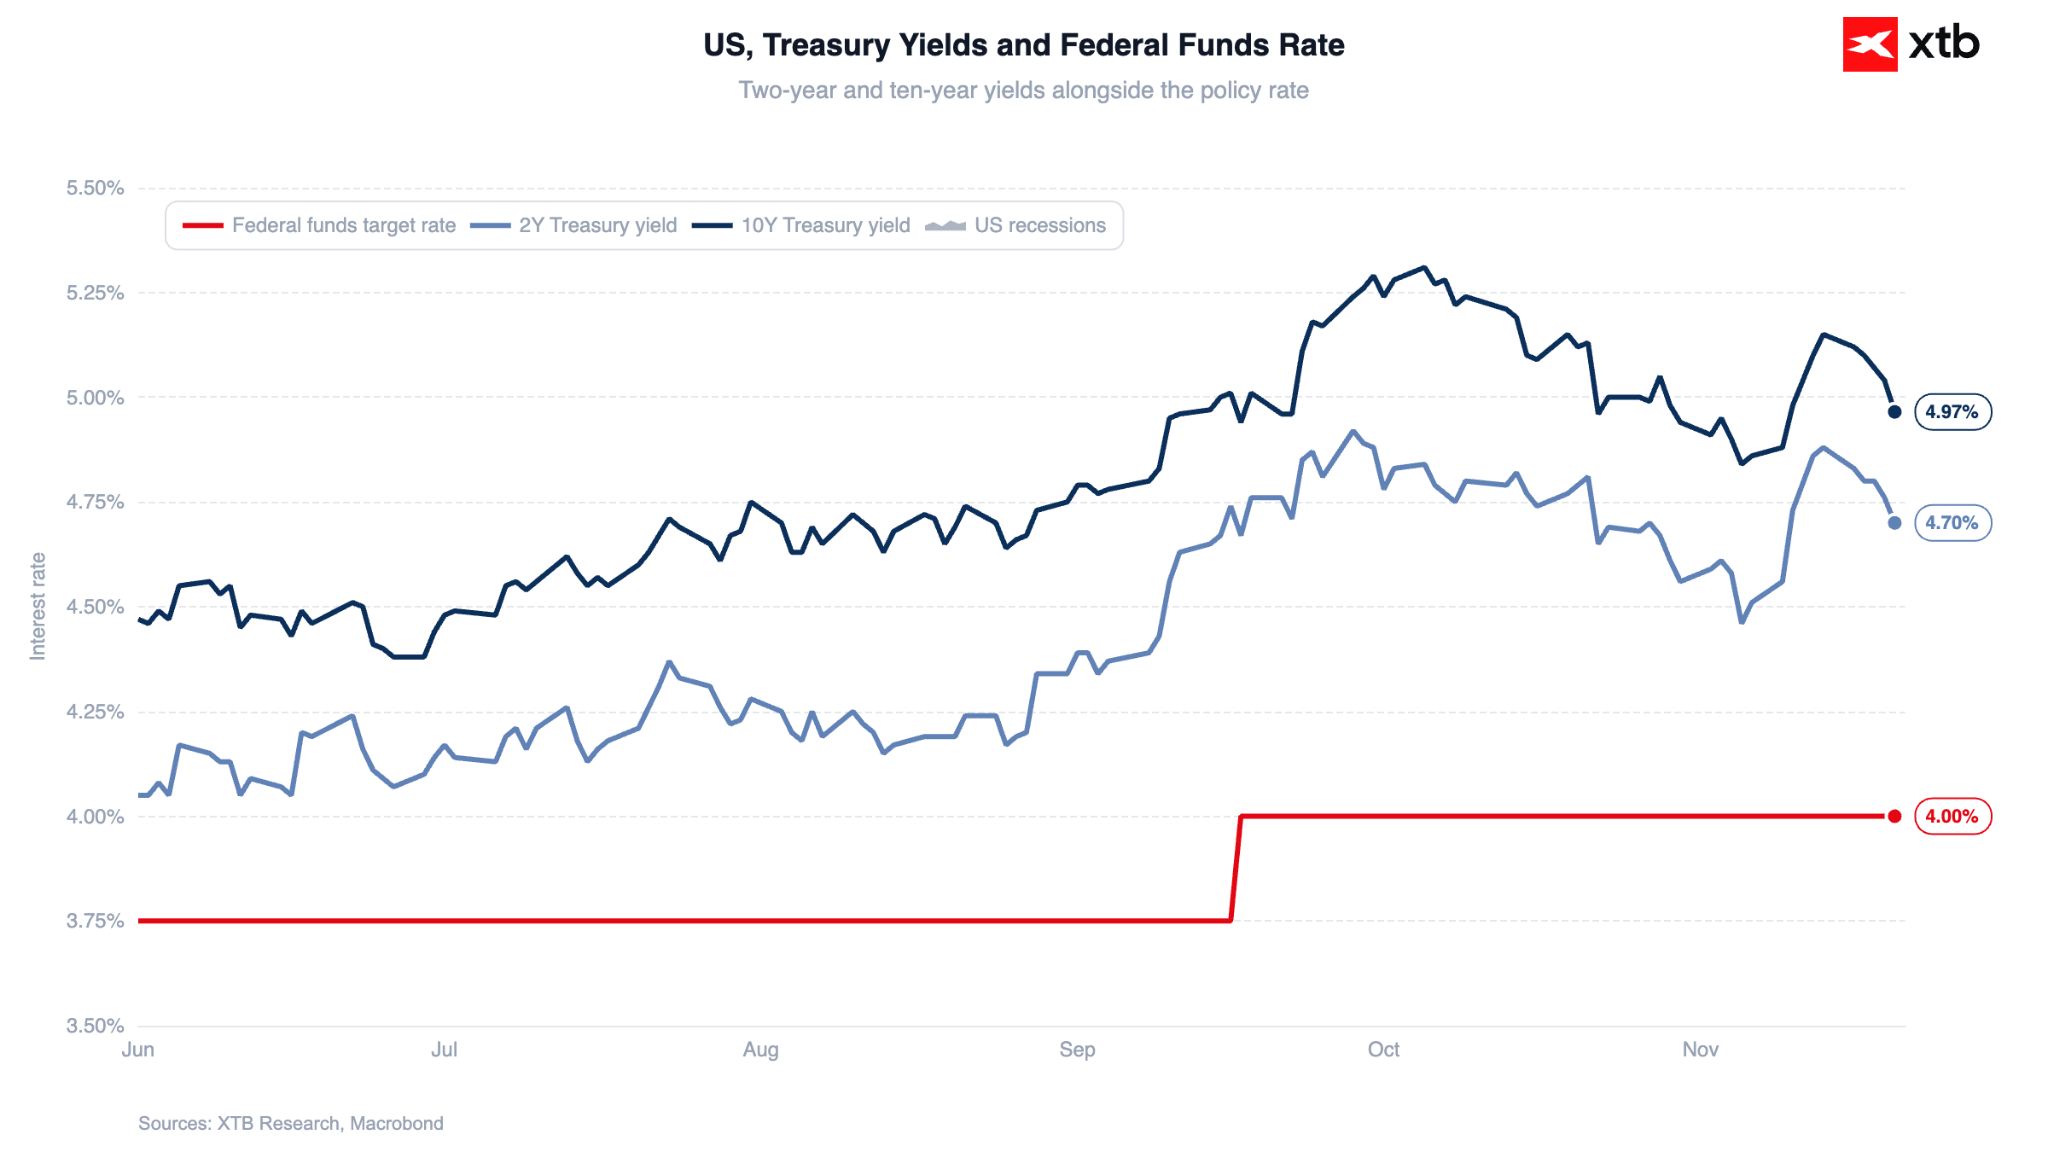
A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos desceu abaixo dos 5%, pondo fim a uma sequência de 27 dias acima desse limiar. As taxas de rendibilidade a dois anos caíram 12 pontos base esta semana, registando a sua queda semanal mais acentuada desde agosto de 2025 (situando-se atualmente em cerca de 4,71%). O capital parece estar a migrar das ações para as obrigações do Estado, consideradas um porto seguro.
Figura 4: Rendimentos dos títulos do Tesouro dos EUA (06.2026–11.2026)
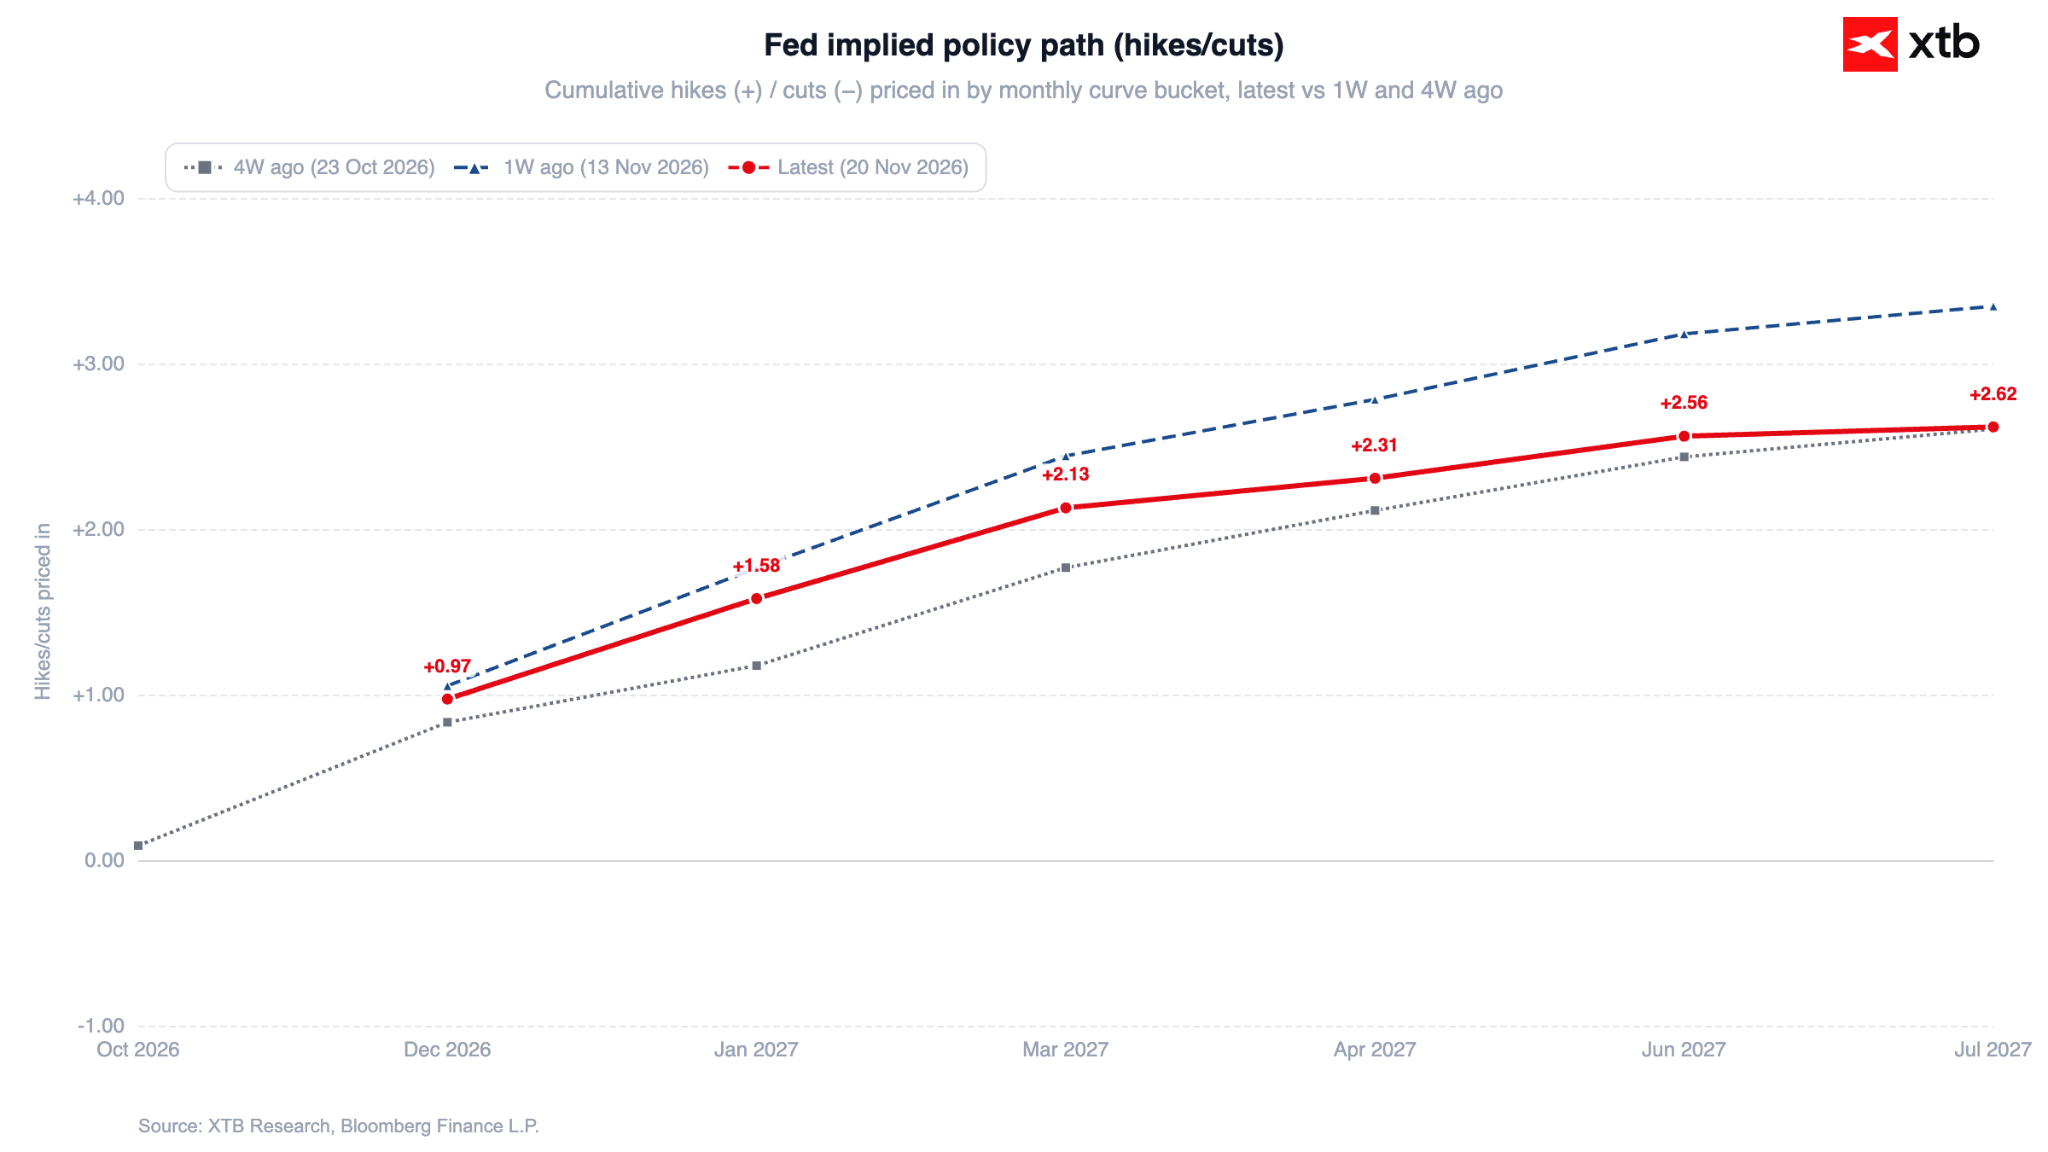
Um aumento das taxas de juro pelo Fed em dezembro continua a estar totalmente descontado pelos mercados. No entanto, os investidores têm vindo a reduzir as suas apostas numa continuação do aperto monetário agressivo nos próximos meses.
Figura 5: Trajetória da política do Fed implícita nos mercados (2026–2027)
Matérias-primas energéticas
O petróleo bruto Brent está atualmente a ser negociado a pouco menos de 90 dólares por barril, enquanto o WTI se situa em cerca de 82 dólares (para os contratos de fevereiro, após os rollovers). O petróleo regista a sua terceira descida semanal consecutiva. Desde o início do mês, os preços caíram mais de 20%.
Figura 6: Petróleo bruto Brent e WTI (2026)
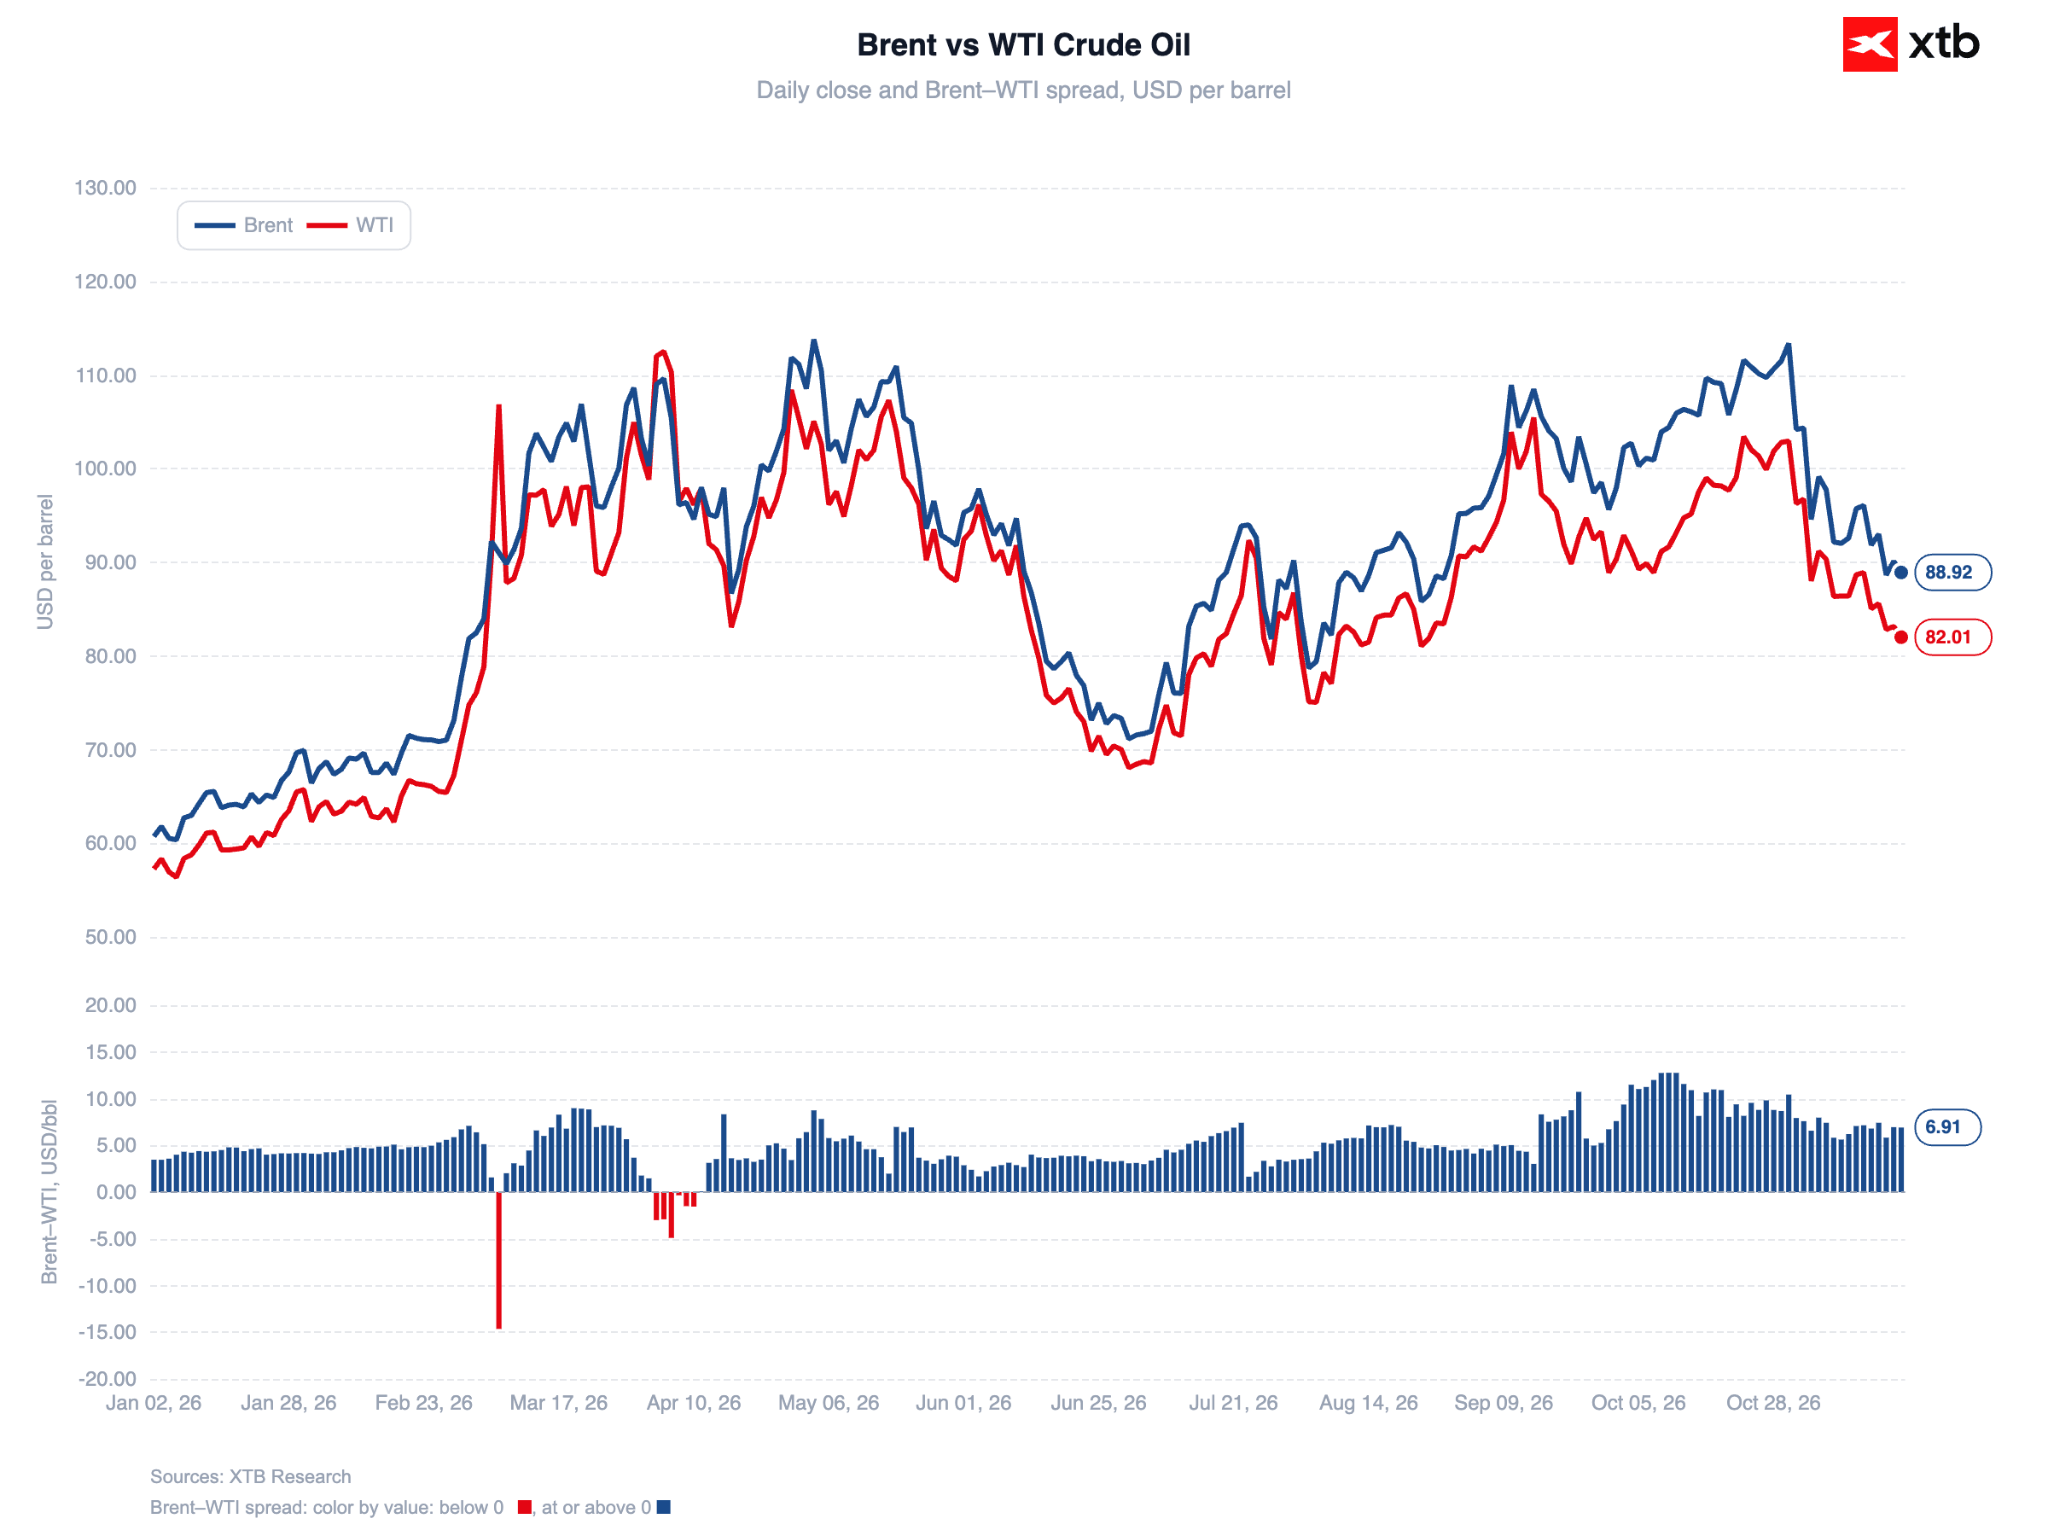
A oferta excessiva está a impulsionar a queda. A Agência Internacional de Energia prevê um excedente de cerca de 2 milhões de barris por dia para este trimestre. As notícias sobre incidentes armados no Médio Oriente não conseguiram travar a queda dos preços do petróleo.
Trump afirmou que não tem pressa em tomar uma decisão sobre o Irão, enquanto o Secretário da Energia dos EUA reiterou que os fluxos de transporte marítimo através do Estreito de Ormuz se mantêm em níveis recorde.
Metais Preciosos
O ouro desceu abaixo dos 3 600 dólares por onça, tendo atingido brevemente os 3 515 dólares na sexta-feira, o seu nível mais baixo desde setembro de 2025. O metal registou uma queda de quase 9 % esta semana, registando o seu pior desempenho semanal desde março. A prata, a ser negociada a cerca de 42 dólares por onça, registou uma queda de quase 14 % na semana.
Figura 7: Ouro (2025–2026)
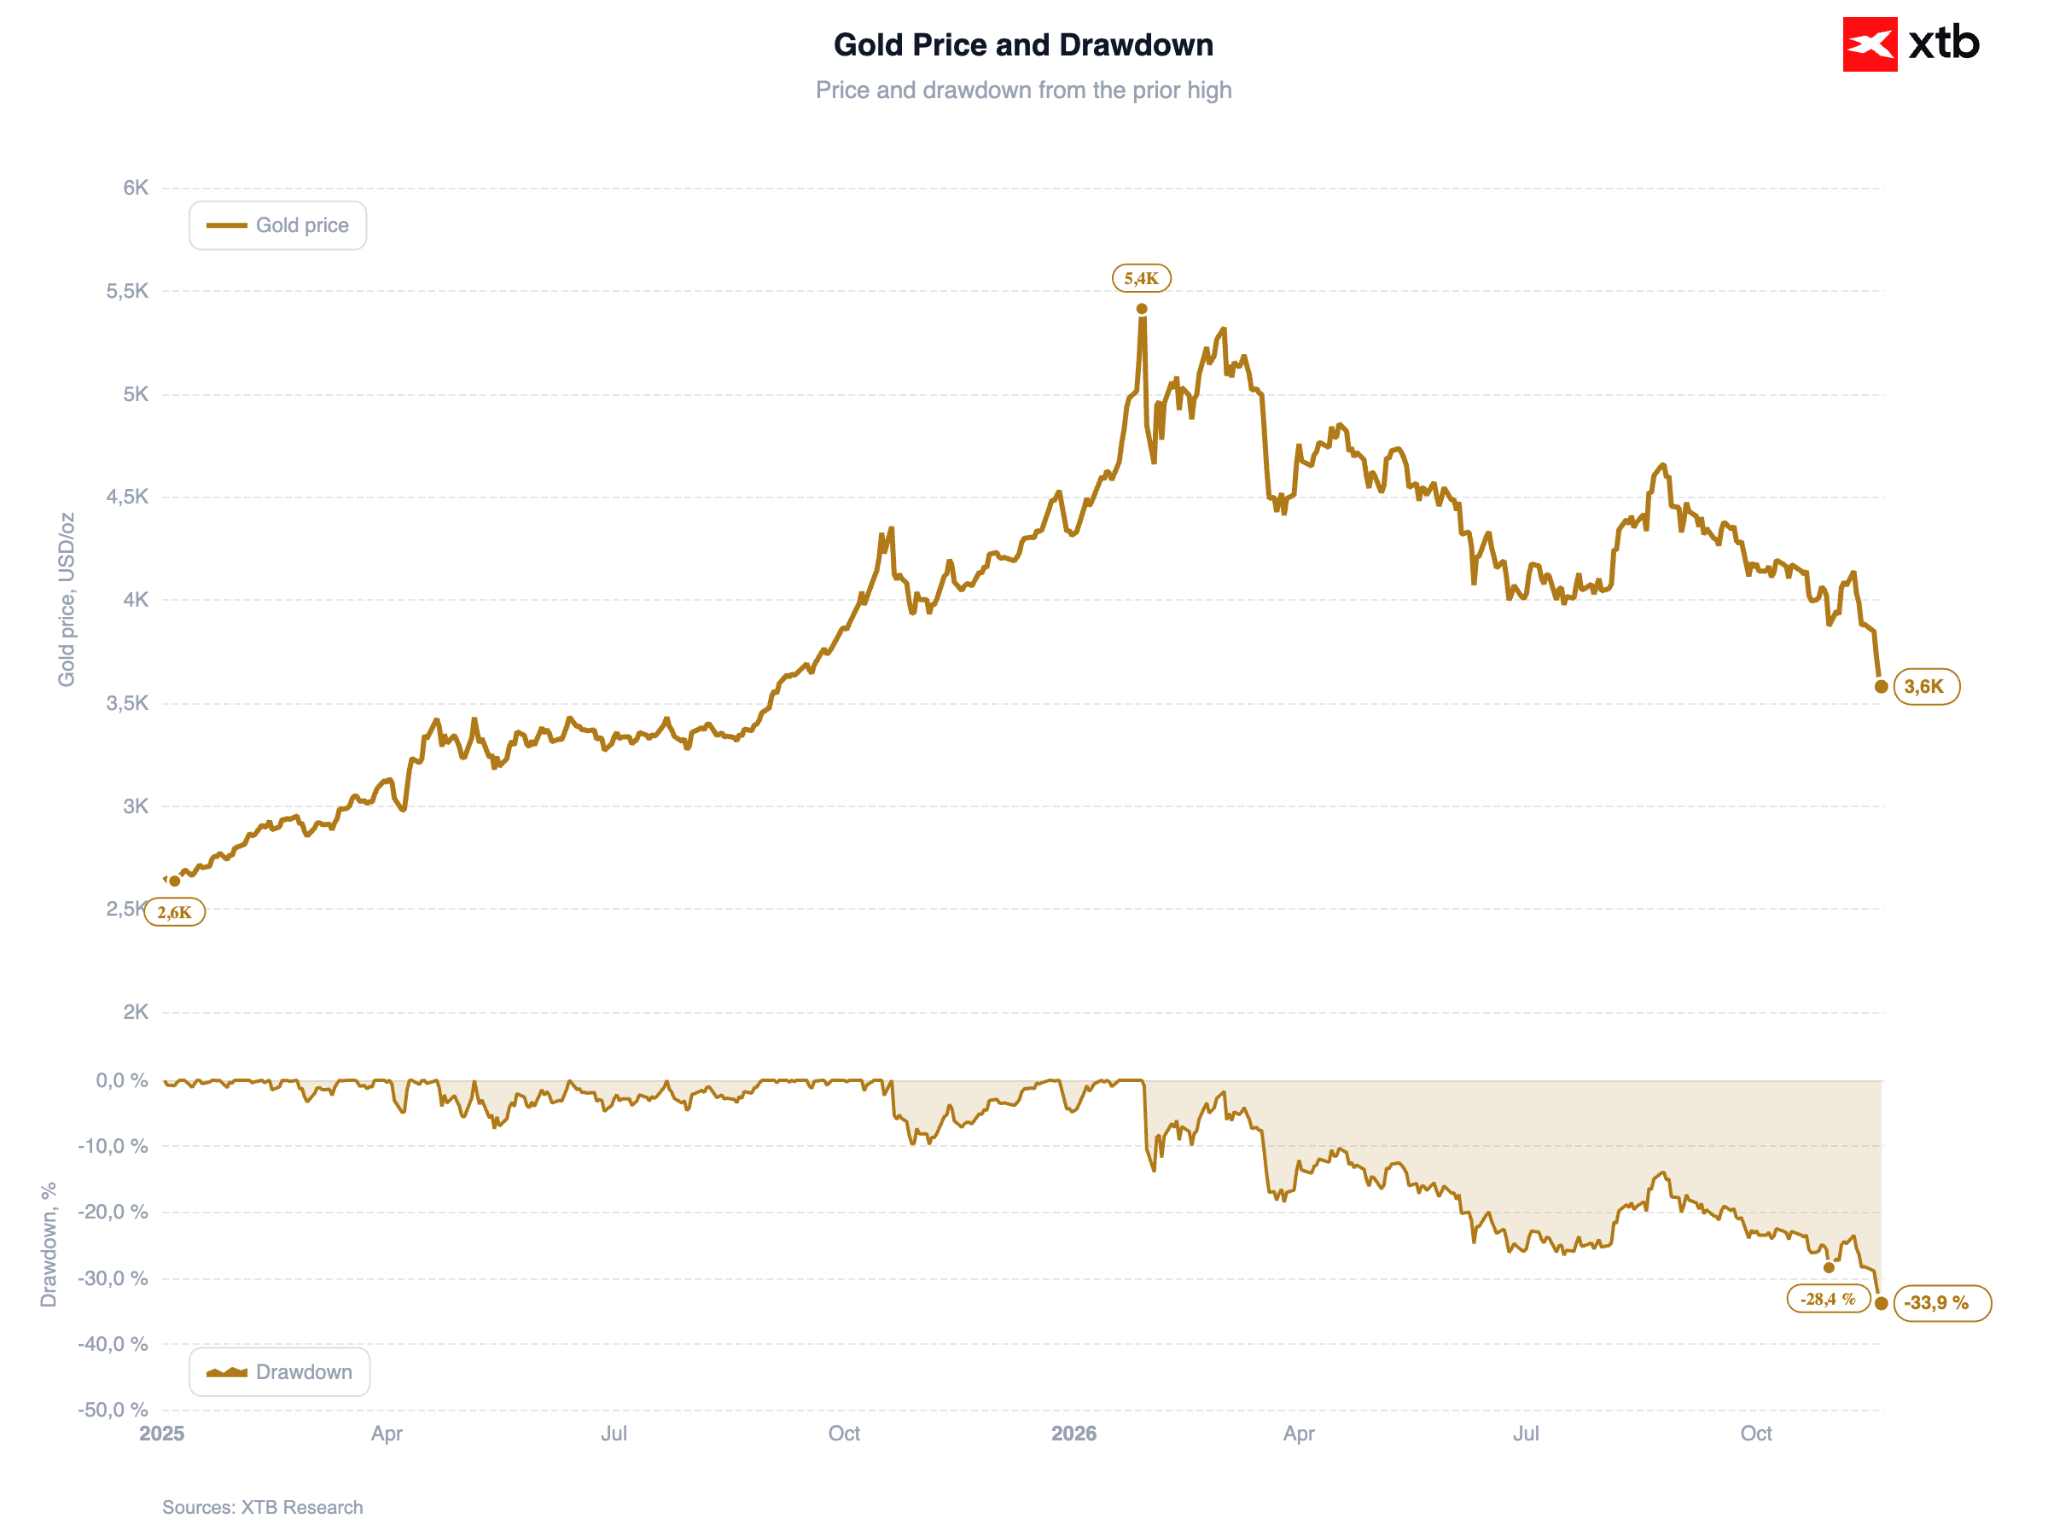
Sinais invulgarmente agressivos por parte da Reserva Federal continuam a exercer pressão sobre os metais preciosos. Uma pressão adicional em baixa provém da onda de vendas no mercado bolsista, uma vez que alguns investidores liquidam as suas posições em metais para cobrir as perdas registadas nas ações.
Moedas
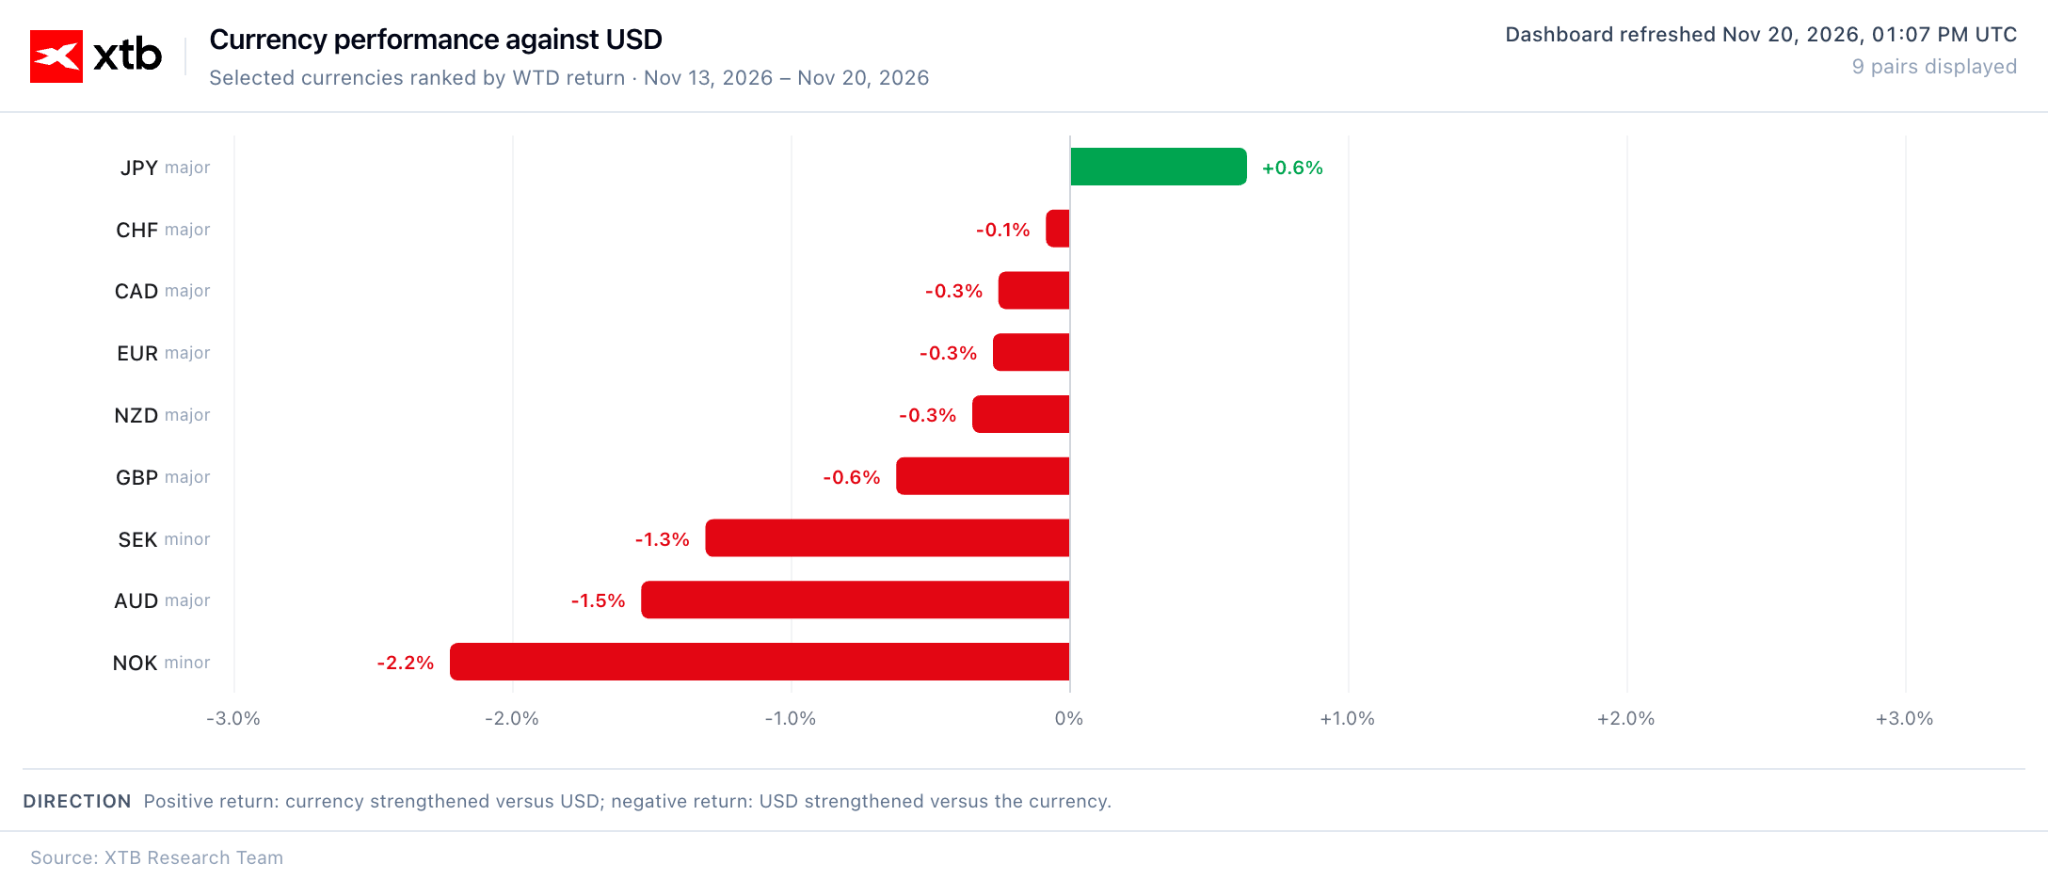
O iene japonês é, de longe, a moeda mais forte do G10 hoje, beneficiando de um sentimento generalizado de aversão ao risco e de uma fuga para os tradicionais portos seguros. O par USD/JPY registou uma descida de 0,5%, situando-se em 158,8. As moedas dos mercados emergentes, incluindo o zloty polaco, continuam a registar perdas.
Figura 8: Desempenho das moedas do G10 (semana atual)
Criptomoedas
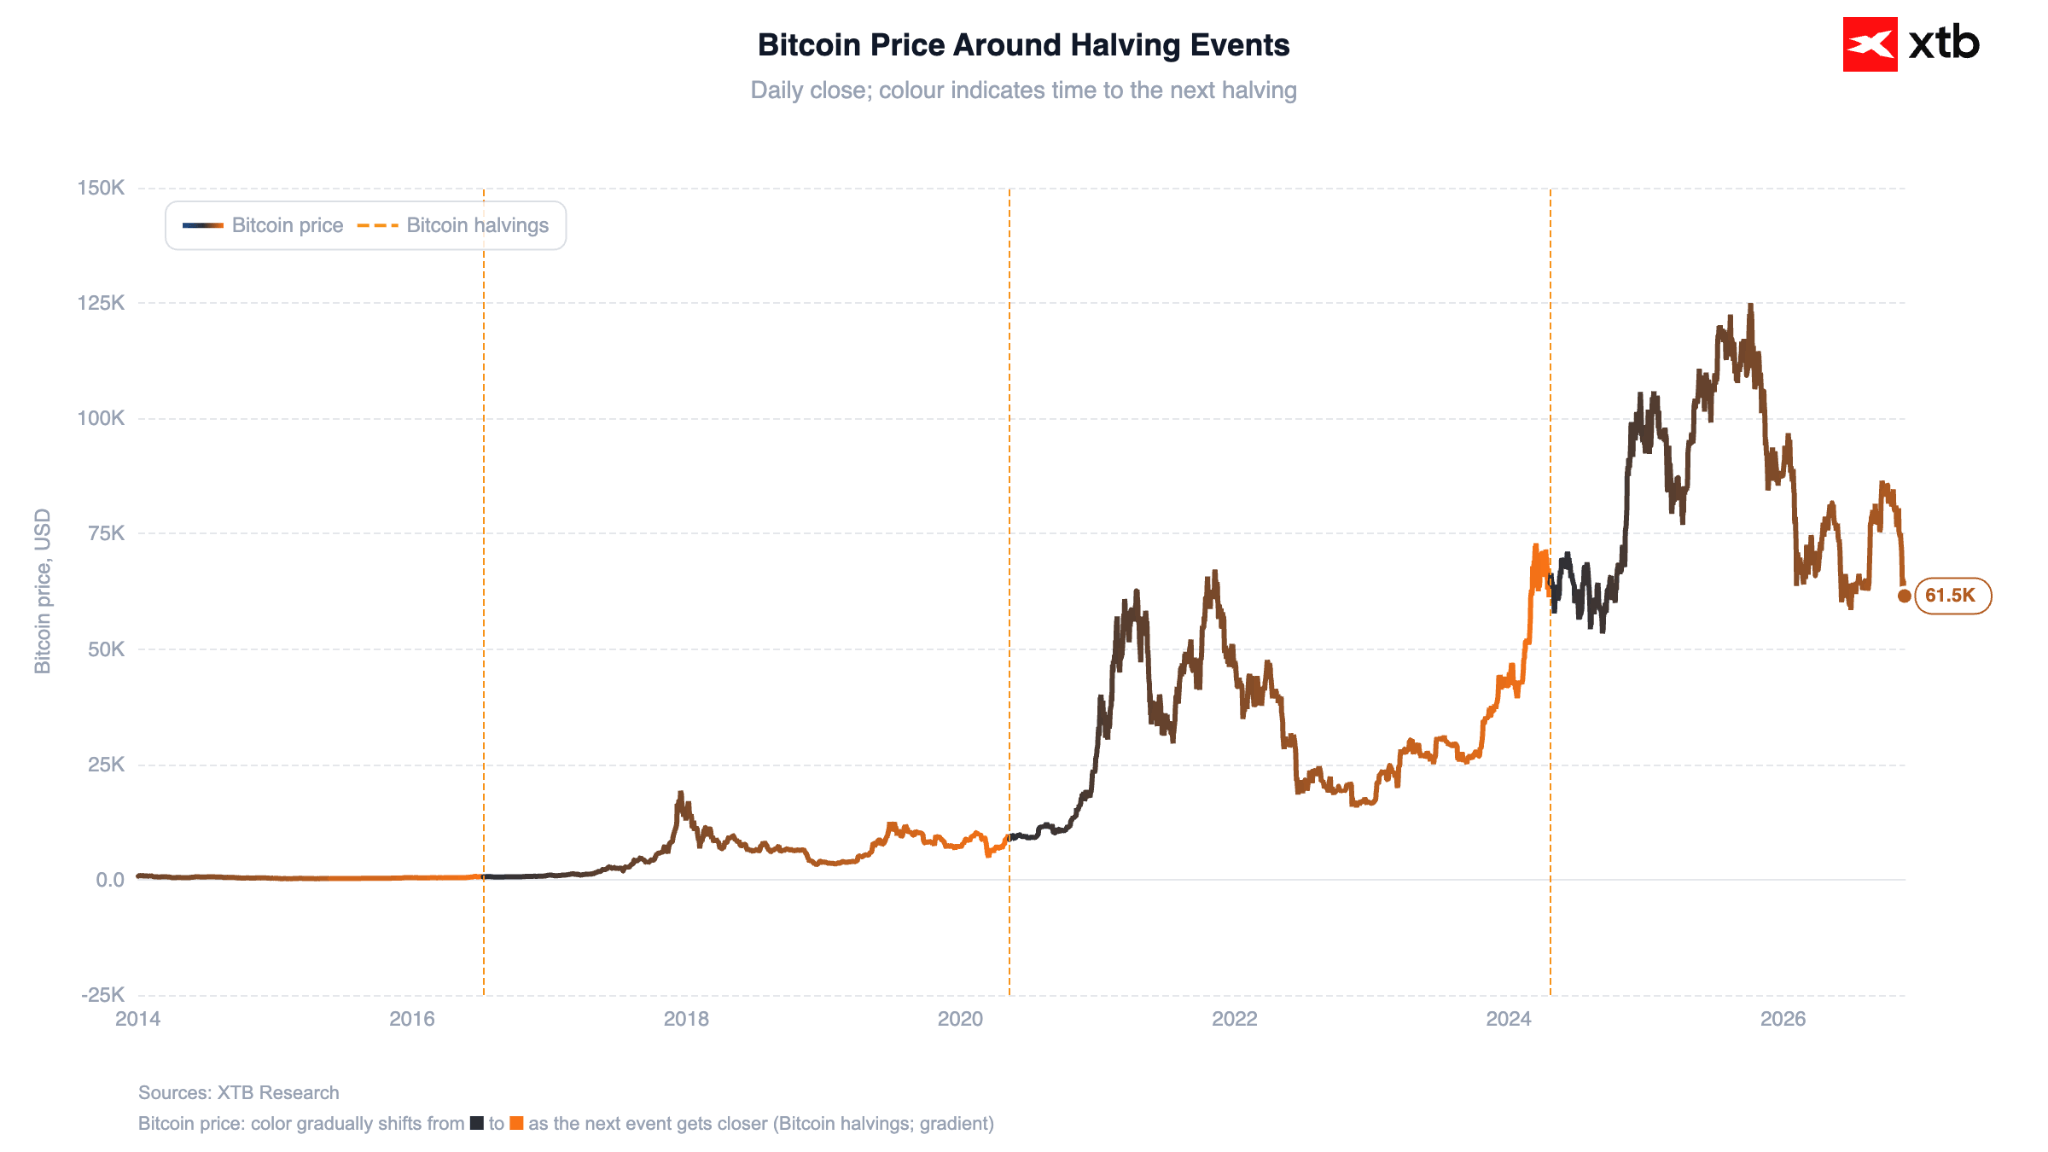
O Bitcoin está a ser negociado em torno dos 61 500 dólares, enquanto o Ethereum se situa em aproximadamente 1 740 dólares. Ambos os ativos estão a registar hoje perdas menores do que as ações do setor tecnológico, embora continuem a seguir a trajetória ditada pela onda de vendas no setor da IA.
Figura 9: Bitcoin (2014–2026)


O ouro perde um terço do seu valor. A culpa é da sua liquidez e da Reserva Federal, e não da paz em Shenzhen

A Anthropic melhora o sentimento no mercado


Resultados da Palo Alto: empresa atinge novos recordes


Calendário Económico: Cimeira entre Trump, Xi Jinping e Putin em curso; é altura dos resultados da Walmart (19.11.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.