


As perdas generalizaram-se em quase todas as principais bolsas: o DAX alemão registou uma queda de cerca de 1,8%, o CAC 40 francês perdeu quase 1,2%, o índice Euro Stoxx 50 registou uma descida de quase 0,8% e o WIG20 de Varsóvia caiu cerca de 1,7%. Além disso, as vendas a retalho europeias registaram uma queda de cerca de 0,7% em termos mensais em setembro, contra as expectativas de uma ligeira correção de cerca de -0,1%, o que evidencia um claro abrandamento do consumo na zona euro. A onda de vendas de quinta-feira do outro lado do Atlântico afetou diretamente o sentimento no Velho Continente.
A ansiedade dos investidores está a ser alimentada pelo mercado da dívida tecnológica. O banco holandês ING colocou em leilão uma carteira de empréstimos avaliada em cerca de 500 milhões de dólares, concedida para a construção de centros de dados de inteligência artificial, incluindo uma tranche de cerca de 25 milhões de dólares ligada ao gigantesco projeto Stargate, no Novo México. Trata-se de um sinal sem precedentes de que as preocupações com o retorno dos enormes investimentos em infraestruturas de IA e com um potencial endurecimento regulatório após as eleições nos EUA estão a transbordar do mercado acionista diretamente para os balanços das instituições financeiras. Apesar do pessimismo na Europa, os futuros dos EUA estão a tentar recuperar hoje, com exceção dos futuros do Dow Jones, que continuam a mostrar relativa fraqueza.
Mercado cambial
- EURUSD: As cotações estão a cair devido às vendas a retalho mais fracas na zona euro e à antecipação dos dados do mercado de trabalho dos EUA (queda de cerca de 0,5%).
- USDJPY: O dólar valoriza-se face ao iene devido à procura generalizada pela moeda norte-americana, colocando em segundo plano as especulações sobre um aperto monetário por parte do Banco do Japão (aumento da taxa superior a 0,5%).
- USDPLN: O zloty perde terreno na sequência da valorização global do dólar e do agravamento do sentimento nos mercados emergentes (desvalorização do PLN de quase 0,5%).
Mercado de Matérias-Primas
- Petróleo bruto (Brent e WTI registam quedas superiores a 1%): A pressão de venda ganha novamente impulso, aprofundando a onda de vendas que já se arrasta há uma semana. As preocupações com o enfraquecimento da procura global superam os fatores de risco do lado da oferta, tais como as tensões em torno do Estreito de Ormuz e os ataques com drones a outra refinaria russa.
- Gás natural: Na Europa (NATGAS.EU), a onda de vendas prossegue, com a matéria-prima a registar hoje uma queda de cerca de 3% (alargando a sua descida semanal para cerca de -15%), enquanto nos EUA o contrato de gás natural Henry Hub regista uma recuperação modesta de cerca de +1,5%.
- Metais preciosos: O ouro consolida-se perto dos 4070 USD por onça (com uma descida de cerca de 0,4% após um forte ganho semanal superior a 5%), enquanto a prata regista um ganho de cerca de 0,5%, defendendo o nível dos 52 USD.
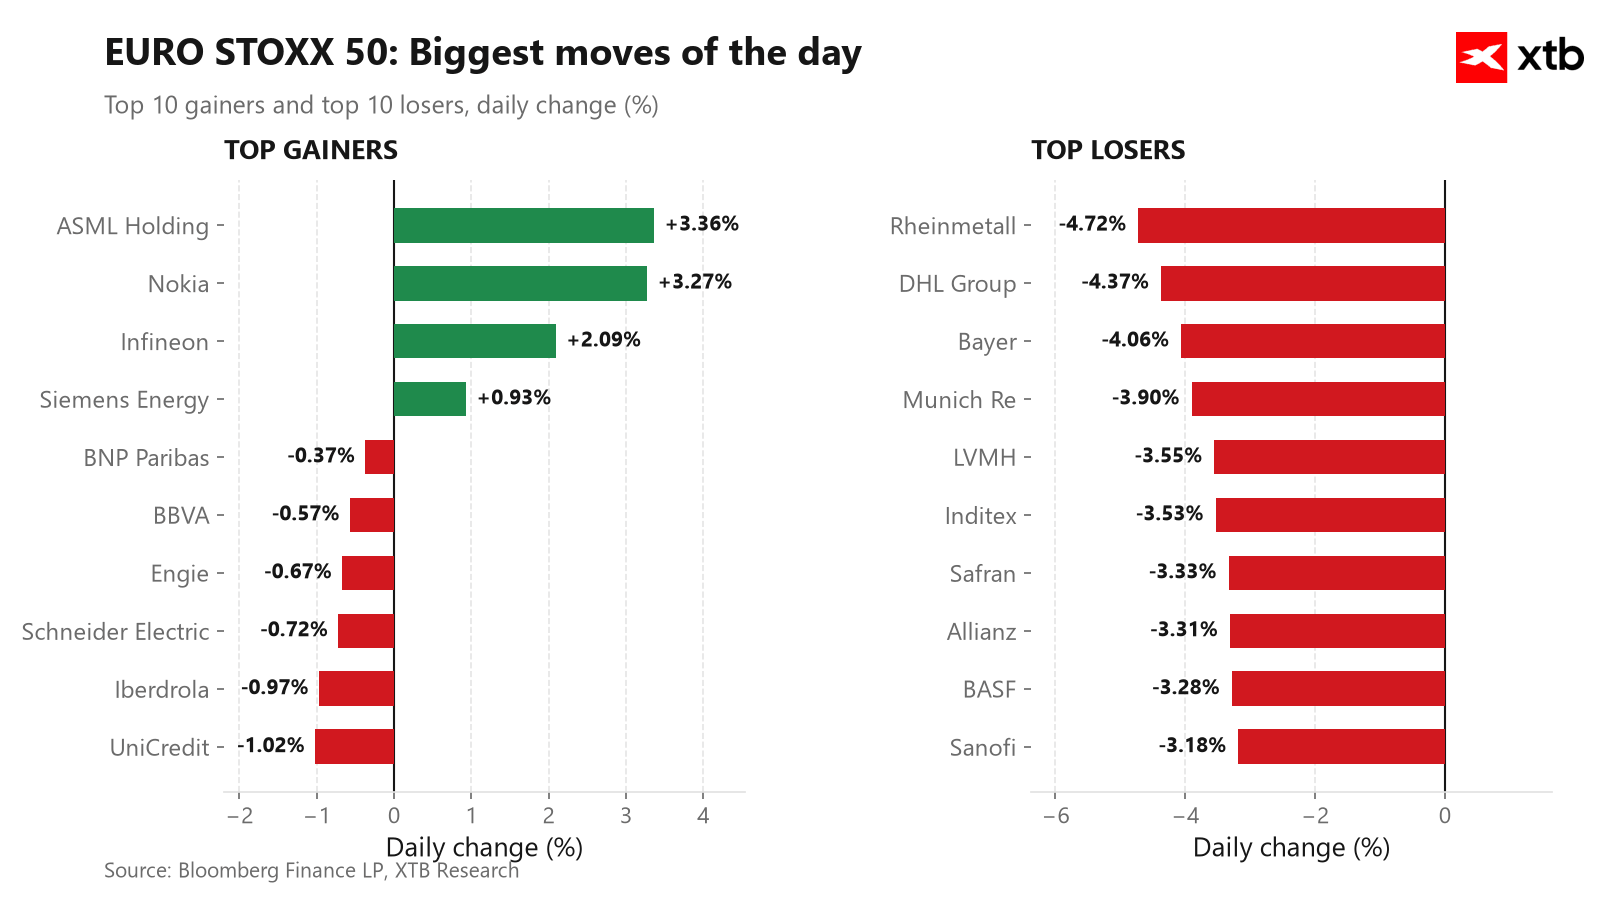
Valores com maiores ganhos:
- ASML Holding (ASML.NL): Recuperação dinâmica na sequência da correção no setor tecnológico, com os investidores a voltarem a apostar no monopólio da litografia, num contexto de forte procura contínua por sistemas relacionados com a IA. O mercado está a aproveitar a queda anterior como uma oportunidade de compra (ganho superior a 3,5 %).
- Nokia (NOKIA.FI): Otimismo em torno da comercialização de soluções de telecomunicações baseadas em IA e previsões de aumentos acentuados no tráfego de rede. A empresa está a emergir como uma alternativa mais económica e defensiva para aproveitar o boom das infraestruturas de IA (ganho de cerca de 3%).
- Infineon (IFX.DE): Recuperação a par do mercado europeu de chips em geral, após a queda de quinta-feira, apoiada por perspetivas estáveis para o setor automóvel. O capital está a regressar seletivamente às líderes sobrevendidas no setor da eletrónica industrial (ações com subida superior a 1%).
Maiores perdas:
- Rheinmetall (RHM.DE): Revisão em baixa das previsões de receitas e margens para o ano inteiro, causada por atrasos nas entregas de munições e equipamentos (queda que atingiu os 4,5%).
- Grupo DHL (DHL.DE): Realização de lucros na sequência da divulgação do relatório financeiro do terceiro trimestre, num contexto de dados fracos relativos às vendas a retalho na Europa. Mesmo os sólidos resultados operacionais não conseguiram proteger a ação cíclica das saídas de capital (queda de cerca de 4,5%).
- Bayer (BAYN.DE): Fraqueza na divisão agrícola Crop Science, aliada a preocupações persistentes com despesas judiciais avultadas nos EUA. A ausência de uma resolução rápida para os litígios jurídicos continua a pesar sobre o preço das ações (queda de cerca de 4%).
Dados macroeconómicos
Os mercados aguardam a divulgação de um conjunto de dados económicos dos EUA. A atenção dos investidores centra-se não só nos números do emprego não agrícola (NFP); hoje ficaremos também a conhecer a taxa de desemprego, o crescimento salarial e o sentimento dos consumidores, medido pelo índice da Universidade de Michigan. Dados significativamente mais fortes relativos ao emprego e aos salários poderão alimentar preocupações quanto à inflação persistente e levar a Reserva Federal a manter-se cautelosa, embora parte do mercado possa interpretar isto simplesmente como uma prova da resiliência económica. Por outro lado, um arrefecimento moderado do mercado de trabalho, aliado a um sentimento dos consumidores estável, proporcionaria aos bancos centrais argumentos para uma flexibilização gradual da retórica monetária. No entanto, subsiste o risco de um resultado que caia de forma demasiado acentuada; nesse caso, o foco dos investidores passaria rapidamente da luta contra a inflação para os receios de um abrandamento.
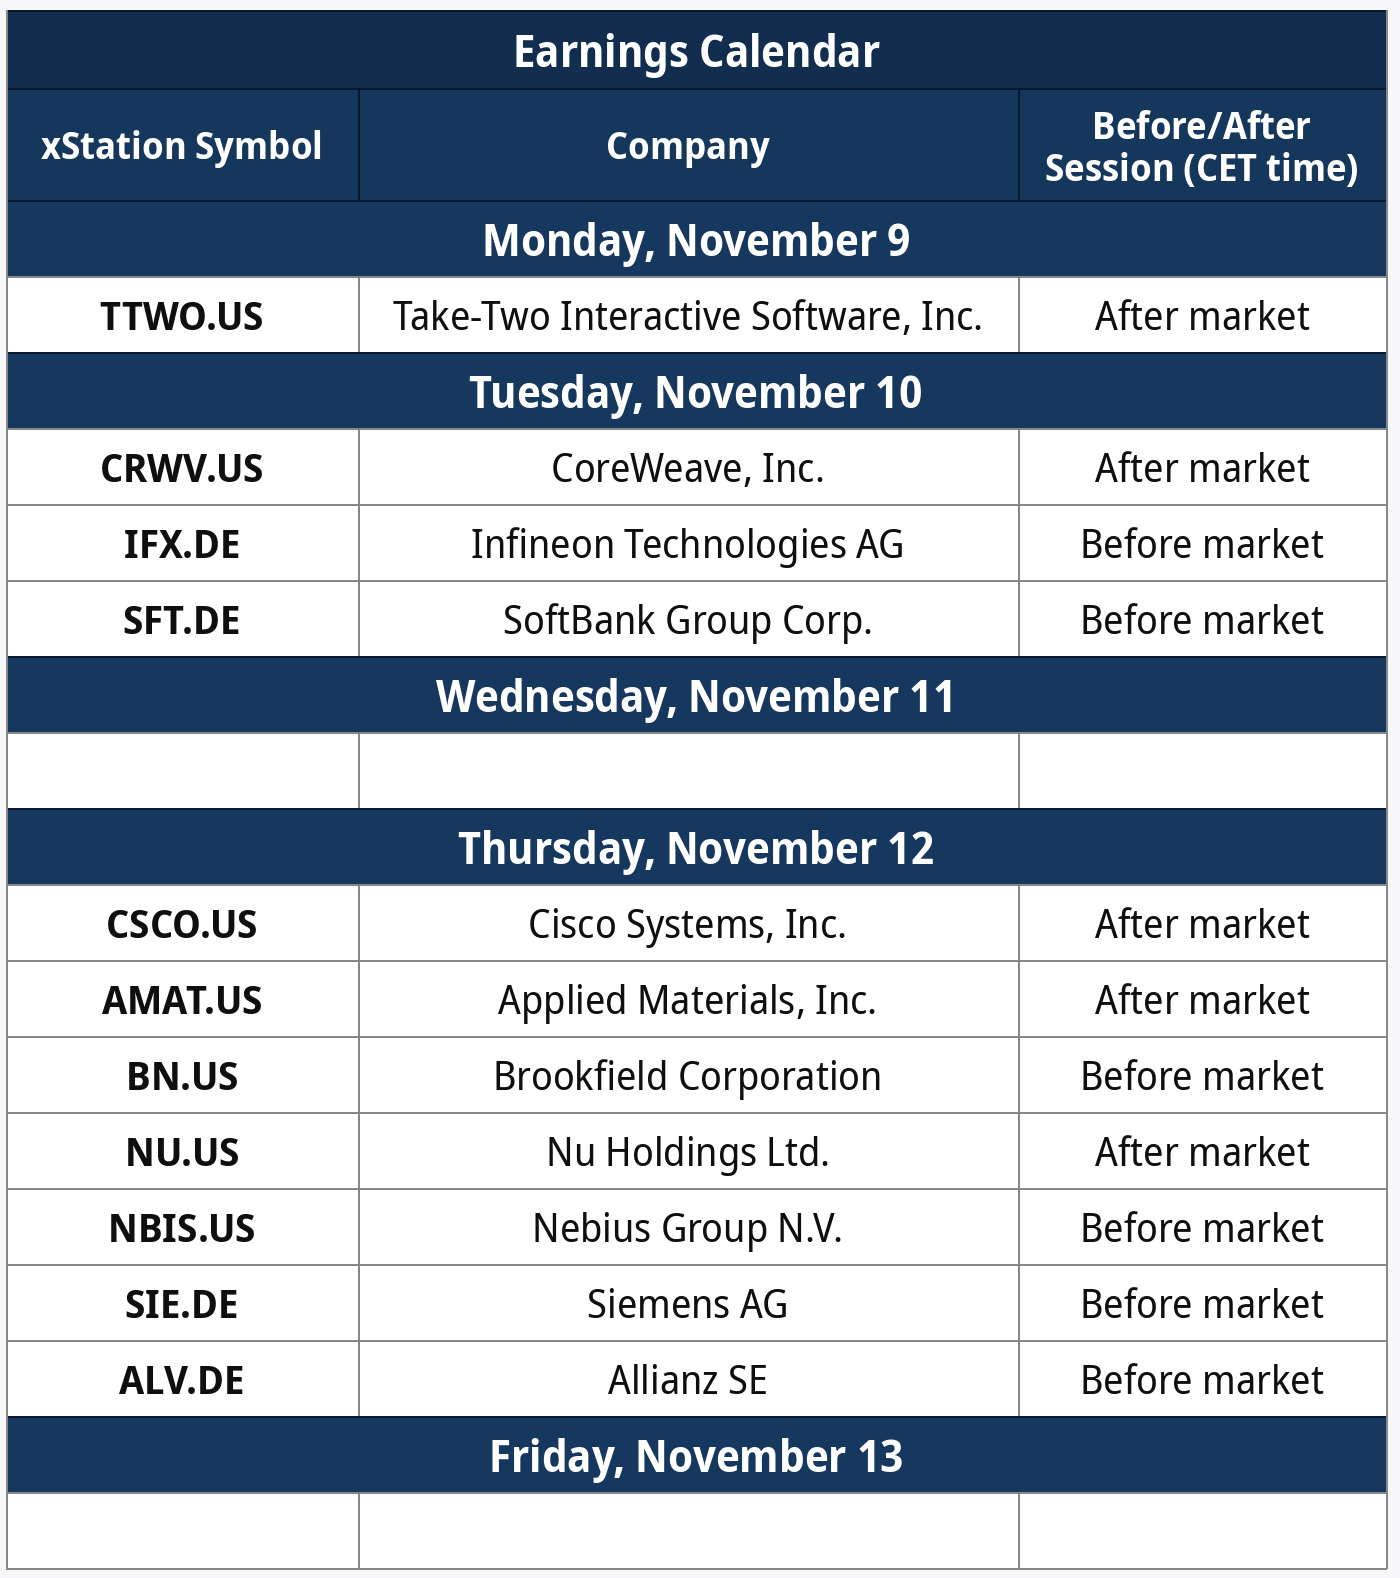
Na próxima semana, a atenção do mercado centrar-se-á nos relatórios financeiros de empresas como a Take-Two, a Infineon, a SoftBank e a CoreWeave e, na segunda metade da semana, nos resultados de gigantes como a Cisco, a Applied Materials, a Siemens e a Allianz. Segue-se uma análise detalhada:

ÚLTIMA HORA: Os dados do NFP dos EUA revelam-se muito mais sólidos do que o esperado; os mercados reagem


O cobre atinge o nível mais baixo desde o final de julho 📉 Os mercados estarão a antecipar preocupações relacionadas com a IA e uma mudança na política comercial dos EUA?

EURUSD perde terreno antes da divulgação dos dados do NFP
Análise de Mercado: EUR/USD | 06/11/26
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.