


Os índices europeus estão a prolongar a sua recuperação após a onda de vendas da semana passada, com o capital a regressar principalmente aos setores da tecnologia e às empresas ligadas às infraestruturas de IA. O DAX, o CAC 40 e o FTSE 100 estão a subir após uma sessão forte na Ásia e uma recuperação anterior em Wall Street, embora o movimento atual ainda se assemelhe mais a uma forte recuperação de alívio após vendas motivadas pelo pânico do que a uma inversão completa da tendência.
O sentimento está também a ser apoiado por uma queda acentuada nos preços do petróleo, o que está a aliviar a pressão inflacionista e a melhorar o contexto para os ativos de risco. Atualmente, os investidores parecem mais dispostos a comprar ações de fornecedores de equipamento, empresas de semicondutores e prestadores de infraestruturas do que as das «hiperscalers» que financiam despesas de capital (CAPEX) recorde.
O próximo grande teste para a recuperação serão os dados do IPC dos EUA, que poderão determinar se a descida das taxas de rendibilidade e a melhoria do apetite pelo risco se revelam sustentáveis. Waller, da Reserva Federal, sinalizou que poderá ser necessário um aumento das taxas de juro de até 50 pontos base após a reunião de dezembro, caso os dados do IPC de outubro se revelem significativamente acima das expectativas. Para a dinâmica do mercado, o evento-chave será, portanto, a divulgação dos dados da inflação nos EUA, agendada para as 14h30 CET, e a reação subsequente nos mercados acionistas e nos rendimentos das obrigações.
- A Europa abriu a sessão desta terça-feira com fortes ganhos: o FTSE 100 subiu cerca de 0,7%, o CAC 40 ganhou 1,2% e o DAX avançou 1,1%. Este movimento insere-se numa recuperação global mais ampla, na sequência da onda de vendas da semana passada, e está a ser apoiado por uma renovada procura por ações do setor tecnológico, que tinham sofrido fortes quedas.
- Na Ásia, os ganhos mais acentuados vieram dos mercados com maior exposição aos semicondutores e à IA. O Kospi subiu 4,5%, o Nikkei registou um ganho de 2,9% e o Taiex avançou 2,5%, apoiados por fortes movimentos nas ações da SK hynix, Samsung, Kioxia e Tokyo Electron; além disso, a TSMC comunicou um aumento de 59,7% nas receitas de outubro, em comparação com o mesmo período do ano anterior.
- O setor tecnológico recuperou claramente alguma confiança por parte dos investidores, embora nem todos os segmentos estejam a ser tratados de forma igual. Uma parcela crescente de investidores parece preferir fabricantes de chips, empresas de redes óticas e fornecedores de infraestruturas para centros de dados, enquanto se levantam cada vez mais questões sobre os retornos que as «hyperscalers» irão gerar com os seus programas de investimento massivos.
- A Nvidia continua no centro das atenções, apesar das notícias sobre uma investigação que envolve o CEO Jensen Huang. As ações registaram uma subida de cerca de 1% nas negociações pré-mercado, sugerindo que os investidores estão atualmente a separar os riscos pessoais e regulamentares associados à investigação da posição fundamental da Nvidia na cadeia de abastecimento da IA.
- A queda dos preços do petróleo está a proporcionar um apoio adicional ao sentimento do mercado: o Brent recuou para os 90 dólares por barril, enquanto o WTI desceu para cerca de 84,7 dólares. Ambos os índices de referência registaram uma queda de cerca de 20% em novembro, à medida que os investidores incorporam cada vez mais nos preços a possibilidade de uma desaceleração do conflito entre os EUA e o Irão e uma redução do prémio de risco geopolítico.
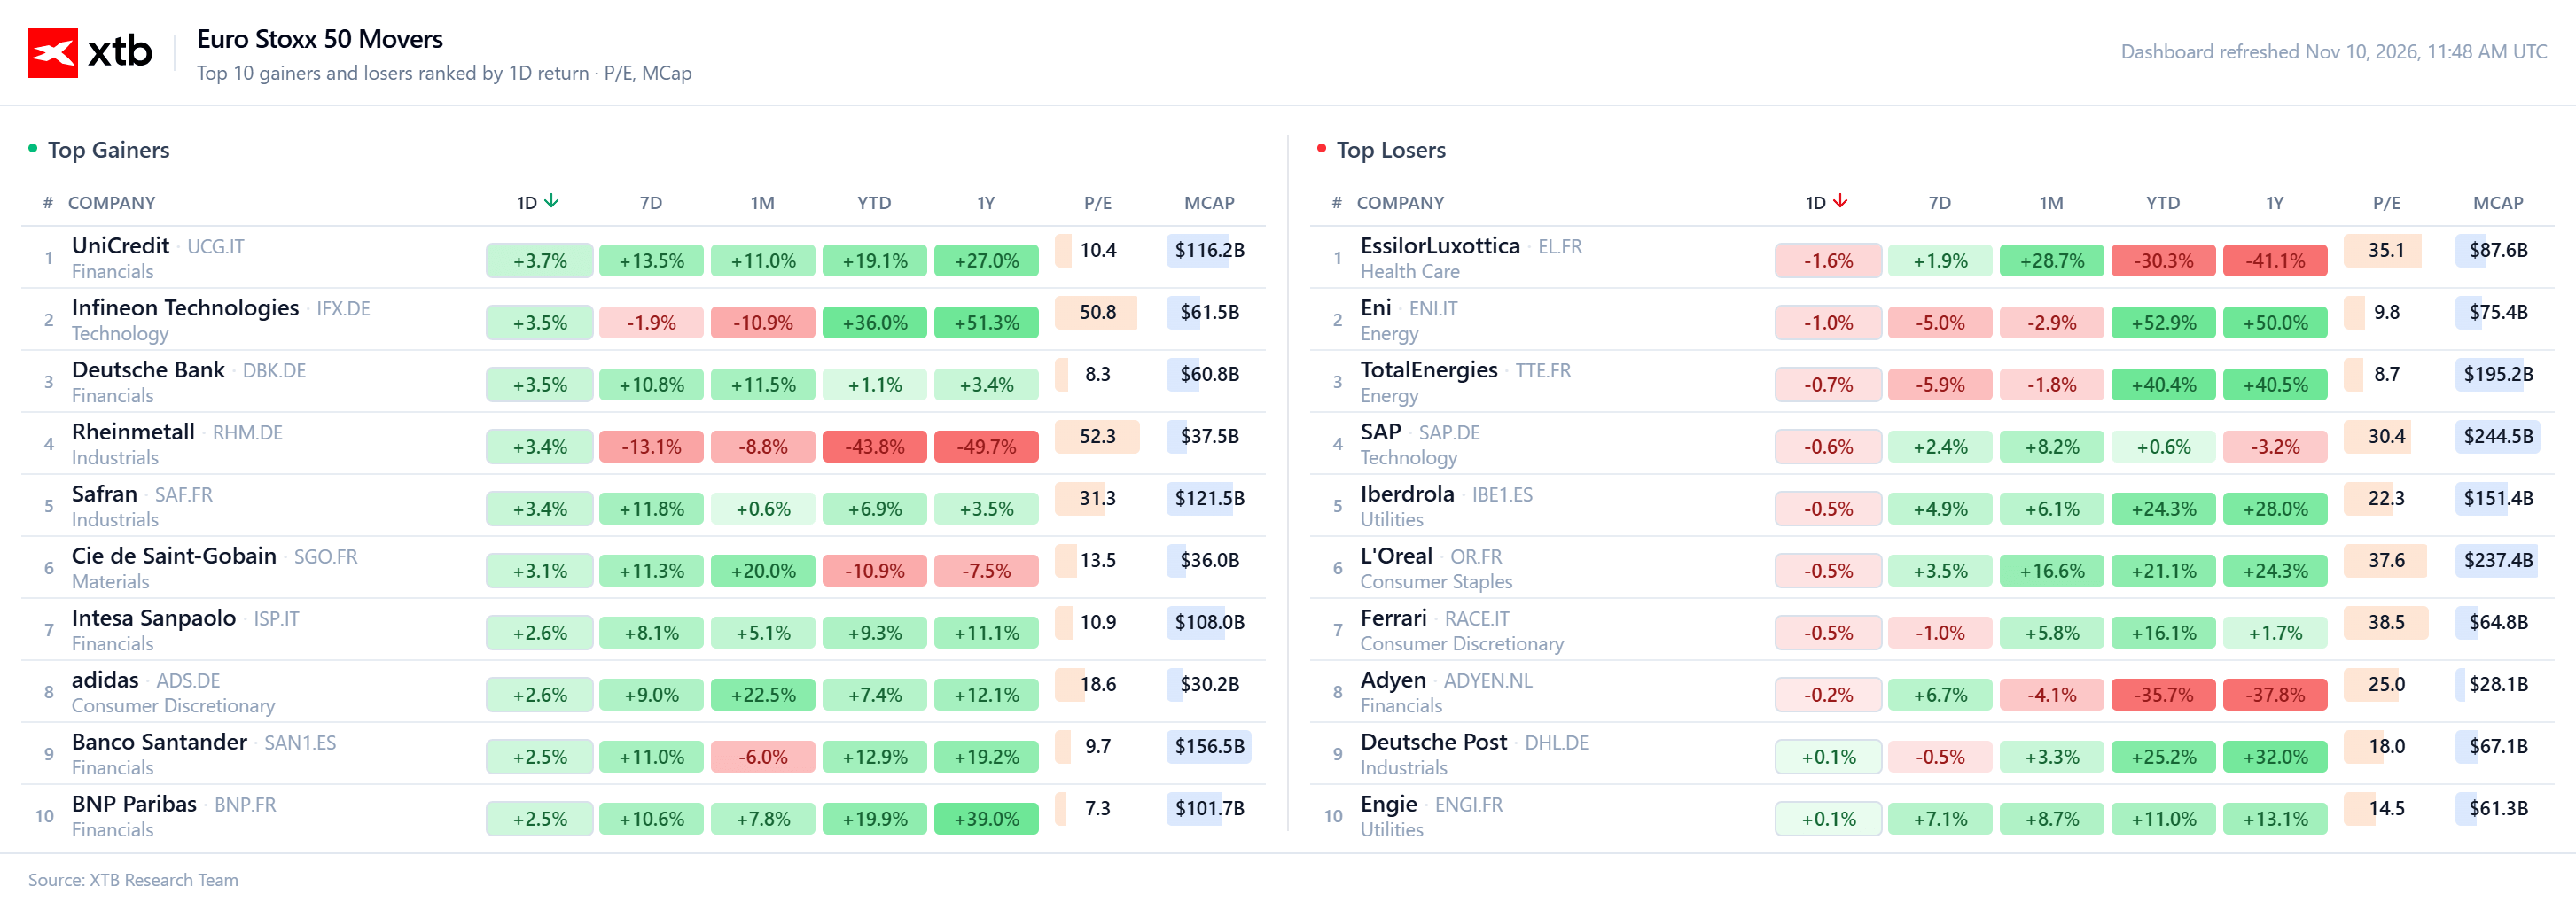
Euro Stoxx 50: líderes e ações com pior desempenho da sessão
A tabela confirma que os ganhos de hoje têm um caráter distintamente setorial: o UniCredit subiu 3,7%, enquanto a Infineon, o Deutsche Bank, a Rheinmetall e a Safran registam ganhos de cerca de 3,4–3,5%. Particularmente interessante é a divergência entre o dinamismo a curto prazo e a tendência a longo prazo, uma vez que a Rheinmetall continua cerca de 44% abaixo do valor registado no início do ano e quase 50% abaixo do valor do ano anterior, apesar da recuperação de hoje. No lado negativo, a maior pressão é visível na EssilorLuxottica, na Eni e na TotalEnergies, embora estas duas últimas se mantenham muito fortes num horizonte de 12 meses, sugerindo que a fraqueza de hoje é mais corretiva do que estrutural. A SAP também regista uma ligeira descida, mas continua a ser negociada a um P/E futuro de cerca de 30, deixando margem limitada para desilusão quando o sentimento em relação à tecnologia enfraquecer. Em termos gerais, o panorama do mercado aponta para uma rotação, afastando-se dos líderes defensivos e do setor energético dos últimos meses e direcionando-se para os bancos, algumas empresas industriais e partes do setor tecnológico, em vez de uma capitulação generalizada nos ativos de risco.
Fonte: XTB Research
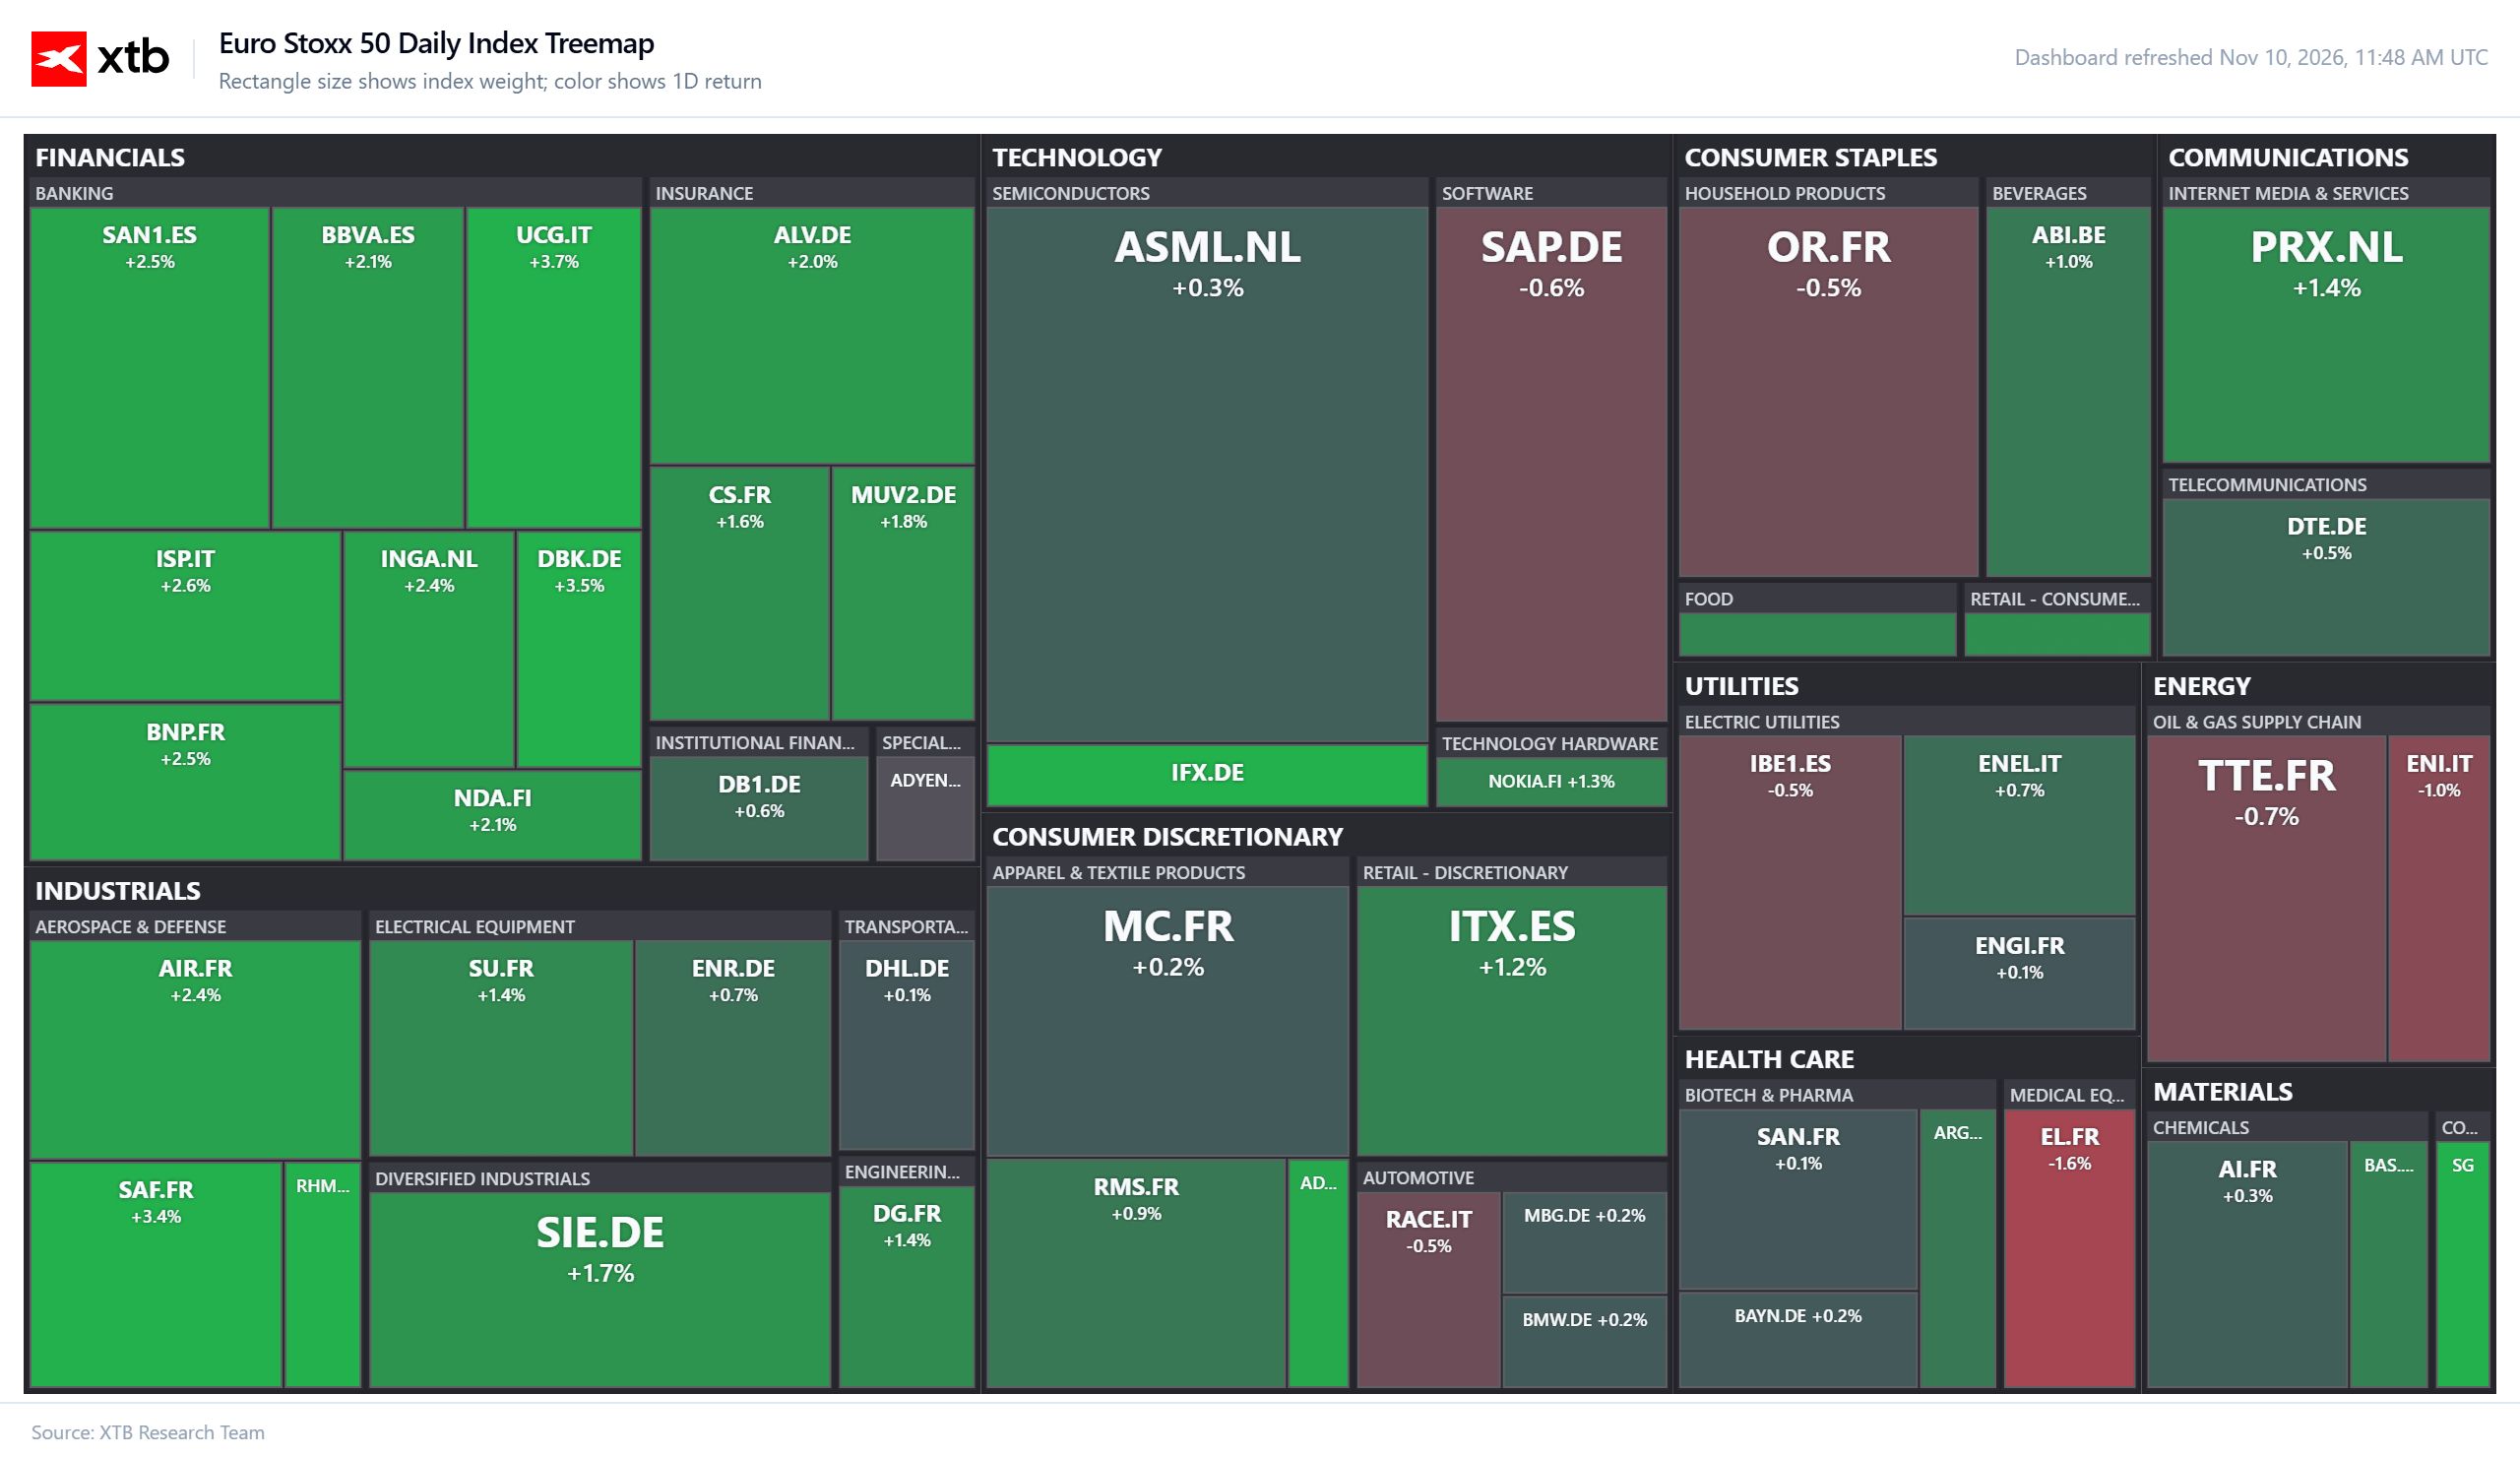
Euro Stoxx 50: panorama do mercado
A sessão europeia tem-se revelado, até ao momento, claramente positiva, com a força do mercado a concentrar-se principalmente no setor financeiro e em algumas empresas industriais. Os bancos estão entre os que apresentam melhor desempenho, com o UniCredit, o Deutsche Bank, o Intesa Sanpaolo, o Santander e o BNP Paribas a registarem todas valorizações, o que sugere que os investidores estão a privilegiar setores sensíveis às taxas de rendibilidade e às perspetivas económicas. As ações do setor industrial também estão a apresentar um bom desempenho, em particular a Rheinmetall, a Safran e a Airbus, enquanto o setor tecnológico apresenta resultados mais mistos: a Infineon está em alta, mas a SAP continua sob pressão. O setor energético e parte do complexo defensivo encontram-se entre as áreas mais fracas, o que se coaduna bem com a queda de hoje nos preços do petróleo e com a rotação para ativos mais cíclicos. A amplitude do mercado mantém-se, no entanto, relativamente saudável, distinguindo a sessão atual de uma recuperação impulsionada exclusivamente por um punhado dos maiores constituintes do índice.
Fonte: XTB Research
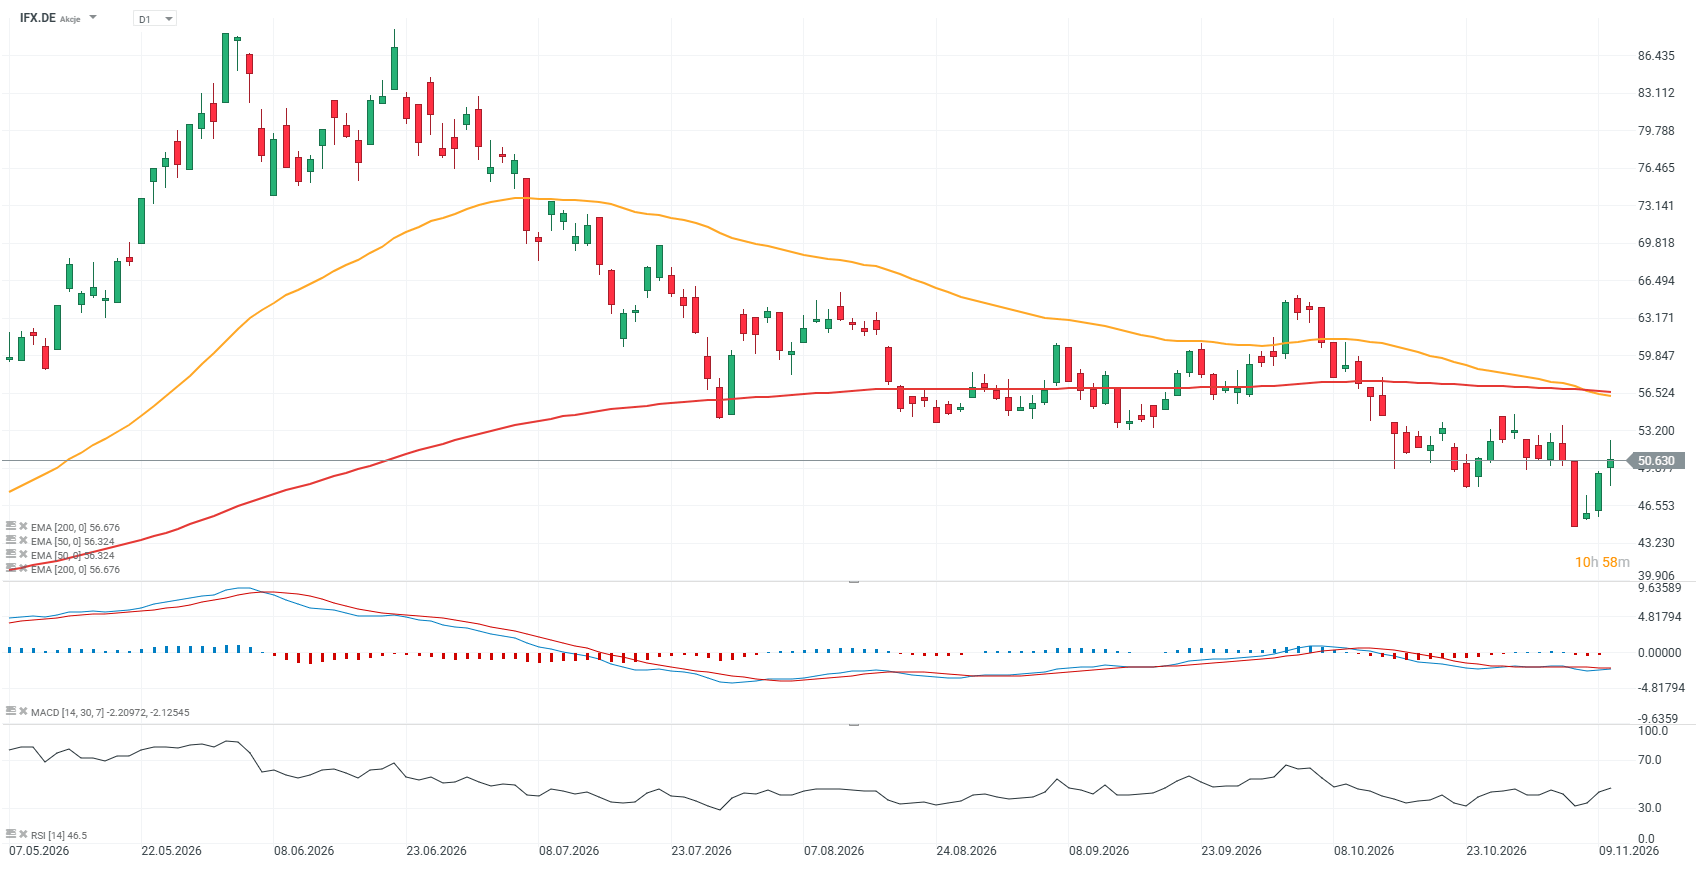
A Infineon acelera impulsionada pela procura de IA e pela melhoria das margens
A Infineon encerrou o exercício fiscal de 2026 com uma clara aceleração do crescimento, receitas recorde no quarto trimestre e perspetivas significativamente mais favoráveis para 2027. O fabricante alemão de semicondutores continua a ser um dos principais beneficiários na Europa do aumento do investimento em centros de dados de IA, infraestruturas de energia e eletrónica automóvel, com uma procura especialmente forte por semicondutores de potência. A receita anual aumentou 12%, para 16,35 mil milhões de euros, enquanto o resultado líquido das operações continuadas registou um aumento significativo, atingindo 1,97 mil milhões de euros. O dinamismo foi mais acentuado no final do ano, com a receita do quarto trimestre a atingir um valor recorde de 4,71 mil milhões de euros, um aumento de 19% em relação ao ano anterior e de 13% em relação ao trimestre anterior. A rentabilidade também melhorou, com a margem bruta ajustada a subir para 45,1% e a margem de resultado do segmento a atingir 23,8%. O mercado reagiu de forma muito positiva, com as ações a subirem cerca de 9% após a divulgação dos resultados, na sequência de um ganho superior a 6% no dia anterior.
- A receita do quarto trimestre atingiu um valor recorde de 4,706 mil milhões de euros, registando um aumento de 13% em relação ao trimestre anterior e de 19% em relação ao mesmo período do ano anterior, enquanto a receita anual aumentou 12%, para 16,353 mil milhões de euros.
- O resultado líquido das operações em continuação ascendeu a 1,97 mil milhões de euros, confirmando que o aumento das vendas se traduz cada vez mais num crescimento dos resultados líquidos.
- A margem bruta ajustada aumentou para 45,1% no 4.º trimestre, face aos 42,8% do trimestre anterior.
- A margem de resultado do segmento atingiu 23,8%, indicando uma clara melhoria na alavancagem operacional.
- A receita da área de potência de IA atingiu 1,7 mil milhões de euros, tendo mais do que duplicado em comparação com o ano anterior.
- A administração prevê uma receita para o ano fiscal de 2027 de cerca de 20 mil milhões de euros, o que implica um crescimento superior a 20%.
- O dividendo deverá aumentar em 0,03 € para 0,38 € por ação.
- A Infineon afirmou ainda que não tenciona reduzir o investimento relacionado com centros de dados, o que contribui para a melhoria do clima de confiança em todo o setor tecnológico.
A qualidade dos resultados revelou-se mais sólida do que o próprio crescimento das receitas poderia sugerir. A Infineon destacou volumes mais elevados, um mix de produtos mais favorável, melhores preços e custos de capacidade ociosa mais baixos, fatores que, em conjunto, contribuíram diretamente para as margens e para o crescimento dos lucros. As condições de inventário também melhoraram significativamente, com os dias de inventário em circulação a descerem para 136 dias, face aos 165 dias do trimestre anterior, reduzindo o risco de excesso de inventário e sinalizando uma melhor rotação.
Do ponto de vista estratégico, a exposição da Infineon à gestão de energia continua a ser o principal motor de crescimento. Os centros de dados de IA requerem enormes quantidades de energia e sistemas cada vez mais avançados para a conversão e distribuição de energia, o que aumenta diretamente a procura por semicondutores de potência. Ao mesmo tempo, a recuperação da procura no setor automóvel e o investimento em infraestruturas energéticas significam que o crescimento da Infineon não depende de um único segmento do mercado da IA. É precisamente esta combinação de procura mais forte, margens em melhoria e lucros crescentes que faz com que a perspetiva de receitas da empresa, de cerca de 20 mil milhões de euros para 2027, pareça mais fundamentada do que uma simples recuperação cíclica no mercado dos semicondutores.
Fonte: xStation5
Gráficos EU50, DE40, GOLD (intervalo D1)
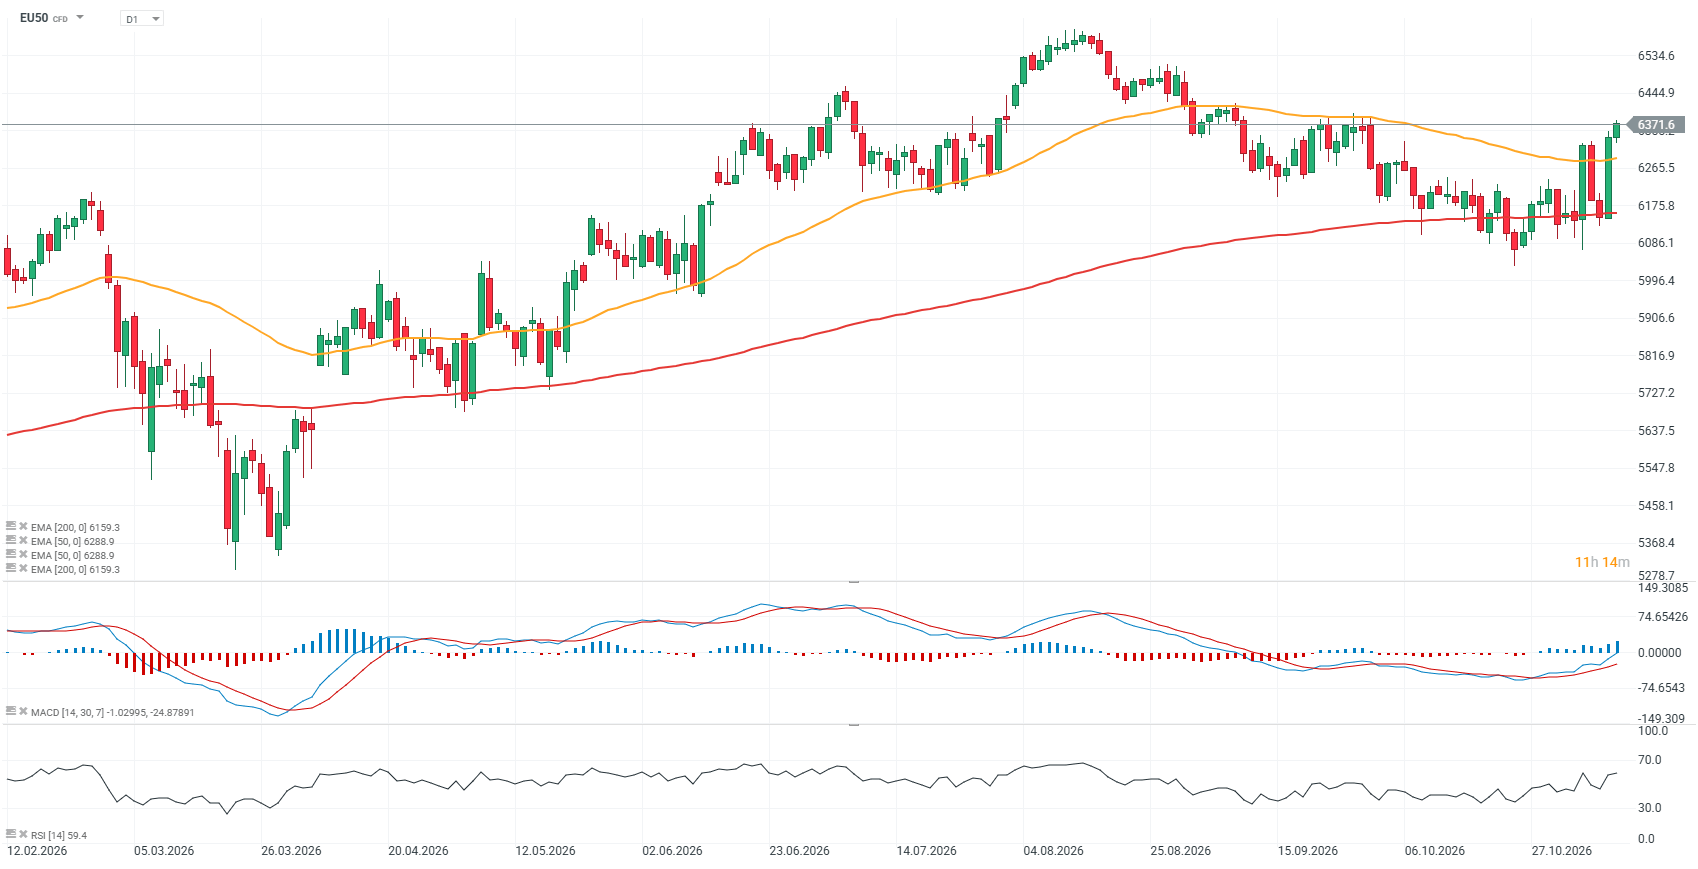
Fonte: xStation5
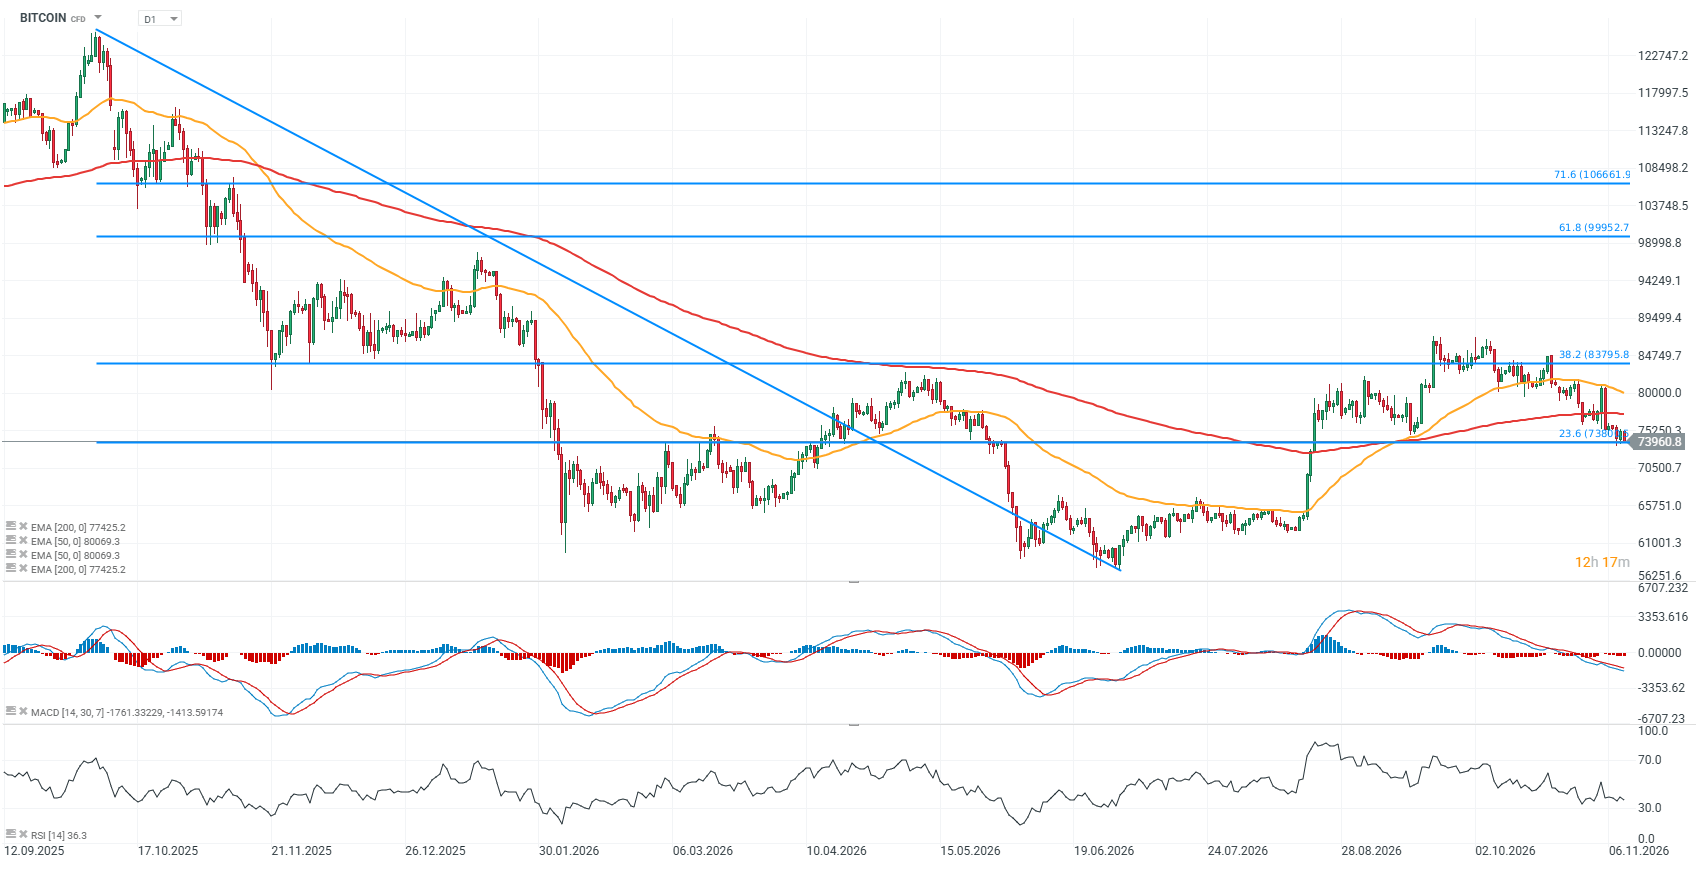
Fonte: xStation5
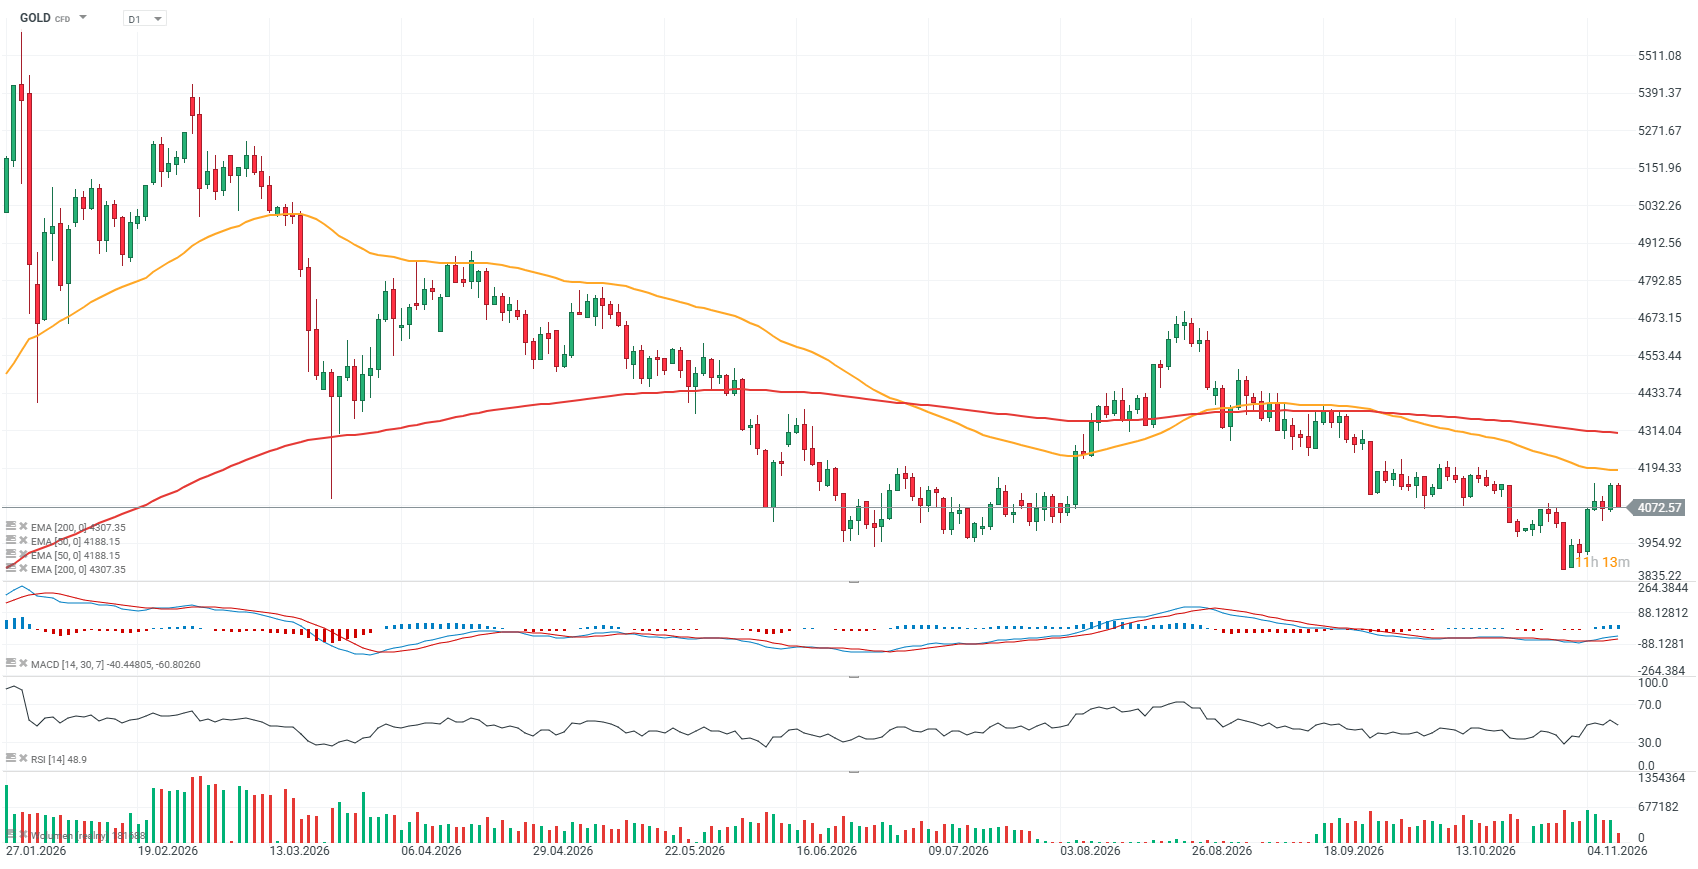
Fonte: xStation5


Declarações de Waller, de tom hawkish, sobre a Reserva Federal impulsionam a recuperação do USDIDX 🗽

O que podemos esperar do S&P 500? 🔼
Calendário económico: Relatório do IPC nos EUA



Destaques da manhã (10.11.26)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.