


Os índices europeus estão a tentar recuperar parte das perdas registadas na quinta-feira, impulsionadas pelo setor tecnológico, com o sentimento dos mercados a ser apoiado pela estabilização nos mercados obrigacionistas e por um dólar norte-americano mais fraco. No entanto, os investidores continuam cautelosos em relação às valorizações das empresas ligadas à IA, especialmente nos casos em que a expansão das infraestruturas depende de um elevado nível de alavancagem e de pressupostos agressivos sobre a rentabilidade futura. A recuperação de hoje parece, portanto, mais uma reação após uma queda acentuada do que um abrandamento total das preocupações em torno das taxas de juro, do financiamento dos investimentos em IA e da qualidade dos lucros futuros.
- O Euro STOXX 600 registou uma subida de cerca de 0,6%, o Euro Stoxx 50 de quase 0,8%, o DAX alemão de cerca de 1% e o CAC 40 francês de cerca de 0,1%, enquanto o FTSE 100 se mantém praticamente estável. Na Polónia, o WIG20 está a ganhar mais de 0,8% e a atingir máximos históricos.
- Os futuros dos índices norte-americanos também apontam para mais uma tentativa de recuperação após a sessão de ontem, em que os mercados começaram a estabilizar-se na sequência de perdas acentuadas, embora as ações relacionadas com a tecnologia e as infraestruturas de IA continuem a ser a principal fonte de incerteza.
- As ações do setor da defesa europeu registaram uma forte subida, à medida que os líderes europeus se reuniram em Bruxelas para manifestar o seu apoio ao Presidente Volodymyr Zelenskiy. A Rheinmetall valorizou 4,4%, a Leonardo 3,9%, a Thales 2,6%, a Saab 3,5% e a BAE Systems 1,8%. A Hensoldt foi a que registou melhor desempenho, com as suas ações a subirem cerca de 6%.
- O petróleo Brent está a ser negociado em cerca de 105,2 dólares por barril, mas mantém-se em alta na semana, num contexto de riscos de novas perturbações no abastecimento no Médio Oriente. O número crescente de incidentes na zona do Estreito de Ormuz continua a sustentar um prémio de risco geopolítico nos preços do petróleo e limita a amplitude da queda de hoje.
- O mercado está cada vez mais focado não só no ritmo de crescimento das receitas em todo o setor da IA, mas também nas estruturas de financiamento dos centros de dados, nos retornos sobre o capital investido e na capacidade das empresas de rentabilizar despesas de capital avultadas.
- As preocupações com a inflação persistente tinham anteriormente aumentado as expectativas de subidas das taxas de juro nos EUA, enquanto os subsequentes afluxos para as obrigações do Estado empurraram as taxas de rendibilidade para baixo e proporcionaram algum alívio temporário aos ativos de risco.
- O Índice do Dólar dos EUA registou uma descida de cerca de 0,4%, para 101,68, e caminha para a sua primeira queda semanal após três semanas consecutivas de ganhos, uma vez que os rendimentos mais baixos dos títulos do Tesouro dos EUA reduzem a atratividade relativa do dólar.
- O par EUR/USD está a recuperar da sua recente mínima de 17 meses e subiu para cerca de 1,1255, beneficiando principalmente da desvalorização do dólar dos EUA.
- Os rendimentos das obrigações europeias estão a subir ligeiramente hoje, mas mantêm-se em níveis mais baixos na semana; o rendimento do Bund alemão a 10 anos está a ser negociado em torno dos 3,4%. Vale também a pena notar a mudança na correlação entre obrigações e ações: as obrigações do Estado alemão estão, mais uma vez, a começar a desempenhar um papel mais claro de porto seguro, sugerindo um regresso ao fluxo mais tradicional de capital dos ativos de risco para a dívida soberana.
- A maioria dos mercados acionistas asiáticos recuperou, mas a Indonésia constituiu uma exceção notável, sofrendo a sua queda mais acentuada desde 1998, depois de a MSCI ter sinalizado que o país poderia perder o seu estatuto de mercado emergente. Tal decisão poderia desencadear saídas passivas de milhares de milhões de dólares de fundos que replicam os índices da MSCI.
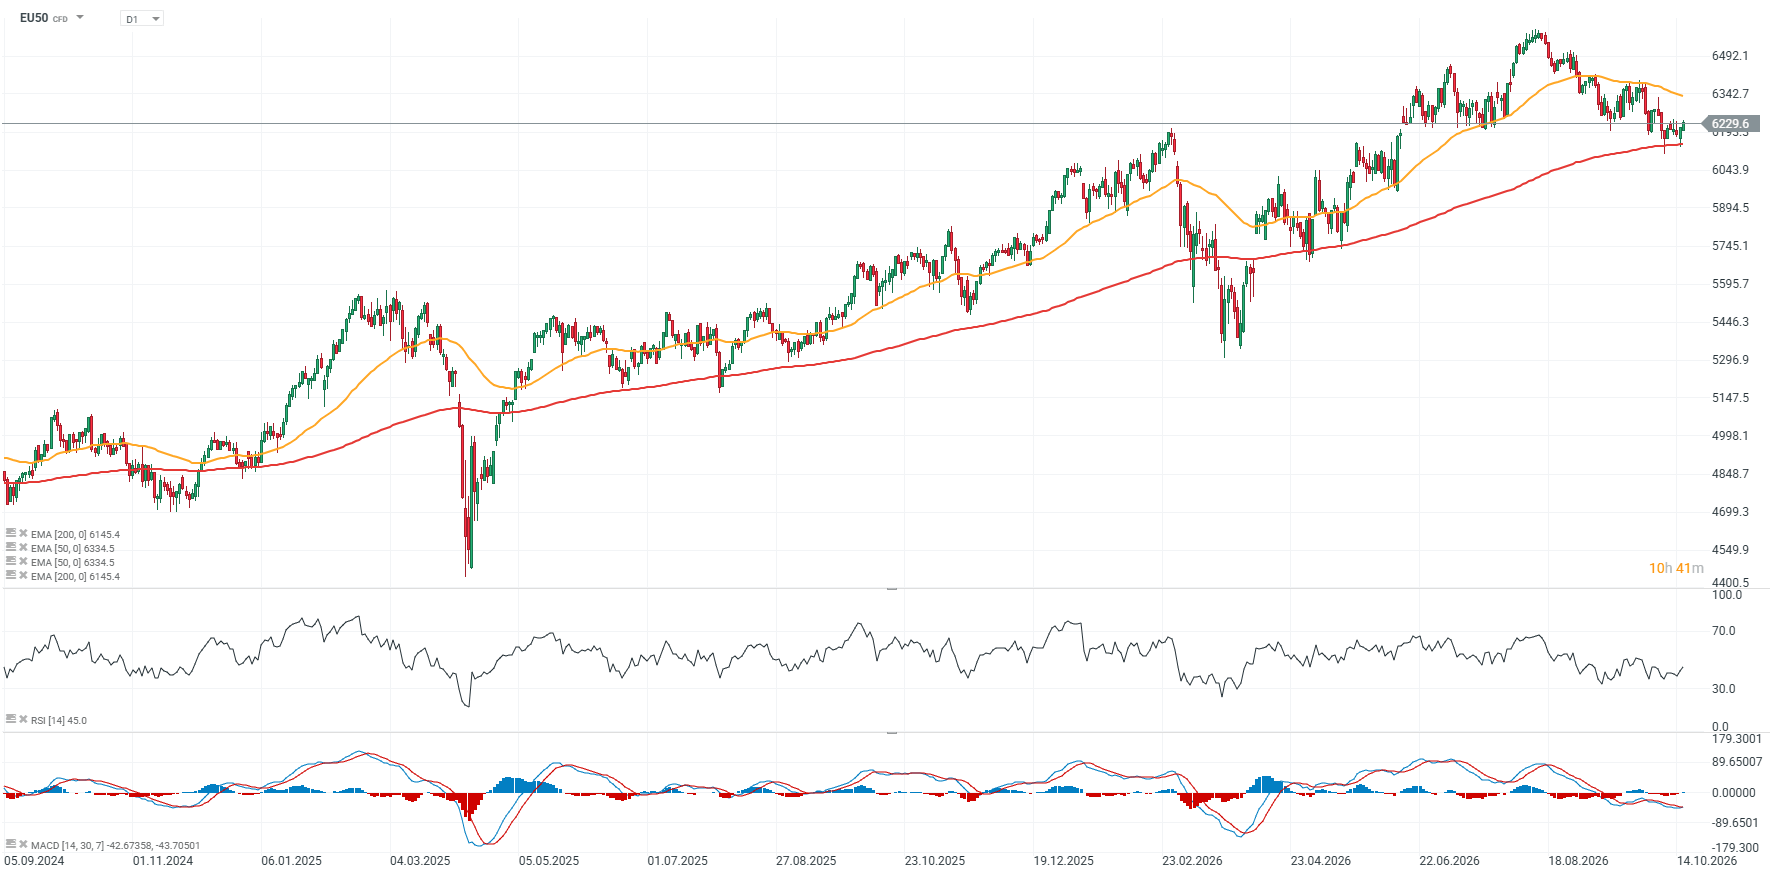
Gráfico do EU50 (intervalo D1)
O contrato de futuros do Euro Stoxx 50 está a tentar travar a onda de vendas após recuar em direção à MME de 200 sessões (linha vermelha). A área entre os 6 150 e os 6 200 pontos continua a ser a principal zona de suporte para o contrato. A principal resistência situa-se em torno dos 6 300 pontos, definida pela MME de 50 sessões (linha laranja) e pelas reações anteriores dos preços.
Fonte: xStation5
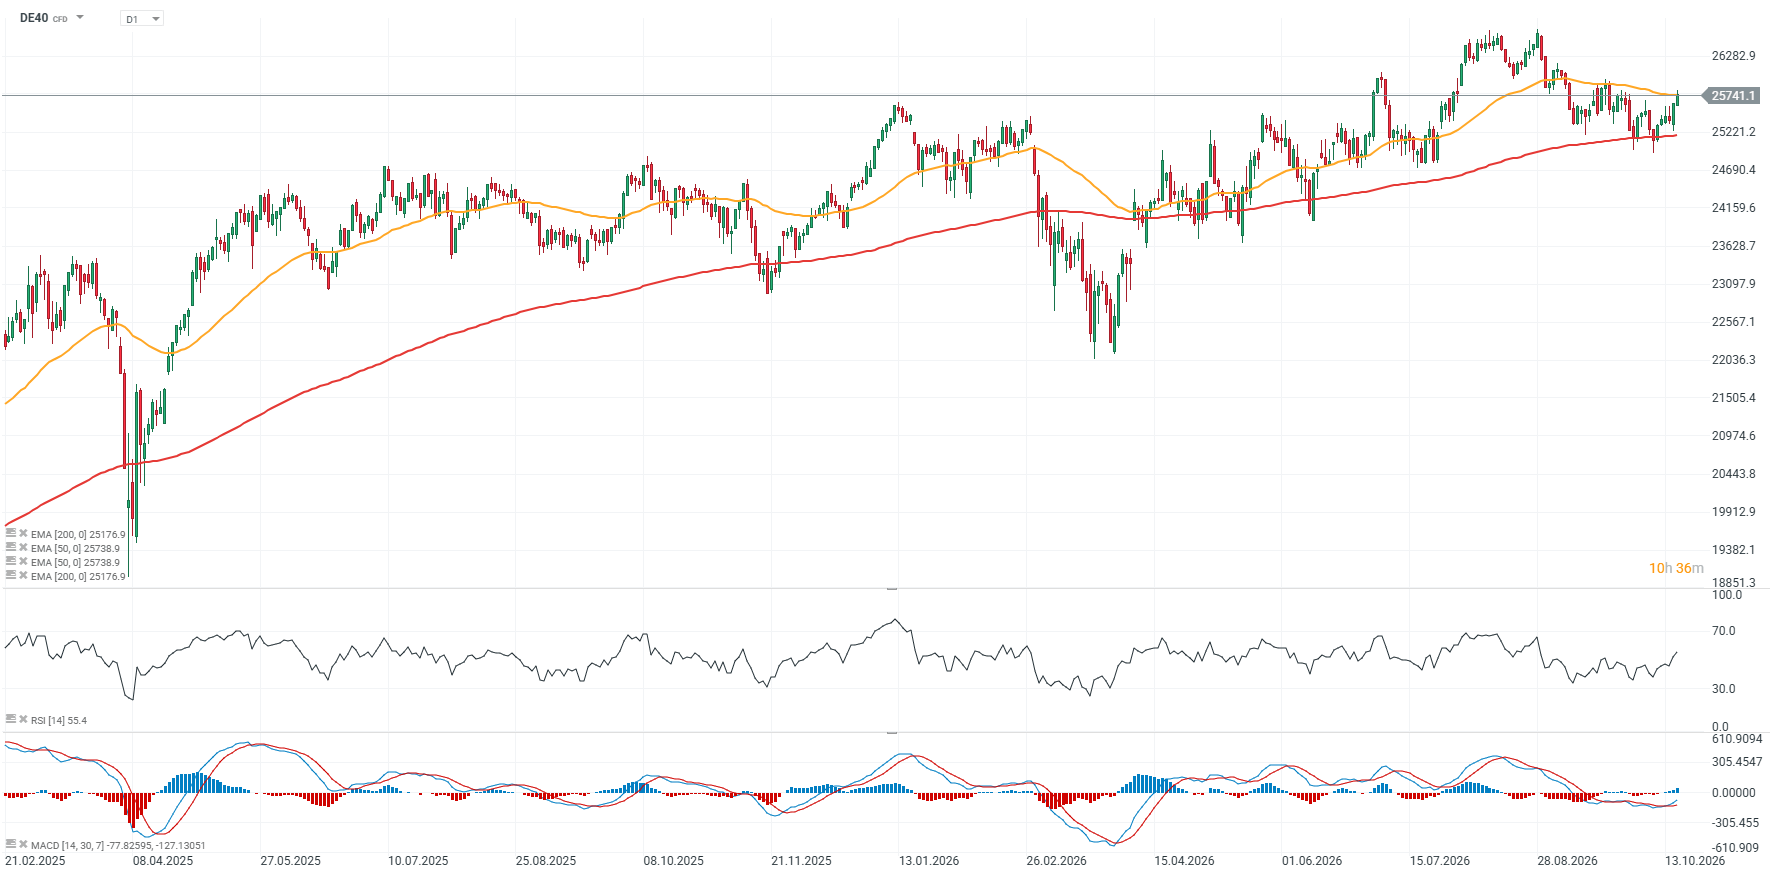
O contrato de futuros do DAX resistiu à recente onda de vendas e regista uma segunda sessão consecutiva de ganhos, regressando a níveis que não se viam desde o início de outubro. O índice tem encontrado repetidamente apoio na EMA de 200 sessões (linha vermelha) este ano, e um cenário semelhante parece estar a repetir-se. A resistência mais próxima situa-se em torno dos 26 000 pontos, e uma quebra acima deste nível poderá abrir caminho para um teste aos máximos históricos nas próximas semanas. Um suporte importante situa-se em torno dos 25 200 pontos, onde a EMA de 200 dias e as reações de preço anteriores convergem.
Fonte: xStation5
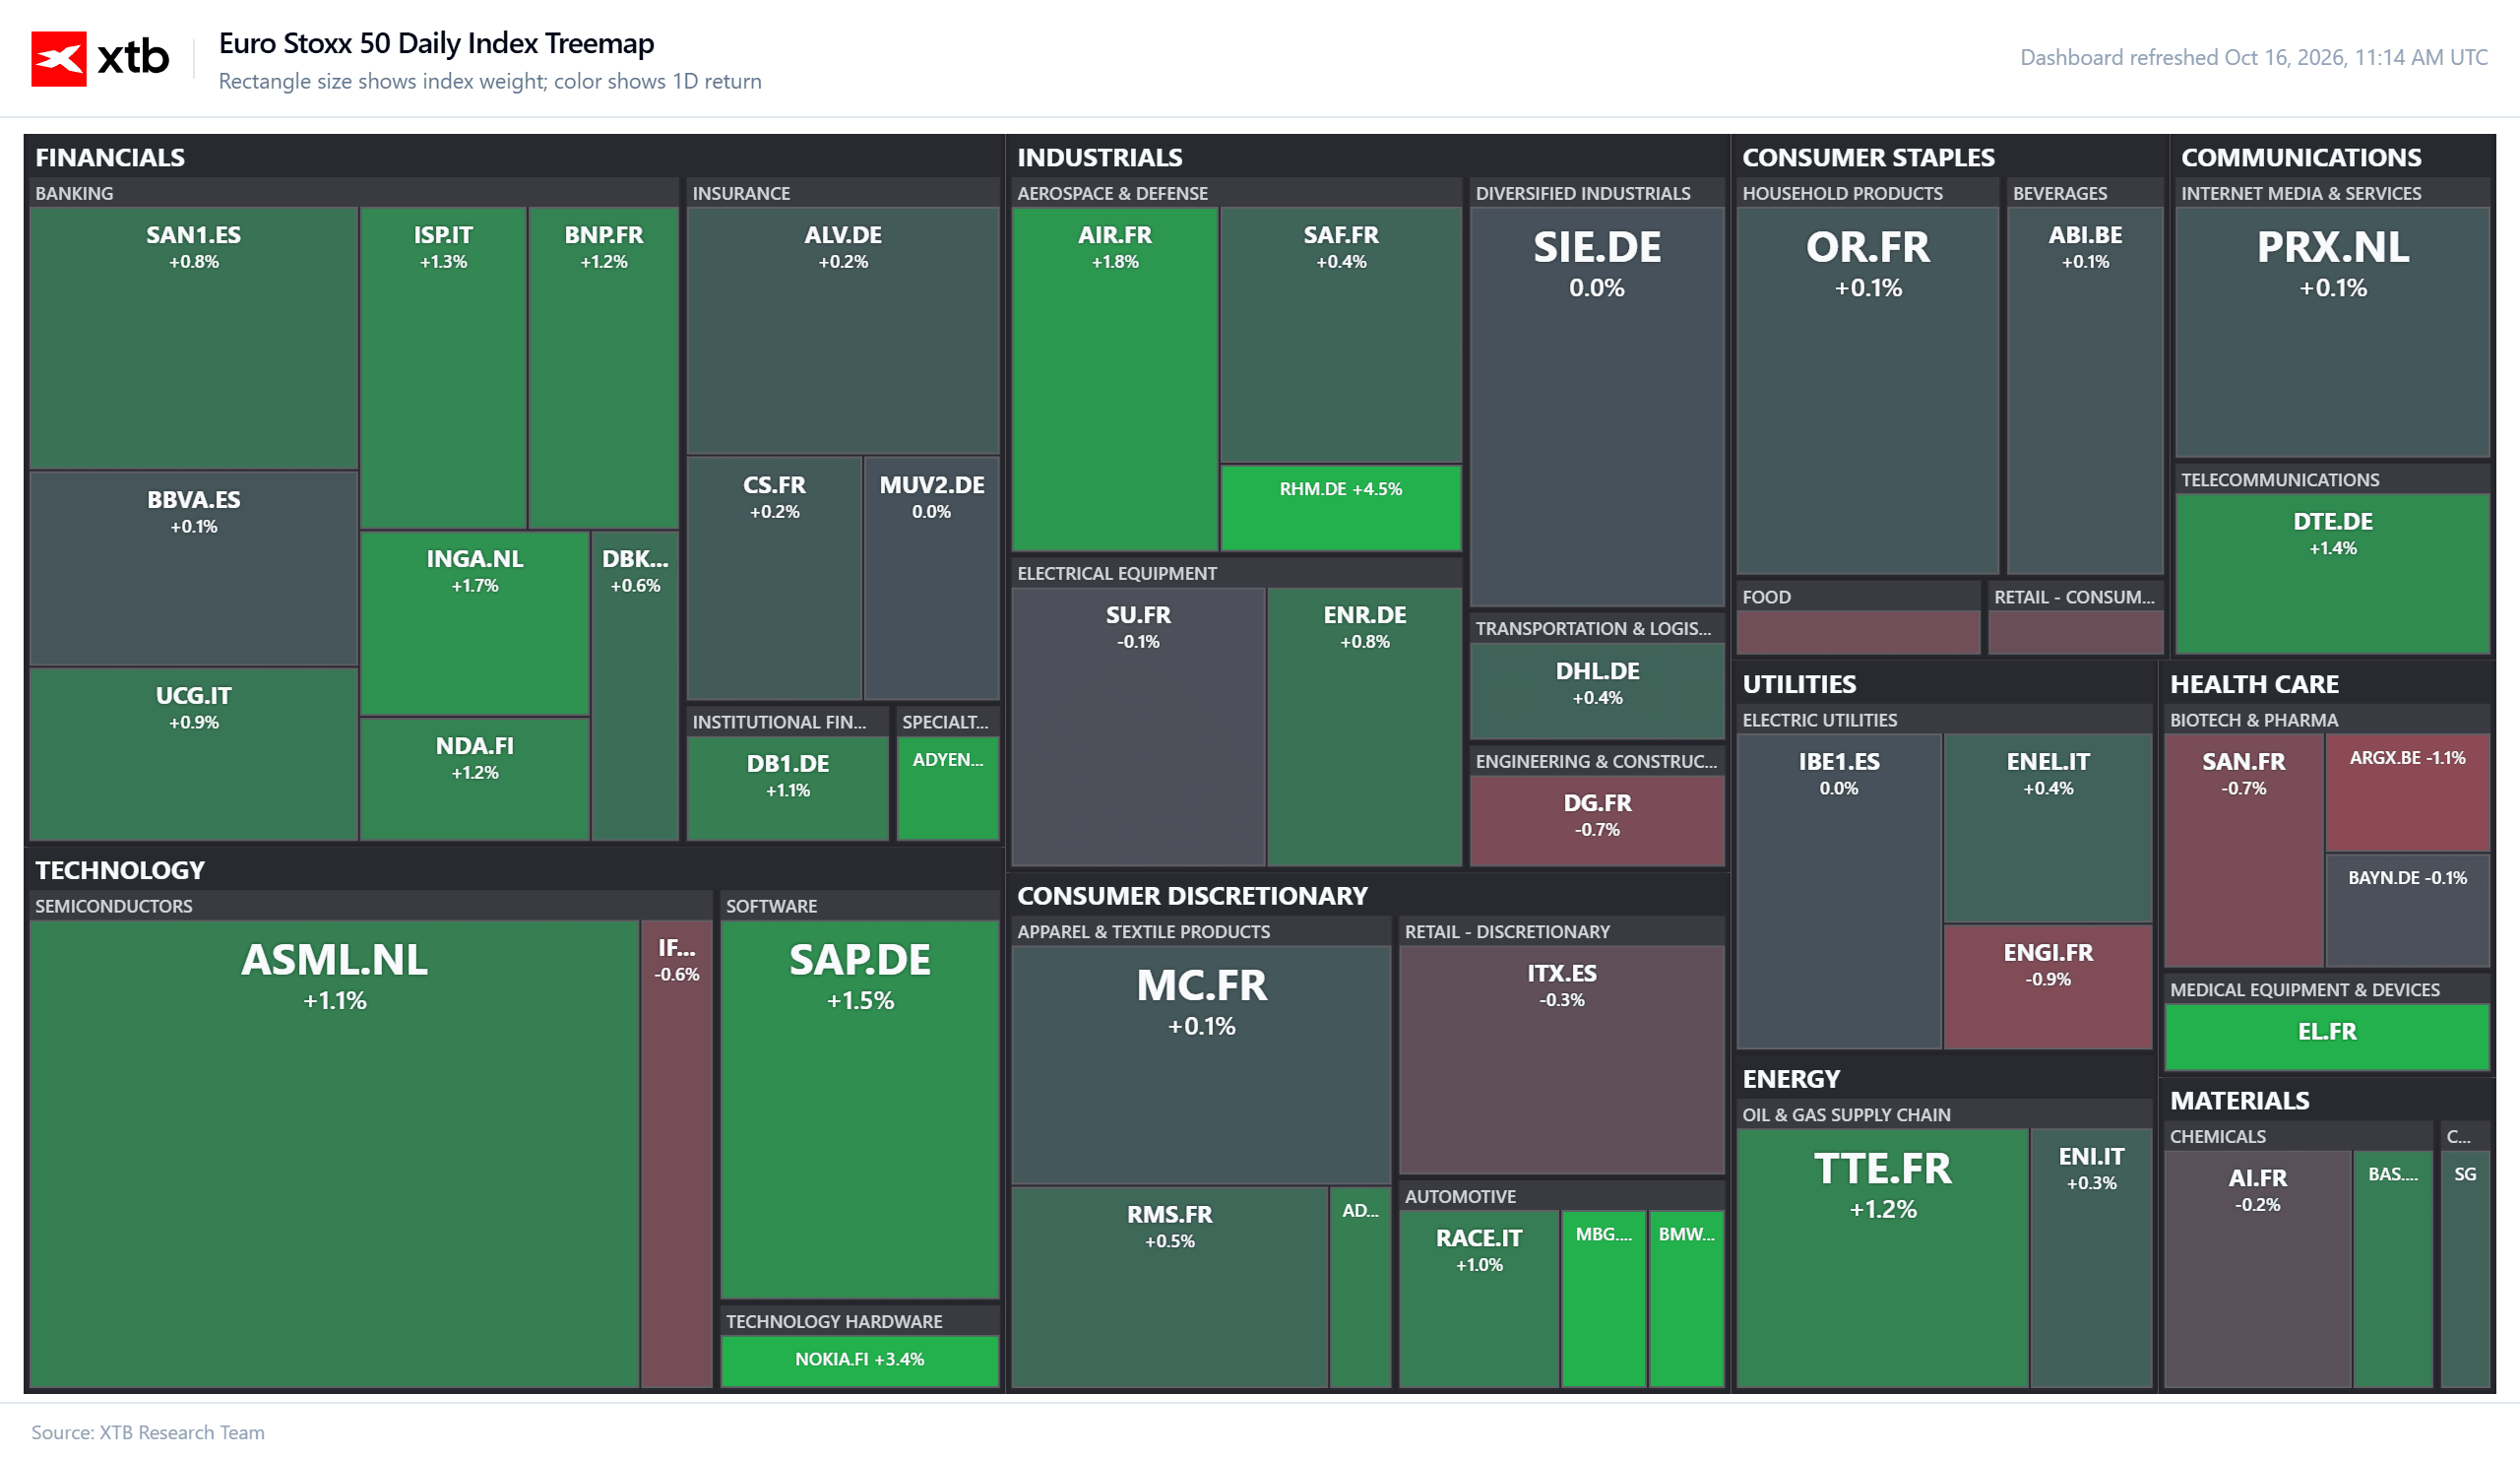
Euro Stoxx 50: mapa setorial
A estrutura do Euro Stoxx 50 de hoje revela uma recuperação generalizada, com ganhos concentrados principalmente nos setores financeiro, industrial e em partes do setor tecnológico. Os bancos apresentam um desempenho sólido, enquanto, entre os principais componentes tecnológicos, a ASML e a SAP registam ambas subidas, ajudando o índice a manter uma dinâmica positiva, apesar do desempenho mais fraco de algumas empresas do setor dos semicondutores. O setor industrial também está a registar um desempenho relativamente bom, apoiado pela Airbus e pela Rheinmetall, enquanto se mantém visível alguma fraqueza em partes dos setores da saúde e dos serviços públicos. Em termos gerais, o panorama sugere que a recuperação é relativamente abrangente e não está a ser impulsionada exclusivamente por um punhado das maiores empresas.
Fonte: XTB
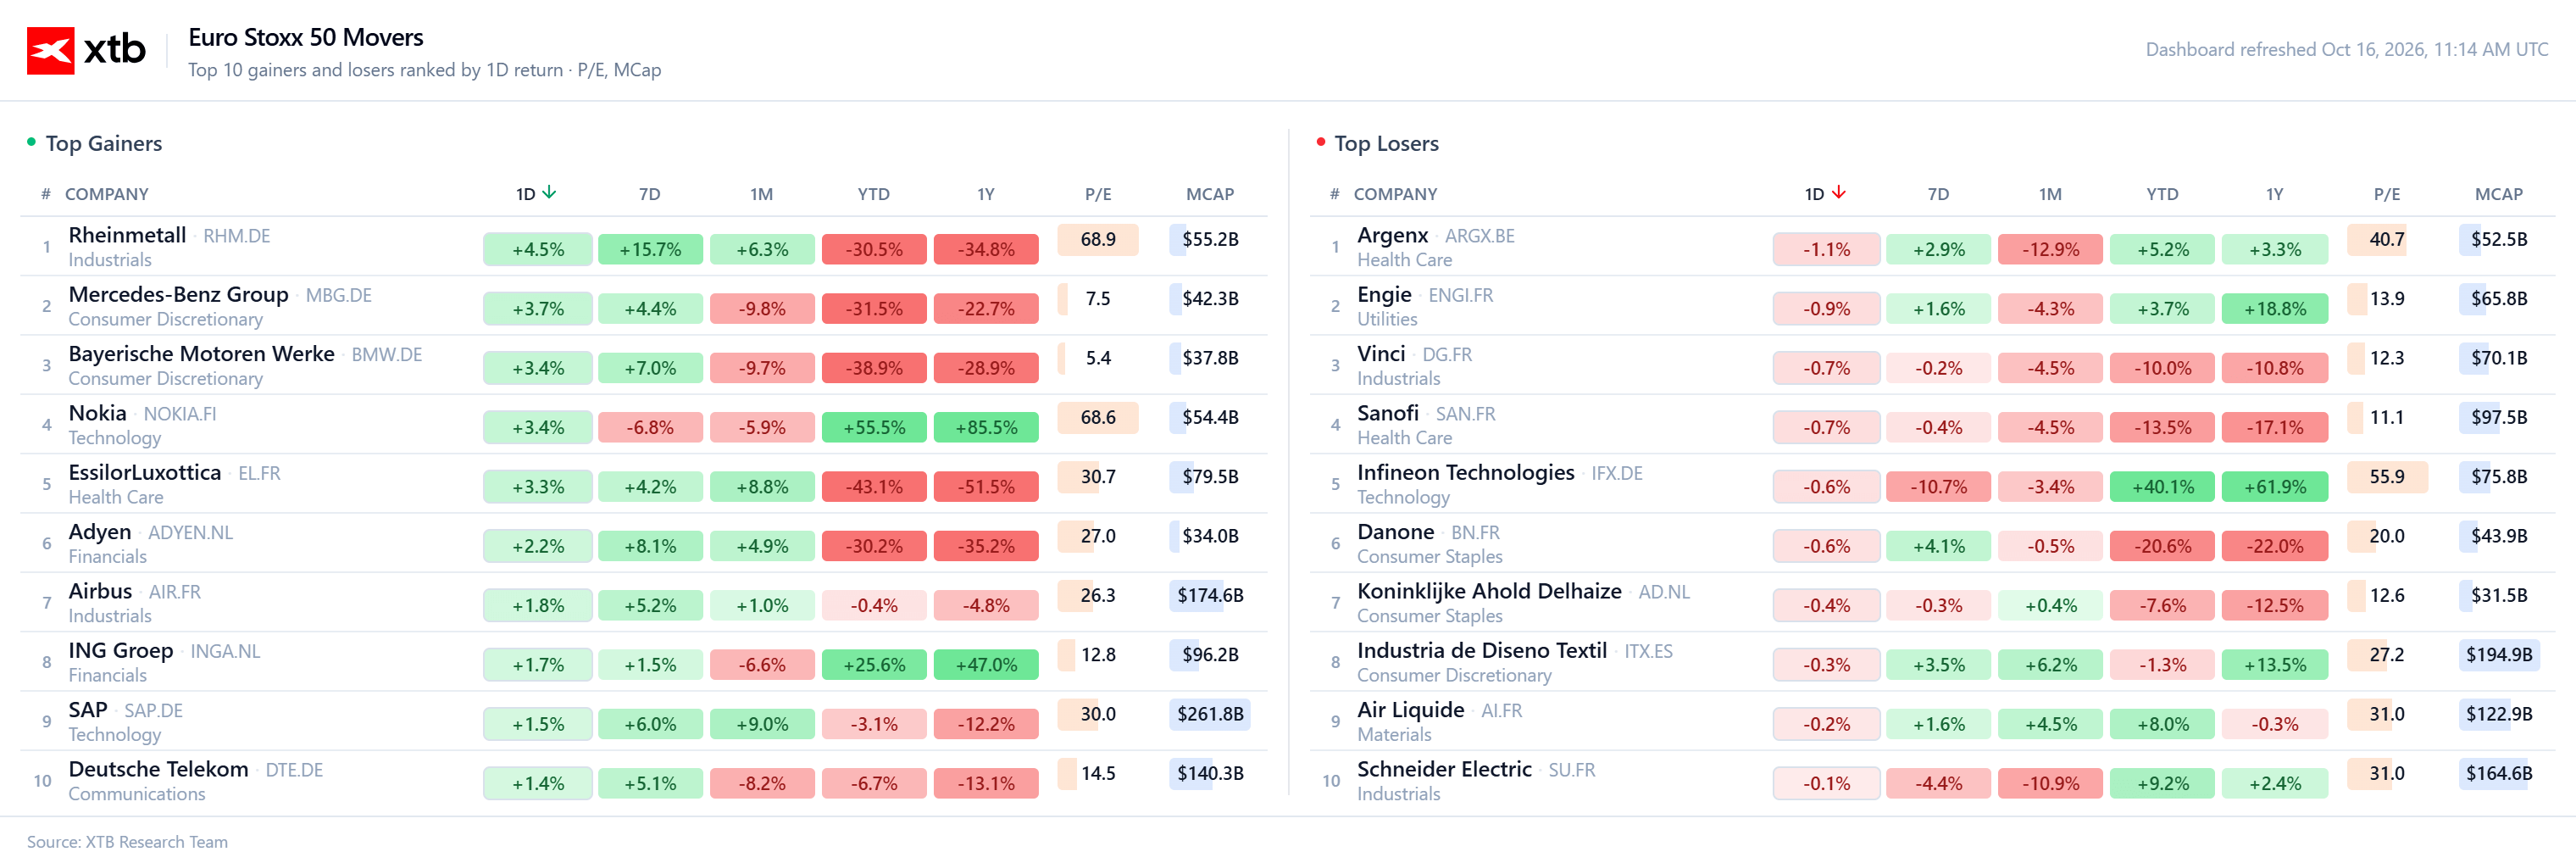
Euro Stoxx 50: as ações com melhor e pior desempenho
A Rheinmetall lidera as valorizações de hoje, com uma subida de cerca de 4,5%, enquanto a Mercedes-Benz (+3,7%), a BMW (+3,4%), a Nokia (+3,4%) e a EssilorLuxottica (+3,3%) também registam fortes recuperações. Vale a pena referir, no entanto, que algumas das ações com melhor desempenho de hoje continuam claramente em terreno negativo desde o início do ano, o que sugere que esta evolução se enquadra mais numa recuperação de curto prazo do que numa inversão total da fraqueza anterior. No lado negativo, as variações são significativamente menores — a Argenx registou uma queda de 1,1%, a Engie de 0,9%, enquanto a Vinci e a Sanofi registaram, cada uma, uma descida de cerca de 0,7%, confirmando o domínio generalizado dos compradores em todo o índice. A estrutura da sessão aponta, portanto, para uma rotação de capital no sentido de ações cíclicas e industriais anteriormente sobrevendidas, enquanto a pressão de venda entre as empresas com pior desempenho permanece relativamente limitada.
 Fonte: XTB



Ações mais compradas esta semana: 09/10/2026


🔼 O EURUSD continua a recuperar

A TSMC está em negociações com Elon Musk sobre a Terafab

Gráfico do Dia: NATGAS - Haverá possibilidades de uma recuperação sazonal num contexto de temperaturas mais quentes?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.