


Os vendedores estão a ganhar vantagem nos mercados acionistas, com a onda de vendas em Wall Street a ditar o tom da sessão. Os futuros do Dow Jones (US30) registam uma queda de cerca de 1%, enquanto o S&P 500 (US500) recua cerca de 0,5%. As ações do setor tecnológico tornaram-se o principal epicentro da onda de vendas, na sequência dos alertas da Apple. A gigante tecnológica alertou para a redução das margens, impulsionada pelo aumento dos custos dos componentes de memória e por estrangulamentos no abastecimento de novos dispositivos, o que arrastou imediatamente para baixo todo o setor dos semicondutores. O sentimento na Europa continua misto, mas a fuga ao risco no dia das eleições nos EUA pesou fortemente sobre os mercados emergentes, com o WIG20 de Varsóvia a cair cerca de 1,3%, apresentando um desempenho visivelmente inferior ao das principais bolsas da Europa Ocidental.
Eleições intercalares, bancos centrais e escalada de tensões no Golfo
Os mercados financeiros enfrentam uma volatilidade acrescida na antecipação do resultado das eleições intercalares para o Congresso dos EUA, o que impulsionou o índice de volatilidade VIX em mais de 1,5%. Embora o consenso do mercado aponte para que os democratas assumam o controlo, os investidores estão cientes da subestimação histórica do apoio aos republicanos nas sondagens, mantendo uma postura cautelosa nas negociações antes dos resultados oficiais.
Ao mesmo tempo, os investidores estão a analisar os sinais emitidos pelos bancos centrais. O Banco da Reserva da Austrália (RBA) aumentou as taxas de juro para 4,85%, mas o tom moderado do comunicado que acompanhou a decisão foi interpretado pelo mercado como um «aumento moderado», sinalizando o fim do ciclo de aperto monetário. Na Europa, o presidente do SNB, Martin Schlegel, destacou o crescimento moderado do PIB suíço e um ligeiro aumento das pressões inflacionistas, enquanto Moulin, do BCE, alertou para o risco de a inflação se alastrar para além do setor energético.
Resumo das matérias-primas
- O petróleo bruto dispara: o Brent (OIL) e o WTI (OIL.WTI) estão a registar uma subida superior a 2% em resposta aos ataques dos EUA perto do Estreito de Ormuz e ao risco iminente de perturbações no abastecimento.
- Correção nos metais preciosos: o ouro registou uma queda de cerca de 1%, recuando para os 3 900 dólares por onça, enquanto a prata desceu quase 3,5%, prolongando uma forte onda de vendas após ter rompido linhas de tendência técnicas fundamentais.
- Metais industriais sob pressão: o cobre (em queda de quase 3%) e o alumínio (a descer cerca de 2%) enfrentam forte pressão de venda, num contexto de preocupações com o crescimento económico global e de um sentimento misto na China.
- Gás natural em alta: o gás europeu (NATGAS.EU) registou uma subida de cerca de 3% na sequência dos leilões iniciais de capacidade na Alemanha e das restrições de abastecimento em curso.
Moedas: China intervém e o AUD enfraquece
Os principais pares de moedas encontram-se numa consolidação apertada; o EUR/USD e o GBP/USD aguardam catalisadores das urnas eleitorais dos EUA, embora os analistas continuem a ver potencial de subida para o dólar num horizonte de três meses. O zloty polaco mantém-se relativamente estável, com o USD/PLN a oscilar perto de 3,955.
Nos mercados asiáticos, o Banco Popular da China aumentou os requisitos de reservas cambiais para os bancos comerciais, a fim de conter a rápida valorização do yuan. Entretanto, o dólar australiano (AUD) continua sob notável pressão de venda, uma vez que a fraqueza resultante do aumento de taxas de juro com tom dovish pelo RBA é agravada pela queda de hoje nos preços do cobre e do alumínio, representando um duplo golpe para a moeda ligada às matérias-primas.
Ações europeias
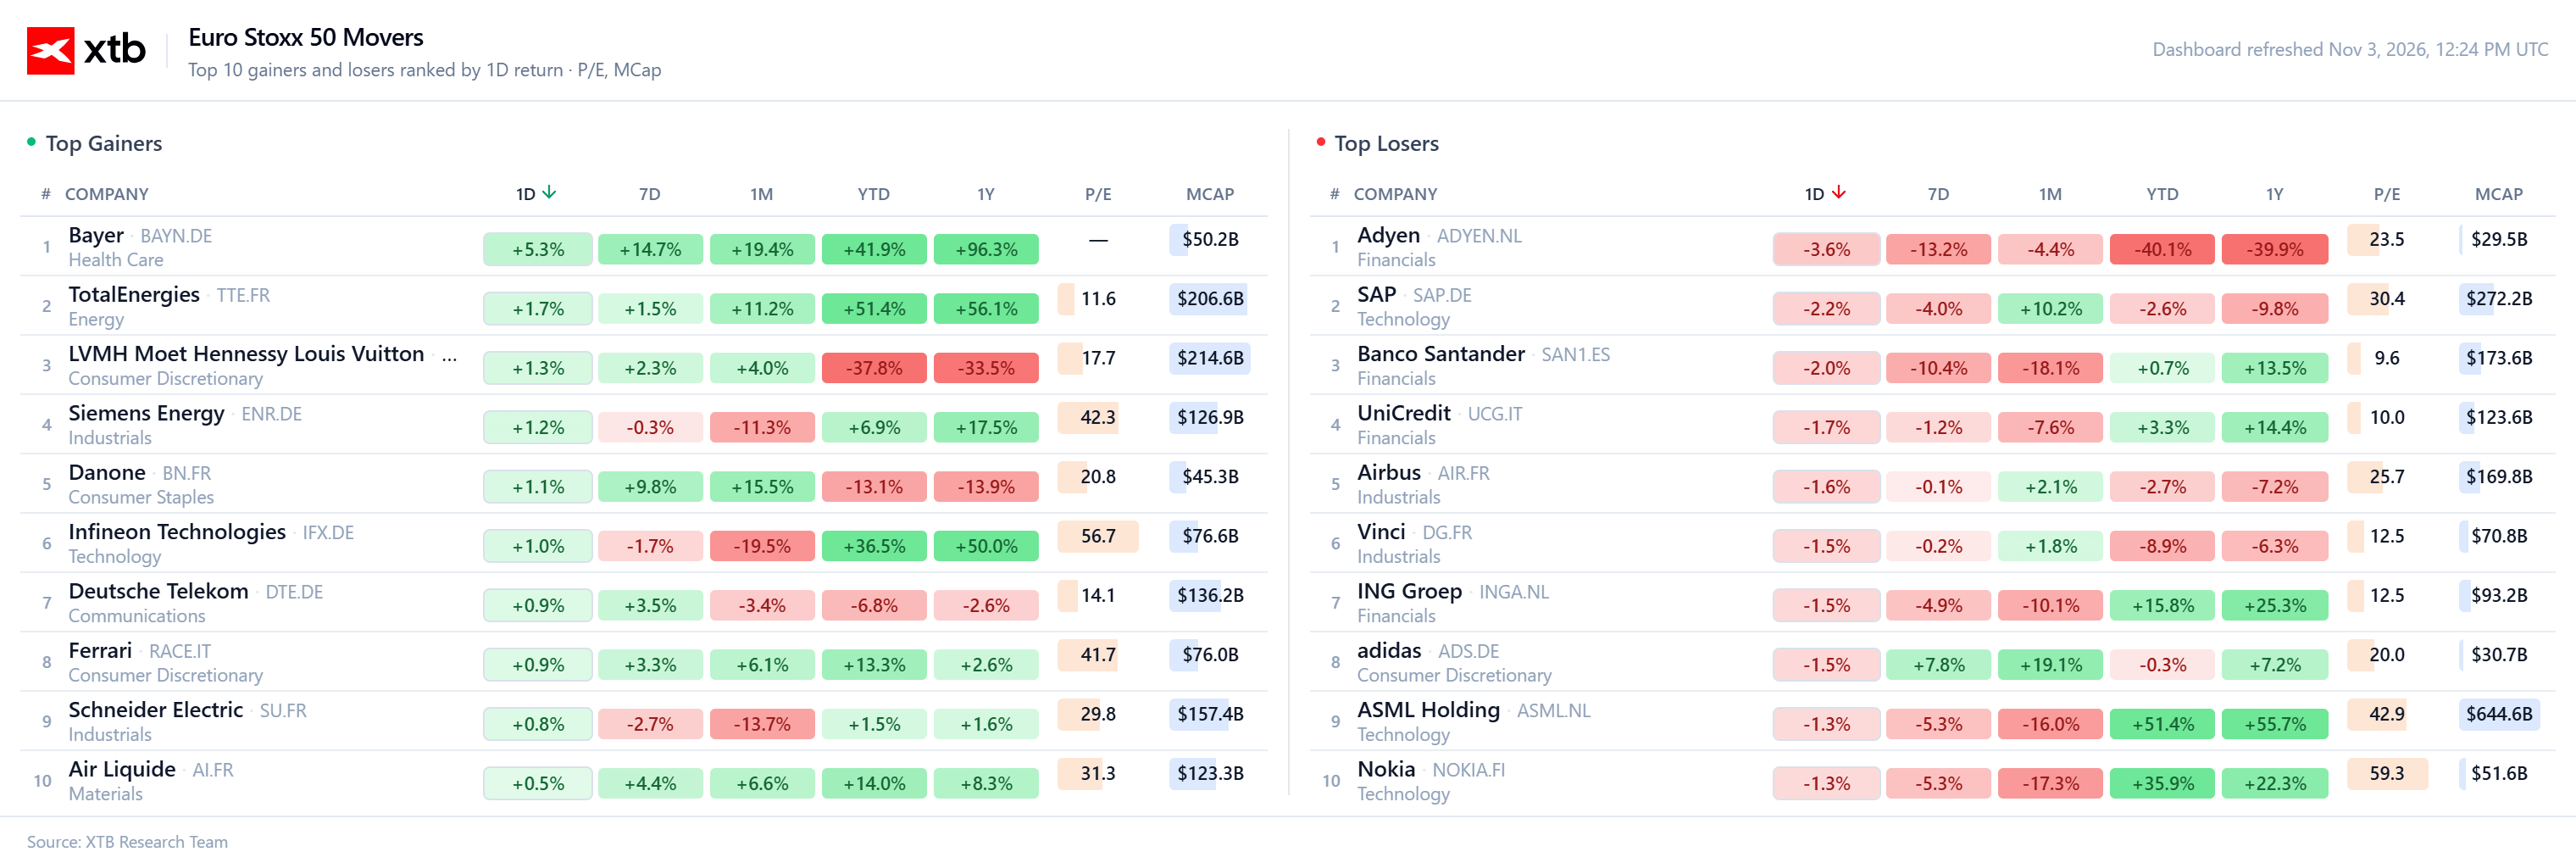
- Bayer (BAYN.DE) (alta de quase 5%): Apresentou um relatório otimista relativo ao terceiro trimestre. O EBITDA ajustado do grupo subiu 6,9% em termos homólogos, para 1,62 mil milhões de euros, superando largamente as estimativas do mercado. A recuperação foi liderada pela divisão Farmacêutica, onde a previsão da margem de EBITDA para o ano inteiro foi revista em alta para 25–27% (de 23–25%), permitindo à administração elevar também a previsão do EBITDA do grupo para o ano inteiro para 9,8–10,3 mil milhões de euros.
- TotalEnergies (TTE.FR) (com ganhos superiores a 1,5%): Beneficiou da recuperação do preço do petróleo na sequência dos ataques dos EUA a infraestruturas iranianas perto do Estreito de Ormuz, o que elevou diretamente as valorizações do setor a montante.
- Siemens Energy (SIE.DE) e Schneider Electric (SDR.UK) (ganhos entre 1% e 2%): Uma sessão forte para os fabricantes de bens de capital e de equipamento industrial. O setor é apoiado por um fluxo robusto de encomendas para a modernização da rede elétrica e melhorias na transmissão de energia, revelando-se resiliente face à turbulência que afeta as grandes empresas de tecnologia especializadas.
- SAP (SAP.DE) (com queda superior a 2%): A gigante alemã de software empresarial está a registar uma descida, acompanhando uma rotação mais ampla para fora do setor tecnológico. As vendas são impulsionadas por preocupações com as margens entre os gigantes tecnológicos de Wall Street (nomeadamente a Apple) e pelas perspetivas de vendas cautelosas da Palantir, sinalizando um arrefecimento da procura de software empresarial.
- Adyen (ADYEN.NL) (com uma queda superior a 3%): A empresa holandesa de tecnologia financeira regista perdas mais acentuadas no contexto de uma correção em curso das ações de crescimento e das empresas de tecnologia financeira, num cenário de abrandamento do consumo.
- Ferrari (RACE.IT) (queda de quase 3%): Reação aos resultados do terceiro trimestre. Embora o lucro líquido tenha superado as expectativas, os investidores consideraram a revisão em alta das previsões para o ano inteiro excessivamente conservadora — limitando-se a corresponder às estimativas de consenso existentes.

AMD: Será que a empresa conseguirá reacender o otimismo em relação à IA?

A Pfizer divulga os resultados financeiros 📈 As ações aproximam-se de máximos
Antevisão AMD: conseguirá manter o ritmo de crescimento no 3.º trimestre?
XTB Talks: Miguel Duarte sobre como construir uma carteira de investimentos do zero
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.