


Os mercados bolsistas europeus estão a tentar limitar as perdas, na sequência de uma forte onda de vendas nas ações do setor tecnológico asiático. No mercado de futuros, os índices do Reino Unido e da Suíça são os que apresentam melhor desempenho, com subidas de cerca de 0,7%. Observam-se também ganhos moderados de cerca de 0,4% no SPA35 e no FRA40. Os que apresentam pior desempenho na sessão de hoje são os futuros da Polónia e da Alemanha, onde as quedas atingem cerca de 0,3%.
- O principal fator que pesa sobre o sentimento do mercado continua a ser a divulgação, ontem, dos dados sobre a inflação nos EUA. O IPC de setembro registou um aumento de 0,6% em relação ao mês anterior e de 3,7% em relação ao mesmo período do ano anterior, reforçando mais uma vez as expectativas de uma postura restritiva da Reserva Federal. A inflação subjacente situou-se nos 2,6% em relação ao mesmo período do ano anterior. No que diz respeito ao setor tecnológico, isto reacende a questão de saber se o ritmo de crescimento futuro dos lucros justifica as atuais valorizações, tendo em conta um custo de financiamento tão elevado.
- A reação mais forte verificou-se na Ásia. O Kospi da Coreia do Sul fechou com uma queda de 7,6%, e o Nikkei 225 do Japão registou uma perda de cerca de 4,9%. As ações da Samsung e da SK Hynix caíram 9,5% e 11,1%, respetivamente.
- Ao mesmo tempo, o capital está a regressar às obrigações do Estado. A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos desceu cerca de 10 a 11 pontos base, para cerca de 5,08%. Os preços da dívida alemã também estão a subir. Esta situação pode ser interpretada como uma procura de segurança: a queda nas taxas de rendibilidade acompanha as preocupações com o financiamento do investimento em IA, em vez de uma melhoria clara nas perspetivas económicas.
Notícias sobre as cotadas
- ASML (ASML.NL): As ações registam uma queda de cerca de 4%. O fabricante de equipamento de litografia está a ser arrastado pela onda de vendas generalizada no setor dos semicondutores, apesar do tom positivo da atualização de ontem sobre a atividade da empresa.
- Ericsson (ERIC.US): As ações registam uma subida de cerca de 8%. O EBITA ajustado situou-se nos 10,1 mil milhões de coroas suecas, contra os 7,87 mil milhões de coroas suecas esperados, e as vendas atingiram os 59,5 mil milhões de coroas suecas, contra um consenso de 55,4 mil milhões de coroas suecas. A empresa adverte, no entanto, que o aumento dos custos dos componentes irá exercer pressão sobre as margens também no próximo ano.
- Schneider Electric (SU.FR) e Legrand (LR.FR): As ações registam uma descida de cerca de 3,8% e 3,4%, respetivamente. A onda de vendas está também a afetar os fornecedores de infraestruturas elétricas para centros de dados, demonstrando que a pressão se estende para além dos próprios fabricantes de chips.
- Mondi (MNDI.UK): As ações caíram cerca de 10,8%. Os aumentos no preço do papel não conseguiram convencer os investidores de que a empresa está efetivamente a compensar a pressão sobre os custos. O resultado subjacente trimestral foi de 196 milhões de euros; a melhoria em relação ao trimestre anterior beneficiou de uma base baixa associada à amortização anterior.
- Antofagasta (ANTO.UK): A produção de cobre aumentou 7% em relação ao trimestre anterior, para 151,9 mil toneladas, mas as perspetivas para 2027 são dececionantes: o intervalo de 630 mil a 690 mil toneladas não proporciona o impulso de crescimento esperado. Um obstáculo adicional é o aumento da previsão do custo de caixa devido ao aumento do preço do gasóleo. As ações registam uma queda de cerca de 6%.
- TSMC (TSM.US): O lucro líquido do terceiro trimestre aumentou 69%, atingindo um recorde de 763,1 mil milhões de TWD, superando as expectativas. A empresa elevou a sua previsão para o crescimento das receitas deste ano para cerca de 44%, mas manifestou cautela no planeamento para 2027. As ações em Taipé encerraram a sessão com uma queda de 2%, antes da publicação dos resultados.
Mercado cambial
- O dólar está a perder parte da força que tinha demonstrado anteriormente. O par EUR/USD volta a subir acima de 1,21, com um aumento de cerca de 0,6%, depois de ter caído para 1,11 ontem. O franco suíço beneficia de um menor apetite pelo risco e da redução dos diferenciais de rendibilidade, com o par EUR/CHF a cair para perto de 0,93.
- A libra esterlina valoriza-se cerca de 0,5%, para quase 1,32 dólares.
- O dólar australiano está mais fraco: o par AUD/USD desce para 0,6954, na sequência de uma queda inesperada de 39,3 mil postos de trabalho em setembro.
Matérias-primas
- O petróleo Brent é negociado em cerca de 104,9 dólares por barril, com uma descida superior a 1%, enquanto o WTI se situa perto dos 95 dólares. Os preços estão sob pressão devido a notícias de que Washington está a considerar aliviar as restrições impostas a alguns petroleiros da «frota-sombra» da Rússia. No entanto, os riscos de abastecimento continuam elevados, tendo em conta os ataques à navegação perto do Estreito de Ormuz e os novos ataques ucranianos a refinarias russas.
- O ouro está a beneficiar de um dólar mais fraco e da descida das taxas de rendibilidade. No final da manhã, o preço à vista subiu cerca de 1,2%, para 4 156 dólares por onça. A prata valorizou cerca de 1,5%, para 56,7 dólares.
DE40 (D1)
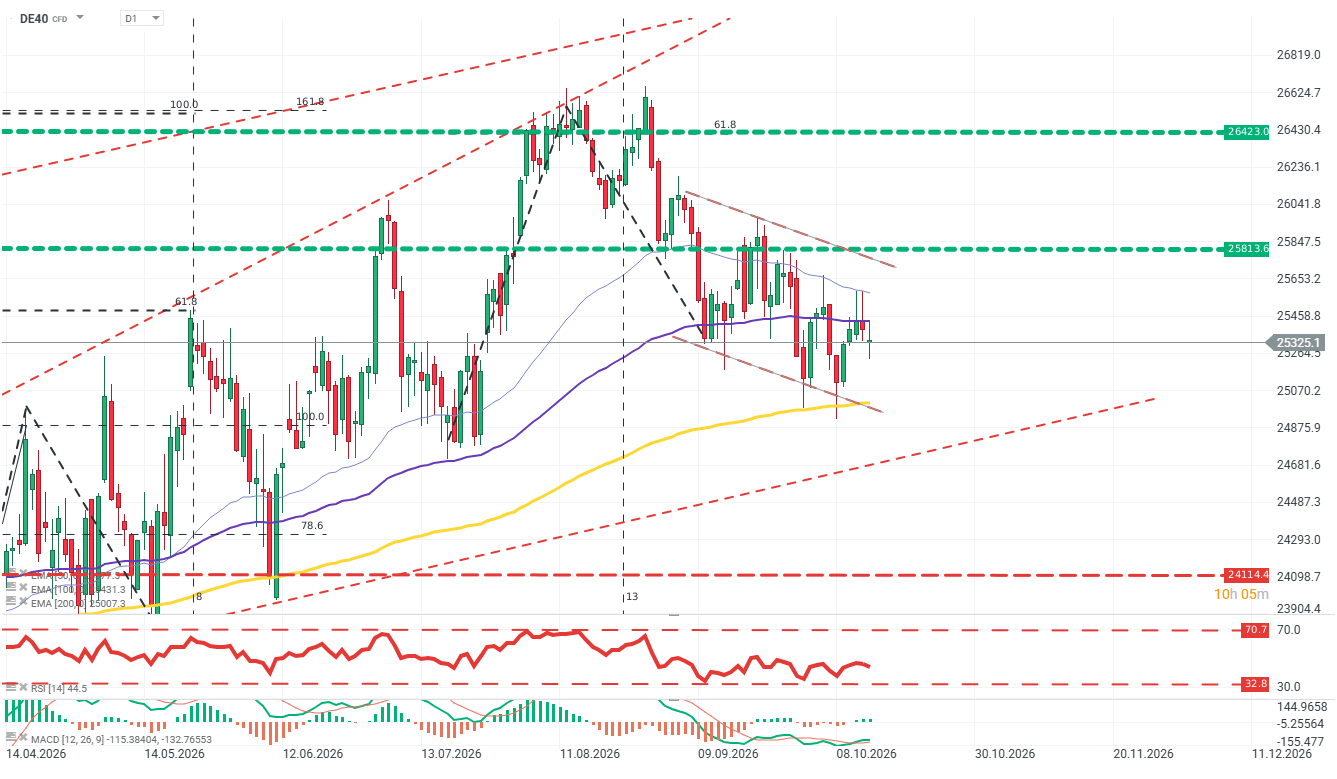
O índice DE40 está a ser negociado dentro de um canal descendente paralelo de curto prazo. A zona de resistência mais importante situa-se em torno dos 25 000 pontos, onde também se encontra a linha EMA200. Fonte: xStation5
Criptomoedas
- O mercado das criptomoedas continua sob pressão evidente.
- A Bitcoin é negociado em torno dos 80,8 mil dólares, registando uma descida de cerca de 3% nas últimas 24 horas.
- O Ethereum desce cerca de 5,6%, para 2 361 dólares.
- A Solana desce cerca de 4,4%, para 102,3 dólares.


Novos dados nos EUA🔥📈: o Índice de Preços ao Produtor e as vendas a retalho estão a aumentar!

Pânico no mercado do níquel 🚩 INSG revê as previsões: haverá excedente em 2027?

O sell-off no ouro chegou ao fim? 🔼 Os bancos centrais registam o maior volume de compras em quase dois anos


Sell-off no mercado dos semicondutores 📉🖥️
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.