


«Se não sabes do que se trata, é por causa do dinheiro» é um ditado que, na maioria das vezes, corresponde à realidade.
Poder-se-ia parafrasear assim: «Se não sabes por que está a cair, a culpa é da Reserva Federal.»
A atual onda de vendas nos mercados financeiros, em termos de dinâmica, assemelha-se a um episódio típico de pânico nos mercados ou ao rebentamento de uma bolha especulativa. Tendo em conta os ganhos impulsionados pela «corrida» ou «revolução» na IA, é tentador inclinar-se para a segunda explicação, mas os dados disponíveis não permitem uma justificação racional para a magnitude deste movimento. Os indicadores de valorização, as previsões e os fundamentos do mercado não apontam para um episódio de «bolha», mas apenas para um período de múltiplos e valorizações moderadamente acima da média, que, na grande maioria dos casos, são sustentados por melhores resultados. Então, de onde vem uma retração com um impulso tão forte?
Os mercados começam a sinalizar que o custo de continuar a combater a inflação poderá aumentar mais rapidamente do que o consenso atual entre os membros da Reserva Federal sugere. A eficácia real da política da Reserva Federal no combate à inflação também deixa muito a desejar. No entanto, a atual orientação política da Reserva Federal e a trajetória de subidas das taxas de juro para os próximos trimestres, já descontada nos preços, não constituem informação nova. Então, o que mudou no mercado para justificar tão rapidamente quedas tão acentuadas?
Os gastos de capital em IA são enormes e sem precedentes. Trata-se de um desafio para as empresas e para o mercado, do qual os investidores estão bem cientes há mais de um ano. Gastos na ordem dos biliões não são algo que se possa anunciar ou retirar da noite para o dia. A política do Fed, no entanto, está a começar a minar os alicerces do boom da IA mais do que quaisquer dúvidas sobre a sua adoção ou comercialização alguma vez poderiam fazer.
O desafio de financiar a infraestrutura de IA foi significativo desde o início. A guerra no Irão, que elevou as expectativas de inflação, tornou esse desafio ainda mais difícil, mas continuava a não ser impossível. A concretização de investimentos em IA sob a política restritiva da Reserva Federal dependia das decisões de um único homem: Jensen Huang.
Será que o «comércio da IA» sobreviverá sem o Jensen?
Jensen Huang praticou uma política controversa de financiamento de contrapartes e de concessão de garantias a entidades e projetos-chave. Ele foi o arquiteto, o executor e o maior defensor desta política. O mecanismo foi apontado como uma ameaça crítica para o mercado por, entre outros, Michael Burry. Huang, na prática, reduziu sozinho as taxas reais de financiamento e o nível de risco descontado pelo mercado para todo o setor. O ponto fraco do mecanismo acabou por não ser as forças de mercado, mas sim a ausência de Jensen.
Colette Kress, antiga diretora financeira da Nvidia, foi nomeada para substituir Jensen Huang. Avaliar o estilo de gestão da Sra. Kress é, de certa forma, subjetivo, mas o que importa aqui é a perceção do mercado: Kress é vista como muito mais cautelosa na aplicação de capital. Foi nomeada CEO interina porque se esperava que a sua abordagem calma e conservadora proporcionasse estabilidade. Isto aconteceu precisamente no momento em que a indústria da IA precisava da agressividade característica de Huang e do acesso às vastas reservas de tesouraria da Nvidia.
Isto não é meramente uma perceção, pois Kress tem um historial de confrontos com Jensen em questões financeiras fundamentais. A Reuters relata que Kress e a sua equipa discutiram com Huang e o departamento de vendas sobre transações de risco envolvendo a OpenAI e a Lambda. Descreve também uma redução do apoio proposto para o projeto do centro de dados da OpenAI, de 250 mil milhões de dólares para 120 mil milhões de dólares. Esta não é uma antevisão definitiva da política de Kress enquanto CEO, mas o mercado não tem, neste momento, tempo para esperar e ver o que acontece.
Uma redução difícil de quantificar no envolvimento da Nvidia implica um aumento significativo do risco e do retorno exigido pelos investidores. Este é o catalisador direto das quedas que reduziram as valorizações das principais empresas do setor em dezenas de por cento, apesar da melhoria dos resultados.
Gráfico: Spread da IG vs. NASDAQ 100
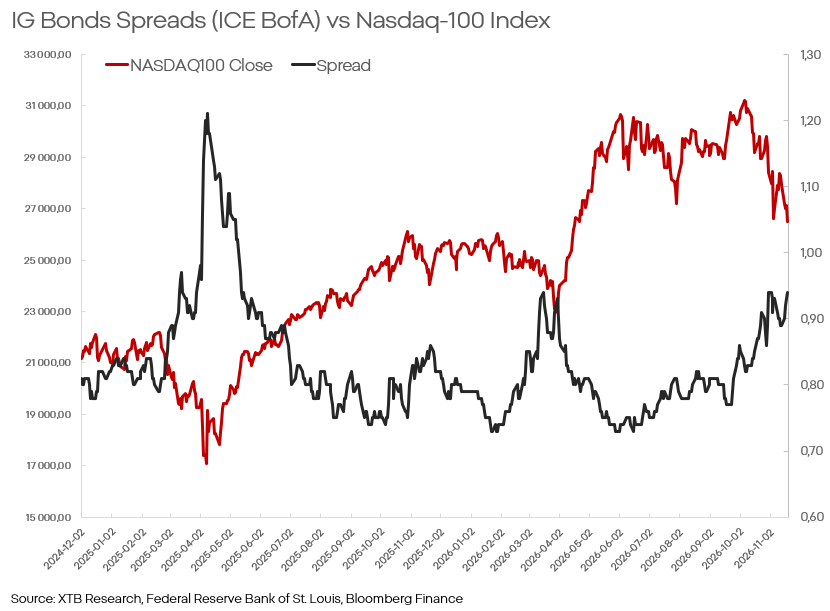
A linha preta representa a remuneração adicional que os investidores esperam ao emprestar dinheiro a empresas com elevada qualidade de crédito, em vez de ao governo dos EUA. Um aumento dessa linha significa, portanto, maior aversão ao risco e condições de financiamento menos favoráveis para as empresas. No gráfico, isso é frequentemente acompanhado por uma queda nos preços das ações, incluindo recentemente.
Os lucros não se alteraram. O risco mudou e tem de ser compensado com valorizações mais baixas.
O que se segue?
As quedas impulsionadas por um cenário tão extremo e difícil de avaliar não têm um fundo ou limite claramente definido.
Podem continuar até que uma tradução numérica específica da redução do envolvimento da Nvidia possa ser incorporada nos modelos de valorização das empresas do setor da IA.
Existem também outros catalisadores que poderiam (embora não tenham de o fazer) acalmar os mercados:
- Fim da guerra no Irão: Um fim rápido e duradouro da guerra no Irão é, atualmente, um cenário extremamente improvável, embora não impossível. Especular sobre como isso poderia acontecer não é muito produtivo, mas uma rápida eliminação da pressão inflacionista do petróleo, combustível e gás poderia ser um impulso suficientemente forte para alterar as expectativas em relação à inflação e à Reserva Federal da noite para o dia, dando às empresas algum espaço para respirar.
- O regresso de Jensen ou o regresso da sua política: Um segundo cenário para acalmar os mercados é o regresso de Jensen à Nvidia, ou uma declaração clara e explícita por parte do atual CEO ou de um futuro CEO de que a política e a «filosofia» de Jensen serão mantidas de uma forma que os mercados considerem credível.
- Uma reviravolta do Fed: O Fed poderia, por várias razões, alterar a sua narrativa sobre as taxas de juro. Uma mudança significativa na retórica e/ou na política também poderia reduzir as expectativas quanto aos custos da dívida e do investimento o suficiente para acalmar os mercados.


índices em Wall Street voltam a estar pressionados


Resumo do mercado: Bolsas mundiais registam a 7.ª sessão consecutiva de perdas; a Anthropic não conseguiu tranquilizar o mercado (20.11.2026)
A Anthropic melhora o sentimento no mercado


Resultados da Palo Alto: empresa atinge novos recordes
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.