


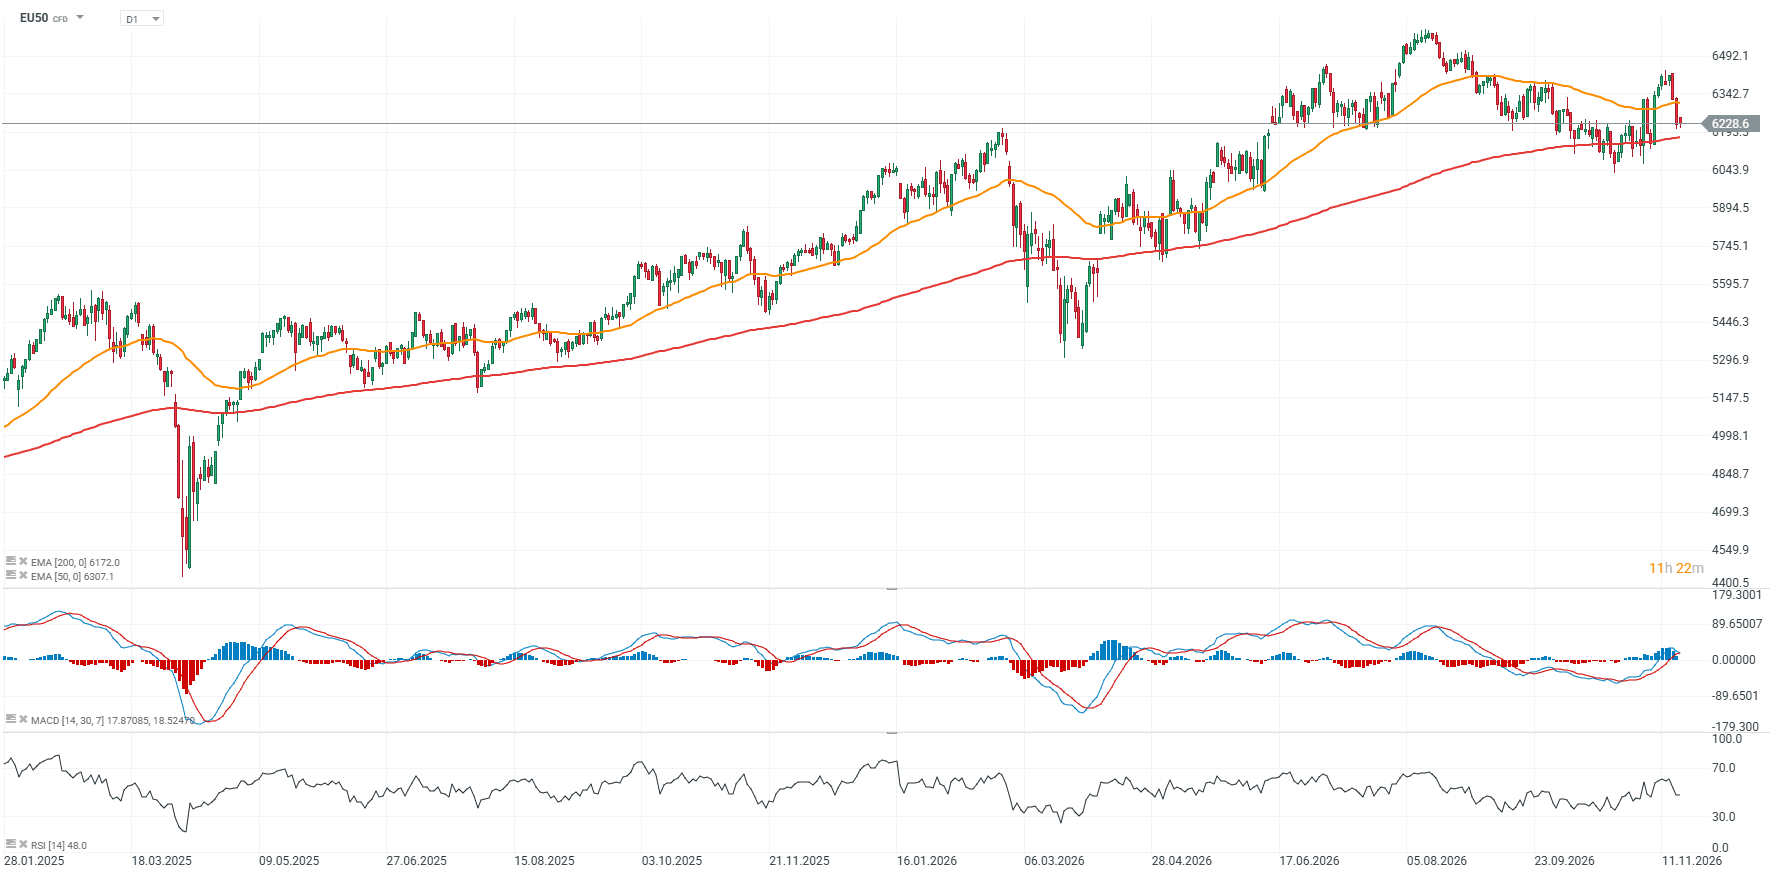
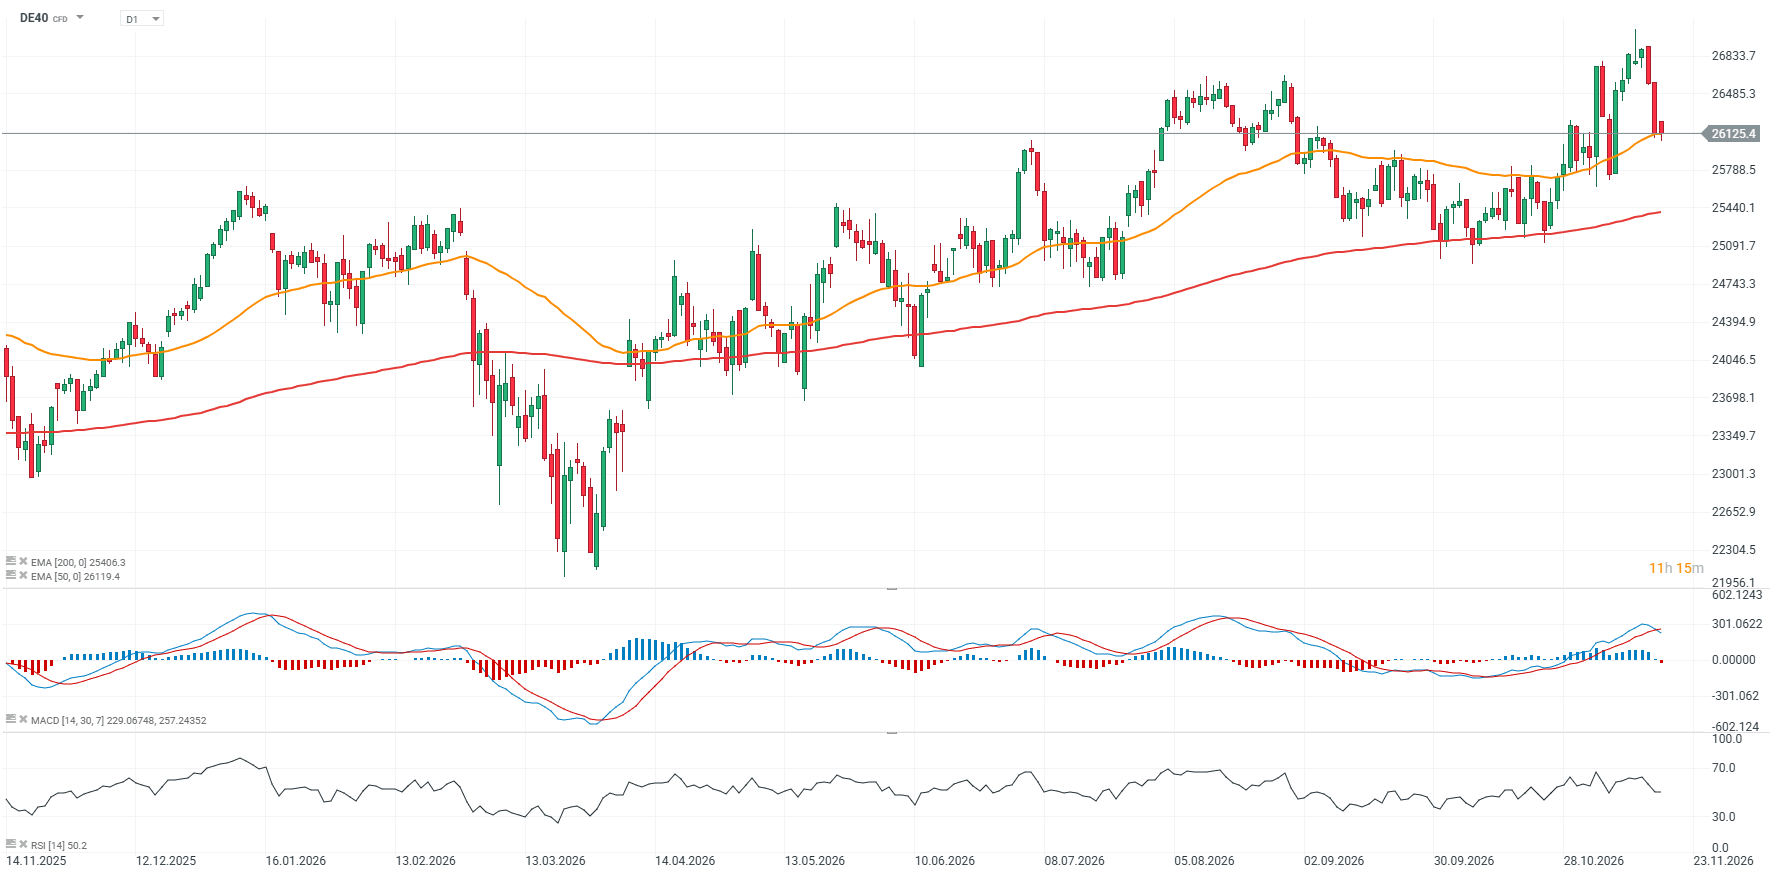
Os índices bolsistas europeus continuam a registar quedas, apesar da forte onda de vendas de ontem, uma vez que o apoio proporcionado pelos resultados da Nvidia, melhores do que o esperado, se revela insuficiente para inverter o sentimento negativo. O índice STOXX Europe 600 está a registar uma ligeira descida, oscilando perto dos 651 pontos, após a queda de 1,75% registada na terça-feira, a maior desde março. O DAX alemão e o CAC 40 francês mantêm-se praticamente estáveis, enquanto o FTSE 100 do Reino Unido regista uma descida de cerca de 0,3%. As ações do setor tecnológico continuam no centro das atenções, com o índice do setor a registar uma subida de 1,2% no início da sessão, apoiado por um aumento de 1,8% na ASML e de cerca de 2% na ASM International, embora alguns destes ganhos tenham entretanto sido anulados. Os resultados recorde da Nvidia, incluindo um aumento de 103% em termos homólogos na receita trimestral para 115,8 mil milhões de dólares, atenuaram as preocupações quanto à sustentabilidade do investimento em infraestruturas de IA, mas não eliminaram os riscos associados às elevadas valorizações do setor e aos custos de financiamento crescentes.
As ações das empresas mineiras europeias estão a registar um desempenho consideravelmente pior, com o índice do setor a cair cerca de 3%, atingindo o seu nível mais baixo em nove meses. A Glencore registou uma queda de aproximadamente 3,5%, enquanto a produtora alemã de cobre Aurubis perdeu cerca de 2,9%, refletindo novas quedas nos preços dos metais industriais e um dólar norte-americano mais forte. Neste contexto, a empresa britânica de análise de dados Experian destaca-se, com as suas ações a subirem aproximadamente 3,7% na sequência da divulgação dos seus resultados semestrais. A receita superou as expectativas dos analistas, enquanto a administração anunciou um programa adicional de recompra de ações no valor de 500 milhões de dólares. Os investidores aguardam também a fixação do preço das ações da Anthropic hoje, no âmbito da sua oferta pública inicial (IPO), que deverá constituir mais um teste importante ao apetite do mercado de capitais pelo setor da IA.
Um desenvolvimento macroeconómico fundamental de hoje é o relatório sobre a inflação no Reino Unido, que revelou que a inflação anual acelerou de 3,5% em setembro para 3,6% em outubro, atingindo o seu nível mais elevado em um ano. A inflação subjacente manteve-se inalterada em 2,8%, enquanto o aumento dos preços dos combustíveis exerceu uma pressão adicional sobre os orçamentos das famílias. Os dados reforçam as expectativas de um aperto monetário adicional por parte do Banco de Inglaterra, complicando as perspetivas para a economia britânica. Os investidores aguardam também a divulgação da ata da última reunião do FOMC, que poderá fornecer mais informações sobre a disposição da Reserva Federal para voltar a aumentar as taxas de juro.
Mercado Cambial
- EURUSD: O euro continua sob pressão devido à força do dólar norte-americano, com o par a ser negociado em torno de 1,0980–1,1000. As expectativas de novos aumentos das taxas de juro por parte da Reserva Federal estão a limitar o potencial de recuperação do euro, enquanto os investidores aguardam a ata da reunião de hoje do FOMC.
- GBPUSD: A libra registou uma descida de aproximadamente 0,2–0,3%, recuando para 1,3170. A inflação no Reino Unido, superior ao esperado, reforça a perspetiva de novas medidas de aperto monetário por parte do Banco de Inglaterra, mas não tem sido suficiente para fortalecer a libra esterlina face ao dólar.
- USDJPY: O par está a estabilizar-se perto de 159,2, registando uma descida modesta. O diferencial de rendibilidade persistente entre as obrigações do Tesouro dos EUA e do Japão continua a favorecer o dólar, embora a proximidade do nível de 160 esteja a suscitar preocupações quanto a uma potencial intervenção por parte das autoridades japonesas.
- USDPLN: O dólar mantém-se próximo dos 4,00–4,01 PLN. A perspetiva de taxas de juro do Fed persistentemente elevadas está a limitar o potencial de valorização do zloty, especialmente num contexto de elevada aversão ao risco.
Mercado de Matérias-Primas
- Ouro: O metal registou uma descida de aproximadamente 2–2,5%, caindo para os 3 770 dólares por onça. Um dólar mais forte e rendimentos dos títulos do Tesouro dos EUA persistentemente elevados estão a pesar sobre o apelo do metal precioso, apesar da incerteza geopolítica em curso.
- Prata: Os preços estão a cair mais de 3%, para cerca de 45,7 dólares por onça. O metal está a prolongar a sua onda de vendas que já dura vários meses, refletindo tanto as expectativas de uma política mais restritiva por parte da Reserva Federal como o enfraquecimento da procura especulativa por metais preciosos.
 Fonte: XTB
 Fonte: XTB
Notícias empresariais
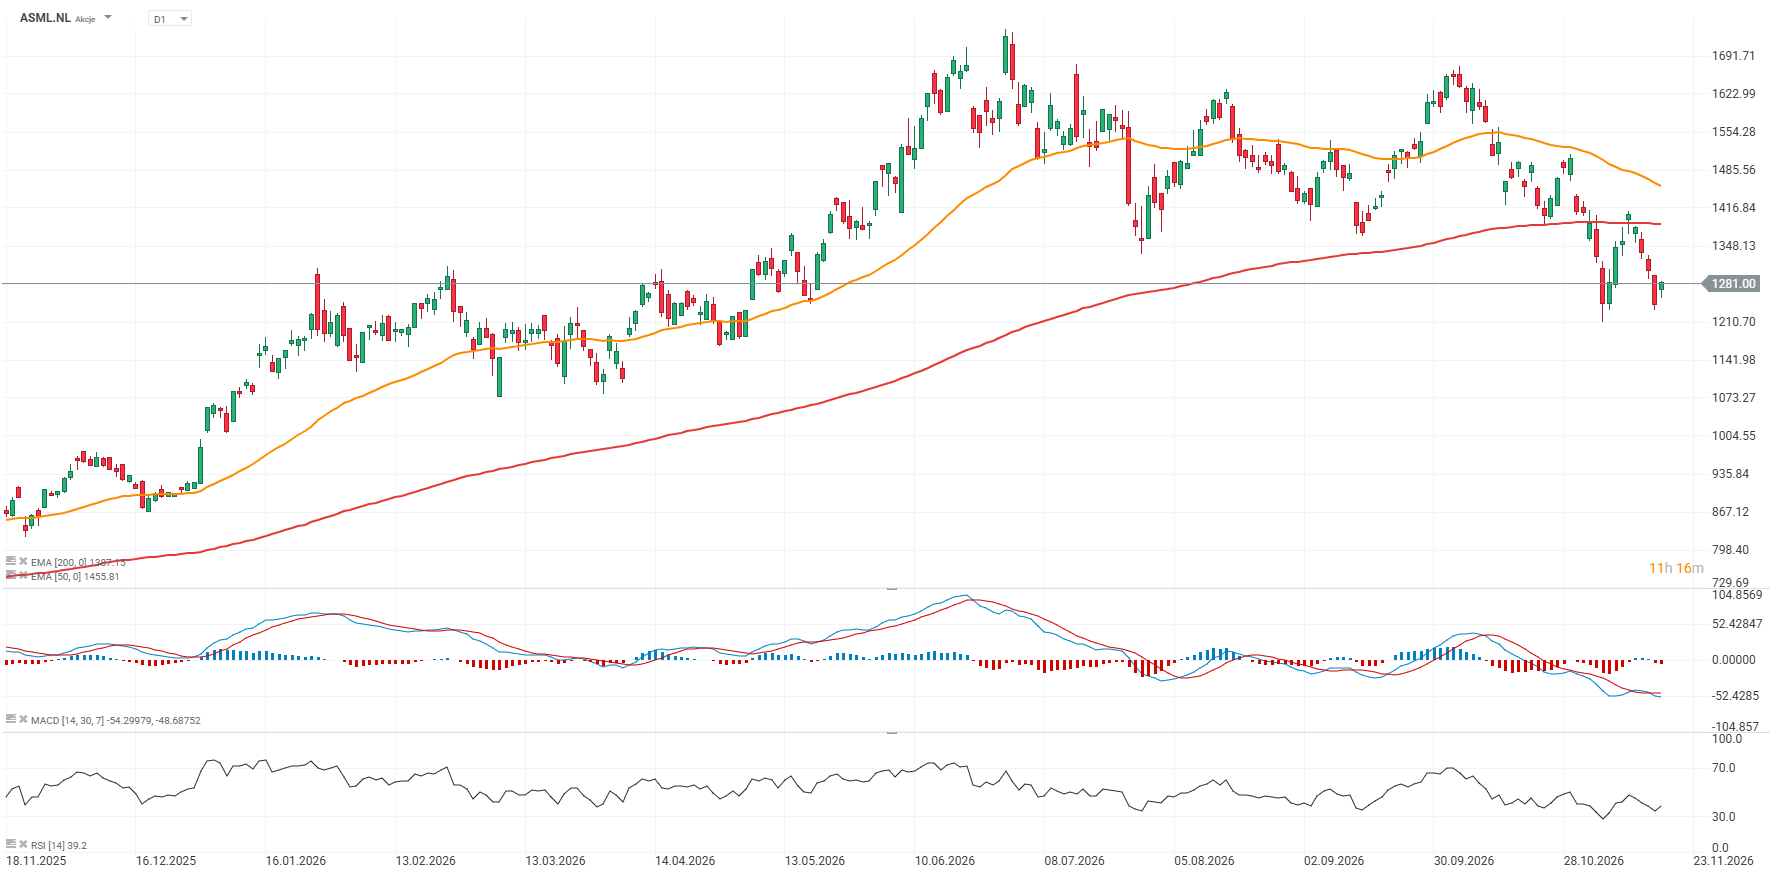
- ASML (ASML.NL) e ASM International (ASM.NL): Os fabricantes europeus de equipamento para semicondutores estão a recuperar da onda de vendas de ontem, apoiados pelos lucros recorde da Nvidia e pelas perspetivas otimistas. O relatório da fabricante norte-americana de chips melhorou o sentimento em todo o setor da IA, atenuando as preocupações quanto a um potencial abrandamento do investimento em centros de dados. A ASML regista uma subida de aproximadamente 1,8%, enquanto a ASM International ganha quase 2%.
- Experian (EXPN.UK): As ações da empresa britânica de dados e análise de crédito estão a subir cerca de 3,7% na sequência de resultados semestrais superiores ao esperado. A receita aumentou 8% a taxas de câmbio constantes, enquanto o lucro por ação ajustado subiu 15%. A empresa anunciou ainda um programa adicional de recompra de ações no valor de 500 milhões de dólares, elevando o valor total dos programas de recompra anunciados para 2026 para 2,5 mil milhões de dólares.
- Glencore (GLEN.UK) e Aurubis (NDA.DE): As empresas europeias de mineração e metais enfrentam uma pressão de venda significativa num contexto de queda dos preços do cobre e de fortalecimento do dólar norte-americano. O índice do setor mineiro do STOXX 600 registou uma queda de cerca de 3%, atingindo o seu nível mais baixo em nove meses. A Glencore está a cair aproximadamente 3,5%, enquanto a produtora alemã de cobre Aurubis está a perder quase 2,9%.
- Target (TGT.US): A retalhista norte-americana divulgou resultados do terceiro trimestre de 2026 significativamente melhores do que o esperado, com as receitas a atingirem 27,07 mil milhões de dólares, contra previsões de 26,53 mil milhões de dólares, e um lucro por ação ajustado de 2,65 dólares, em comparação com uma estimativa de consenso de 2,08 dólares. As vendas comparáveis aumentaram 5,6%, superando confortavelmente as expectativas de 3,66%, enquanto a margem bruta melhorou para 30,5%, face aos 28,2% registados no ano anterior. A empresa elevou a sua previsão de lucro por ação ajustado para o ano inteiro para 10,65–11,40 dólares, face ao intervalo anterior de 9,90–10,90 dólares. A administração prevê ainda um crescimento das vendas líquidas de aproximadamente 6% e uma margem operacional de cerca de 6,2%, o que indica uma melhoria na rentabilidade do negócio.
- Lowe's (LOW.US): A retalhista norte-americana de produtos para a renovação da casa apresentou resultados do terceiro trimestre de 2026 superiores às expectativas, registando um EPS ajustado de 3,10 dólares, contra as expectativas dos analistas de 2,92 dólares. As vendas comparáveis aumentaram 1,8%, um valor significativamente superior à previsão consensual de apenas 0,37%. A empresa elevou a sua previsão de crescimento das vendas comparáveis para o ano inteiro de 0% para 0,5%, enquanto a receita anual projetada situa-se agora nos 92,5 mil milhões de dólares. No entanto, a administração manteve a sua orientação para o EPS ajustado em aproximadamente 12,25 dólares, ligeiramente abaixo das expectativas dos analistas de 12,35 dólares, e reduziu a sua previsão para a margem operacional de 11,6% para 11,5%, sinalizando uma pressão contínua sobre a rentabilidade.
Gráfico das ações da ASML (período de 1 dia)
 Fonte: XTB


Resumo da manhã (18.11.2026)

A Nvidia recupera 4 % após a divulgação dos resultados; Será que o gigante da IA conseguirá impulsionar Wall Street?

Resultados NVIDIA: Expectativas e Impacto nos Mercados
Resumo diário: Wall Street regista uma descida antes da divulgação dos resultados trimestrais da Nvidia
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.