

- A Tesla registou um fluxo de caixa livre positivo de 1,53 mil milhões de dólares no terceiro trimestre de 2026.
- A margem bruta do setor automóvel, excluindo créditos regulamentares, atingiu 18,1 por cento.
- Elon Musk confirmou que está a ser considerada uma fusão entre a Tesla e a SpaceX.

- A Tesla registou um fluxo de caixa livre positivo de 1,53 mil milhões de dólares no terceiro trimestre de 2026.
- A margem bruta do setor automóvel, excluindo créditos regulamentares, atingiu 18,1 por cento.
- Elon Musk confirmou que está a ser considerada uma fusão entre a Tesla e a SpaceX.
Wall Street preparava-se para um trimestre em que a Tesla iria investir mais milhares de milhões na área da IA. Em vez disso, a empresa apresentou um fluxo de caixa livre positivo (1,53 mil milhões de dólares), margens no setor automóvel significativamente mais elevadas e entregas superiores às expectativas. As ações registam uma subida de cerca de 1,1 % nas negociações após o fecho da bolsa, após terem subido 3,4 % durante o dia. Para uma surpresa tão positiva, a reação não é avassaladora, mas a resposta não está no relatório — está na conferência da SpaceX desta terça-feira. Nessa ocasião, Elon Musk admitiu que uma fusão das duas empresas é uma «boa ideia», e ambas as partes criaram comissões especiais. Os investidores estão cada vez menos interessados em saber quanto a Tesla ganha com os automóveis ou com outras atividades comerciais. Em vez disso, questionam-se cada vez mais sobre o que a Tesla será daqui a um ano e se os automóveis continuarão a ser o seu principal negócio.
Dados-chave (3.º trimestre de 2026)
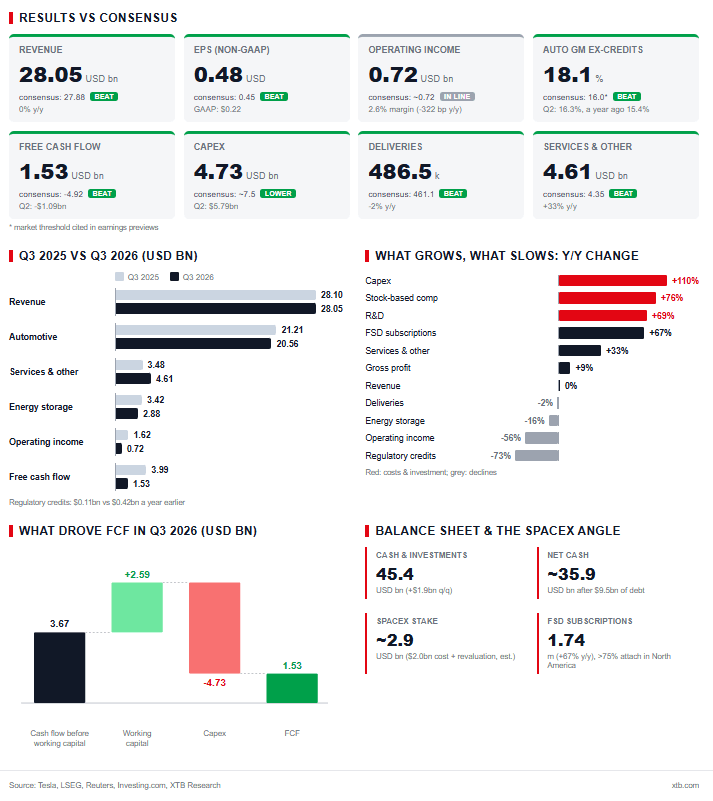
- Receitas: 28,05 mil milhões de dólares contra uma previsão consensual de 27,88 mil milhões de dólares (LSEG). No entanto, isto representa um crescimento praticamente nulo em relação ao ano anterior
- Lucro por ação ajustado: 0,48 dólares contra os 0,45 dólares esperados; lucro por ação segundo os GAAP: 0,22 dólares (-44% em termos homólogos)
- Resultado operacional: 718 milhões de dólares contra cerca de 720 milhões de dólares; margem operacional de 2,6% (contra 5,8% há um ano e 1,4% no 2.º trimestre)
- Margem bruta do setor automóvel, excluindo créditos regulamentares: 18,1% contra 16,3% no trimestre anterior e 15,4% há um ano
- Receitas do setor automóvel: 20,56 mil milhões de dólares contra os ~20,2 mil milhões de dólares previstos (-3% em termos homólogos)
- Serviços e outros: 4,61 mil milhões de dólares contra 4,35 mil milhões de dólares (+33% em termos homólogos)
- Armazenamento de energia: 2,88 mil milhões de dólares (-16% em relação ao ano anterior). Aqui verificamos uma surpresa negativa considerável.
- Capex: 4,73 mil milhões de dólares contra os ~7,5 mil milhões de dólares previstos (5,79 mil milhões de dólares no segundo trimestre)
- Fluxo de caixa livre (FCF): +1,53 mil milhões de dólares contra os -4,92 mil milhões de dólares previstos
- Entregas: 486,5 mil contra 461,1 mil esperados (-2% em relação ao ano anterior); produção de 464,4 mil
- Subscrições ativas do FSD: 1,74 milhões (+67% em relação ao ano anterior)
- Caixa e investimentos de curto prazo: 45,4 mil milhões de dólares (+1,9 mil milhões de dólares em relação ao trimestre anterior)
Setor automóvel: Os modelos mais antigos da Tesla estão a ter um desempenho melhor do que as expectativas sugeriam
Nos últimos trimestres, os automóveis têm sido o ponto fraco na história da Tesla. Enquanto empresa automóvel, a Tesla não tem vindo a impressionar com o seu desempenho, e as suas avaliações estavam nas nuvens — ainda mais do que as da SpaceX. No entanto, este trimestre reabilita, de certa forma, essa imagem. As entregas superaram as previsões em mais de 25 mil veículos. Os elevados preços dos combustíveis, os recordes de vendas no Canadá, na Austrália, no Japão e em Taiwan, a par da produção recorde em Berlim, contribuíram para este resultado. A Tesla orgulha-se da sua maior carteira de encomendas dos últimos quatro anos, apontando a disponibilidade de baterias, e não a procura, como o seu principal obstáculo. Um estrangulamento no abastecimento é um problema muito mais agradável para um fabricante automóvel do que a falta de clientes.
A margem, excluindo créditos regulamentares, situou-se nos 18,1%, superando facilmente não só o limiar de 16% que o mercado considerava uma zona segura, mas também o cenário otimista de 17%. É importante referir que a margem em si está «mais limpa» do que há um ano. As receitas provenientes de créditos regulamentares caíram de 417 milhões de dólares para 113 milhões de dólares, demonstrando que a melhoria decorre da combinação regional e de modelos, das vendas do FSD e das taxas de câmbio. No entanto, há um reverso da medalha. A própria Tesla admite que o preço médio de venda diminuiu. As preocupações de que parte do volume, especialmente em Xangai, tenha sido impulsionado por descontos não eram infundadas. Além disso, as entregas excederam a produção pelo segundo trimestre consecutivo em mais de 22 mil veículos, e o inventário desceu para 11 dias de oferta. Sem um aumento da produção — o que implica mais baterias —, este impulso não poderá ser sustentado por muito tempo.
Energia: Um trimestre mais fraco, mas uma narrativa mais forte
As receitas de armazenamento de energia caíram 16% em termos homólogos, em parte devido a reembolsos aos clientes relacionados com tarifas. No entanto, a margem bruta subiu para cerca de 33%. A Tesla também registou o maior crescimento de encomendas da sua história e uma carteira de encomendas recorde. A Megafábrica no Texas foi inaugurada (com capacidade de 50 GWh) e os primeiros Megapacks, que utilizam células LFP de fabrico próprio, foram enviados a partir de Nevada. A narrativa é simples: os centros de dados precisam de energia «neste preciso momento», e o armazenamento de energia é a forma mais rápida de a fornecer. Trata-se de um segmento que poderá ter muito mais peso num mundo impulsionado pela IA do que os atuais números de receitas sugerem. Por outro lado, continua a representar uma pequena parte da receita global da empresa.
Serviços, FSD e Robotaxi: a contar milhas, não dólares
Os serviços e outras atividades foram o ponto mais positivo da demonstração de resultados. A receita cresceu 33% em termos homólogos, e o lucro bruto recorde atingiu 734 milhões de dólares, com uma margem de 15,9%. As subscrições do FSD aumentaram para 1,74 milhões. Na América do Norte, mais de 75% dos carros novos saem do concessionário com o FSD — quase 20 pontos percentuais acima do trimestre anterior. O sistema está agora ativo em nove países da UE.
O serviço de táxis autónomos continua a ser, essencialmente, uma história medida em milhas. A quilometragem acumulada sem supervisão aproximou-se dos 2 milhões de milhas, um aumento de oito vezes em relação ao trimestre anterior. Desde 3 de setembro que os «Cybercabs» têm vindo a transportar passageiros em Austin. Mas há um pormenor menor e incómodo: a Tesla não divulga quanto este serviço gera em receitas. Por enquanto, os investidores estão a receber contadores de milhas em vez de uma demonstração de resultados. Ao mesmo tempo, isto ainda é apenas o início da jornada.
Outros indicadores importantes: De onde veio o dinheiro?
Aqui, vale a pena abrandar um pouco na análise geral dos resultados. O FCF positivo foi a maior surpresa do relatório, mas a sua qualidade é passível de debate. Dos 6,26 mil milhões de dólares de fluxo de caixa operacional, cerca de 2,6 mil milhões de dólares provieram de variações no capital circulante:
- as contas a pagar a fornecedores aumentaram 4 mil milhões de dólares;
- as receitas diferidas aumentaram 1,3 mil milhões de dólares;
- o prazo médio de pagamento prolongou-se de 58 para 66 dias.
Sem este efeito, o FCF teria sido de cerca de -1,1 mil milhões de dólares, aproximadamente o mesmo valor do segundo trimestre. A Tesla está simplesmente a pagar aos fornecedores mais lentamente e a gastar menos do que o mercado esperava: 4,73 mil milhões de dólares em despesas de capital, em comparação com 5,79 mil milhões de dólares no trimestre anterior, totalizando 13 mil milhões de dólares desde o início do ano.
As despesas operacionais estão a crescer rapidamente: um aumento de 39% em termos homólogos, para 4,78 mil milhões de dólares. As despesas com I&D aumentaram 69%, enquanto a remuneração baseada em ações subiu 76%, em parte devido ao plano de incentivos de Musk para 2025. Estes fatores reduziram o resultado operacional em 56%. O balanço continua a ser uma fortaleza: 45,4 mil milhões de dólares em dinheiro e investimentos contra cerca de 9,5 mil milhões de dólares em dívida, o que deixa o saldo líquido de caixa em cerca de 36 mil milhões de dólares.
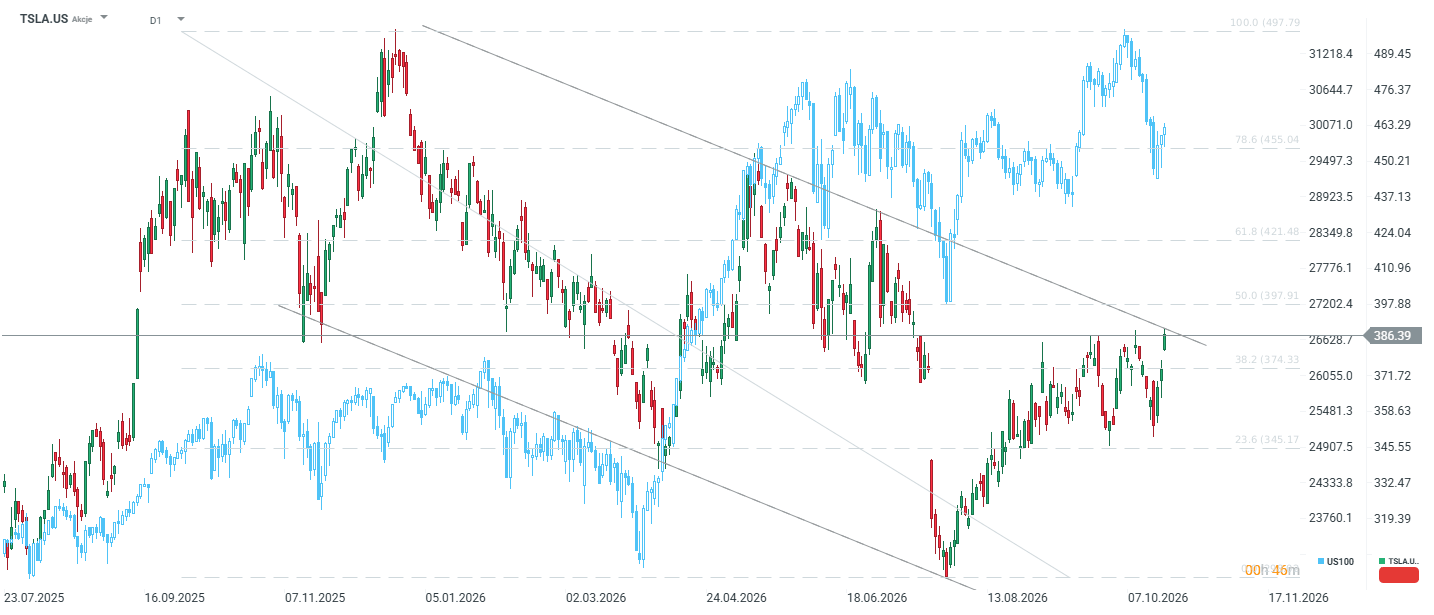
Com uma capitalização bolsista de cerca de 1,4 biliões de dólares, a Tesla é negociada a aproximadamente 425 vezes os lucros GAAP dos últimos 12 meses e a cerca de 225 vezes os lucros ajustados. Com uma margem operacional de 2,6%, os investidores estão a pagar pelo futuro, não pelo presente. Se esta empresa fosse avaliada exclusivamente como um fabricante de automóveis, todos já teriam virado as costas há muito tempo. Mas ninguém trata a Tesla dessa forma.
O elefante na sala, ou será um foguetão? A fusão com a SpaceX
Na terça-feira, durante a conferência de resultados da SpaceX, Musk afirmou que a fusão com a Tesla é uma «boa ideia» com «muitos benefícios». Ambas as empresas criaram comissões especiais. Musk, que lidera ambas as empresas, não integra nenhuma das comissões e adverte que a transação não está garantida. Citou várias áreas de sinergia:
- software de «superinteligência»;
- concepção de chips e a Terafab;
- robótica;
- lançamento de cargas úteis em órbita para a constelação Starmind;
- conectividade.
As fronteiras entre as empresas já se encontram hoje difusas. A Tesla é acionista da SpaceX: no primeiro trimestre de 2026, adquiriu uma participação no valor de 2 mil milhões de dólares, que, após reavaliações, vale cerca de 2,9 mil milhões de dólares (com base em estimativas do relatório). O novo Roadster apresentado há uma semana possui capacidade de voo limitada graças à tecnologia de gás comprimido derivada dos foguetões da SpaceX. O Cybercab funciona com o Grok.
Por que razão isto poderá fazer sentido para os acionistas da Tesla?
- Projetos dispendiosos de IA (potência de computação, fabrico de chips, robótica) poderiam ser financiados pelos fluxos de caixa do negócio de satélites.
- Musk deixaria de ter de dividir a sua atenção e talento entre entidades concorrentes.
- As preocupações com conflitos de interesses que têm vindo a surgir há anos em torno de transações no seio do seu império seriam eliminadas.
Vale também a pena colocar uma questão que surge naturalmente: será que um investimento em ativos (capex) inferior ao esperado é uma coincidência, ou um sinal precoce de que parte da infraestrutura de IA poderá vir a ser integrada num projeto partilhado? Por enquanto, continua a ser uma hipótese, mas o momento é revelador.
Por que razão se justifica cautela?
- Rácio de troca: Duas empresas com avaliações de crescimento elevadas iriam fundir-se, com Musk a ocupar um lugar em ambos os lados da mesa. O facto de os acionistas minoritários obterem uma avaliação justa dependerá dos comités independentes.
- Transparência: A Tesla transformar-se-ia num conglomerado complexo que abrange automóveis, energia, robôs, foguetões e satélites. Avaliar qualquer segmento isoladamente tornar-se-ia ainda mais difícil.
- Geopolítica: Combinar uma fábrica em Xangai que produz mais de 950 mil veículos por ano sob o mesmo guarda-chuva que um importante contratante da defesa dos EUA é uma configuração que os reguladores irão analisar muito de perto.
- Pacote de incentivos: Os marcos de desempenho de Musk para 2025 (entregas, subscrições do FSD, robotáxis) estão estritamente ligados à Tesla. Uma fusão levantaria questões sobre como avaliá-los.
A própria reação do mercado é interessante. Na quarta-feira, as ações da SpaceX valorizaram 7,8%, enquanto as da Tesla subiram 3,4%. Isto poderá indicar que os investidores vêem atualmente um potencial de valorização mais imediato para a SpaceX num eventual negócio.
Resumo
A Tesla apresentou aos números céticos sólidos — mais fortes do que muitos esperavam: boas margens no setor automóvel, fluxo de caixa positivo e melhores valores de entregas. Por baixo da superfície, o panorama é menos otimista. O fluxo de caixa foi impulsionado em grande parte por ajustamentos no capital de giro, os custos estão a crescer quase 40% ao ano e uma margem operacional de 2,6% assemelha-se mais a uma fabricante de automóveis tradicional medíocre do que a uma líder em IA avaliada em 1,4 biliões de dólares. O mercado parece ter compreendido isto há já algum tempo, o que explica a reação moderada. Por outro lado, a questão é por quanto tempo o mercado poderá negociar com base em expectativas futuras e até onde essas expectativas se estendem no futuro.
A mudança mais significativa neste trimestre não consta das tabelas. Durante anos, os investidores adquiriram ações da Tesla como uma opção de compra sobre a autonomia e a robótica. Agora, estas são cada vez mais adquiridas como parte do império mais vasto de Musk, onde as fronteiras entre automóveis, foguetões e chatbots de IA se estão a esbater. Se isso constitui uma boa notícia para os acionistas da Tesla depende de um único número desconhecido: a relação de troca.
Fonte: xStation 5


Meta bate recordes, embora tenha registado prejuízos



Abertura da sessão americana: Preparações para a megafusão da Tesla com a SpaceX. O impasse diplomático com o Irão arrefece o entusiasmo de Wall Street

Antevisão da Tesla: Será que os táxis-robô irão salvar os resultados financeiros?

SpaceX dispara em bolsa no pré-market após lucros mais do dobro do esperado
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.