

- O PMI composto da França desceu para 48,4 pontos em outubro, à medida que as crises políticas e orçamentais provocaram uma contração no setor privado.
- O PMI composto da Alemanha desceu para 52,8 pontos, enquanto o setor industrial registou crescimento e o setor dos serviços estagnou num contexto de inflação elevada.
- O EURUSD desceu abaixo dos 1,12 na sequência dos dados fracos da França, na véspera da próxima reunião do BCE.
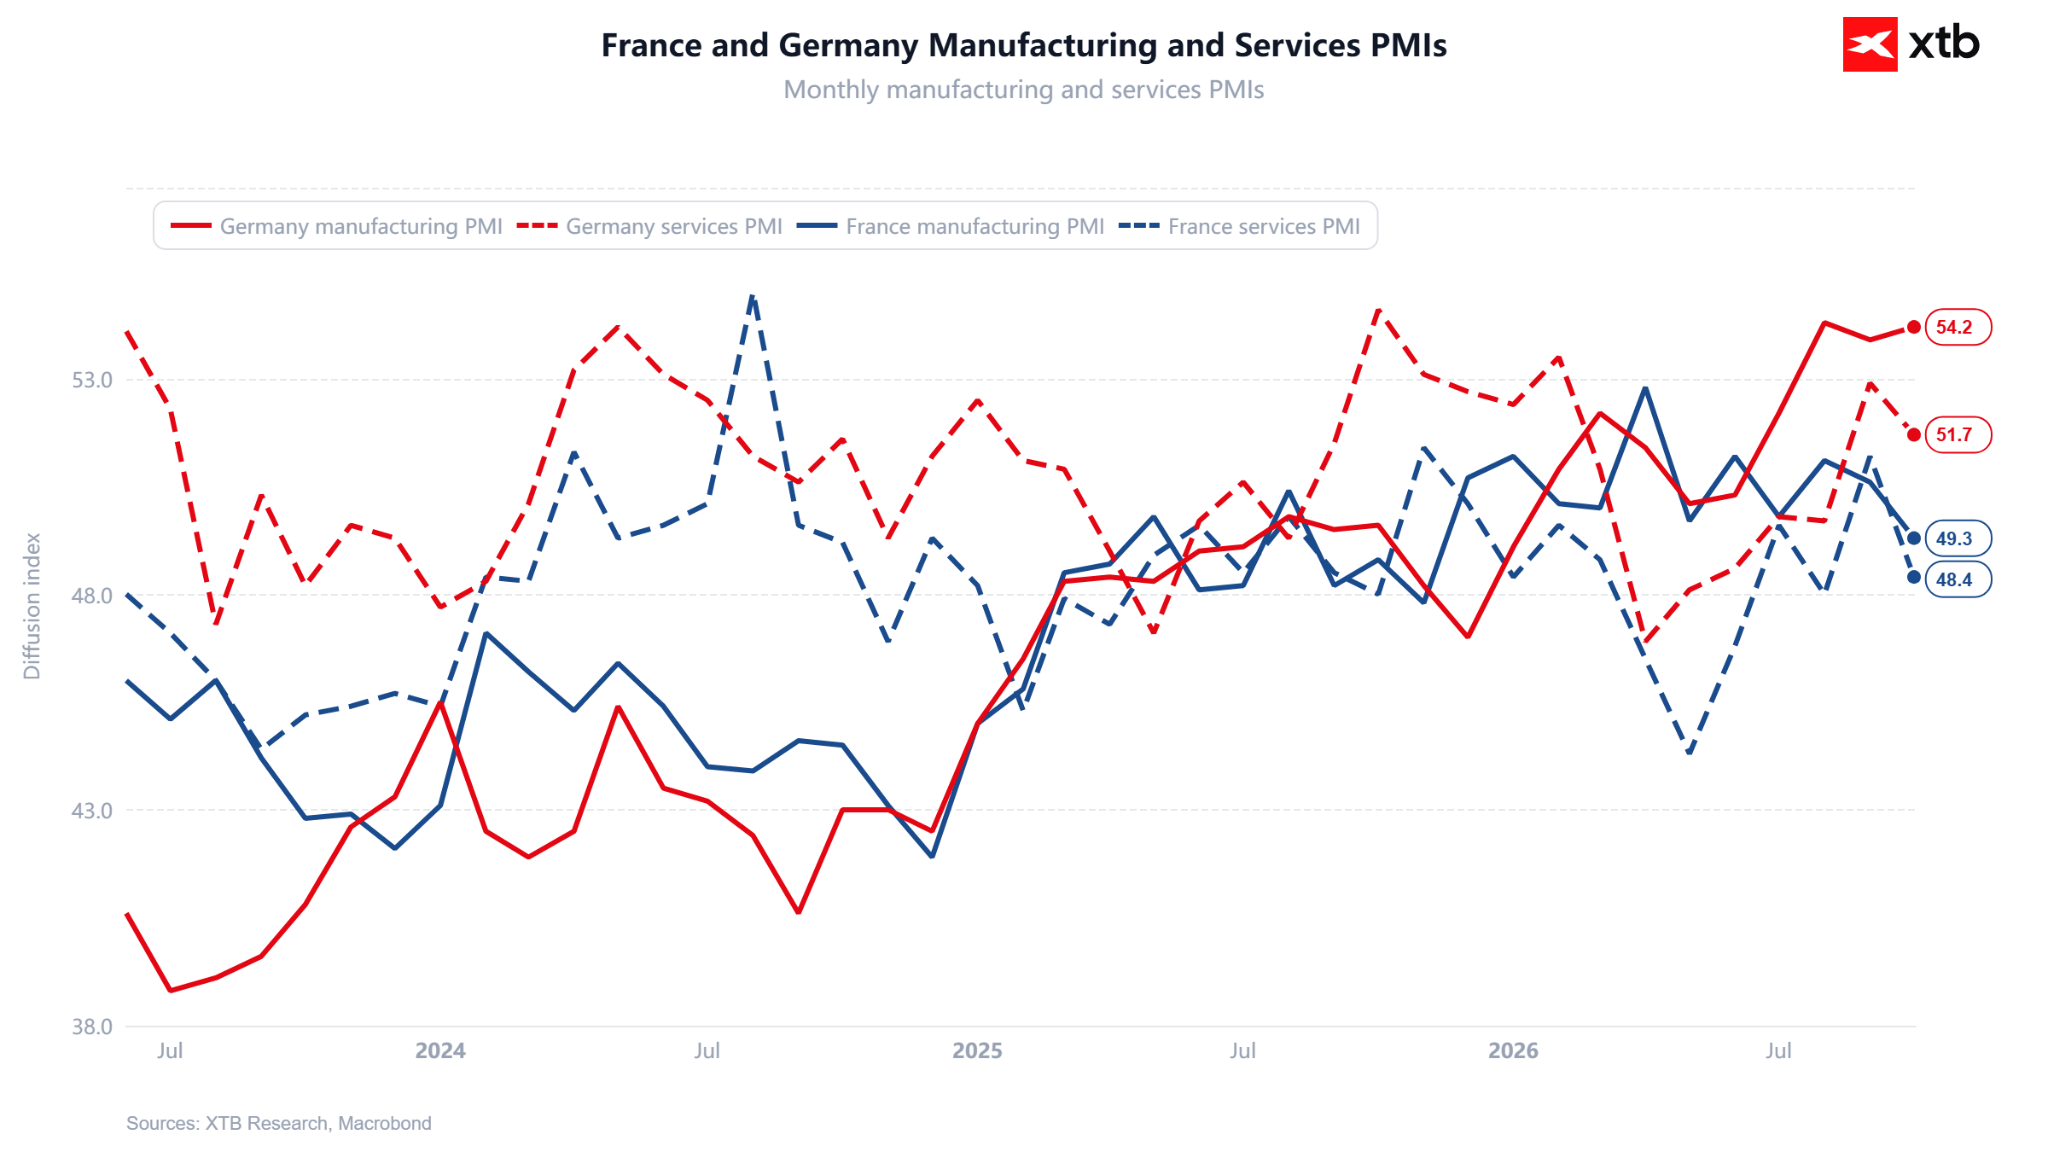
Os índices PMI preliminares de outubro mostraram divergências entre as duas maiores economias da zona euro. O setor privado francês entrou em território de contração, embora, neste caso, tendo em conta os recentes protestos e as preocupações orçamentais. O PMI composto desceu para 48,4 pontos, contra as expectativas de 50,3 pontos. Tanto o setor industrial como o dos serviços situaram-se simultaneamente abaixo da marca dos 50 pontos.
A Alemanha continua a crescer, embora a um ritmo mais lento do que o esperado. O setor industrial surpreendeu positivamente, mas o setor dos serviços está a enfraquecer visivelmente sob o peso da elevada inflação. O mercado interpretou os dados de forma inequívoca: o EURUSD desceu abaixo de 1,12 e, em segundo plano, estamos lentamente a contar os dias que faltam para a reunião do BCE na próxima quinta-feira.
França: Sinais de abrandamento
- PMI composto: 48,4 pontos (previsão de 50,3 pontos, valor anterior de 51,1 pontos). Trata-se de um valor inferior à previsão mais baixa no intervalo de 50,0–51,1.
- Indústria transformadora: 49,3 pontos (previsão de 50,5 pontos, valor anterior de 50,6 pontos). Este é o nível mais baixo desde novembro de 2025.
- Serviços: 48,4 pontos (previsão: 50,7 pontos; valor anterior: 51,2 pontos).
- Novas encomendas: na indústria transformadora: 44,9 pontos, o valor mais baixo desde julho de 2025; nos serviços: 45,9 pontos; composto: 45,7 pontos, registando uma queda pelo 11.º mês consecutivo.
- Índice de expectativas a 12 meses: o mais baixo em 6,5 anos.
Alemanha: o crescimento continua, mas abranda
- PMI composto: 52,8 pontos (previsão: 53,4 pontos; valor anterior: 53,8 pontos). Trata-se do quarto mês consecutivo de expansão.
- Indústria transformadora: 54,2 pontos (previsão: 53,5 pontos; valor anterior: 53,9 pontos). Trata-se do limite superior das previsões e do nono mês consecutivo de crescimento. Há um ano, o índice situava-se nos 49,6 pontos.
- Serviços: 51,7 pontos (previsão: 52,5 pontos; valor anterior: 52,9 pontos).
- Novas encomendas: na indústria transformadora: 53,6 pontos (anteriormente 54,4 pontos); nos serviços: 50,0 pontos (anteriormente 52,3 pontos), o que significa uma estagnação total; composto: 51,1 pontos (anteriormente 53,0 pontos).
Comentário sobre os dados
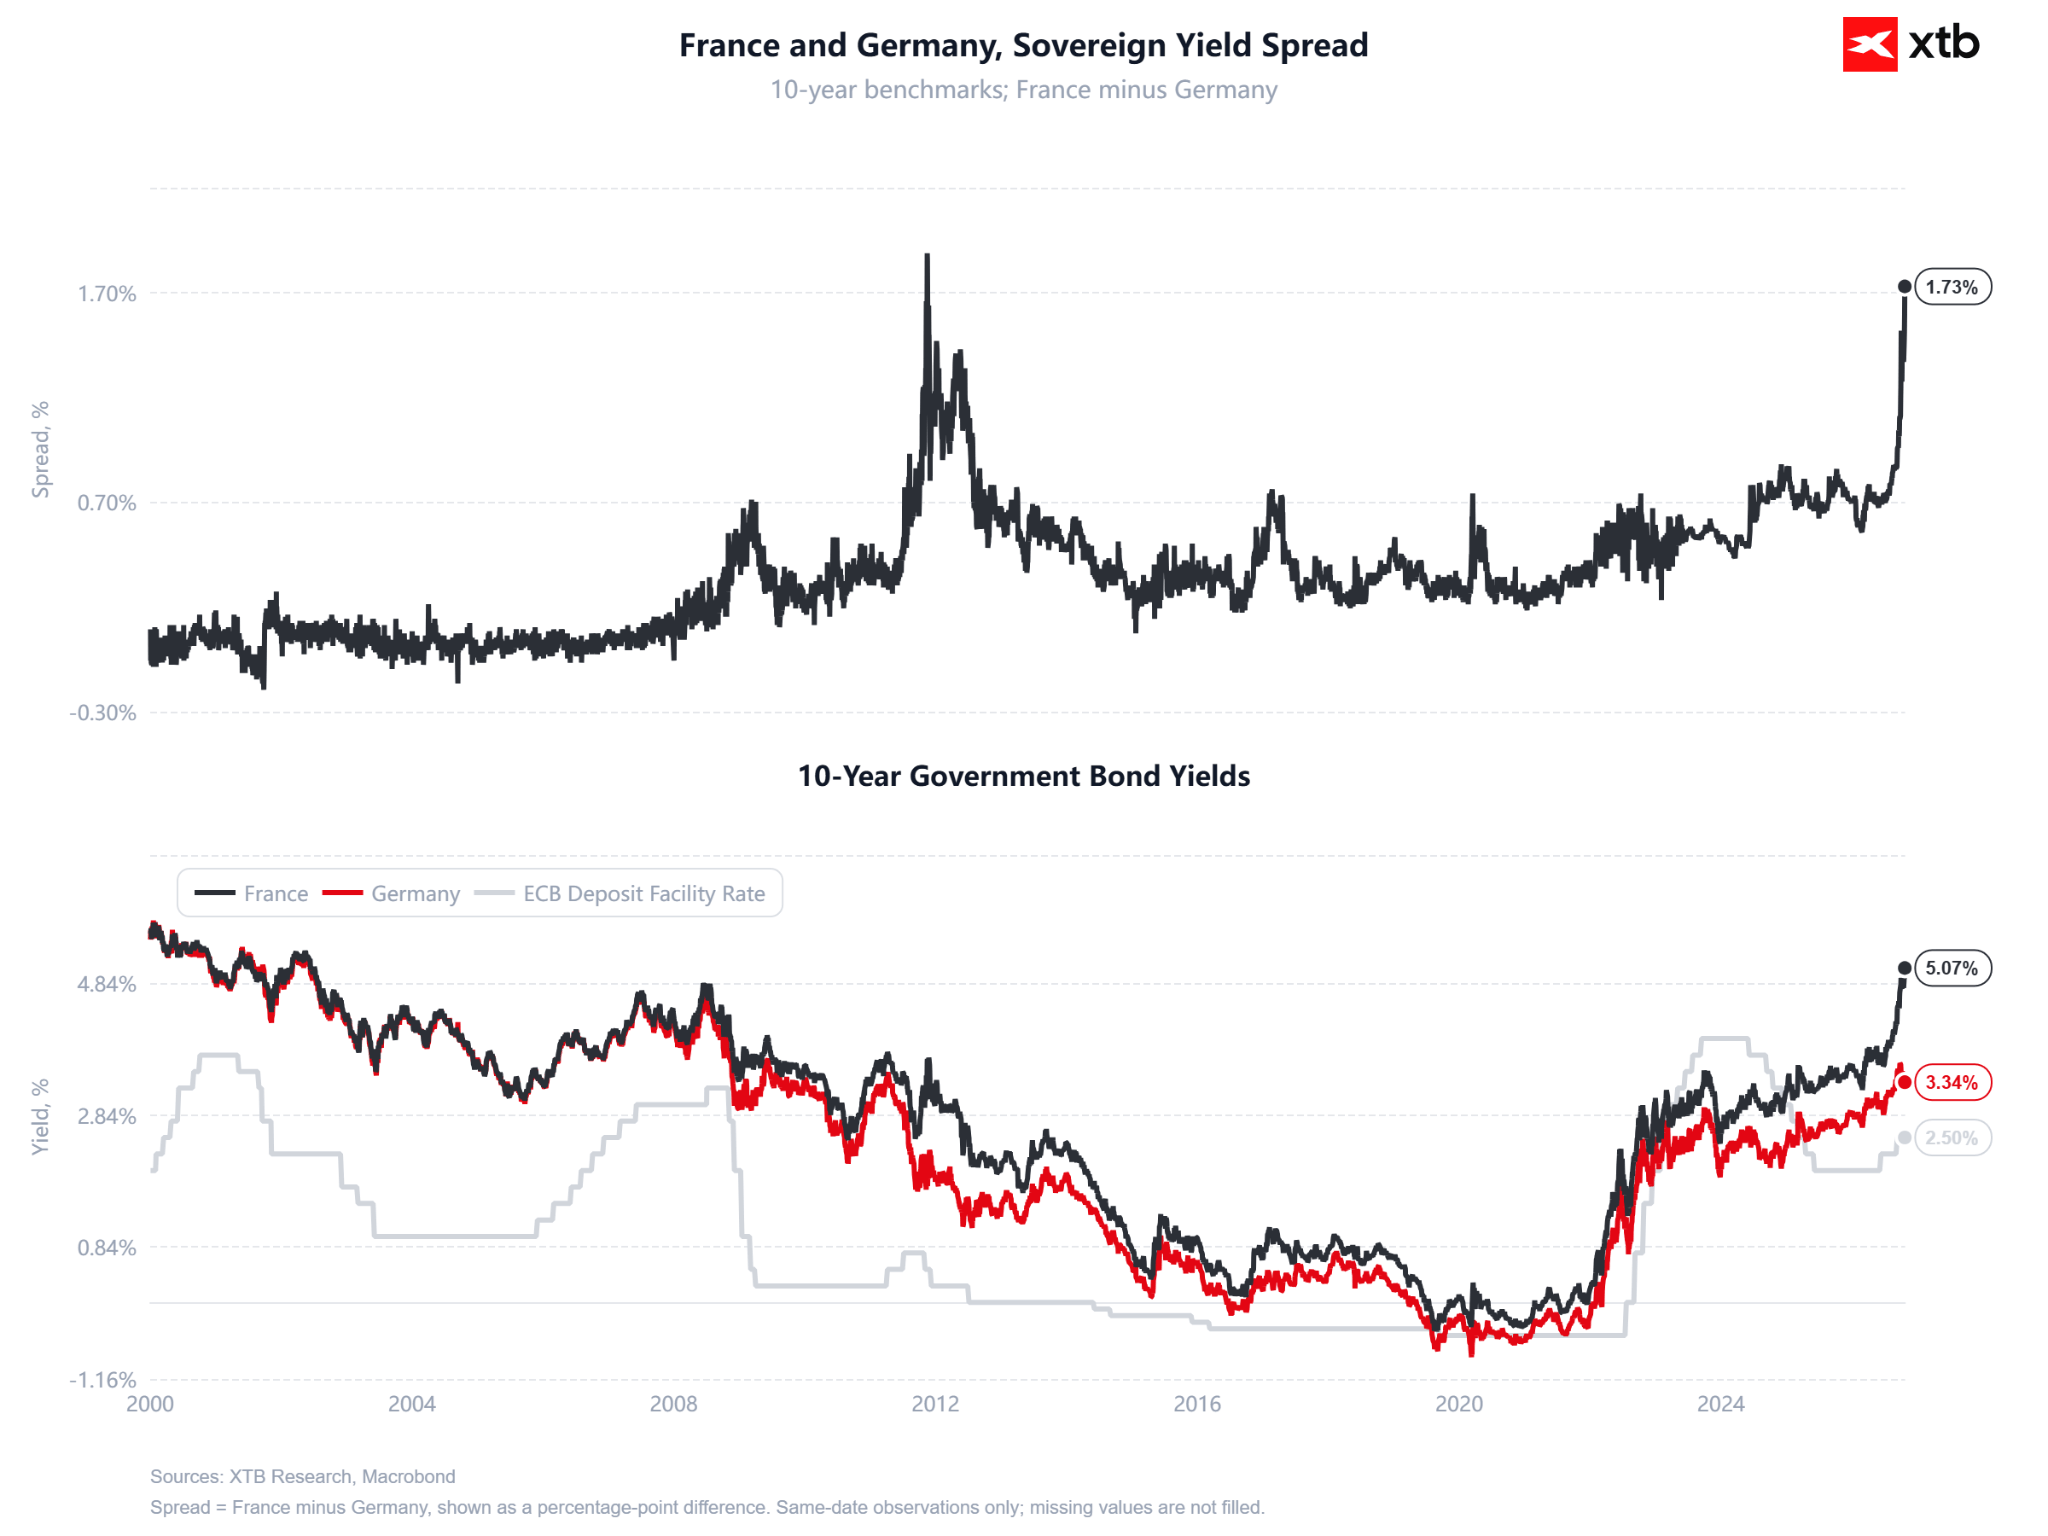
A França está a pagar o preço da combinação de uma crise orçamental e política. A taxa de juro das obrigações a 10 anos atingiu os 5% esta semana, o valor mais elevado desde 2002. O diferencial em relação às Bunds subiu para quase 175 pontos base, o valor mais elevado desde 2011. Conforme assinala a S&P Global, o forte aperto das condições financeiras traduziu-se imediatamente numa redução das compras e do investimento empresarial. A isto acrescentam-se os protestos e a agitação social, cujo custo está estimado em cerca de mil milhões de euros. O mais preocupante, porém, é a queda nas expectativas das empresas, impulsionada pelos receios em vista das eleições presidenciais de 2027, nas quais Marine Le Pen é a favorita na primeira volta. A queda nas novas encomendas sugere que outubro poderá ser apenas um prenúncio de meses ainda mais fracos que se avizinham. Esta noite, a Moody’s irá rever a notação da França e, nas condições atuais, é improvável que haja uma surpresa positiva.
A economia alemã continua a beneficiar da despesa pública em infraestruturas e defesa, bem como dos investimentos em IA. Isto é visível no setor industrial, que está a crescer graças às exportações e às encomendas do setor da defesa. No entanto, o setor dos serviços mostra o outro lado da moeda: a inflação está a corroer o poder de compra dos consumidores e as novas encomendas neste setor estagnaram. De acordo com a S&P Global, a renovada pressão sobre os custos, associada aos elevados preços da energia na sequência da escalada do conflito com o Irão, está também a minar o otimismo no setor industrial. A Alemanha continua, assim, a ser a âncora da zona euro, mas a sua recuperação é frágil.
Para a zona euro no seu conjunto, o panorama assemelha-se cada vez mais a uma estagflação: a atividade está a enfraquecer, enquanto a inflação (3,8% em setembro) e os preços da energia se mantêm elevados.
EURUSD: os dados franceses fizeram pender a balança
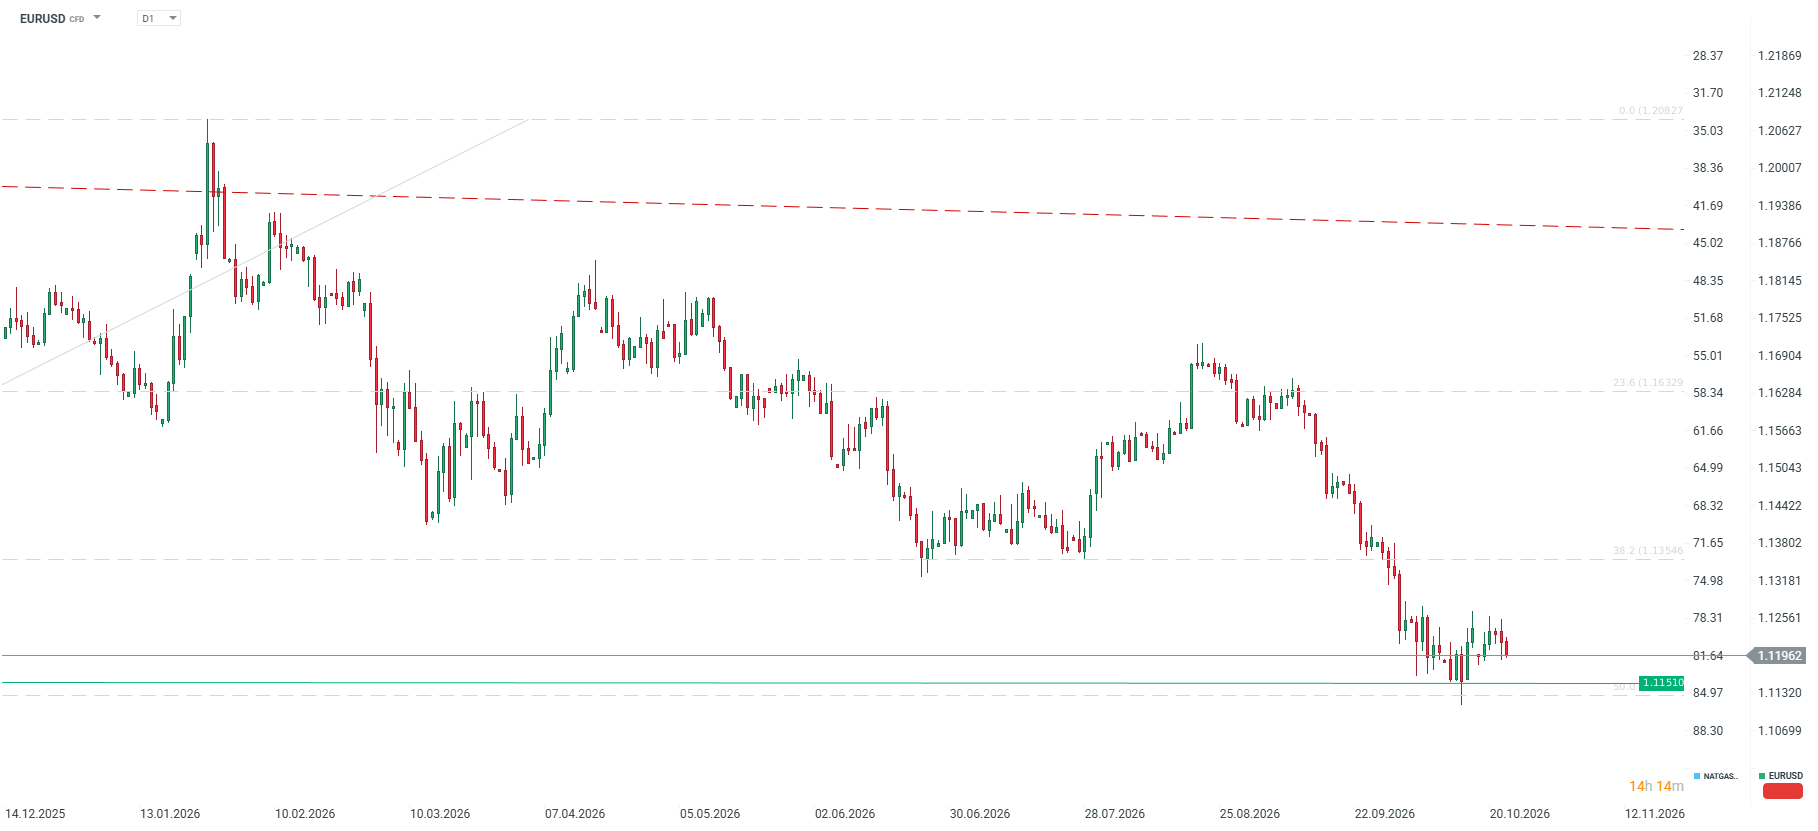
A moeda única caiu abaixo de 1,12 face ao dólar logo após a divulgação dos dados franceses. Ainda na quinta-feira, o EURUSD situava-se em torno de 1,1245, pelo que a recuperação de quinta-feira revelou-se apenas uma correção numa tendência descendente. Vários fatores estão a pesar simultaneamente sobre o euro:
- o abrandamento do dinamismo económico,
- o prémio de risco recorde para a França,
- o petróleo caro, que favorece o dólar,
- a procura por ativos de refúgio na sequência da onda de vendas de ações do setor tecnológico.
O suporte mais próximo situa-se em 1,1151 (mínimo de 15 de outubro), próximo dos níveis de Fibonacci nos 50,0%, seguido pela zona de 1,1109–1,1111. A resistência situa-se agora em 1,1250. Um risco adicional a curto prazo é a decisão da Moody’s desta noite: um rebaixamento da notação da França poderá agravar a queda do euro no início da nova semana.
Reunião do BCE na próxima semana
A reunião do BCE está agendada para 28 e 29 de outubro. O mercado e os economistas esperam, quase por unanimidade, uma pausa após dois aumentos das taxas de juro desde o início do conflito no Médio Oriente. A Bloomberg Economics prevê um último aumento em dezembro, para 2,75%. Os dados de hoje, no entanto, complicam o panorama. A inflação e os preços da energia apontam para um maior aperto monetário, mas a contração da atividade económica em França e as tensões no mercado obrigacionista aumentam o custo de cada subida de taxas subsequente. A mensagem de Christine Lagarde será fundamental. Se for dada uma indicação clara de uma subida em dezembro, o euro poderá recuperar algumas das perdas. Uma maior ênfase nos riscos para o crescimento e na estabilidade do mercado da dívida daria ao par EUR/USD mais um argumento para novas quedas.



Resumo diário: Avaliações sob pressão, o capital afasta-se do setor tecnológico

Resumo do mercado: Resultados «razoáveis» não são suficientes

A Rússia está a vender as suas reservas de ouro. Porquê, a quem e isso tem importância para o mercado?


Resumo diário: Os compradores recusam-se a ceder
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.