


A EIA, integrada no DOE, publicou esta quarta-feira o seu relatório semanal sobre os inventários de combustíveis, apresentando um cenário misto, mas globalmente favorável para os preços do petróleo bruto. Apesar disso, as cotações do petróleo não estão a registar uma volatilidade significativa após a divulgação.
Dados da EIA:
- Petróleo bruto: os inventários recuaram em 3,060 milhões de barris, consideravelmente acima da queda prevista de 0,8/1,2 milhões de barris. O valor anterior registou uma descida de 8,557 milhões de barris. Os dados atuais assinalam a 3.ª queda consecutiva nos inventários de crude.
- Gasolina: os inventários diminuíram em 2,952 milhões de barris, em comparação com a previsão de um recuo de apenas 0,33/0,44 milhões. Uma semana antes, tinha sido registado um aumento de 3,518 milhões de barris.
- Destilados (gasóleo, gasóleo de aquecimento): aumento inesperado de 1,675 milhões de barris, contra a projeção do mercado que apontava para uma queda de 1,3 milhões de barris.
Divergência com os dados do API
O relatório de terça-feira do American Petroleum Institute (API) apontou para uma redução ainda maior nos inventários de crude (-4,93 milhões de barris vs. -1,3 milhões previstos), uma tendência semelhante na gasolina (-2,0 milhões) e uma queda de 1,6 milhões de barris nos destilados, exatamente o oposto do que os dados oficiais da EIA acabaram por revelar. Os inventários em Cushing (um importante centro de distribuição) aumentaram em 900 mil barris. Esta divergência no segmento dos destilados é o elemento mais crucial do relatório e enfraquece o tom claramente altista sugerido pelos dados privados anteriores. Esta conjuntura é relevante e visa muito provavelmente pressionar em baixa os preços dos destilados antes das próximas eleições intercalares.
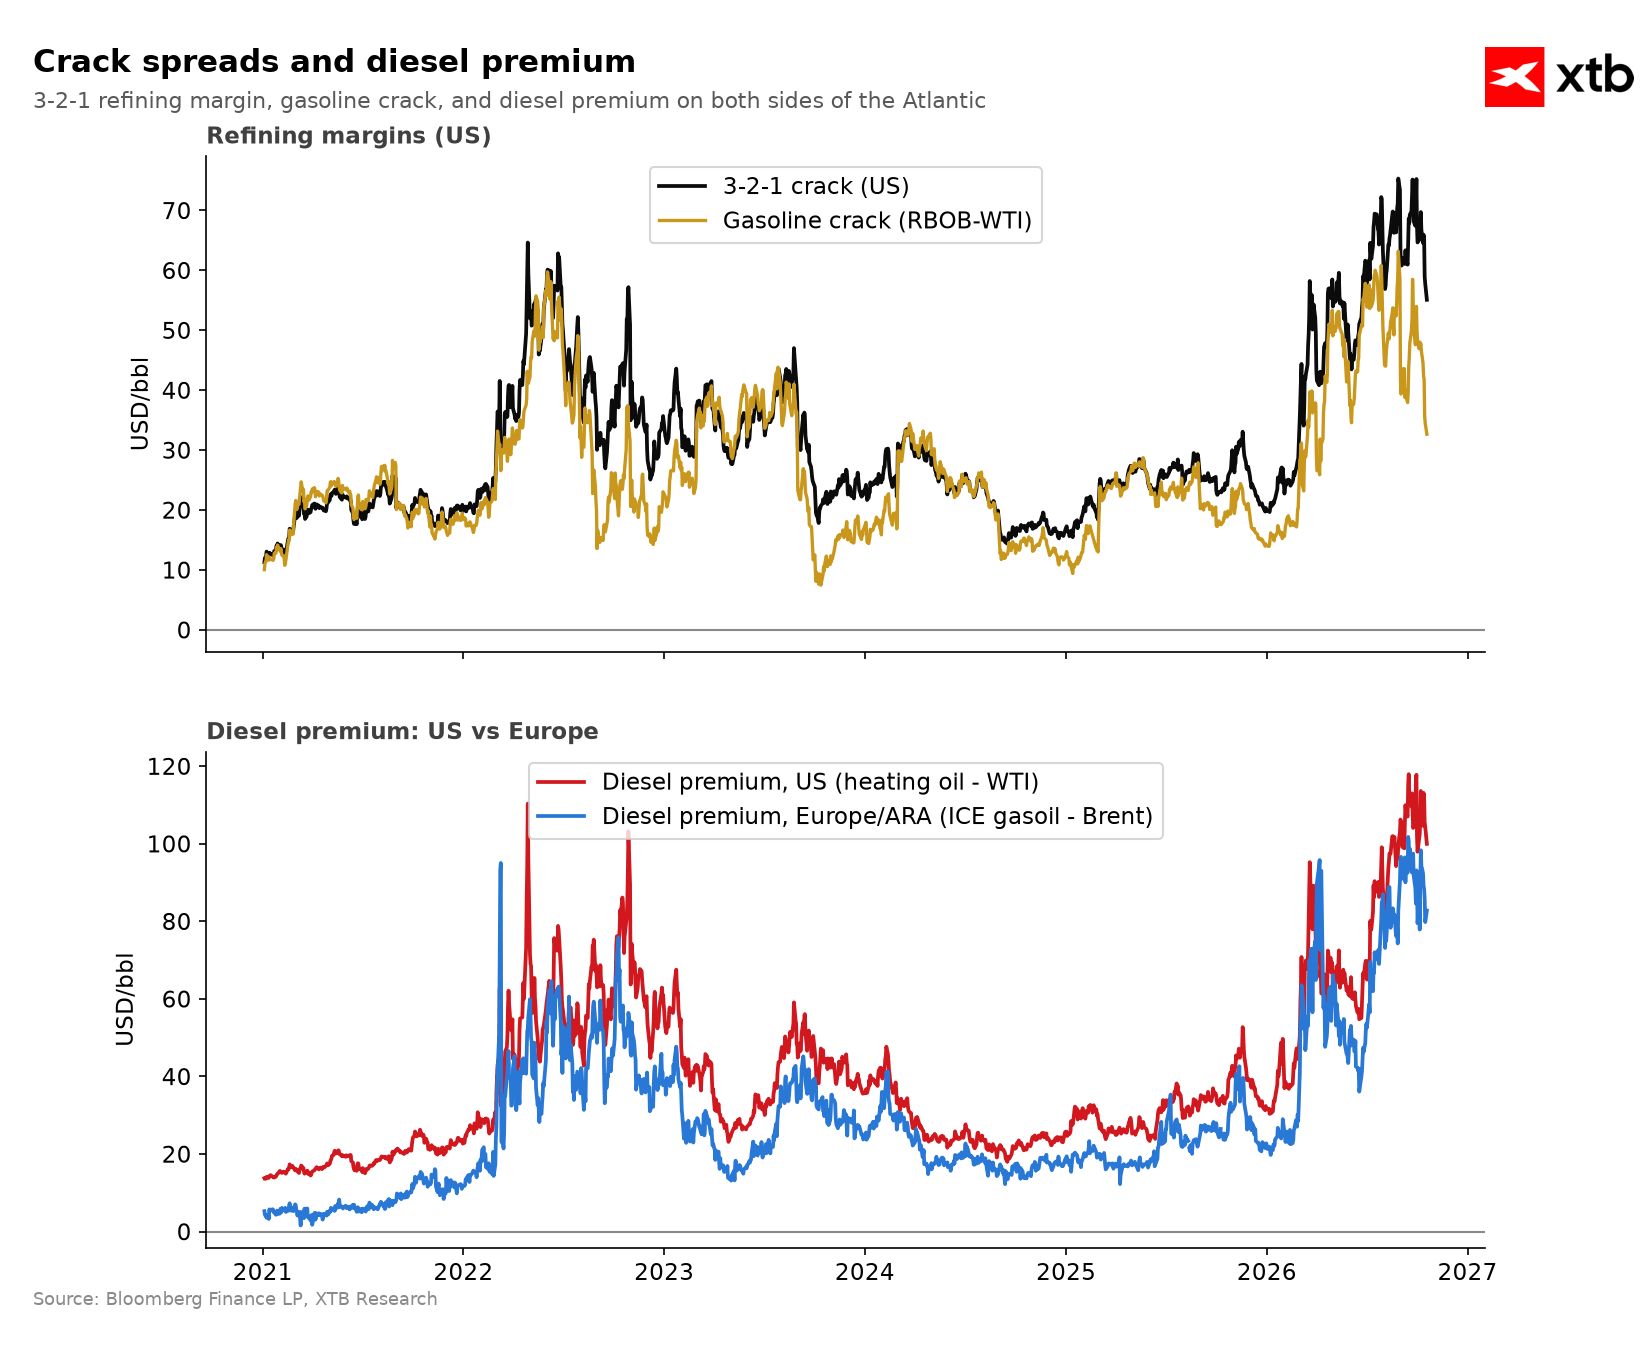
As quedas nos inventários de petróleo bruto e de gasolina oferecem um suporte fundamental às cotações, mas o aumento nas reservas de destilados retira algum ímpeto ao relatório. Importa recordar que as variações nos inventários também refletem a atividade de refinação e os fluxos comerciais, pelo que as descidas, por si só, não confirmam um fortalecimento da procura final.
O petróleo WTI está atualmente a negociar em torno de 97,7 USD/bbl, em ligeira descida no dia. O mínimo intradiário atingiu os 96,92 USD, ligeiramente abaixo da zona de suporte nos 97 USD, enquanto o máximo se fixou nos 100,40 USD. O preço regressou acima da média móvel de 100 horas (97,69 USD), aproximando-se da resistência perto dos 98,48 USD.
WTI (D1)
O gráfico diário mostra uma clara estrutura ascendente com duas zonas de consolidação distintas que serviram como pontos de recuperação na tendência de alta iniciada no mínimo de junho (~66 USD).
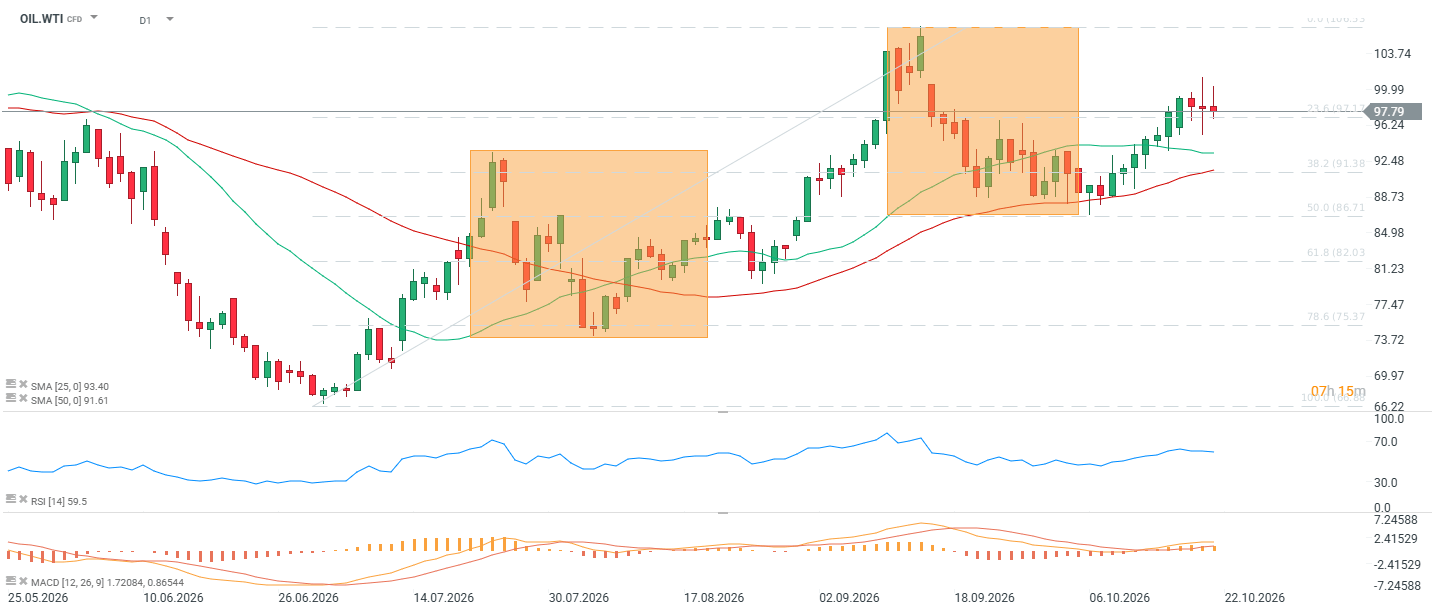
A SMA25 (93,40) e a SMA50 (91,61) situam-se bem abaixo do preço atual, confirmando a integridade da estrutura ascendente de médio prazo. O preço consolida logo acima de ambas as médias após um forte rali em setembro, dos 84 aos 103 USD. O RSI (14) nos 59,5 permanece neutro com um ligeiro viés comprador, fora de níveis de sobrecompra, deixando margem para a continuidade do movimento de valorização. Entretanto, o MACD (12,26,9) mantém uma configuração favorável ao crescimento: valor em 1,72084 vs. sinal em 0,86544, com um histograma positivo e ascendente, o momentum apoia os compradores, embora o ritmo de aceleração tenha abrandado ligeiramente em comparação com o pico de momentum de setembro.
O mercado consolida logo abaixo da resistência-chave nos 97/100 USD, após o dinamismo registado em setembro. A descida superior ao previsto nos inventários de petróleo bruto e de gasolina sustenta o sentimento de alta no curto prazo, mas uma quebra acima da zona dos 98,48/100 USD exigirá confirmação de volume para abrir caminho ao teste do pico de setembro nos 103,74 USD. A quebra do suporte perto dos 96,24 USD direcionaria os preços de volta para os 92,48/93,40 USD (SMA25).

A Rússia está a vender as suas reservas de ouro. Porquê, a quem e isso tem importância para o mercado?



Abertura da sessão americana: Preparações para a megafusão da Tesla com a SpaceX. O impasse diplomático com o Irão arrefece o entusiasmo de Wall Street


Abertura do Mercado Europeu – 21/10/2026

Resultados da Netflix: Um revés na área da publicidade
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.