


- Os futuros do S&P 500 sobem cerca de 0,6% e recuperam da recente onda de vendas.
- Os fortes resultados da CoreWeave e o otimismo no setor tecnológico impulsionam a recuperação do mercado.
- O crescimento dos lucros do S&P 500 atinge 31,4% em termos homólogos no terceiro trimestre.
- A inflação elevada nos EUA aumenta a probabilidade de uma subida das taxas de juro pelo Fed.
- O rácio P/E futuro do S&P 500 desce para cerca de 18,8, aliviando as avaliações anteriores.

- Os futuros do S&P 500 sobem cerca de 0,6% e recuperam da recente onda de vendas.
- Os fortes resultados da CoreWeave e o otimismo no setor tecnológico impulsionam a recuperação do mercado.
- O crescimento dos lucros do S&P 500 atinge 31,4% em termos homólogos no terceiro trimestre.
- A inflação elevada nos EUA aumenta a probabilidade de uma subida das taxas de juro pelo Fed.
- O rácio P/E futuro do S&P 500 desce para cerca de 18,8, aliviando as avaliações anteriores.
Os futuros do S&P 500 estão a subir cerca de 0,6%, prolongando a recuperação após as fortes quedas da última quinta-feira, quando o índice chegou a cair 4,4%, registando a sua pior sessão desde abril de 2025. Desde então, o S&P 500 recuperou a maior parte dessas perdas, apoiado principalmente pela procura por ações do setor tecnológico e pela melhoria do sentimento em torno das infraestruturas de IA.
- O próprio índice subiu 2,35% na segunda-feira e, apesar de uma queda de 0,38% na terça-feira, os futuros estão novamente a aproximar-se dos níveis observados antes da onda de vendas da semana passada.
- Os resultados e as orientações da CoreWeave, o maior fornecedor de «neocloud» de capacidade computacional alugada, superaram as expectativas do mercado, enquanto as ações da empresa valorizaram cerca de 8% nas negociações após o fecho da bolsa.
- Comentários recentes da OpenAI e da gigante alemã de semicondutores Infineon sugerem que o setor tecnológico não tenciona reduzir o investimento em centros de dados.
- O mercado está gradualmente a desviar a sua atenção para a potencial oferta pública inicial (IPO) da Anthropic, que poderá ocorrer na terceira semana de novembro e dar um novo impulso ao otimismo no setor tecnológico, bem como para os resultados da Nvidia, previstos para 17 de novembro, após o fecho do mercado norte-americano.
O catalisador mais importante por trás da recuperação de hoje, no entanto, continua a ser os resultados da CoreWeave. As ações da empresa registaram uma forte subida nas negociações após o fecho do mercado, na sequência de receitas superiores às esperadas e de uma revisão em alta das perspetivas, aliviando parcialmente as preocupações quanto à sustentabilidade dos elevados gastos com centros de dados e à expansão do setor da IA financiada por dívida.
Os futuros do Nasdaq 100 estão a valorizar cerca de 1,4%, superando claramente o S&P 500, o que demonstra que as ações do setor tecnológico estão, mais uma vez, a liderar a tendência de alta. Um apoio adicional provém das expectativas em torno de uma potencial oferta pública inicial (IPO) da Anthropic e de relatórios que apontam para um crescimento muito rápido dos negócios entre as maiores empresas de IA.
Ao mesmo tempo, o contexto macroeconómico continua a ser desafiante, mesmo que tenha passado para segundo plano durante a atual recuperação. A inflação do IPC dos EUA, superior ao esperado, aumentou a probabilidade de um aumento das taxas de juro pelo Fed em dezembro, enquanto o mercado começou mesmo a precificar alguma probabilidade de um aumento de 50 pontos base. A taxa de rendibilidade dos títulos do Tesouro a 2 anos subiu cerca de 18 pontos base na terça-feira, enquanto a taxa de rendibilidade a 10 anos ultrapassou brevemente os 5%, o que continua a representar um risco significativo para as valorizações das ações.
Por enquanto, os investidores estão claramente a dar mais peso à melhoria das perspetivas para o setor da IA do que à viragem hawkish da Reserva Federal. A recuperação do S&P 500 mantém-se, portanto, forte, mas um novo avanço em direção aos máximos recentes exigirá um crescimento contínuo dos lucros esperados, evitando simultaneamente outro sell-off acentuado no mercado obrigacionista.
Gráfico do US500 (intervalos H1, D1)
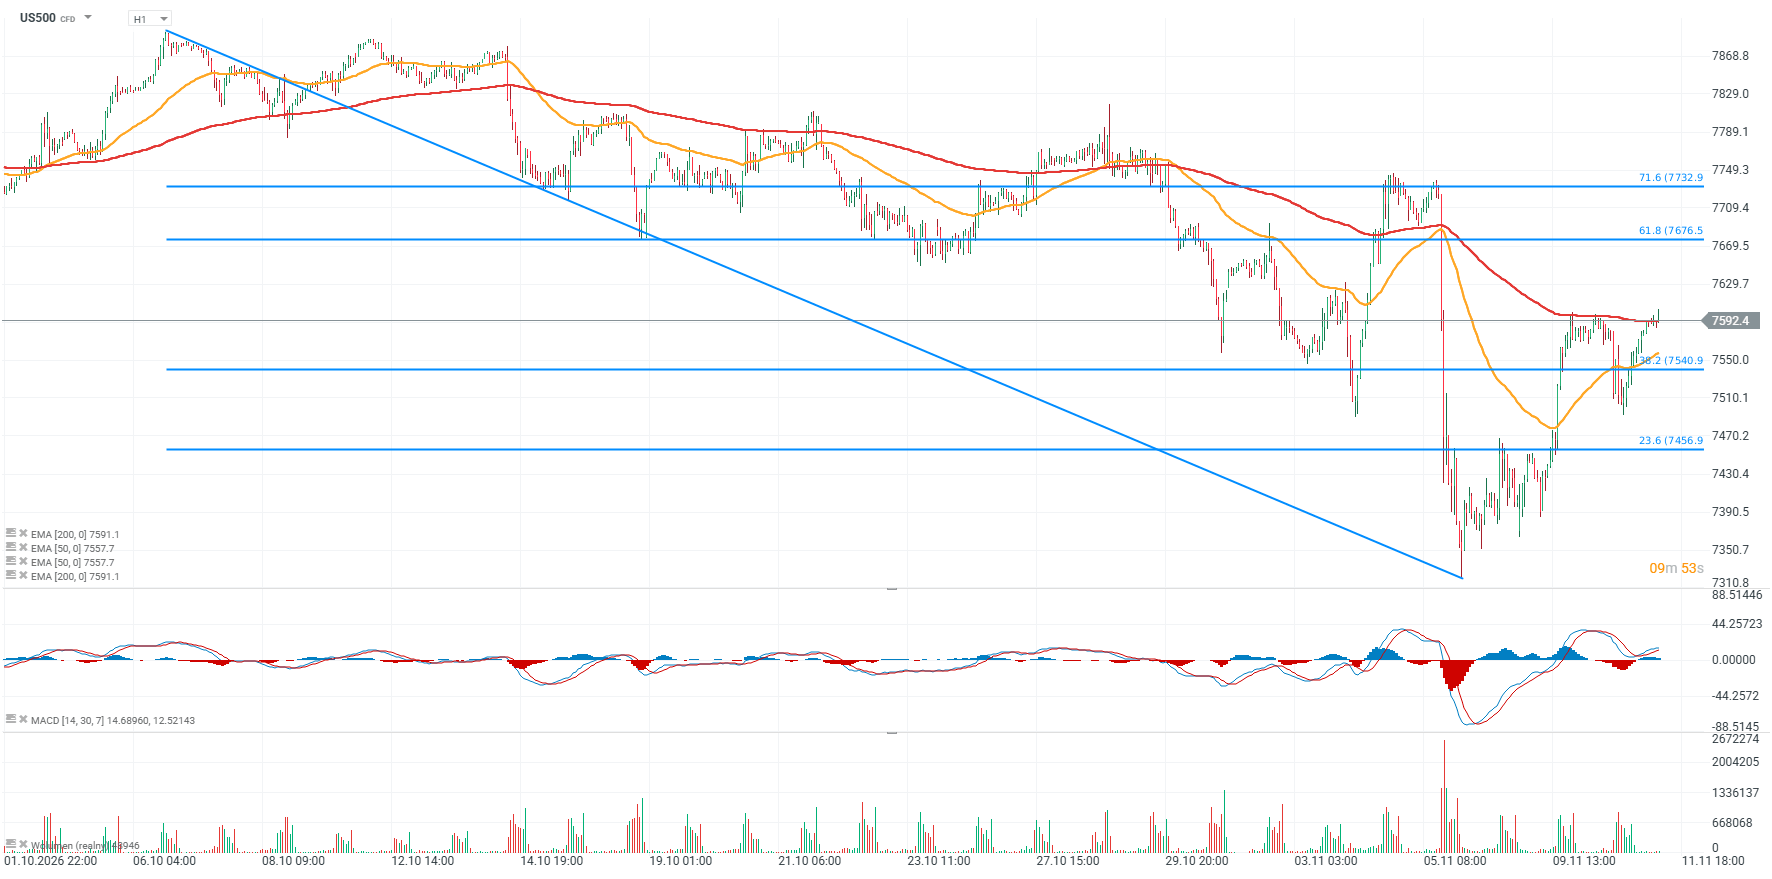 Fonte: XTB
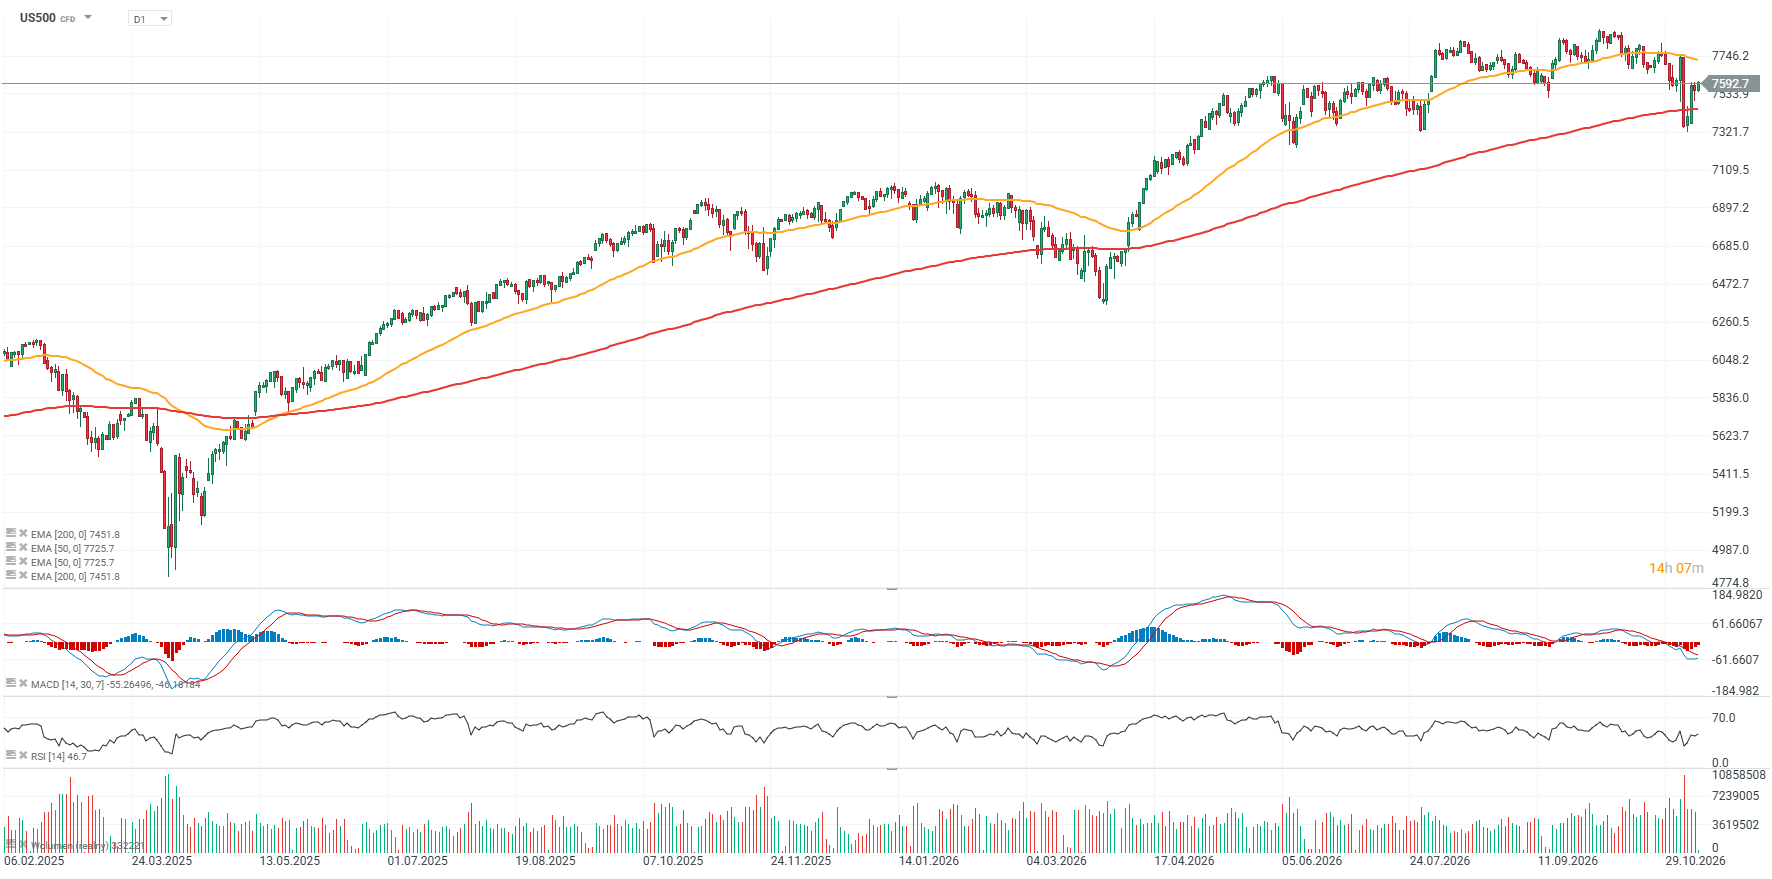 Fonte: XTB
Os resultados das empresas continuam a ser um pilar fundamental sólido para o S&P 500
A época de divulgação de resultados do terceiro trimestre de 2026 nos EUA continua a revelar-se claramente mais forte do que as expectativas iniciais do mercado. Com 88% das empresas do S&P 500 já a terem divulgado os seus resultados, 84% superaram as estimativas de lucro por ação (EPS) e 74% excederam as expectativas de receitas. O crescimento dos lucros do índice situa-se atualmente nos 31,4% em termos homólogos, em comparação com os 29,1% previstos no final de setembro. Se este ritmo se mantiver até ao final da época, significaria o terceiro trimestre consecutivo em que o crescimento do EPS excede os 25%, enquanto todos os 10 setores que já divulgaram resultados apresentam atualmente um crescimento dos lucros mais forte do que o esperado antes do início da época.
O que parece menos impressionante, no entanto, é a magnitude das surpresas nos lucros. Atualmente, os lucros situam-se, em média, apenas 2,7% acima do consenso, em comparação com uma média de 7,5% nos últimos 5 anos e uma média de 8% nos últimos 10 anos, o que sugere que a fasquia para este trimestre tinha sido fixada a um nível relativamente elevado. No que diz respeito às receitas, o panorama parece um pouco melhor, com surpresas positivas a excederem os 2% e a manterem-se ligeiramente acima das médias históricas, tanto a curto como a longo prazo.
Outro fator importante para o mercado é o facto de a melhoria dos resultados ter sido acompanhada por uma descida na valorização do índice. O rácio P/E futuro do S&P 500 situa-se atualmente em cerca de 18,8, embora tenha caído abaixo de 18 no pico da recente onda de vendas, em comparação com uma média de 5 anos de 19,8 e uma média de 10 anos de 19,1. Ao mesmo tempo, as previsões para o 4.º trimestre continuam relativamente positivas, com 43 empresas do S&P 500 a apresentarem previsões positivas para o lucro por ação (EPS), contra 32 que apresentaram previsões negativas, o que significa que os fundamentos continuam a ser um dos principais argumentos a sustentar a recuperação.
Gráfico 1: S&P 500 e múltiplos de avaliação
A avaliação do S&P 500 arrefeceu visivelmente, apesar de o índice se manter próximo de máximos históricos, com o P/E futuro a 12 meses atualmente em cerca de 18,7x. Isto marca uma mudança significativa em relação aos níveis acima de 22x observados anteriormente, sugerindo que parte do prémio de avaliação anterior foi corrigido sem que fosse necessário um mercado em baixa acentuado no próprio índice. Historicamente, o intervalo de 18–19x não tem representado um mercado extremamente barato, mas é muito menos exigente do que as avaliações observadas durante períodos de otimismo máximo, como a bolha das «dot-com» ou a recente onda de entusiasmo impulsionada pela IA.
Um ponto fundamental é que o potencial de subida adicional depende cada vez mais da concretização do crescimento esperado dos lucros, em vez de depender de uma expansão adicional dos múltiplos. Por outras palavras, com as avaliações atuais, os investidores continuam a pagar um prémio pela qualidade e pelo crescimento das empresas norte-americanas, mas a margem de erro, no caso de resultados abaixo do esperado, continua a ser limitada.
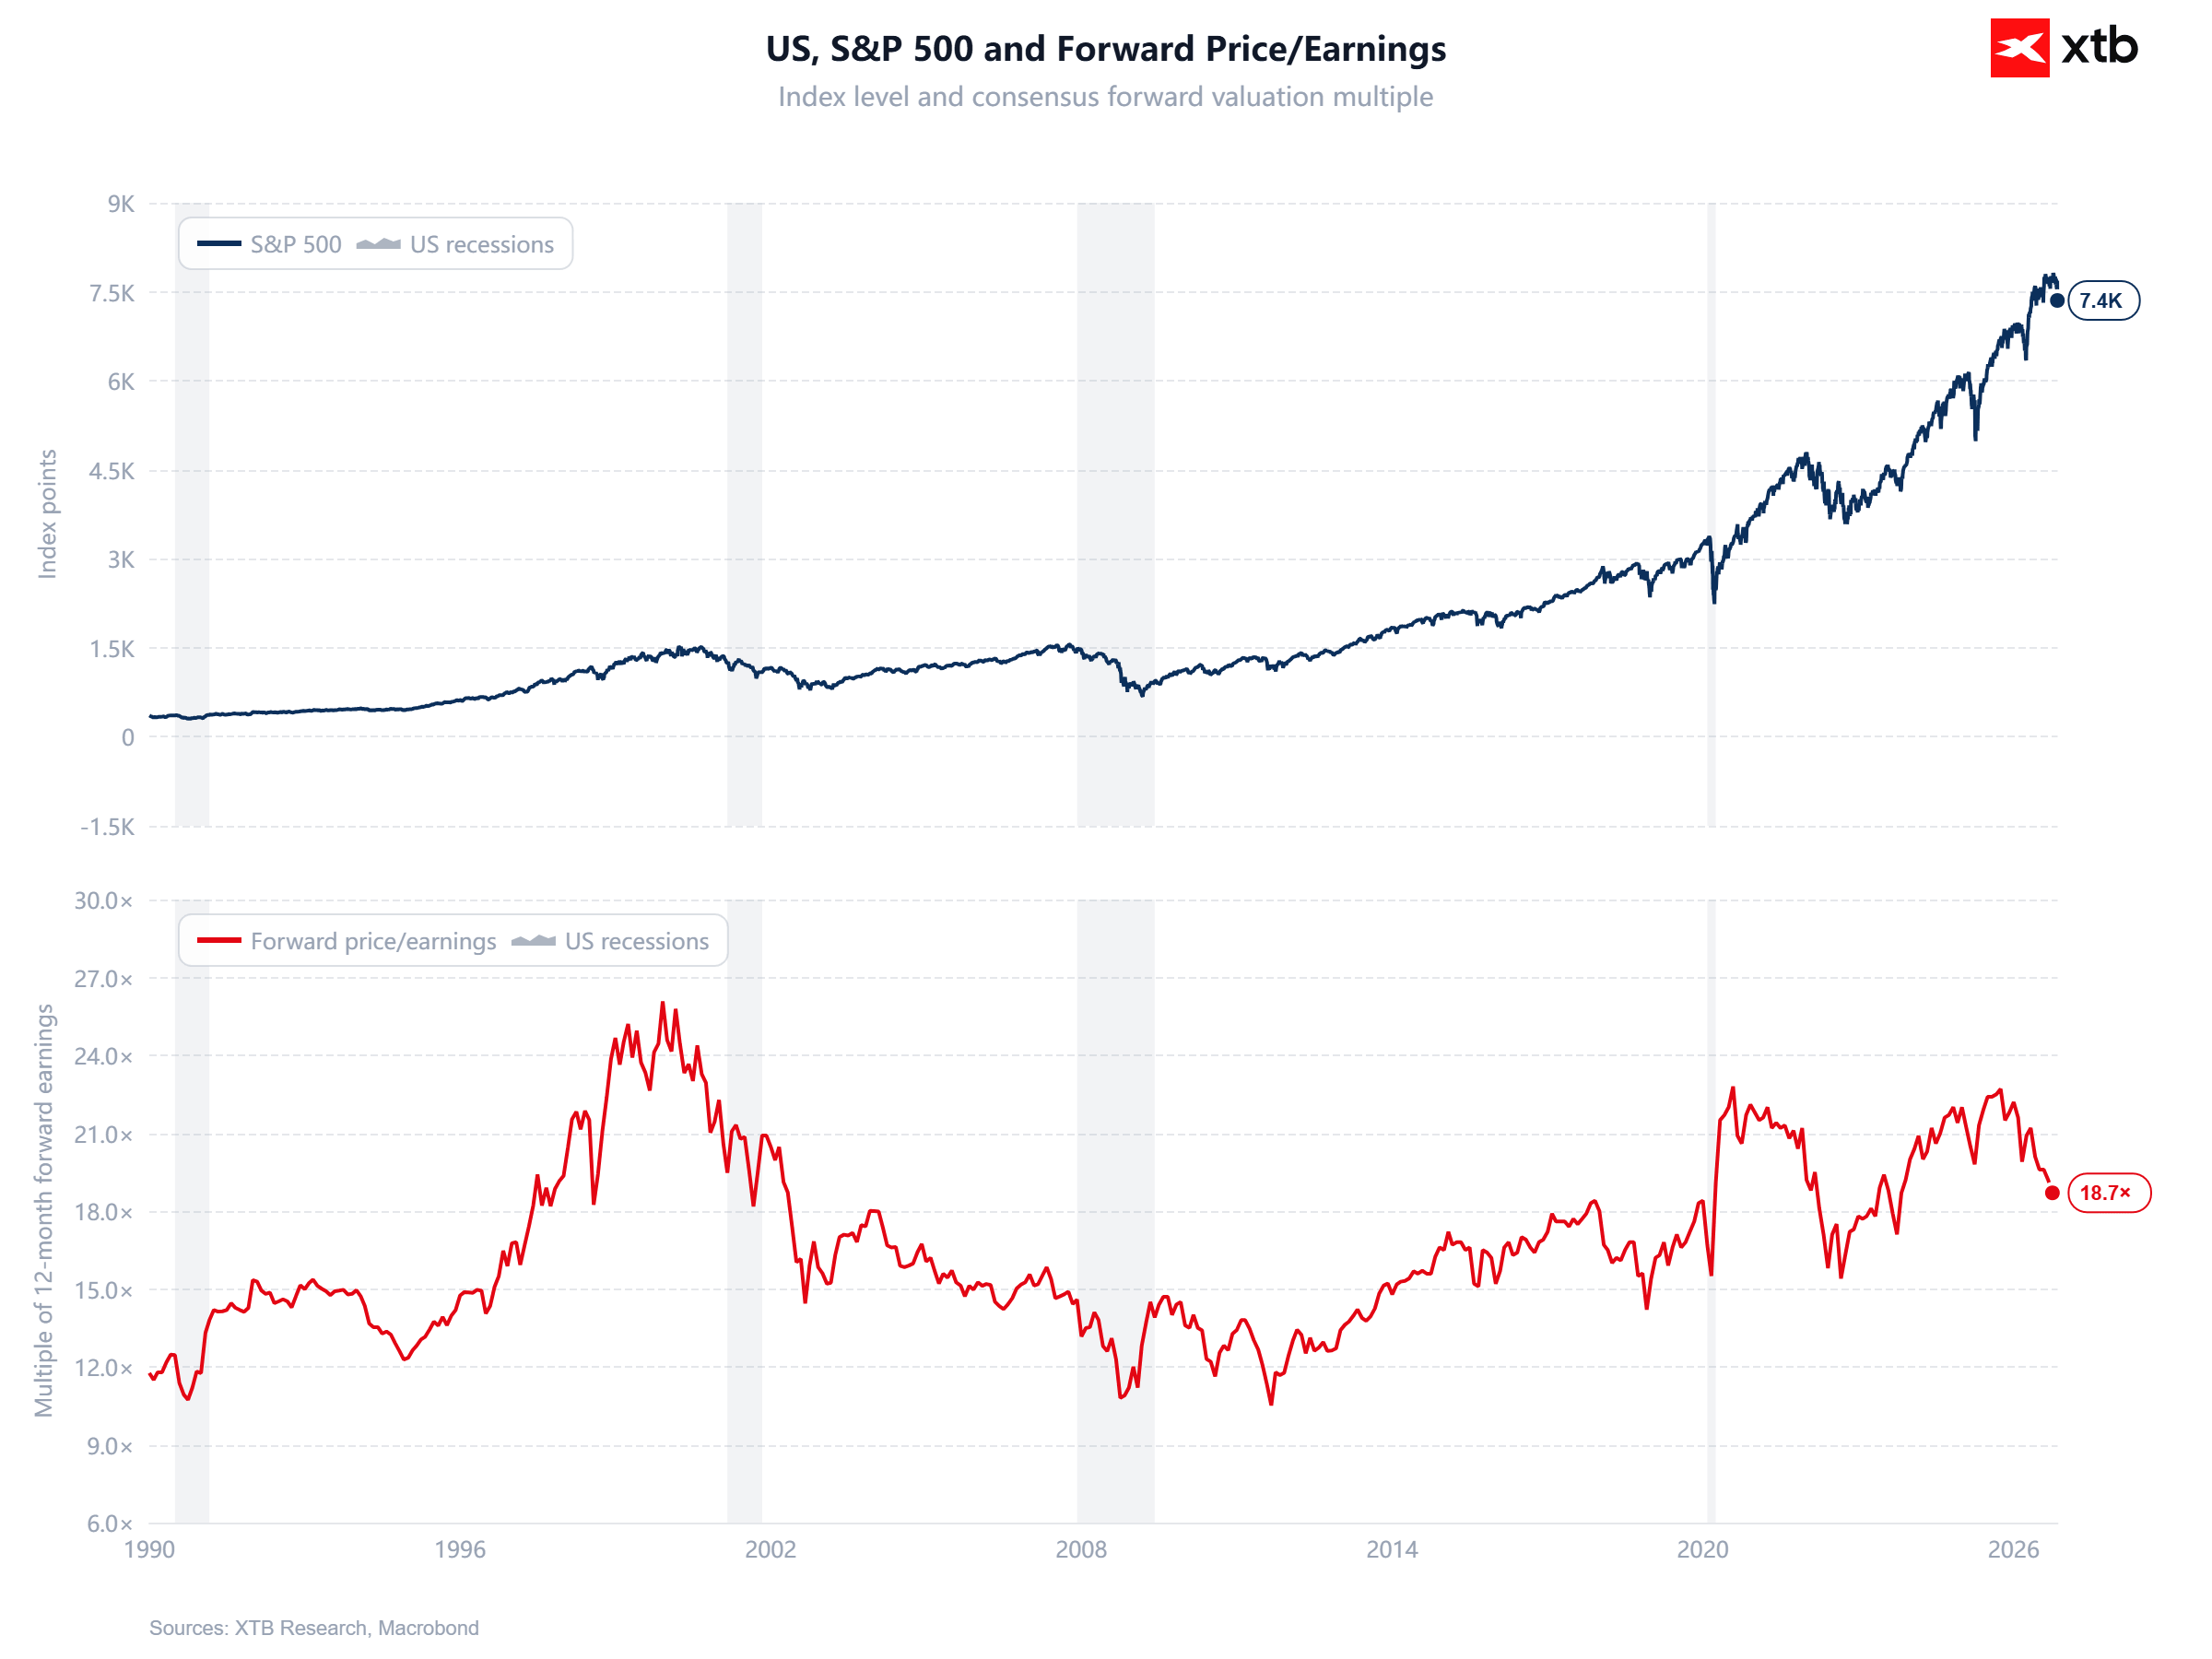 Fonte: XTB Research
Gráfico 2: S&P 500 e lucros previstos
O segundo gráfico mostra que a subida a longo prazo do S&P 500 assenta principalmente na crescente capacidade de geração de lucros das empresas norte-americanas, com o lucro por ação (EPS) previsto atualmente em níveis recorde. Desde 2000, os lucros por ação esperados mais do que quadruplicaram, tendo os impulsos ascendentes mais fortes ocorrido, em geral, após períodos de recessão, quando a melhoria das margens e o ciclo económico impulsionaram recuperações acentuadas nas previsões de lucros. Nos últimos anos, contudo, o índice subiu mais rapidamente do que os próprios lucros futuros, o que significa que parte do mercado em alta foi impulsionada pela expansão das valorizações e não apenas pelos fundamentos.
O novo aumento dos lucros esperados está agora a reduzir essa discrepância e a reforçar a justificação fundamental para o nível elevado do índice. A questão fundamental para os próximos trimestres não é, portanto, se o S&P 500 se encontra nominalmente elevado, mas sim se o crescimento do EPS se manterá suficientemente forte para sustentar as atuais avaliações sem exigir uma maior expansão dos múltiplos.
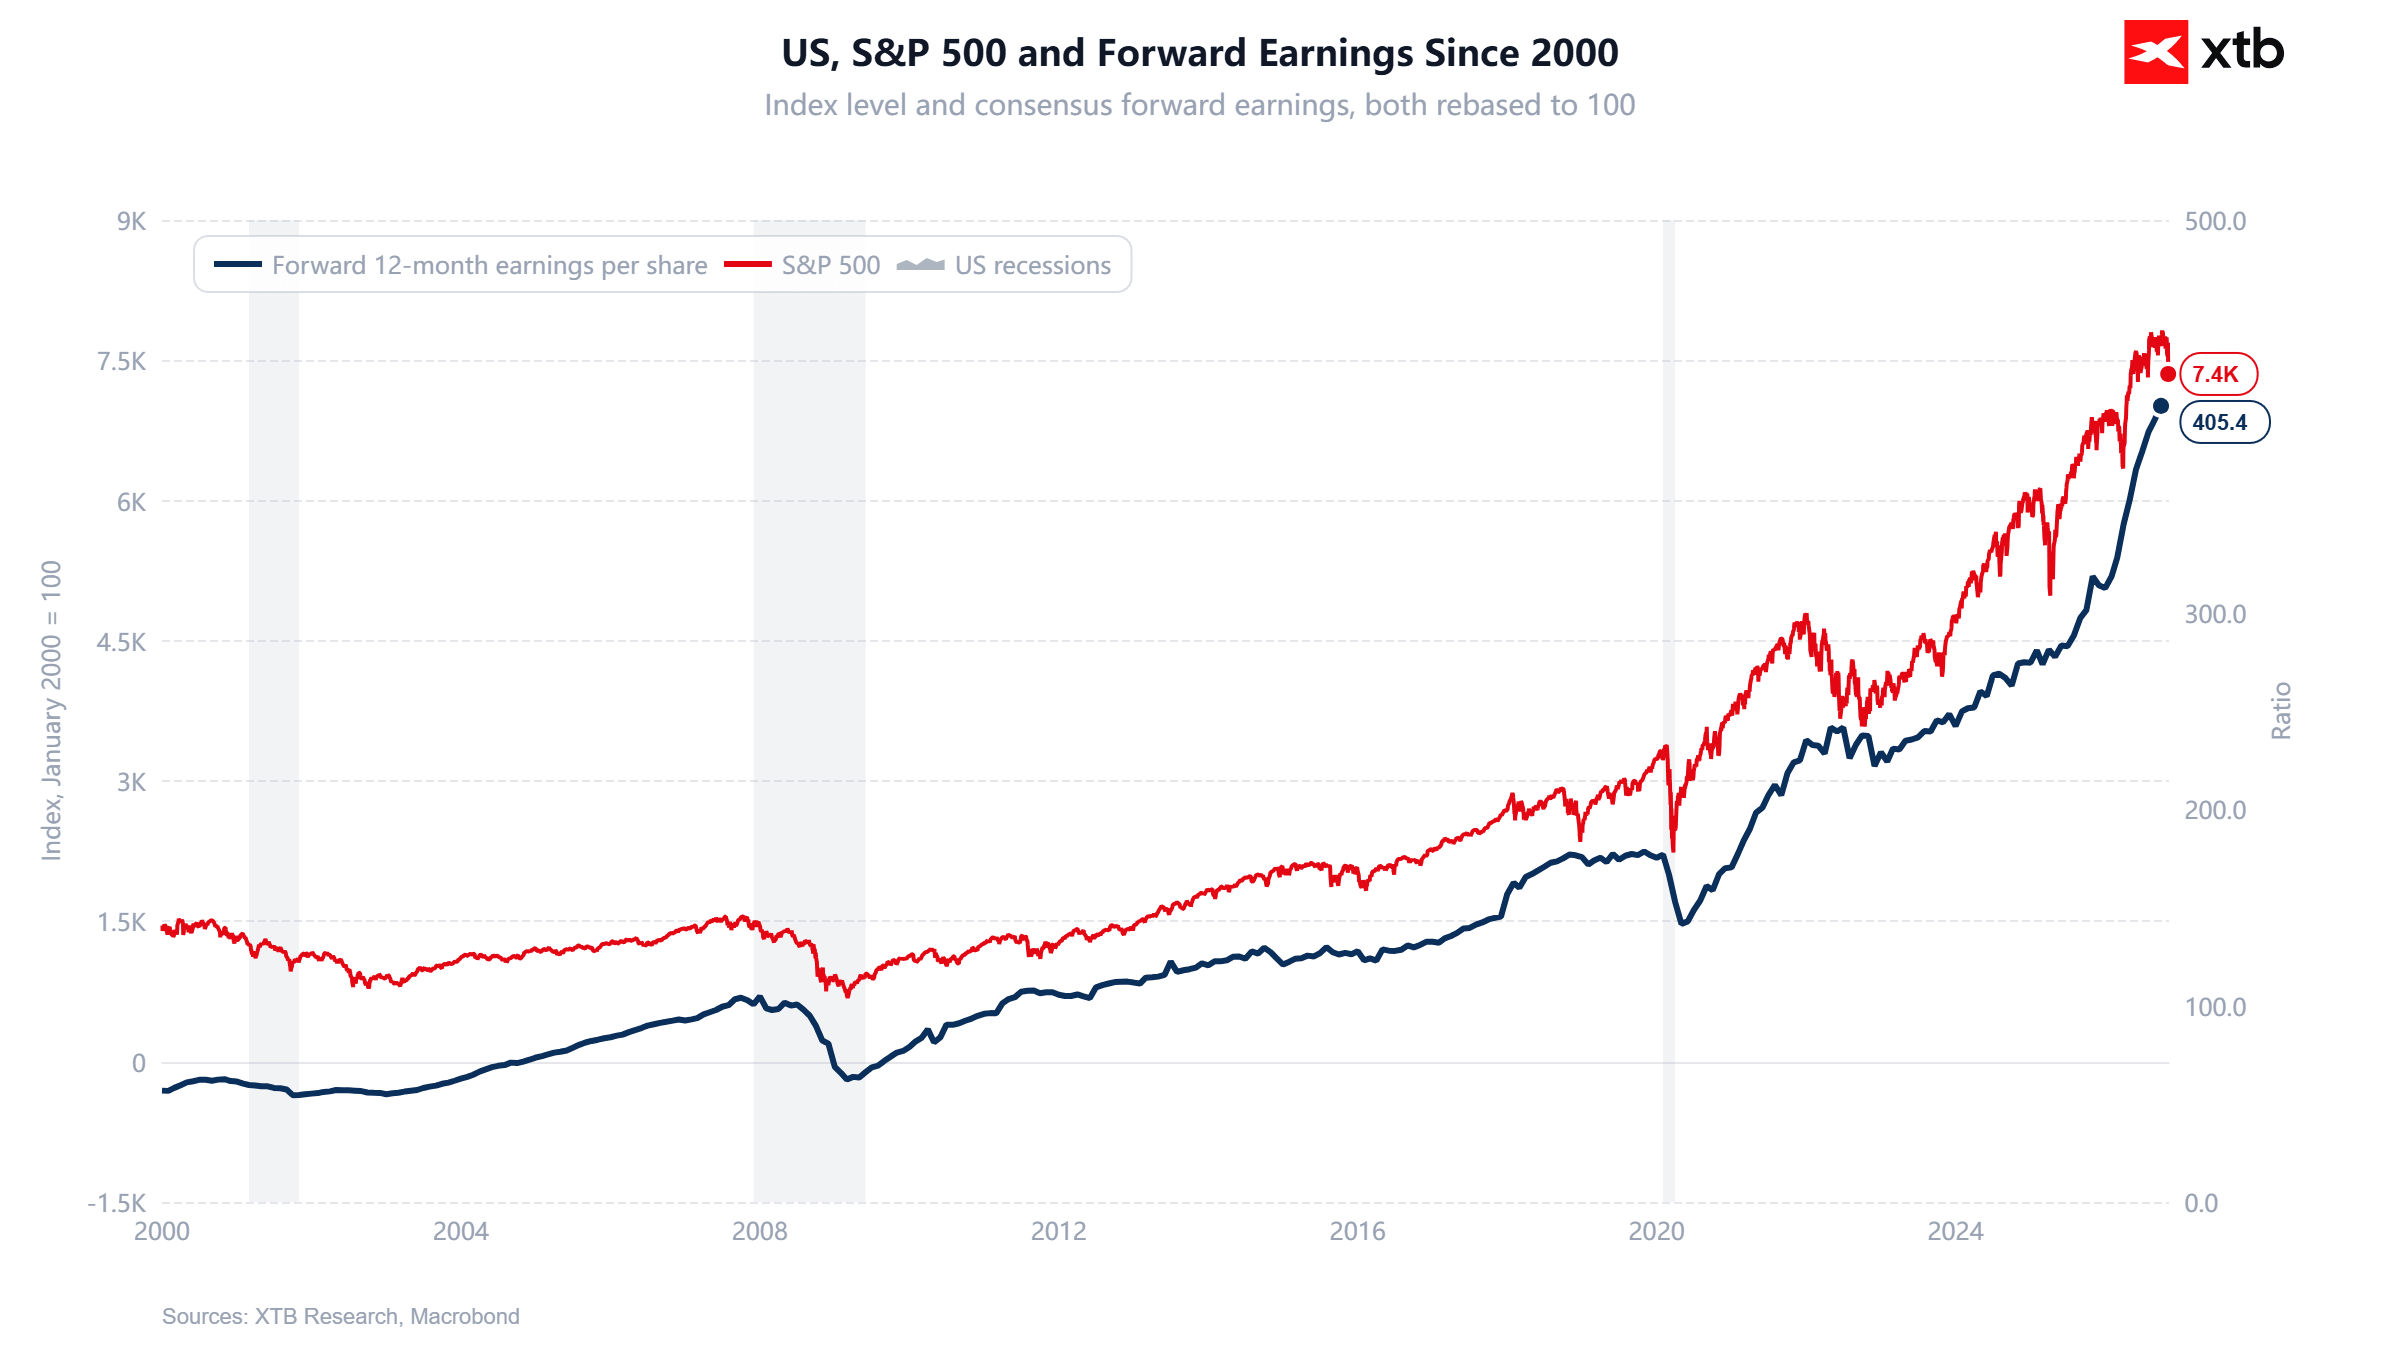 Fonte: XTB Research


Calendário económico: Resultados das empresas em destaque


Destaques da manhã (11.11.2026)



Resumo diário: Inflação nos EUA pressiona Wall Street e reforça perspetivas de juros mais altos

Forte recuo do ouro. O aumento do IPC dos EUA abre caminho para um aumento das taxas de juro de 50 pontos base nos EUA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.