

- Os futuros do S&P 500 recuperam mais de 1% impulsionados pela estreia da Anthropic e pela expiração de opções.
- A alavancagem dos fundos de hedge cai para o nível mais baixo em uma década.
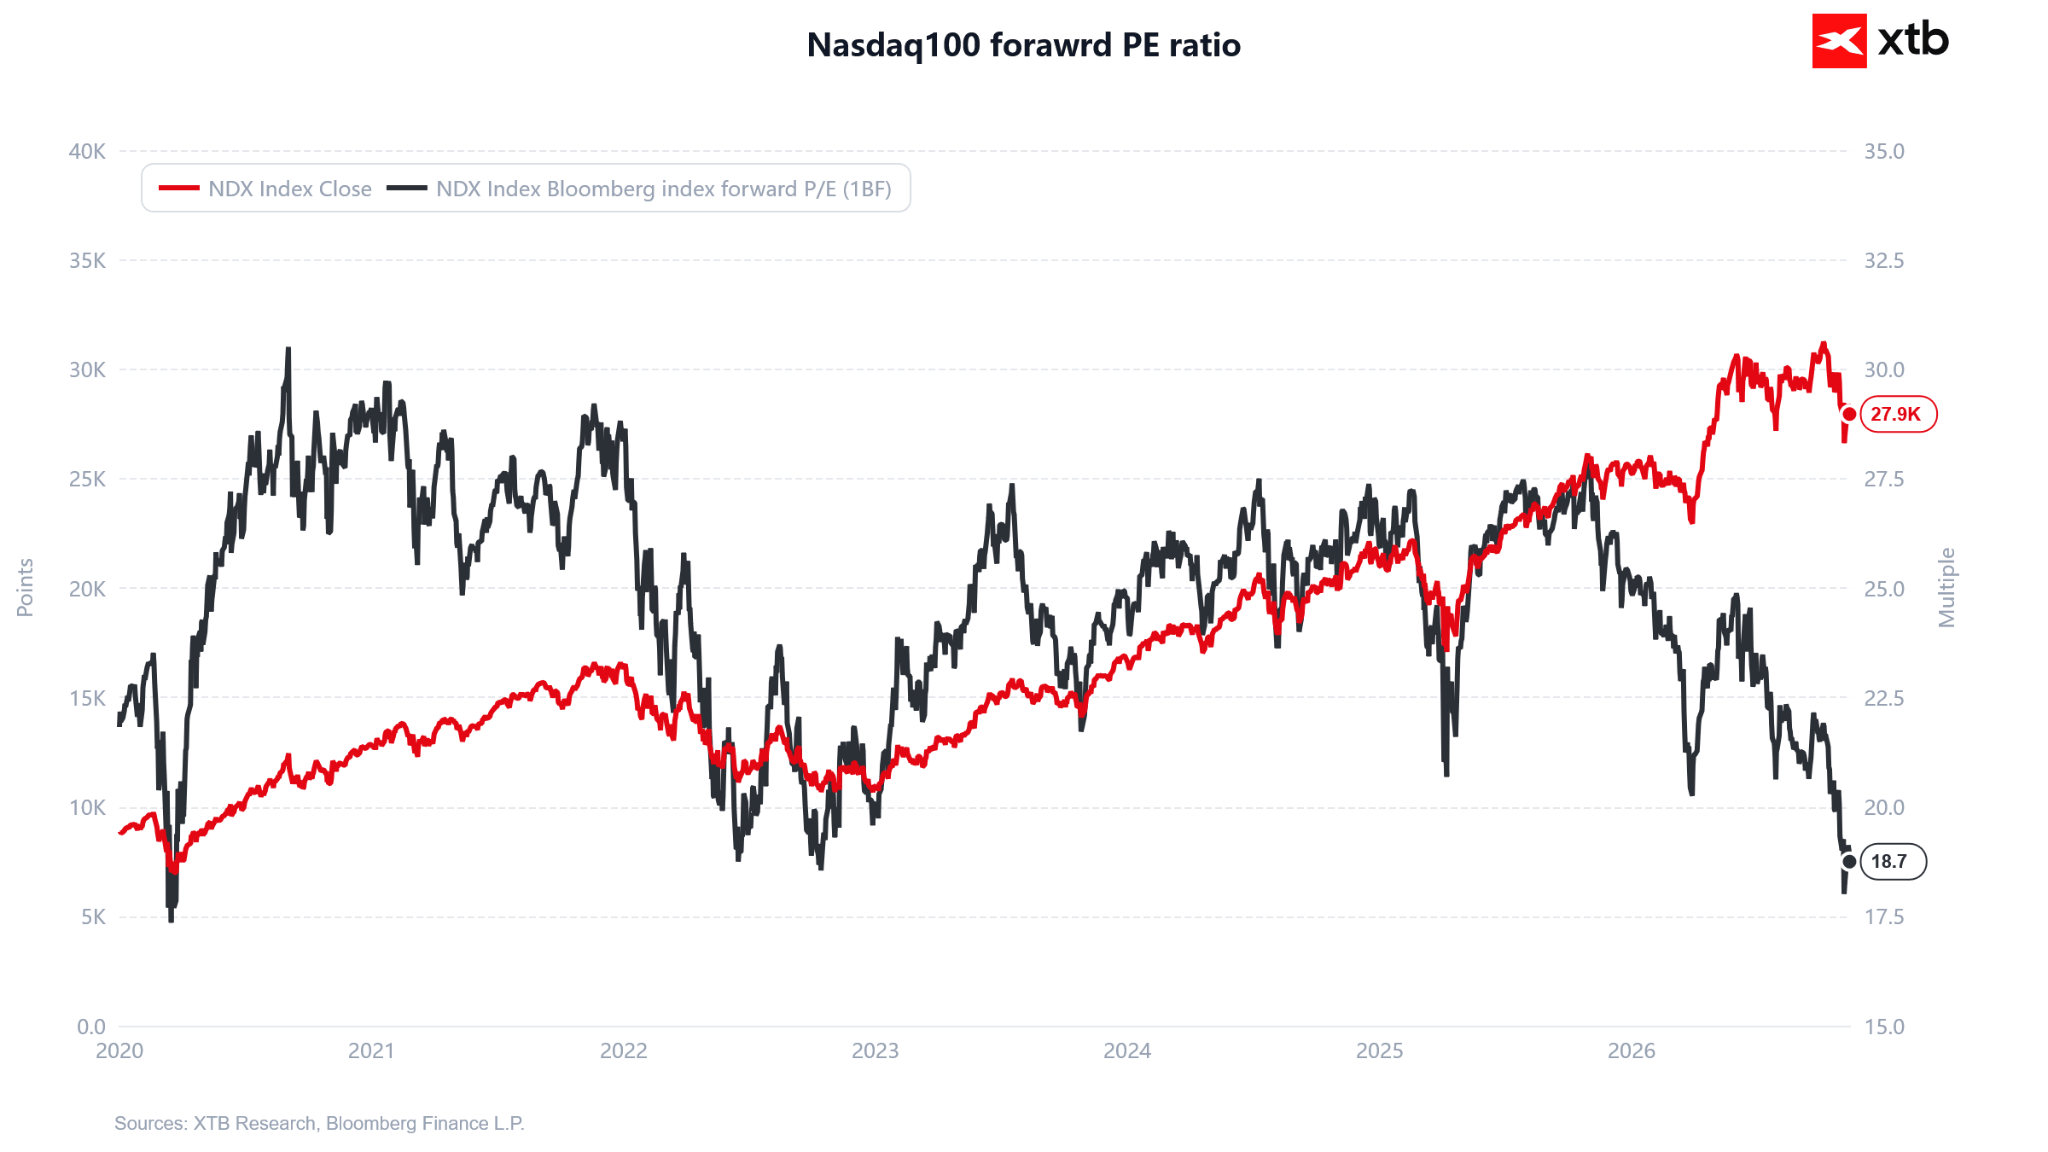
- O rácio P/L projetado do Nasdaq 100 recua para 18.7, refletindo uma forte compressão nas avaliações.
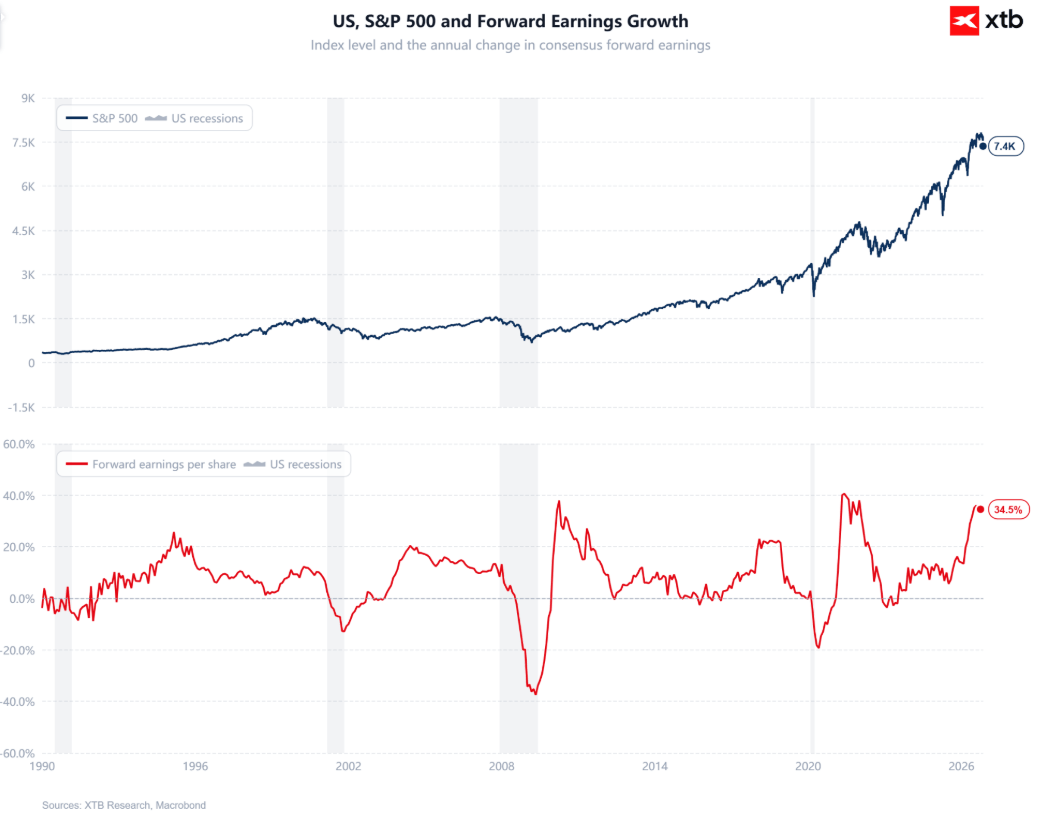
- O crescimento anual dos lucros por ação projetados acelera para 34.5%, atingindo máximos históricos.

- Os futuros do S&P 500 recuperam mais de 1% impulsionados pela estreia da Anthropic e pela expiração de opções.
- A alavancagem dos fundos de hedge cai para o nível mais baixo em uma década.
- O rácio P/L projetado do Nasdaq 100 recua para 18.7, refletindo uma forte compressão nas avaliações.
- O crescimento anual dos lucros por ação projetados acelera para 34.5%, atingindo máximos históricos.
Os futuros do S&P 500 (US500) estão a recuperar mais de 1% depois de várias sessões mais fracas, num dia dominado pela muito aguardada estreia em bolsa da gigante de IA Anthropic (ANT.US). A expiração mensal de opções (OpEx), agendada para amanhã, também pode desencadear uma reorganização significativa do posicionamento nos mercados de derivados, nomeadamente opções e futuros.
-
A alavancagem entre os hedge funds long/short caiu para o seu nível mais baixo em pelo menos uma década, enquanto o rácio P/E forward do S&P 500 recuou para o seu nível mais baixo desde 2023.
-
O posicionamento do mercado sofreu uma rotação extraordinária, com os setores defensivos a superar as ações tecnológicas por uma margem não vista desde 2002.
-
Os futuros do Nasdaq 100 estão a recuperar quase 1,8% hoje, superando o US500, embora este índice, dominado por tecnologia, tenha tido um desempenho significativamente inferior ao do S&P 500 em geral nos últimos meses.
-
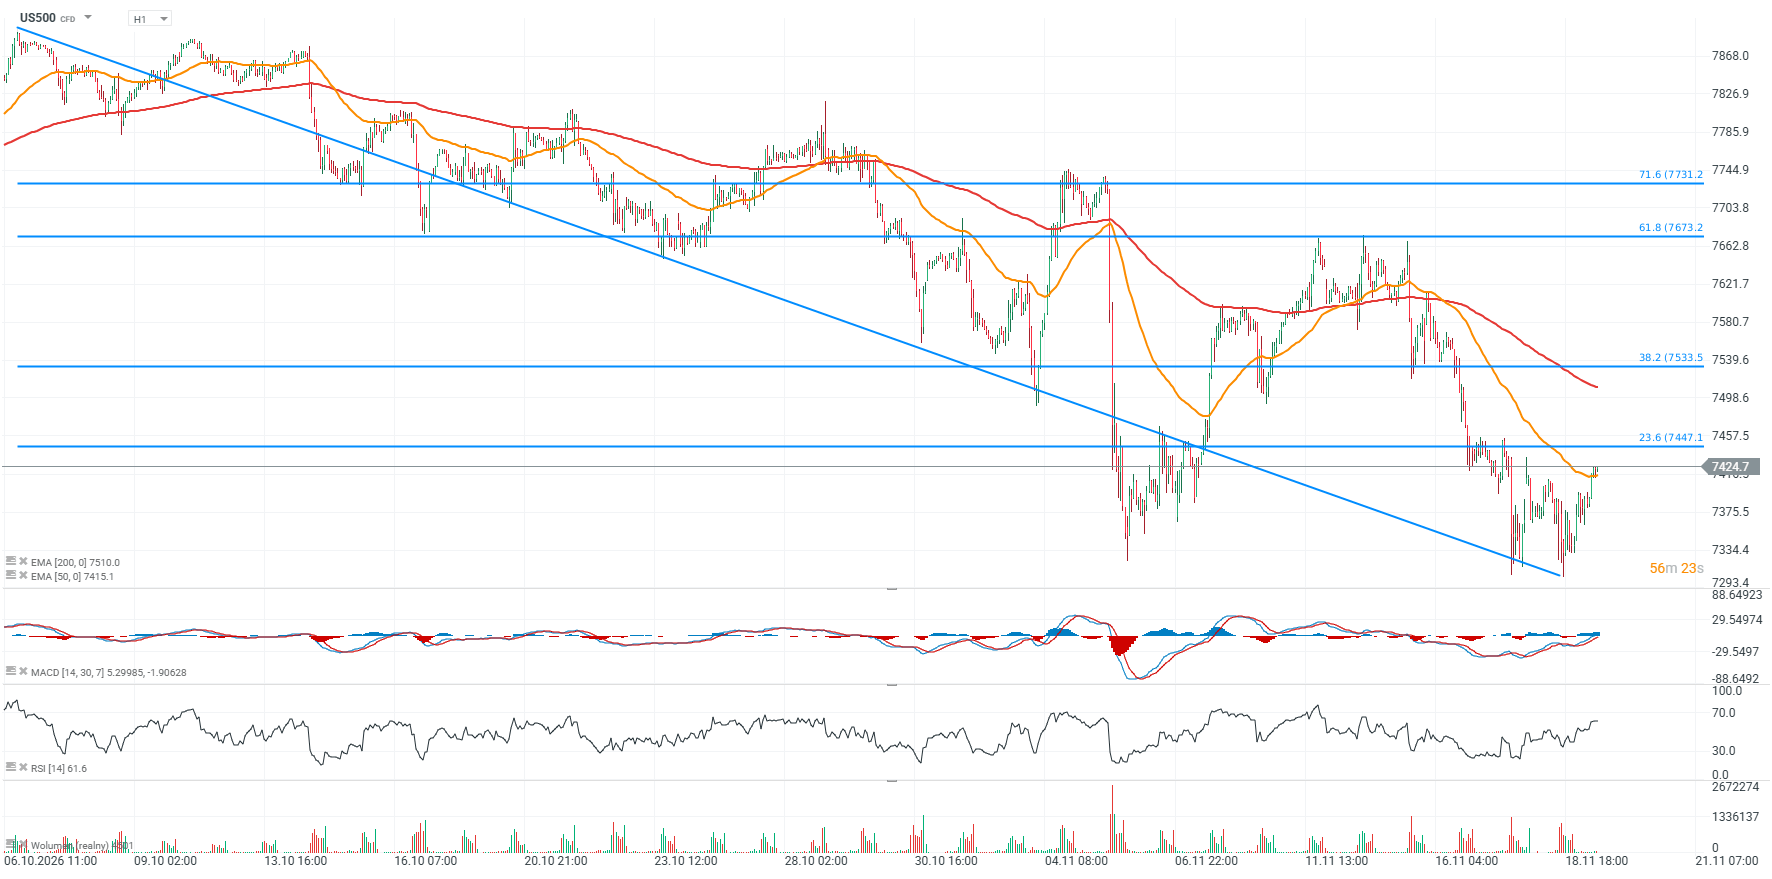
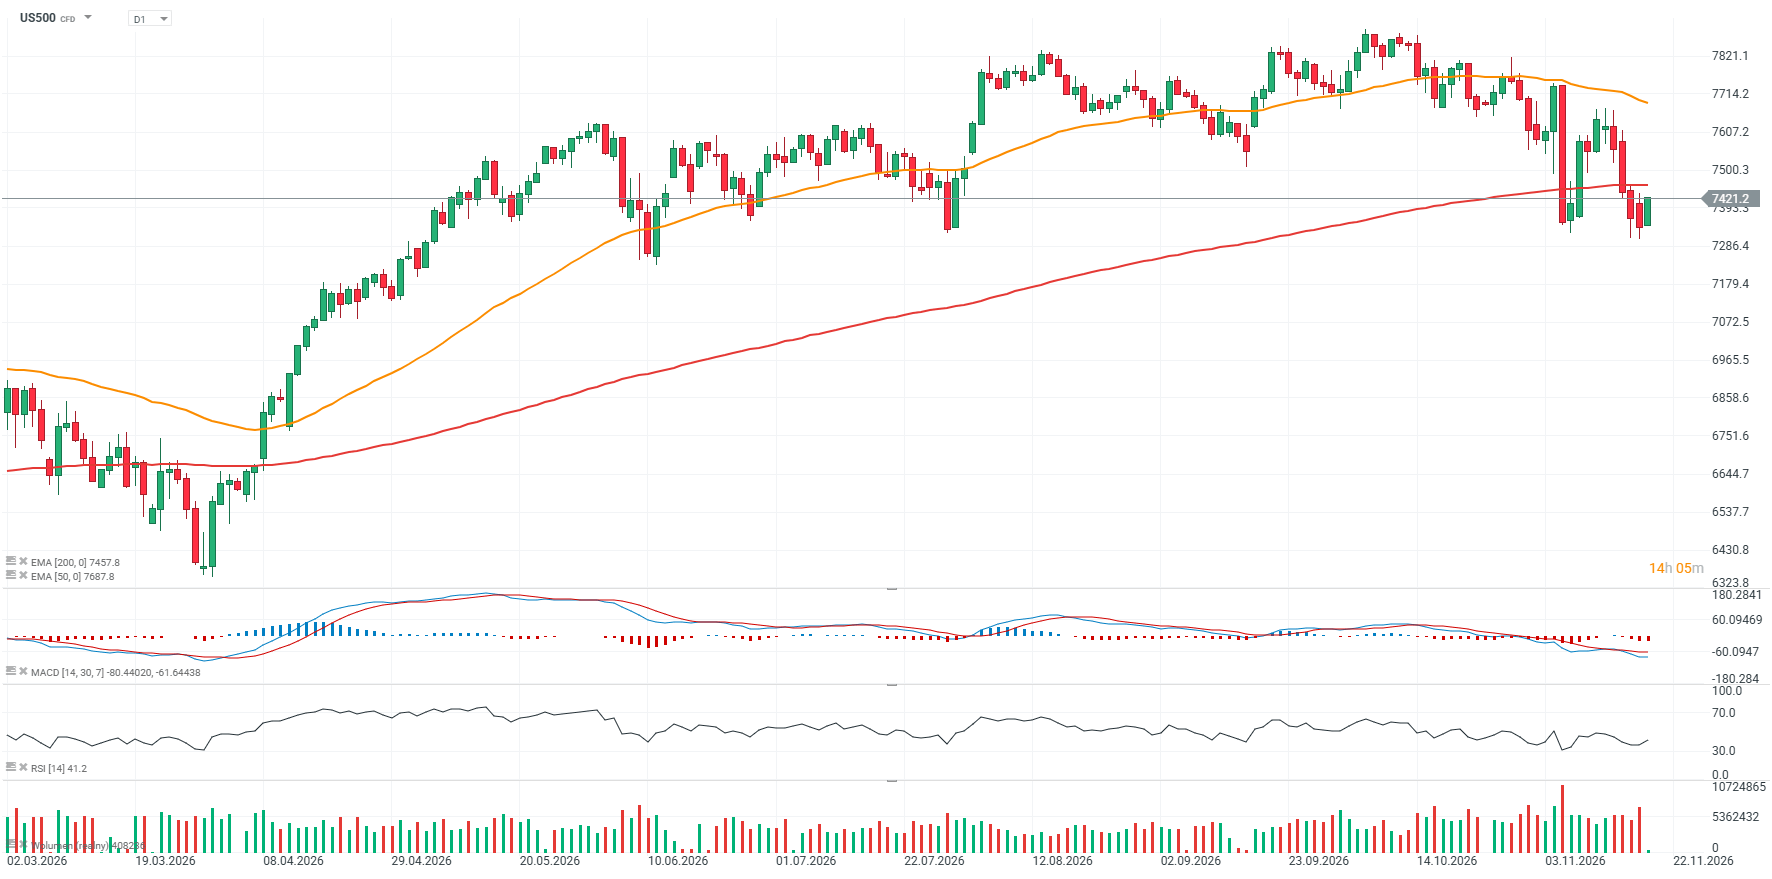
As perspetivas técnicas para o US500 continuam difíceis, uma vez que o índice está a negociar abaixo da sua média móvel exponencial de 200 dias (EMA200, linha vermelha). No entanto, a região dos 7.300 pontos voltou a servir de suporte.
Análise técnica do US500: poderá estar a formar-se um duplo fundo perto dos 7.300 pontos?
Os futuros do S&P 500 protagonizaram recentemente três fortes recuperações após se aproximarem da região dos 7.300 pontos, confirmando esta zona como um importante suporte de curto prazo. Se a atual recuperação continuar e se desenvolver numa recuperação em forma de V, este nível poderá marcar o fundo local da correção. Para os compradores, o próximo desafio chave será ultrapassar os níveis de retração de Fibonacci de 23,6% e 38,2% do último movimento descendente, situados perto dos 7.450 e 7.530 pontos, respetivamente. A resistência mais significativa situa-se perto dos 7.670 pontos, correspondente à retração de Fibonacci de 61,8% e reforçada por reações de preço recentes.
S&P 500 (H1) e (D1)
O rácio P/E forward do Nasdaq 100 caiu para 18,7, atingindo um dos seus níveis mais baixos desde 2020, mesmo com o próprio índice a manter-se perto dos 27.900 pontos. Isto reflete uma compressão substancial nas avaliações das ações tecnológicas norte-americanas, com as empresas a negociar agora a múltiplos significativamente mais baixos dos lucros esperados do que em anos anteriores. Curiosamente, o rácio P/E forward ultrapassou periodicamente os 30 em 2020 e 2021, enquanto a leitura atual está mesmo abaixo dos mínimos registados durante o mercado em baixa de 2022. Esta forte queda nos múltiplos de avaliação, enquanto o índice se mantém perto de níveis historicamente elevados, sugere que os lucros corporativos projetados cresceram consideravelmente mais depressa do que os preços das ações. Do ponto de vista fundamental, o Nasdaq 100 tornou-se, assim, relativamente mais barato em termos de lucros esperados, embora isto não implique automaticamente que o índice esteja subvalorizado, particularmente tendo em conta os elevados rendimentos das obrigações e o risco de revisões em baixa dos lucros.
O S&P 500 mantém-se perto dos 7.400 pontos, enquanto a taxa de crescimento homóloga do consenso de lucros por ação (EPS) forward acelerou para 34,5%, atingindo um dos seus níveis mais altos desde 1990. Historicamente, acelerações comparáveis no crescimento esperado dos lucros ocorreram sobretudo durante recuperações económicas após recessões, incluindo em 2009 e 2021. No entanto, a economia norte-americana não está atualmente em recessão, o que torna a dimensão desta melhoria nas expetativas de lucros particularmente notável numa perspetiva histórica. Este forte momento dos lucros pode explicar, em parte, por que motivo as avaliações das ações norte-americanas se mantiveram elevadas apesar da subida dos rendimentos das obrigações e da política monetária restritiva da Fed. Ao mesmo tempo, expetativas de lucros excecionalmente elevadas aumentam o risco de desilusão dos investidores, particularmente se um abrandamento económico ou retornos mais fracos do que o esperado nos investimentos em inteligência artificial levarem os analistas a rever em baixa as suas previsões de EPS.



Resumo da manhã: Chegou a hora da maior entrada em bolsa da história (19.11.2026)



Atas da Reserva Federal: Praticamente todos são a favor de novos aumentos das taxas de juro


🔴US500 regista uma descida antes da divulgação da ata do FOMC

O ouro desce 2,5% 📉 Estarão os metais preciosos a entrar num mercado em baixa?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.