

- El rendimiento del high yield estadounidense ha vuelto hacia el 7,5%, cerca de sus niveles más altos de 2026 y alrededor de un punto porcentual por encima de los mínimos de comienzos de año.
- En crédito privado aparecen señales adicionales de presión: menor captación de capital, solicitudes de retiro superiores a los límites de varios fondos y un aumento de reestructuraciones y defaults bajo algunas métricas.
- Para la bolsa, el principal riesgo no es necesariamente una crisis inmediata, sino que un costo de capital persistentemente alto termine presionando valoraciones, refinanciaciones y compañías altamente apalancadas, especialmente en software, pequeñas empresas y sectores vinculados al boom de IA.

- El rendimiento del high yield estadounidense ha vuelto hacia el 7,5%, cerca de sus niveles más altos de 2026 y alrededor de un punto porcentual por encima de los mínimos de comienzos de año.
- En crédito privado aparecen señales adicionales de presión: menor captación de capital, solicitudes de retiro superiores a los límites de varios fondos y un aumento de reestructuraciones y defaults bajo algunas métricas.
- Para la bolsa, el principal riesgo no es necesariamente una crisis inmediata, sino que un costo de capital persistentemente alto termine presionando valoraciones, refinanciaciones y compañías altamente apalancadas, especialmente en software, pequeñas empresas y sectores vinculados al boom de IA.
El mercado de crédito está empezando a enviar una señal diferente a la que todavía domina buena parte de la bolsa. Mientras las acciones tecnológicas continúan concentrando la atención alrededor de la inteligencia artificial, los mercados de deuda comienzan a preguntarse cuánto costará financiar toda esa inversión y qué ocurrirá con las compañías que necesitan refinanciarse después de varios años de tasas elevadas. Al mismo tiempo, el crédito privado, una industria que creció con enorme velocidad durante los últimos años, empieza a enfrentar una combinación menos favorable de más retiros, menor captación de dinero nuevo, préstamos que llegan a vencimiento y prestatarios que deben soportar costos financieros considerablemente más elevados. Todavía no estamos frente a una señal inequívoca de crisis, pero sí aparecen suficientes síntomas como para que el mercado de crédito vuelva a ser relevante para los inversionistas en acciones.
Los junk bonds vuelven a encarecerse
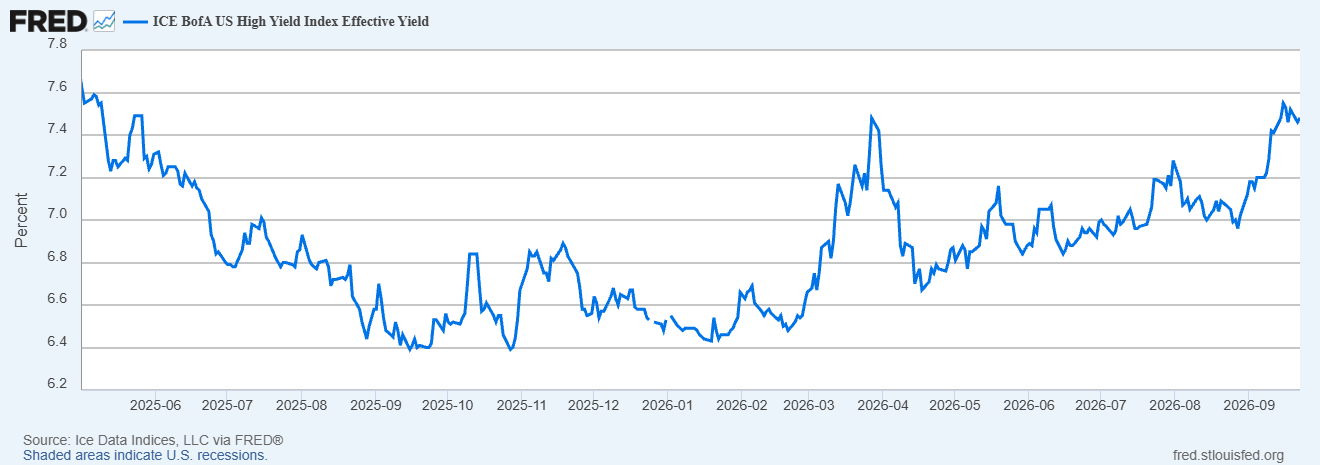
Una de las señales más visibles aparece en el mercado estadounidense de bonos high yield o junk bonds, deuda emitida por empresas con calificaciones por debajo del grado de inversión. El rendimiento efectivo del índice ICE BofA US High Yield se encuentra alrededor del 7,4%-7,5%, prácticamente en los máximos observados durante 2026. A comienzos del año había llegado a ubicarse cerca del 6,4%. En otras palabras, en cuestión de meses el rendimiento exigido por el mercado a este tipo de deuda ha aumentado aproximadamente 100 puntos base.
Fuente: Ice Data Indices, FRED.
Una empresa que necesita emitir o refinanciar deuda ahora debe ofrecer un retorno mayor al inversionista. Cuanto más tiempo permanezca elevado ese costo financiero, mayor será la presión sobre empresas con balances más débiles. Sin embargo, existe una distinción importante, este gráfico muestra el rendimiento total, no solamente el spread de crédito. Parte del aumento puede provenir de mayores tasas de los bonos del Tesoro y otra parte de una mayor prima por riesgo corporativo. En términos simples, un high yield en 7,5% no significa automáticamente que el mercado esté esperando una ola de quiebras, para confirmar un deterioro más profundo sería necesario observar también un ensanchamiento sostenido de los spreads de crédito frente a los Treasuries.
El crédito privado comienza a mostrar señales de liquidez más débiles
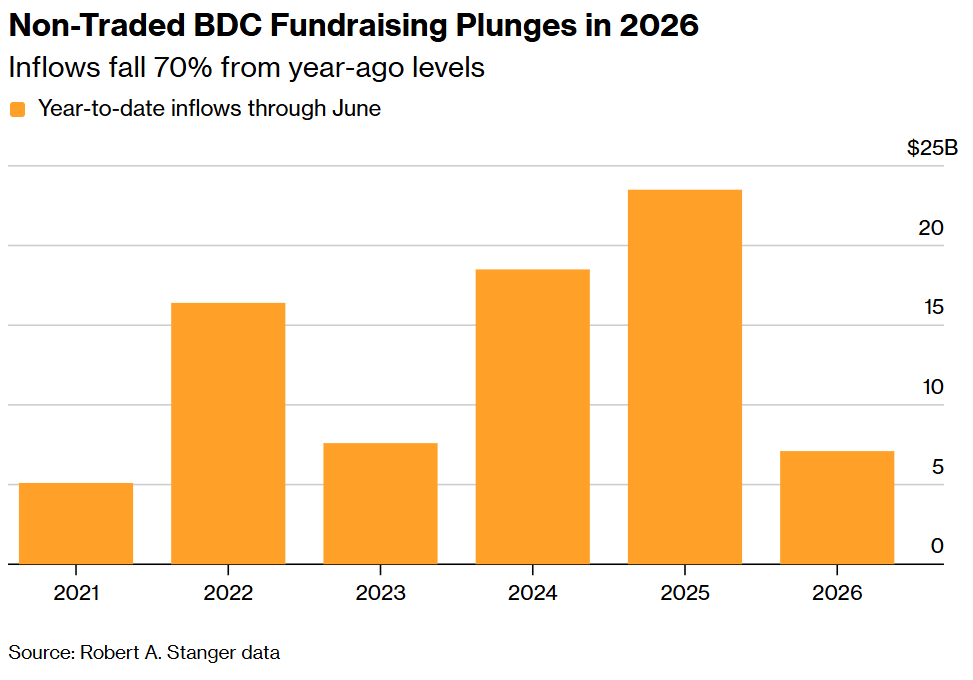
Los vehículos de crédito privado crecieron rápidamente durante la última década, ofreciendo préstamos directamente a compañías que muchas veces no tenían acceso eficiente al mercado tradicional de bonos o préstamos bancarios. Pero durante 2026 el flujo de dinero hacia algunos de estos vehículos ha cambiado de dirección. La captación de fondos de BDC no cotizadas cayó alrededor de 70% interanual durante la primera mitad de 2026. Solo durante el segundo trimestre, la recaudación cayó hasta aproximadamente US$2.000 millones, frente a unos US$11.000 millones un año antes.
Fuente: Robert A. Stanger, Bloomberg.
Al mismo tiempo, varios fondos han recibido solicitudes de retiro muy superiores a lo que permiten sus ventanas de liquidez. Uno de los mayores vehículos del mercado recibió solicitudes equivalentes al 14,7% de sus acciones, aunque solo permite recomprar aproximadamente el 5% por período. Otro gran fondo recibió solicitudes equivalentes al 11,4%, también por encima de su límite del 5%.
Esto no implica necesariamente insolvencia, estos fondos fueron diseñados precisamente con restricciones de liquidez, pero sí revela algo importante: más inversionistas quieren salir al mismo tiempo que entra menos capital nuevo. Si esa dinámica continúa, los gestores pueden terminar disponiendo de menos recursos para conceder nuevos préstamos justo cuando muchas compañías necesitan refinanciar deuda existente.
Los defaults suben, pero el número depende de cómo se mida
Fuente: Bloomberg.
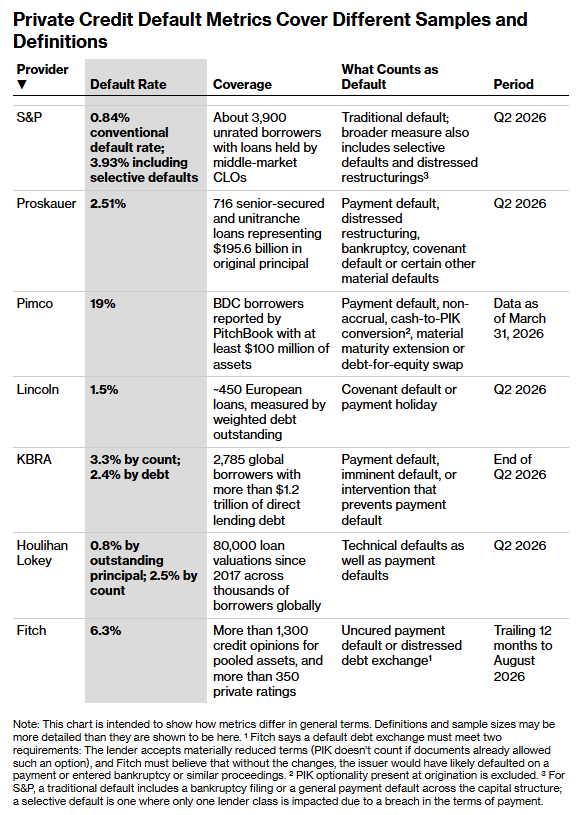
Dependiendo de la metodología utilizada, las estimaciones de defaults dentro del crédito privado van desde menos del 1% hasta cerca del 19%. Esa enorme diferencia no significa que alguien esté necesariamente calculando mal, el problema es que cada medición considera eventos diferentes. Algunas metodologías solo cuentan incumplimientos tradicionales, como dejar de pagar intereses o declararse en bancarrota. Otras incluyen los llamados defaults selectivos, extensiones de vencimientos, reestructuraciones o conversiones hacia deuda PIK, donde el prestatario deja de pagar determinados intereses en efectivo y los incorpora al saldo de la deuda.
Por ejemplo, algunas estimaciones convencionales sitúan los defaults cerca de 0,8%-2,5%, mientras otras métricas que incorporan reestructuraciones alcanzan aproximadamente 3%-6%. Una medición más amplia de “shadow defaults” en determinadas BDC llega a alrededor del 19%. No significa que casi una quinta parte de todo el crédito privado haya dejado de pagar. Significa que una proporción relevante de préstamos ha necesitado algún tipo de modificación para continuar funcionando. Una empresa que necesita extender vencimientos o pagar intereses con más deuda puede seguir evitando un default tradicional, pero su capacidad financiera ya se ha deteriorado.
La exposición a tecnología e IA hace el escenario más sensible
La transformación del crédito privado también coincide con el auge de la economía digital. El volumen total de préstamos directos pasó desde cerca de US$100.000 millones en 2010 hasta casi US$2,5 billones en 2025, mientras la participación del sector tecnológico aumentó con enorme velocidad.
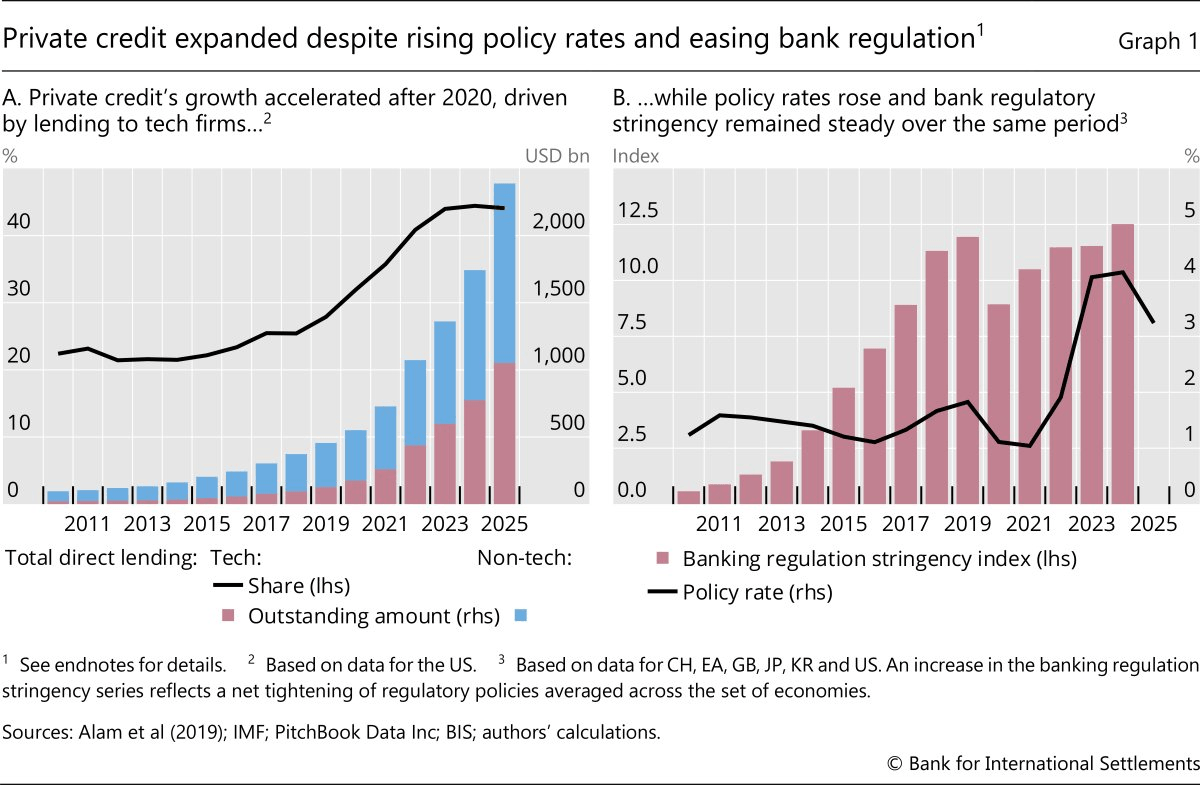
Fuente: Bank for International Settlements.
Los préstamos a compañías tecnológicas pasaron de representar aproximadamente 22% del total en 2010 a cerca del 44% en 2025. Además, alrededor del 55% de los fondos de crédito privado ya tiene exposición a compañías tecnológicas y, para el fondo promedio, aproximadamente un tercio de su cartera corresponde a este sector.
Dentro de la tecnología, el peso ha ido desplazándose desde telecomunicaciones y medios hacia software como servicio e inteligencia artificial. El problema no es necesariamente la tecnología en sí. La tensión está en la combinación entre crecimiento rápido del crédito y deterioro de algunos fundamentales.
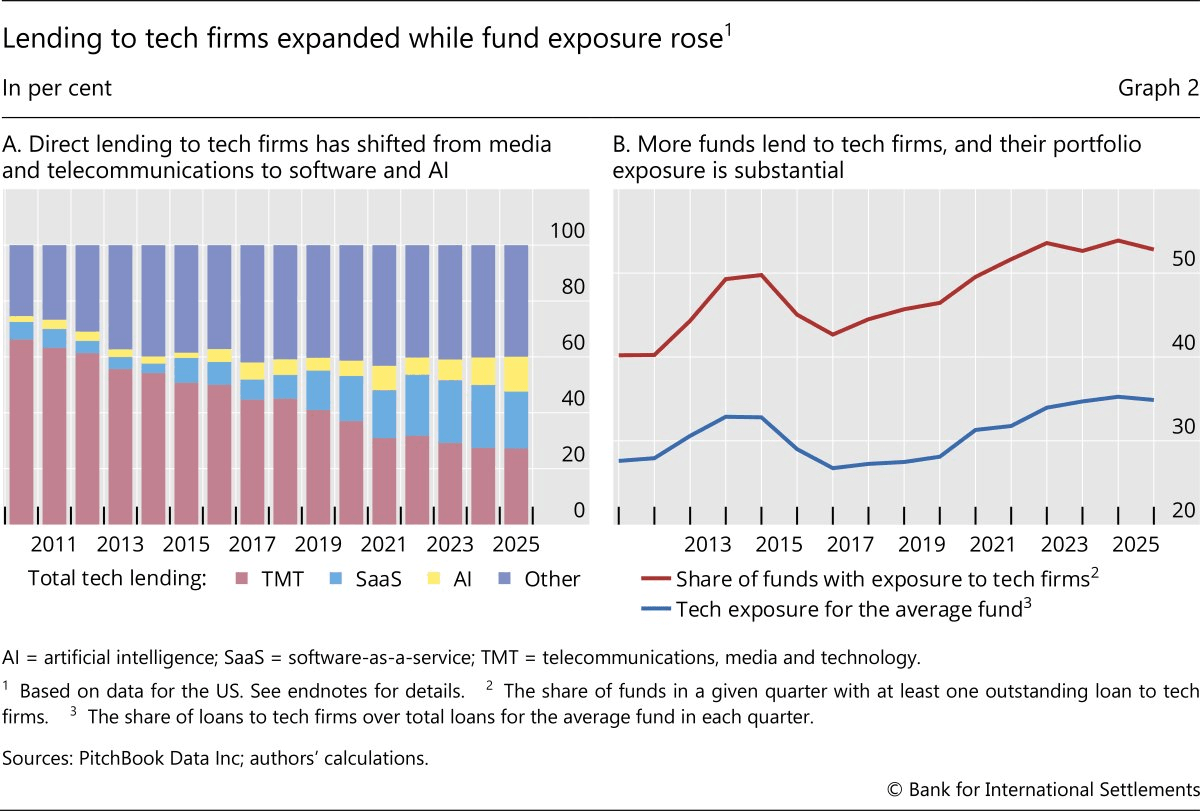
Fuente: Bank for International Settlements.
Entre los prestatarios tecnológicos, la proporción de compañías con EBITDA negativo prácticamente se duplicó, desde aproximadamente 23% antes de 2020 hasta 46% después de 2020. Entre las empresas rentables, el apalancamiento mediano también aumentó con fuerza. Al mismo tiempo, las diferencias entre los spreads cobrados a prestatarios de distinta calidad se redujeron. Los prestamistas terminaron financiando compañías más riesgosas, pero la diferencia de precio exigida entre los buenos y malos prestatarios no aumentó en la misma proporción. Eso puede convertirse en un problema si el crecimiento esperado no llega a tiempo.
La IA también está convirtiéndose en una historia de deuda
Este punto conecta directamente al crédito privado con uno de los principales motores actuales de la bolsa: la inteligencia artificial. El despliegue de data centers, chips, infraestructura eléctrica y redes requiere cantidades enormes de capital. Parte de ese gasto todavía puede financiarse con los flujos de caja de las grandes tecnológicas, pero una proporción creciente está pasando hacia los mercados de crédito.
La diferencia entre acciones y bonos es importante porque el accionista participa potencialmente de todo el crecimiento que puede generar la IA. El prestamista, en cambio, recibe básicamente los intereses pactados y la devolución del capital. Por eso el mercado de crédito hace una pregunta distinta: ¿los flujos de caja futuros llegarán suficientemente rápido para pagar toda la inversión realizada hoy?
Una industria puede convertirse en una enorme revolución tecnológica y, al mismo tiempo, generar problemas para algunos de sus financiadores si los activos quedan obsoletos rápidamente o los retornos aparecen más tarde de lo esperado.
¿Cómo puede afectar esta tensión a la bolsa?
El primer canal es el costo de capital.
Cuando los rendimientos de high yield aumentan, las compañías más apalancadas deben pagar más para refinanciarse. Eso reduce beneficios, limita inversiones y disminuye el valor actual de sus flujos de caja futuros. Las empresas más sensibles serían, en principio, small caps, software con elevado endeudamiento, compañías respaldadas por private equity y negocios con flujos de caja débiles. Las grandes tecnológicas con fuertes posiciones de caja tienen una exposición mucho menor a este problema inmediato.
El segundo canal es la propia disponibilidad de crédito.
Si los fondos reciben más solicitudes de retiro y menos dinero nuevo, pueden volverse más selectivos. Una reducción en la oferta de préstamos obligaría a empresas más débiles a aceptar condiciones más caras o buscar capital mediante nuevas emisiones de acciones, generando posible dilución para los accionistas.
El tercer canal afecta directamente a los gestores de activos alternativos y algunas BDCs cotizadas, ya que una caída en activos administrados, menores originaciones o deterioro del valor de las carteras podría presionar comisiones y ganancias.
Finalmente aparece el efecto sobre la IA. Si el mercado empieza a exigir mayores retornos para financiar data centers y otra infraestructura, el costo total del boom tecnológico aumenta. Eso no significa que la inversión vaya a detenerse, pero sí podría reducir el número de proyectos económicamente viables.
Qué señal podría cambiar el escenario para las acciones
Por ahora, los datos apuntan más hacia una tensión creciente que hacia una ruptura sistémica. El high yield está caro frente a comienzos del año, pero sus rendimientos todavía no se encuentran en niveles propios de una crisis financiera. Además, una parte importante de los problemas del crédito privado aparece mediante reestructuraciones negociadas, no mediante quiebras desordenadas. También existe una diferencia importante entre prestatarios, los problemas parecen concentrarse más en compañías pequeñas y altamente apalancadas, mientras los créditos de mayor tamaño siguen mostrando un comportamiento considerablemente mejor bajo algunas métricas.
Lo que sí está cambiando es la combinación de factores: tasas elevadas, vencimientos acercándose, menos captación, más solicitudes de retiro, crecimiento de los defaults y una exposición cada vez mayor a tecnología. Ese conjunto convierte al crédito en un indicador que los inversionistas de bolsa deberían seguir más de cerca durante los próximos meses.
La variable más importante no será únicamente que el rendimiento del high yield permanezca cerca del 7,5%. La señal más preocupante sería observar simultáneamente spreads de crédito ampliándose, nuevas restricciones de retiros, mayor utilización de PIK, crecimiento sostenido de defaults y deterioro en los precios de las BDC y gestores de crédito privado. Si todo eso ocurriera mientras los Treasury continúan alrededor de niveles elevados, las condiciones financieras podrían endurecerse incluso sin nuevas subidas agresivas de tasas. Ese sería el punto en el que un problema inicialmente concentrado en crédito comenzaría a convertirse en una amenaza mucho más clara para la bolsa estadounidense. Por ahora, el mercado de acciones continúa mirando el potencial futuro de la IA, mientras el mercado de crédito comienza a cobrar más por financiar ese futuro.

Dólar hoy Colombia: El dólar en Colombia se dispara a máximos de dos meses
🔴ANÁLISIS INTRADAY DE MERCADOS (23.09.2026)


Acciones de McDonald’s vuelven a mínimos desde julio de 2024 antes de su Investor Day
Dólar hoy Colombia: El dólar se mantiene firme mientras el petróleo cae bajo US$100
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.