

-
El oro rebota cerca de 3% desde sus mínimos recientes y recupera la zona de US$4.200, después de una falsa ruptura de soportes.
-
El IPC de Estados Unidos del 14 de octubre será decisivo para las expectativas sobre la Reserva Federal, los tipos reales y el dólar.
-
Una ruptura sobre US$4.232,58 podría impulsar al oro hacia US$4.300 y US$4.400, mientras perder US$4.100 reactivaría el riesgo bajista.

-
El oro rebota cerca de 3% desde sus mínimos recientes y recupera la zona de US$4.200, después de una falsa ruptura de soportes.
-
El IPC de Estados Unidos del 14 de octubre será decisivo para las expectativas sobre la Reserva Federal, los tipos reales y el dólar.
-
Una ruptura sobre US$4.232,58 podría impulsar al oro hacia US$4.300 y US$4.400, mientras perder US$4.100 reactivaría el riesgo bajista.
El oro ha reaccionado con fuerza después de amenazar con perder definitivamente su principal zona de soporte. Desde los mínimos recientes acumula un rebote cercano al 3% y vuelve a negociar alrededor de US$4.200.
El movimiento está confirmando lo que vigilábamos en el análisis anterior. La perforación de la zona de US$4.100 atrajo nuevas posiciones bajistas, pero el mercado no consiguió consolidarse debajo. La recuperación posterior convirtió esa ruptura en una trampa para quienes vendieron tarde y ahora deben recomprar para limitar sus pérdidas.
Sin embargo, el rebote llega justamente antes de una prueba decisiva. Estados Unidos publicará el IPC de septiembre el miércoles 14 de octubre. Será el último dato de inflación al consumo antes de la reunión de la Reserva Federal del 27 y 28 de octubre.
¿Por qué este IPC puede resultar tan importante para el oro? Porque la relación entre inflación y metal precioso es bastante más compleja de lo que suele sugerirse.
¿Cómo afecta la inflación de Estados Unidos al precio del oro?
El oro es considerado una cobertura frente a la inflación, pero eso no significa que suba automáticamente cuando aumenta el IPC. A largo plazo, una inflación elevada deteriora el poder adquisitivo del dinero, aumenta la preocupación por la sostenibilidad de la deuda y favorece los activos escasos. A corto plazo, sin embargo, un dato de inflación demasiado fuerte puede provocar exactamente la reacción contraria.
La razón está en los tipos de interés reales.
El rendimiento real representa aproximadamente la rentabilidad que ofrecen los bonos una vez descontada la inflación esperada. Si los bonos estadounidenses pagan un 5% y la inflación esperada es del 3%, el rendimiento real se aproxima al 2%. Mantener oro, que no ofrece cupón ni dividendo, resulta entonces relativamente menos atractivo.
Cuando el IPC supera las previsiones, el mercado suele esperar una Reserva Federal más restrictiva. Suben los rendimientos nominales, puede fortalecerse el dólar y, si las expectativas de inflación no aumentan en la misma proporción, también suben los tipos reales. Esa combinación suele perjudicar inicialmente al oro.
Por el contrario, una inflación inferior a la prevista reduce la necesidad de nuevas subidas de tipos. Los rendimientos reales tienden a retroceder, el dólar pierde parte de su atractivo y el coste de oportunidad de mantener oro disminuye.
Esta diferencia explica una paradoja frecuente. El oro puede caer ante una inflación elevada porque el mercado teme una respuesta agresiva de la Reserva Federal y puede subir cuando la inflación se modera porque anticipa menores tipos reales.
El Consejo Mundial del Oro ha estudiado la relación durante aproximadamente cuatro décadas y concluye que el IPC, considerado aisladamente, explica mal las variaciones del metal. Lo relevante no es solamente la inflación publicada, sino cómo cambia las expectativas de tipos, los rendimientos reales y el dólar.
El oro ha resistido la inflación elevada, pero es sensible a los tipos reales
La historia muestra que el oro sí ha ofrecido buenos resultados dentro de regímenes inflacionarios prolongados. En los años en que la inflación estadounidense superó el 3%, el metal obtuvo una rentabilidad media cercana al 14%. Cuando el IPC se situó por encima del 5%, la rentabilidad media se aproximó al 25%.
Pero estas cifras no describen necesariamente la reacción a una publicación mensual. Muestran que el oro protege mejor frente a la pérdida acumulada de poder adquisitivo que frente a cada variación puntual del IPC.
La relación con los rendimientos reales es mucho más directa. Un estudio de PIMCO para el periodo 2004-2025 calcula que un aumento de 100 puntos básicos en el rendimiento real estadounidense a diez años estuvo asociado, manteniendo constantes los demás factores, con una caída aproximada del 18% en el precio real del oro.
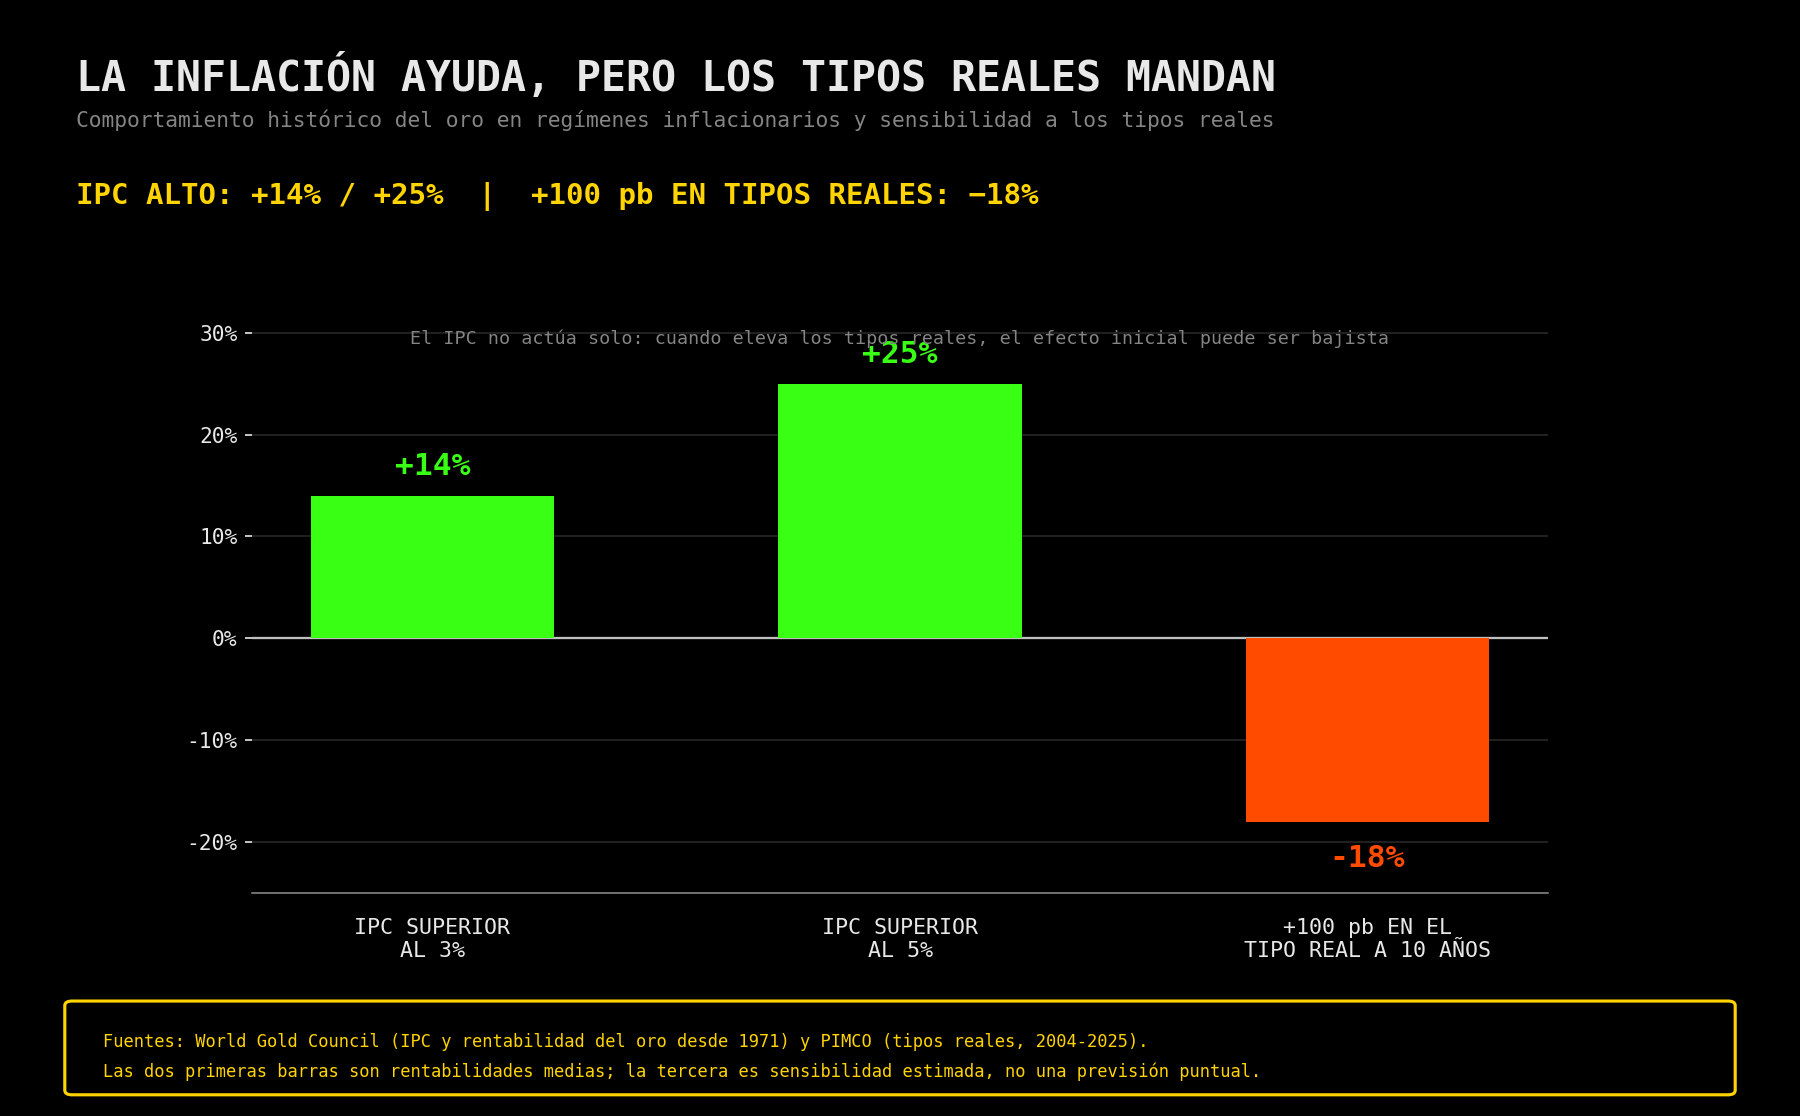
Esto no significa que cada subida de un punto en los tipos reales provoque exactamente un descenso del 18%. La sensibilidad cambia con el tiempo y el mercado ha sufrido una transformación estructural desde 2022. Las compras de bancos centrales, la diversificación de reservas y las preocupaciones fiscales han permitido que el oro resista mejor de lo que habrían sugerido los modelos tradicionales.
Aun así, los tipos reales siguen siendo una de las variables más importantes para comprender sus movimientos de corto y medio plazo.
¿Qué inflación espera el mercado para septiembre en Estados Unidos?
El dato de agosto dejó una inflación general del 3,4% interanual y una inflación subyacente del 2,4%. Durante el mes, el IPC avanzó un 0,4% y la tasa subyacente un 0,3%. La energía fue responsable de una parte importante de la aceleración: la gasolina subió un 3,9% mensual y acumuló un incremento interanual del 27,4%.
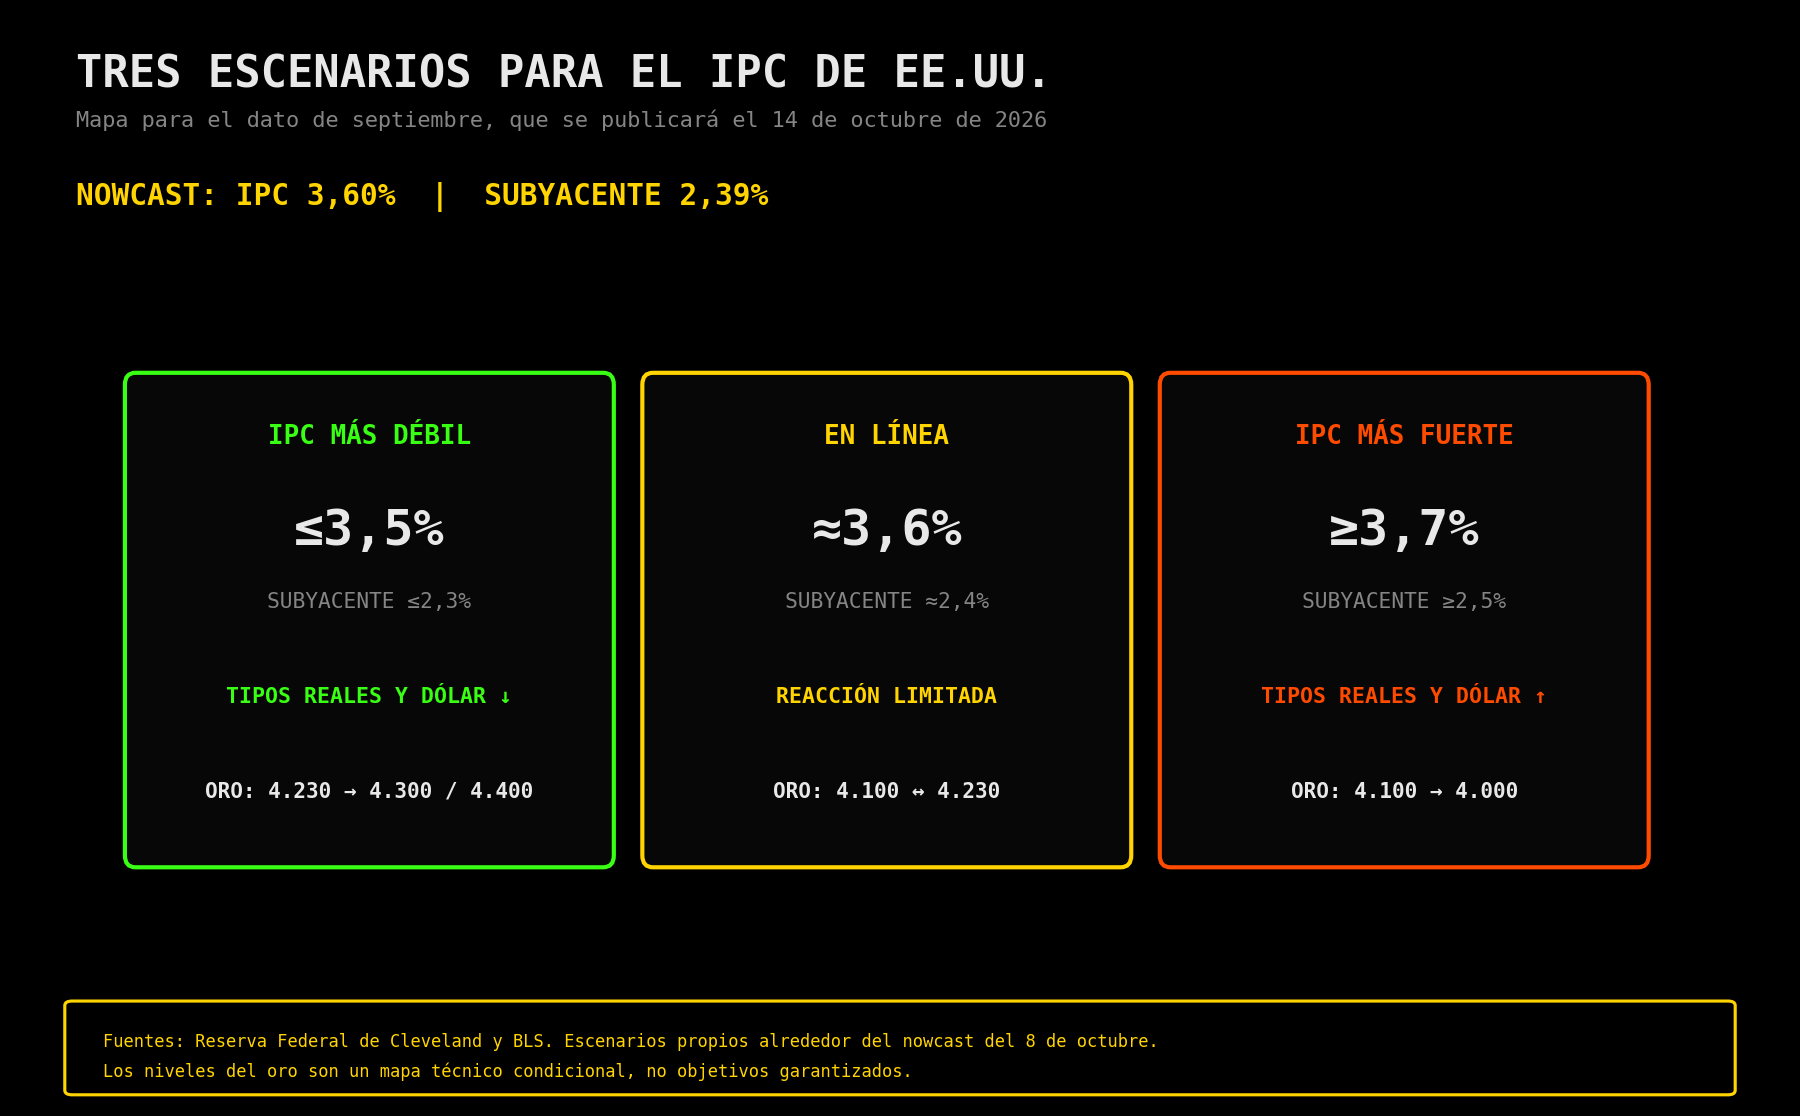
Para septiembre, el modelo de la Reserva Federal de Cleveland anticipa una inflación general del 3,60% interanual y del 0,53% mensual. La tasa subyacente permanecería aproximadamente en el 2,39% interanual, con un avance mensual del 0,20%.
Esa diferencia entre la tasa general y la subyacente será especialmente relevante. Una subida provocada únicamente por energía puede preocupar, pero tendría menos capacidad para alterar la política monetaria que una aceleración de vivienda, servicios, seguros o salarios. La Reserva Federal puede mirar parcialmente a través de una variación temporal del petróleo, pero no puede ignorar que las presiones se extiendan hacia los componentes más persistentes.
El mercado asigna actualmente una probabilidad cercana al 20% a otra subida de tipos en octubre, pero alrededor de un 84% a un incremento antes de terminar diciembre. Por tanto, la reunión de octubre parece encaminada hacia una pausa. El dato de inflación decidirá principalmente si diciembre continúa prácticamente descontado o vuelve a ponerse en duda.
Tres escenarios para el oro tras el IPC de Estados Unidos
Escenario 1: inflación menor a la esperada y recuperación del oro
El primer escenario sería un IPC inferior a las previsiones. Una tasa general del 3,5% o menos, acompañada por una subyacente del 2,3% o inferior, reduciría el temor a una nueva aceleración. Lo verdaderamente favorable sería observar una lectura mensual subyacente del 0,1% o menos.
En ese caso, probablemente bajarían los rendimientos reales y se debilitaría el dólar. El oro tendría mejores probabilidades de superar la resistencia comprendida entre US$4.200 y US$4.232,58. Una ruptura acompañada por consolidación abriría la puerta hacia US$4.300 y posteriormente US$4.400.
Escenario 2: inflación en línea y consolidación del precio
El segundo escenario sería una lectura prácticamente en línea con el modelo de Cleveland: IPC general alrededor del 3,6%, subyacente próxima al 2,4% y variación mensual subyacente del 0,2%.
Ese resultado confirmaría que la inflación general continúa elevada, pero también que las presiones internas no están empeorando significativamente. La Reserva Federal podría mantener los tipos en octubre y conservar la opción de actuar en diciembre.
Para el oro sería el escenario con mayor riesgo de movimientos erráticos. Una cifra en línea suele provocar una reacción inicial, seguida rápidamente por un giro cuando los operadores estudian los componentes. El precio podría permanecer atrapado entre el soporte de US$4.100 y la resistencia de US$4.200–US$4.230, esperando nuevas referencias de empleo, consumo y precios de producción.
Escenario 3: inflación más alta y presión bajista sobre el oro
El tercer escenario sería una inflación superior a las previsiones. Una tasa general del 3,7% o más sería negativa, pero el golpe más serio aparecería si la inflación subyacente sube al 2,5% o la variación mensual alcanza el 0,3%.
Ese resultado sugeriría que las presiones de precios están trasladándose desde la energía hacia el resto de la economía. Aumentaría la probabilidad de una subida de tipos en diciembre, los rendimientos reales podrían recuperar máximos y el dólar recibiría un nuevo impulso. En ese caso, el oro tendría dificultades para consolidar sobre US$4.200. Una reacción bajista podría devolverlo hacia US$4.100 y, si ese soporte vuelve a perderse con confirmación, hacia la zona psicológica de US$4.000.
La caída del petróleo ayuda al rebote del oro
El descenso del petróleo durante las últimas horas ha ayudado al rebote actual. La reducción temporal del riesgo de una intervención estadounidense contra Irán ha moderado las expectativas de inflación energética, debilitado ligeramente al dólar y permitido cierto alivio en los rendimientos. El oro ha respondido avanzando más de un 1% durante la sesión.
Esto ofrece otra demostración de la aparente contradicción: el petróleo cae, disminuye la inflación esperada y el oro sube. El mercado no está diciendo que una menor inflación sea siempre positiva para el metal. Está diciendo que, en este momento, el descenso de los tipos reales y del dólar pesa más que la pérdida de demanda como cobertura inmediata frente al petróleo.
Además, el oro conserva apoyos que antes tenían menos importancia. Los ETF respaldados físicamente recibieron aproximadamente US$10.000 millones durante septiembre y elevaron sus existencias hasta un récord de 4.256 toneladas. Los fondos de metales preciosos también acumulan cuatro semanas consecutivas de entradas.
Los bancos centrales continúan comprando, aunque a un ritmo inferior al de los años inmediatamente posteriores a 2022. Esta demanda estructural reduce la dependencia del metal respecto a los rendimientos reales, pero no la elimina. Puede amortiguar una caída, no impedir que el precio reaccione negativamente ante un dato de inflación inesperadamente fuerte.
Análisis técnico del oro: resistencias en US$4.232 y objetivo en US$4.400
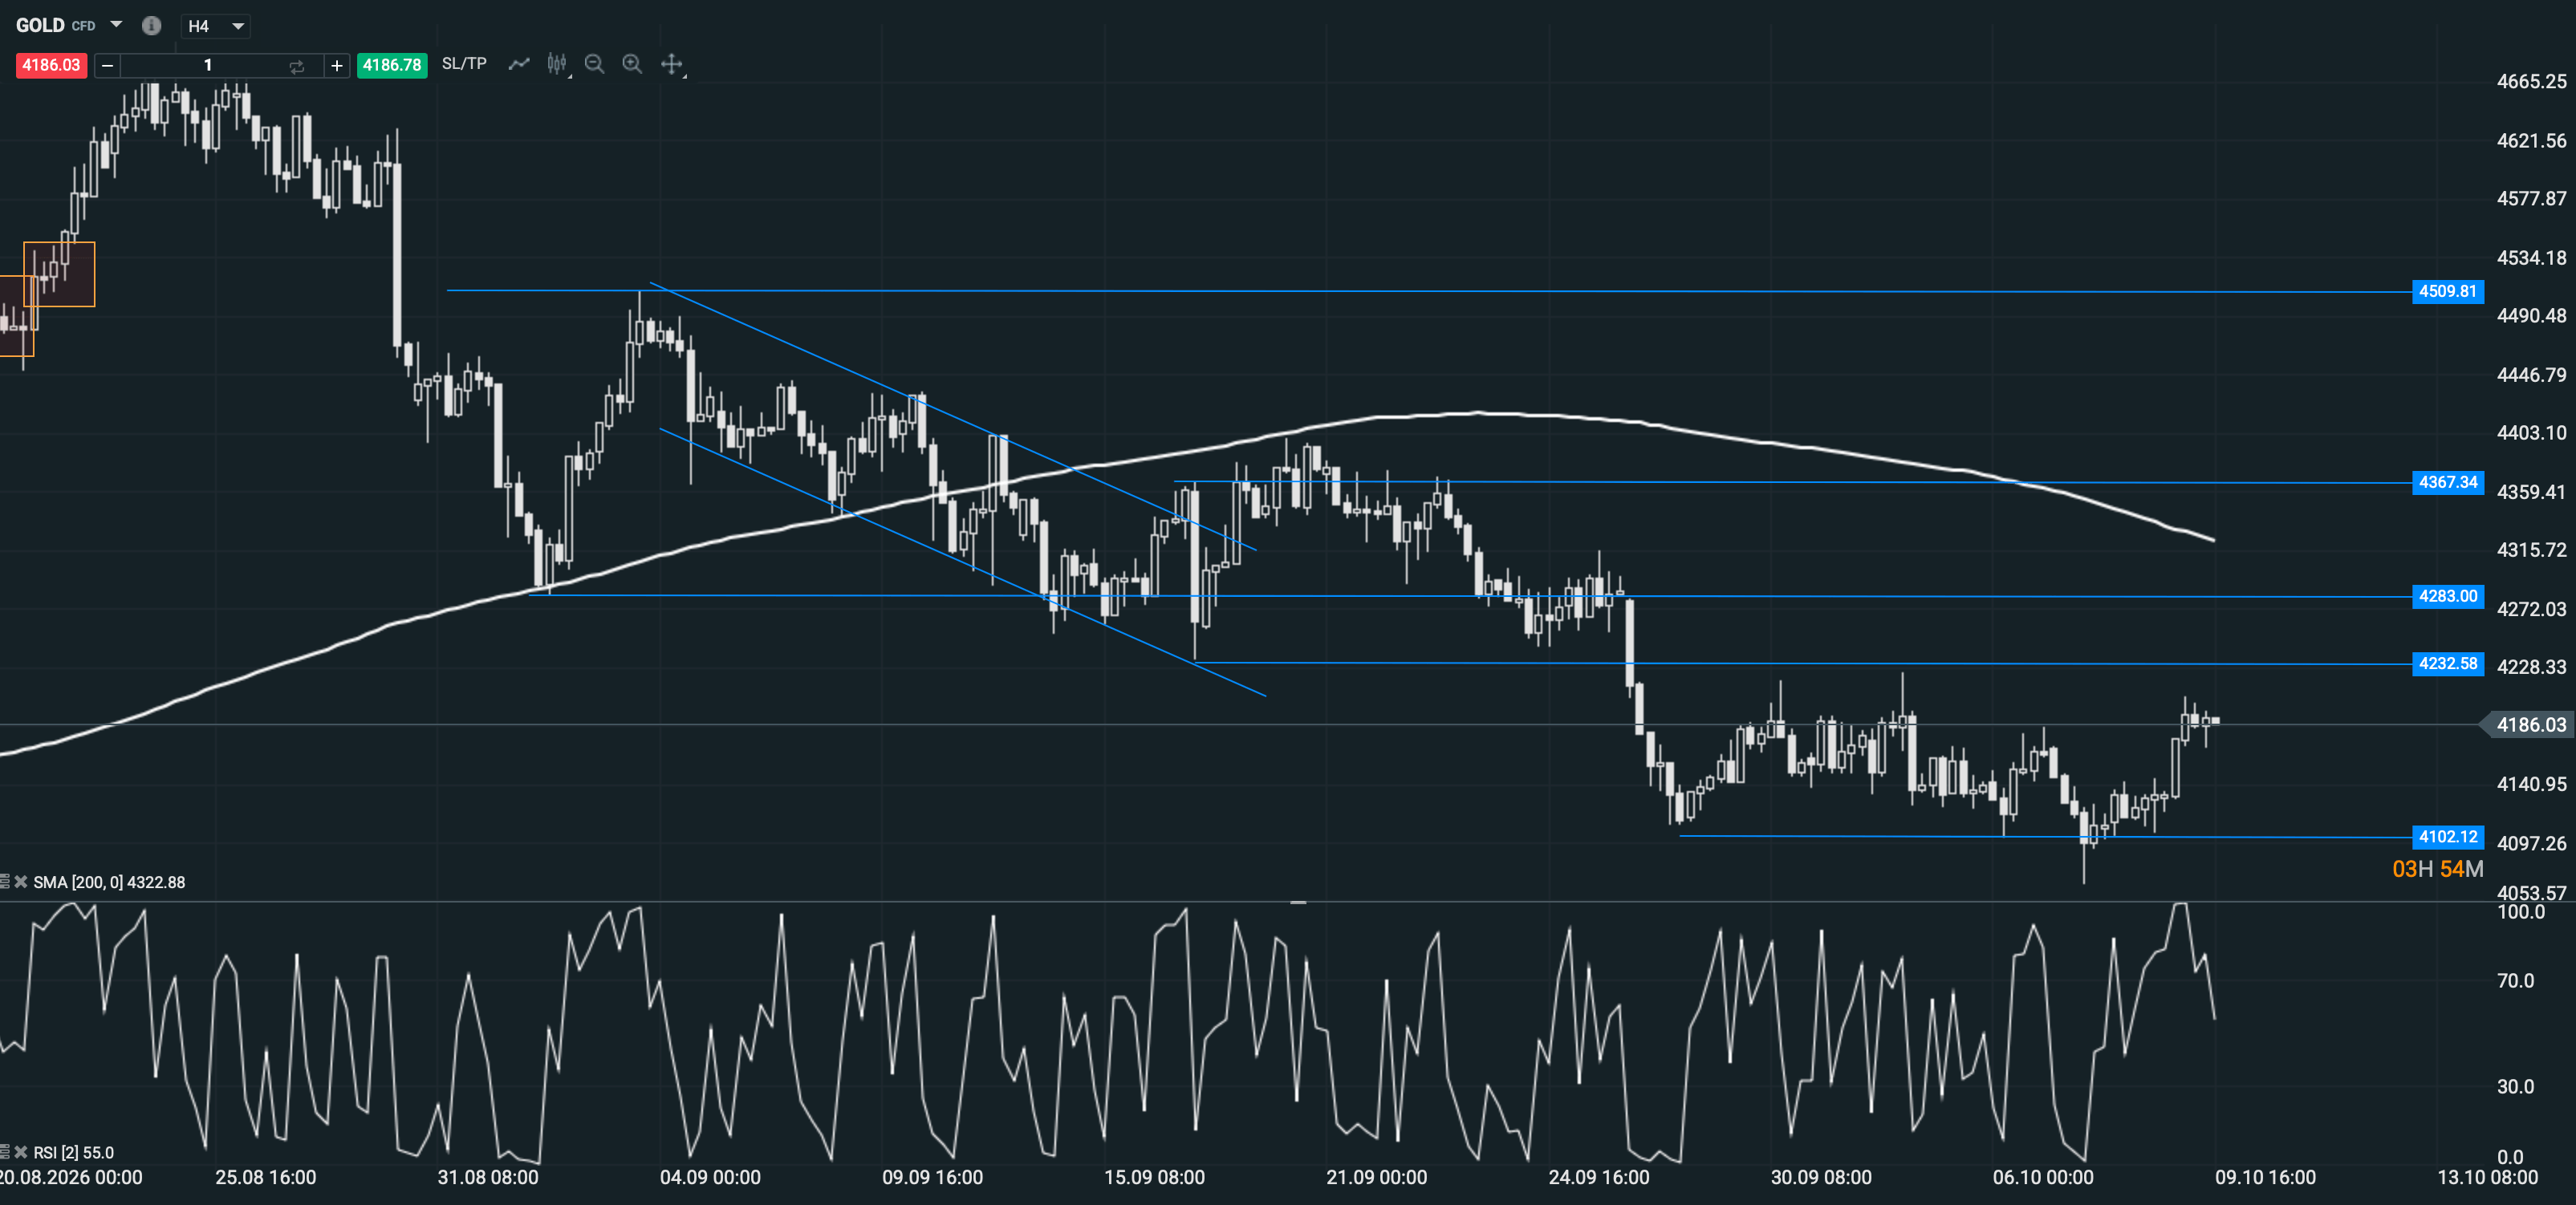
Desde el punto de vista técnico, el rebote cercano al 3% desde los mínimos confirma por ahora una ruptura falsa de la zona de US$4.000–US$4.100. Los vendedores que se incorporaron con la perforación no han conseguido continuidad y ahora se enfrentan a un mercado que vuelve a negociar alrededor de US$4.200.
El cierre de esas posiciones cortas puede añadir combustible al movimiento. Cuando un vendedor tiene que salir, necesita comprar. Si el precio supera los máximos inmediatos, otros cortos pueden verse obligados a hacer lo mismo, creando una sucesión de recompras.
Sin embargo, la recuperación todavía se encuentra ante la resistencia decisiva. La franja comprendida entre US$4.200 y US$4.232,58 es la que debe romperse y mantenerse. Una simple perforación intradía seguida por un regreso bajo US$4.200 no sería suficiente.
Si el oro rompe US$4.232,58, consolida por encima y realiza un retroceso ordenado, el movimiento alcista ganaría calidad. En ese escenario, las siguientes referencias se encontrarían alrededor de US$4.300 y US$4.400.
Si vuelve a fracasar entre US$4.200 y US$4.230, el rebote continuará siendo solamente una recuperación dentro de una estructura todavía vulnerable. La pérdida de US$4.100 reabriría la posibilidad de regresar a US$4.000. Para recuperar el escenario bajista no bastaría otra mecha puntual: sería necesario observar cierres por debajo y un intento fallido de recuperar el soporte.
Fuente:Xstation5
El dato del miércoles no decidirá simplemente si la inflación es alta o baja. Decidirá qué hace el mercado con los tipos reales. Esa será la variable que permita distinguir entre una ruptura de US$4.230 con proyección hacia US$4.400 y un nuevo ataque bajista contra US$4.100. El oro ha recuperado el terreno perdido y ha atrapado a los primeros vendedores, pero todavía necesita superar la resistencia para demostrar que el rebote se ha convertido en algo más.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

AT&T, Verizon y T-Mobile se desploman tras el anuncio de SpaceX

Dólar hoy en Colombia: cae hacia los $3.200 mientras el mercado asimila los nuevos datos de inflación


Apertura de EE. UU.: Trump reduce las tensiones y OpenAI impulsa el sentimiento en Wall Street
🔴🔒 CIERRE SEMANAL DE MERCADOS (09.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.