

- El S&P 500 actual comparte con 1999 una menor amplitud y una elevada concentración, con buena parte del avance dependiendo de pocas compañías.
- La concentración es incluso mayor actualmente: las diez mayores empresas representan cerca del 38,9% del S&P 500, frente al 25,3% al cierre de 1999.
- La principal diferencia aparece en las valorizaciones de las grandes tecnológicas, que hoy son inferiores a los múltiplos extremos observados al final de los años noventa, aunque incorporan fuertes expectativas sobre la inteligencia artificial.
Las comparaciones entre el mercado actual y el final de los años noventa han vuelto a aparecer a medida que el S&P 500 sigue avanzando apoyado en un grupo cada vez más reducido de compañías. Parte de esa comparación tiene sentido, porque hoy vuelven a verse señales de amplitud más estrecha y una concentración importante del retorno en pocas acciones. Aun así, eso no significa que ambos mercados sean iguales ni que tengan que terminar de la misma forma. La idea es separar qué elementos realmente se parecen a 1999 y cuáles muestran diferencias importantes, especialmente en la calidad de las empresas y en las valorizaciones que el mercado está dispuesto a pagar.
La amplitud del S&P 500 vuelve a estrecharse
La amplitud del mercado es uno de los puntos donde esa comparación gana fuerza, hoy cerca de 43,5% de los componentes del S&P 500 cotiza sobre su media de 200 días, una caída importante frente al 65,8% que se observaba tres meses atrás y que muestra cómo el avance del índice está siendo acompañado por una porción cada vez menor del mercado. Algo similar ocurrió antes del máximo de marzo de 2000, aunque el deterioro terminó siendo bastante más profundo. Tres meses antes del pico, solo 36,3% de las compañías se mantenía sobre esa media y, al llegar a marzo, la proporción había caído hasta 26,9%. La similitud, entonces, está en el estrechamiento de la participación, pero por ahora el episodio actual sigue lejos del extremo que alcanzó el mercado en 2000.
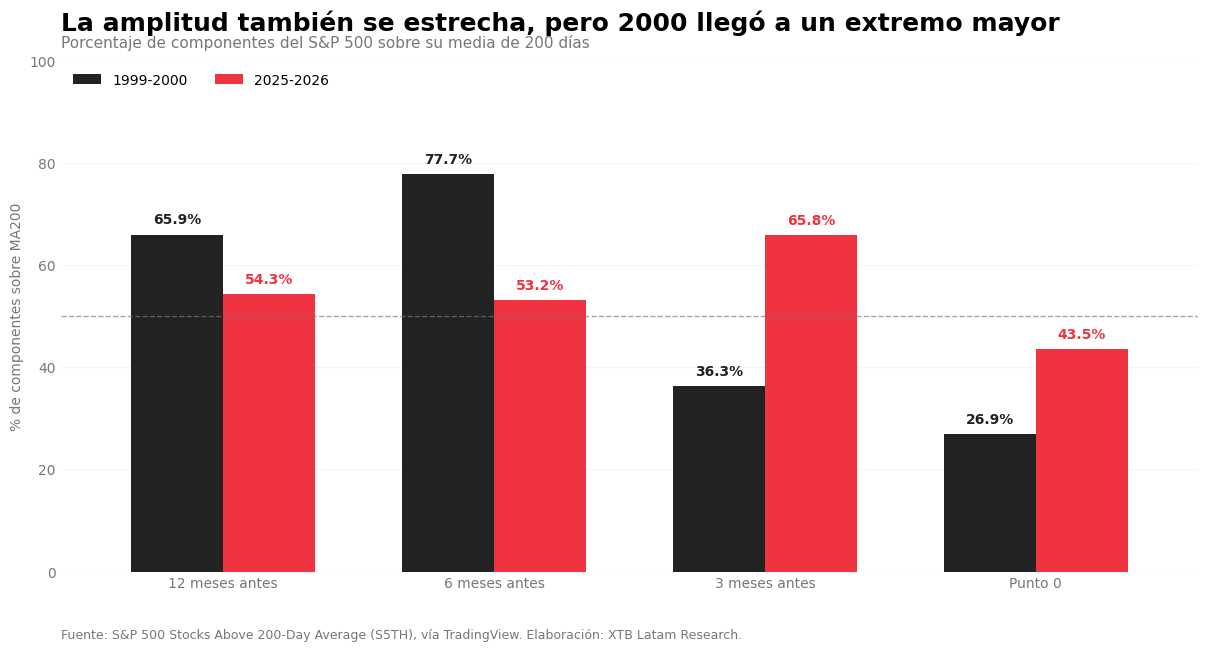 Comparación de la amplitud del S&P 500 entre el mercado actual y el periodo de 1999-2000.
La concentración del mercado actual supera a la de 1999
El deterioro de la amplitud también coincide con un mercado mucho más concentrado en sus compañías de mayor tamaño. Al cierre de 1999, las diez mayores empresas del S&P 500 representaban cerca de 25,3% de la capitalización del índice, mientras que hoy ese peso alcanza 38,9%. La diferencia es todavía más marcada en la parte alta, porque las cinco mayores compañías concentran actualmente alrededor de 28,2% del índice, más de lo que pesaban juntas las diez mayores al cierre de 1999. Eso hace que una porción mucho mayor del comportamiento del S&P 500 dependa hoy de lo que ocurra con un grupo reducido de empresas, reforzando la sensación de un mercado que avanza con una base cada vez más estrecha.
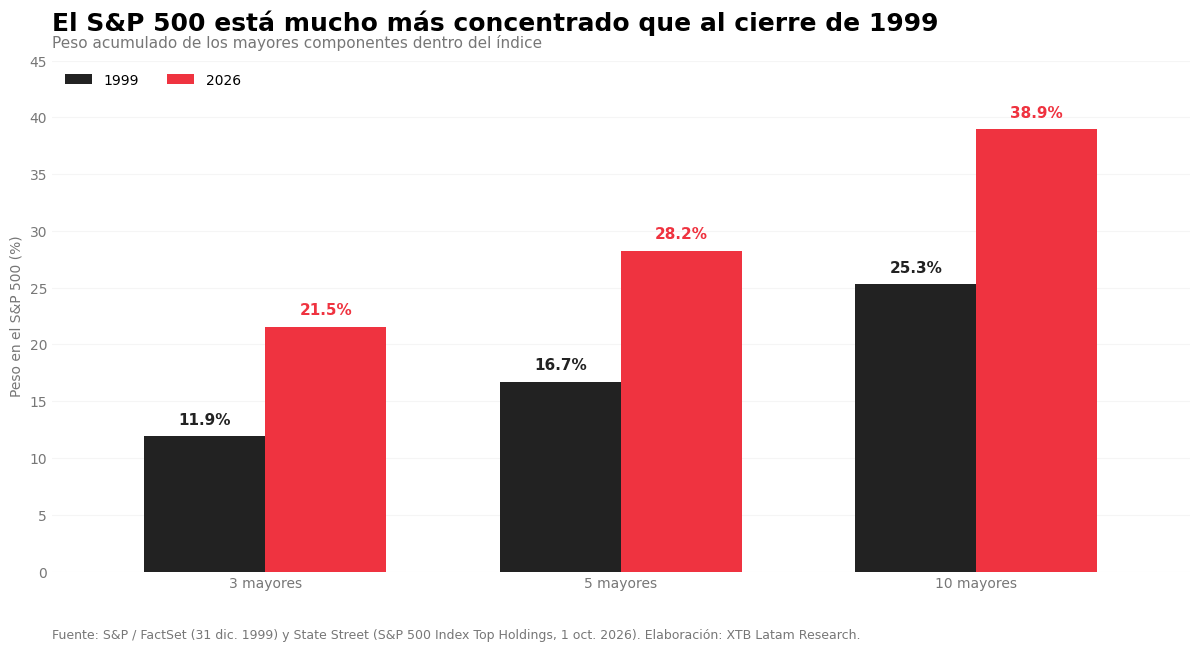 Concentración de las mayores compañías dentro del S&P 500.
Pocas acciones explican gran parte del avance del S&P 500
Con ese nivel de concentración, la comparación con 1999 se vuelve todavía más interesante cuando se mira no solo cuánto pesan las mayores compañías dentro del índice, sino cuánto del avance termina dependiendo de ellas. En 1999, los diez mayores contribuyentes explicaron cerca del 66% del retorno anual del S&P 500, una proporción muy parecida a la que se observa actualmente. Con datos hasta el 25 de septiembre de 2026, los diez nombres que más han aportado al índice concentran alrededor del 69% de su avance en el año. Los periodos no son exactamente iguales, pero permiten dimensionar hasta qué punto ambos mercados han terminado apoyándose en un grupo reducido de acciones para sostener buena parte de sus ganancias.
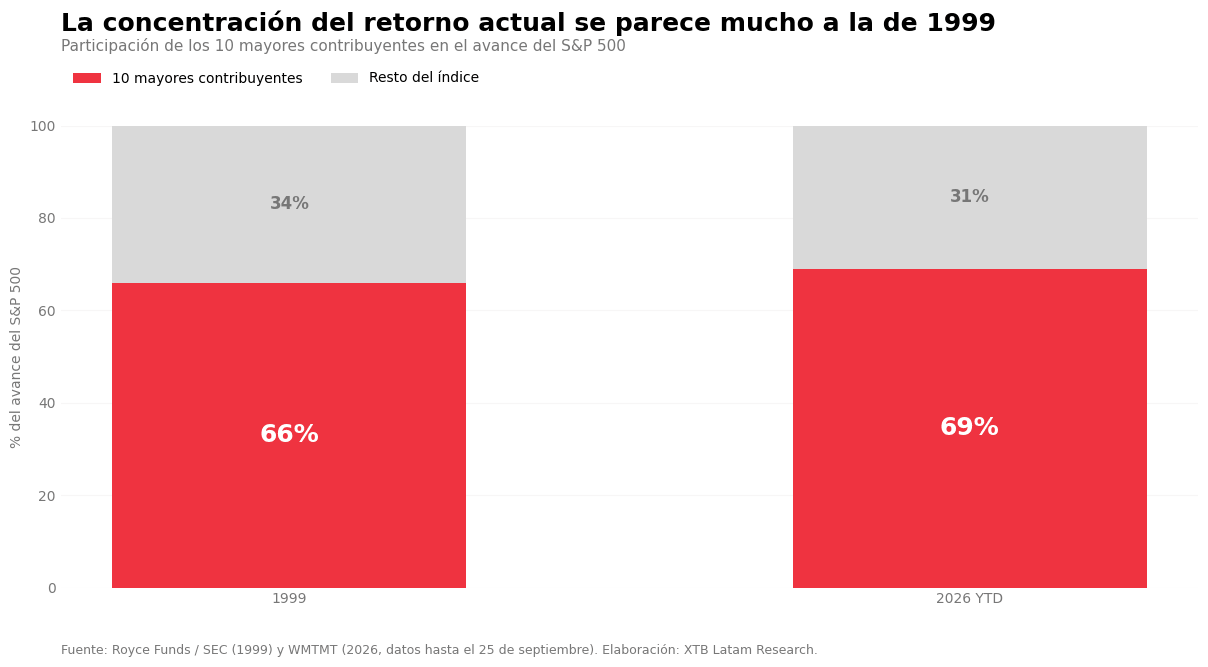 Concentración de los 10 mayores contribuidores de retorno del S&P500
Una amplitud estrecha no determina por sí sola lo que ocurrirá después
Mirar otros episodios ayuda a poner ese estrechamiento en perspectiva, porque una participación reducida del mercado no terminó siempre de la misma forma. Si se toma como punto de partida el mínimo de amplitud de 1998, 2015 y 2021 y se sigue al S&P 500 durante los doce meses siguientes, las trayectorias fueron bastante distintas. Después del episodio de 1998, el índice avanzó cerca de 27%, mientras que tras el mínimo de 2015 ganó alrededor de 14%. El caso de 2021 fue diferente, ya que durante los doce meses posteriores el S&P 500 terminó cerca de 11% por debajo de ese punto. Los tres episodios muestran que una amplitud estrecha puede volver al mercado más vulnerable, pero por sí sola no determina lo que ocurrirá después.
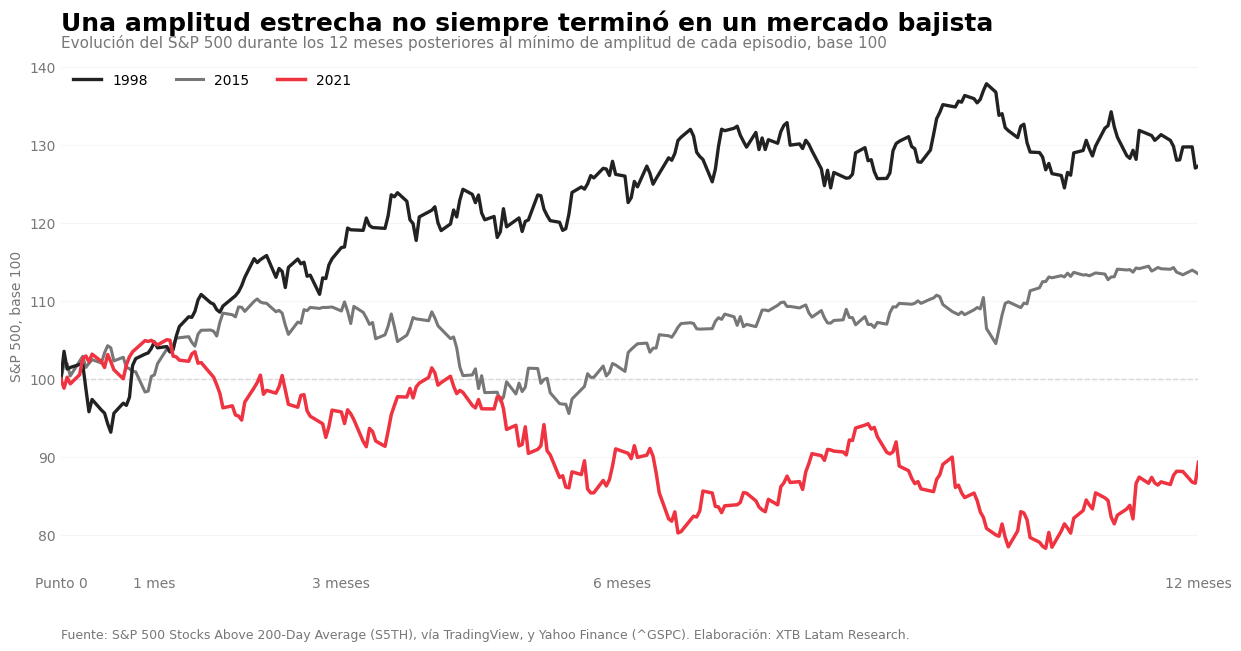 Evolución del S&P 500 tras episodios de baja amplitud del mercado.
Las valorizaciones marcan una diferencia importante frente al año 2000
La amplitud y la concentración muestran un mercado que por momentos recuerda a fines de los noventa, pero esa similitud empieza a perder fuerza cuando se compara cuánto se está pagando por las compañías que lideran cada etapa. El S&P 500 completo cotiza hoy cerca de 26,5 veces utilidades, no demasiado lejos de las 28,5 veces que mostraba alrededor del máximo de marzo de 2000. La distancia se abre al bajar a las tecnológicas que lideraban cada etapa. Microsoft cotizaba entonces cerca de 65,8 veces utilidades, Intel en torno a 52,8 veces y Cisco alcanzaba 106,5 veces, mientras que actualmente Nvidia, Microsoft y Apple se mueven aproximadamente entre 29 y 38 veces utilidades. El mercado actual también incorpora expectativas altas de crecimiento, pero la prima que se pagaba por las grandes tecnológicas al final de los noventa era bastante más agresiva.
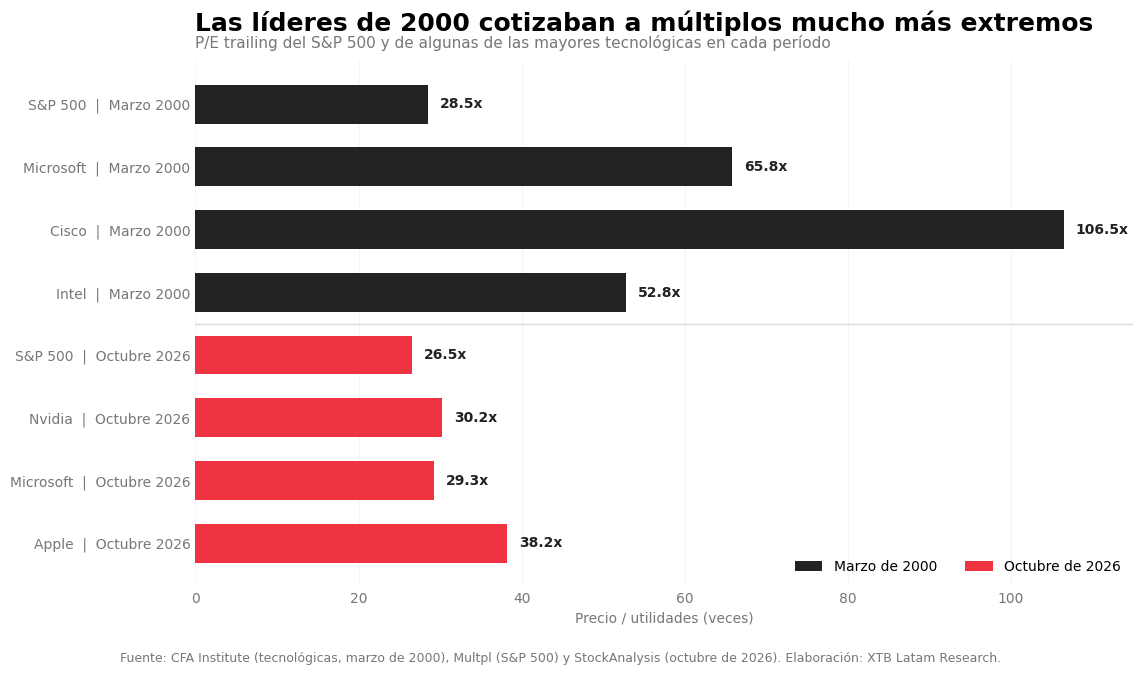
Comparación de las valorizaciones del S&P 500 y las principales tecnológicas entre 2000 y la actualidad.
Inteligencia artificial y burbuja puntocom: el riesgo no está exactamente en el mismo lugar
Eso no significa que las grandes tecnológicas de 2000 fueran compañías sin ganancias, porque Microsoft, Cisco e Intel ya eran negocios rentables y generaban caja, aunque convivían con un universo puntocom mucho más especulativo, donde abundaban empresas con modelos todavía poco probados y donde incluso las compañías consolidadas alcanzaban valorizaciones muy difíciles de sostener. Hoy la situación tampoco es simplemente la inversa. Las grandes tecnológicas que concentran buena parte del S&P 500 sí llegan con negocios rentables y fuertes flujos de caja, pero el precio que el mercado está dispuesto a pagar por ellas no descansa solo en esas utilidades actuales, sino también en la expectativa de que la inteligencia artificial abra nuevas fuentes de ingresos y beneficios durante los próximos años. Eso deja una parte importante de la valoración actual apoyada en beneficios que todavía tienen que materializarse, por lo que la diferencia con 2000 no elimina la posibilidad de excesos, sino que cambia dónde puede estar el riesgo. Entonces los múltiplos de las compañías líderes eran mucho más extremos, mientras que hoy la pregunta pasa por cuánto de ese crecimiento futuro ya está incorporado en los precios y si las fuertes inversiones actuales terminarán generando los retornos que el mercado espera.


Nvidia marca nuevo máximo histórico: ¿qué sostiene el rally y qué podría frenarlo?


Empleo en EEUU: qué cambió para el oro, el Nasdaq y las expectativas de tasas

Resumen semanal: rendimientos de los bonos en máximos, tecnología firme y dólar cede tras débil NFP
Cierre de mercado: acciones suben antes del dato de empleo de EE.UU.
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.