


- La Fed elevó las tasas en 25 puntos básicos hasta el 3,75%-4%, impulsando los rendimientos de los bonos y al dólar, una combinación que presionó inmediatamente al oro y, con mayor intensidad, a la plata.
- La reacción inicial no implica necesariamente el final del ciclo alcista: en los seis ciclos analizados desde 1994, el oro registró una rentabilidad media positiva del 3,78% tres meses después de la primera subida de tasas.
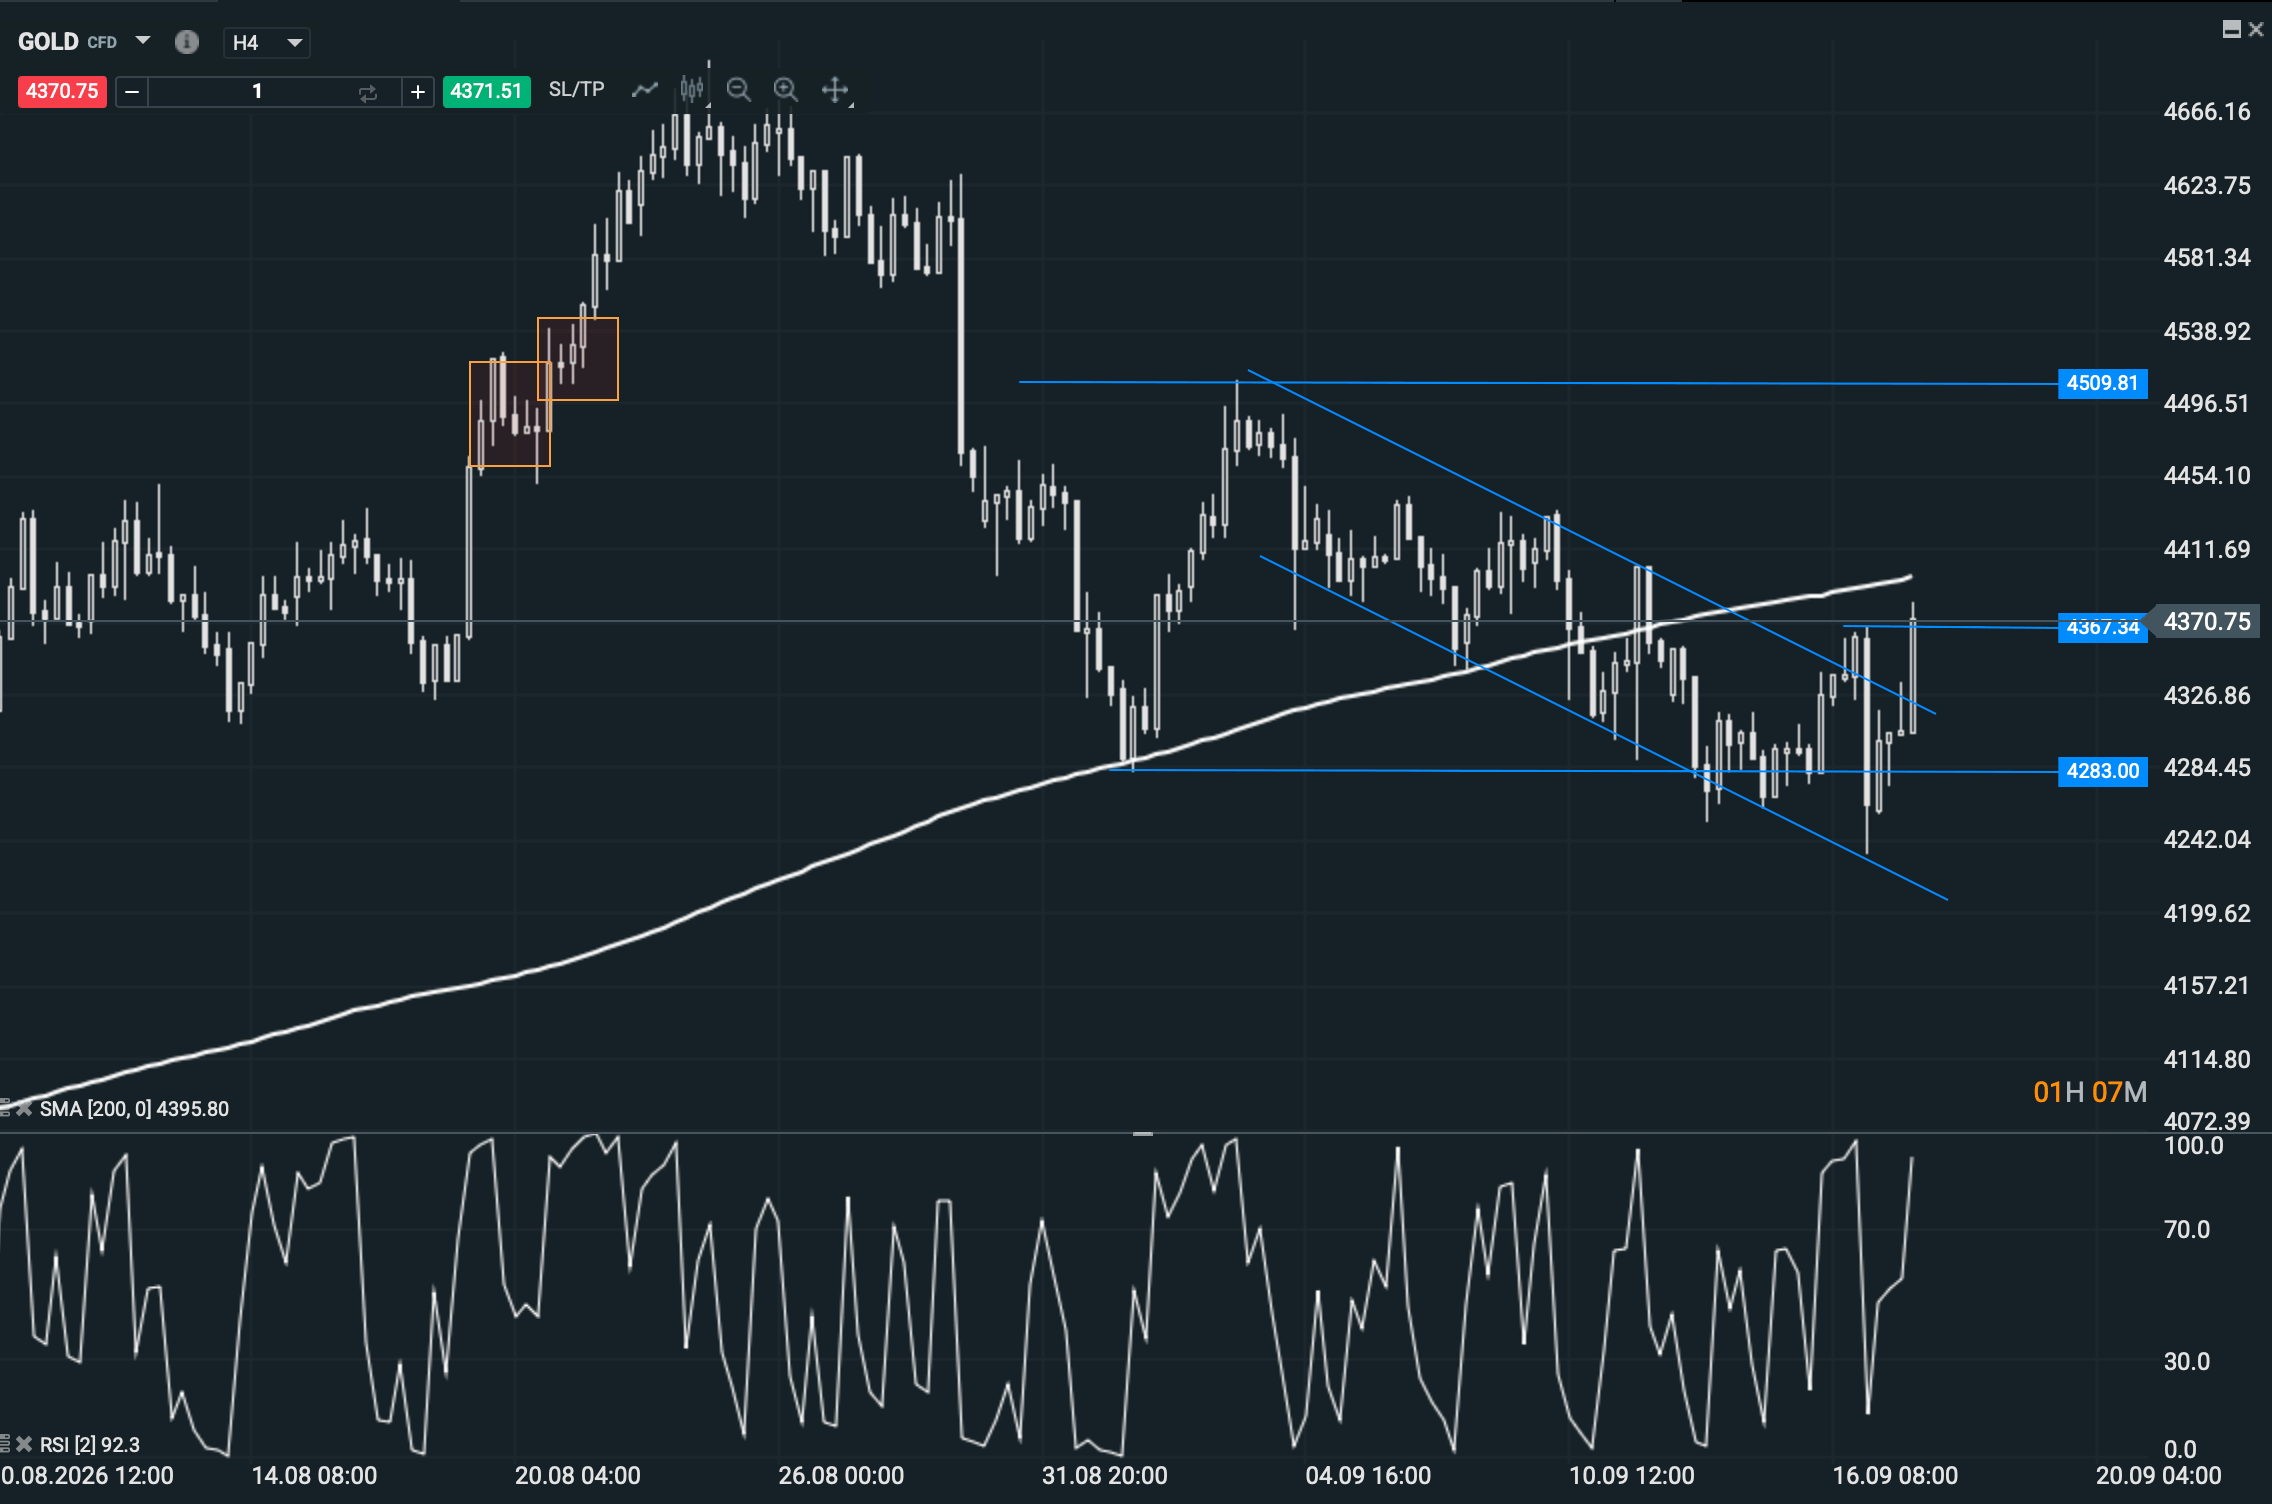
- Técnicamente, el oro recuperó los 4.283, superó los 4.327 y rompió el canal bajista desarrollado desde el 3 de septiembre, convirtiendo esta última zona en una referencia clave para las próximas sesiones.

- La Fed elevó las tasas en 25 puntos básicos hasta el 3,75%-4%, impulsando los rendimientos de los bonos y al dólar, una combinación que presionó inmediatamente al oro y, con mayor intensidad, a la plata.
- La reacción inicial no implica necesariamente el final del ciclo alcista: en los seis ciclos analizados desde 1994, el oro registró una rentabilidad media positiva del 3,78% tres meses después de la primera subida de tasas.
- Técnicamente, el oro recuperó los 4.283, superó los 4.327 y rompió el canal bajista desarrollado desde el 3 de septiembre, convirtiendo esta última zona en una referencia clave para las próximas sesiones.
La Reserva Federal ha subido las tasas por primera vez desde 2023 y los metales preciosos han recibido el golpe inicial que cabía esperar. Un movimiento moderado en el oro, pero considerablemente más violento en la plata, como suele suceder cuando aumenta la aversión al riesgo.
La Fed elevó las tasas en 25 puntos básicos, hasta el intervalo comprendido entre el 3,75% y el 4%. La decisión fue unánime y el comunicado dejó pocas dudas sobre el motivo: la economía continúa creciendo a un ritmo sólido, el gasto mantiene fortaleza, la inversión empresarial es elevada y la inflación todavía está por encima del objetivo.
La subida estaba descontada. Lo que sorprendió fue la determinación mostrada para devolver la inflación al 2% y la posibilidad de que el movimiento no sea aislado. El mercado esperaba una subida casi obligada por las circunstancias; recibió una Fed dispuesta a continuar actuando si los precios energéticos terminan trasladándose al resto de la economía.
Esta diferencia explica la reacción del oro y la plata. Los metales no cayeron simplemente porque la Fed incrementara las tasas, sino porque aumentó la posibilidad de que los rendimientos reales permanezcan elevados durante más tiempo.
El rendimiento de la deuda estadounidense a dos años se acercó al 4,73%, el bono a diez años regresó hacia el 5% y el índice dólar superó momentáneamente los 100 puntos. Esta combinación eleva el coste de oportunidad de mantener activos que no pagan intereses y encarece los metales para los compradores que utilizan otras monedas.
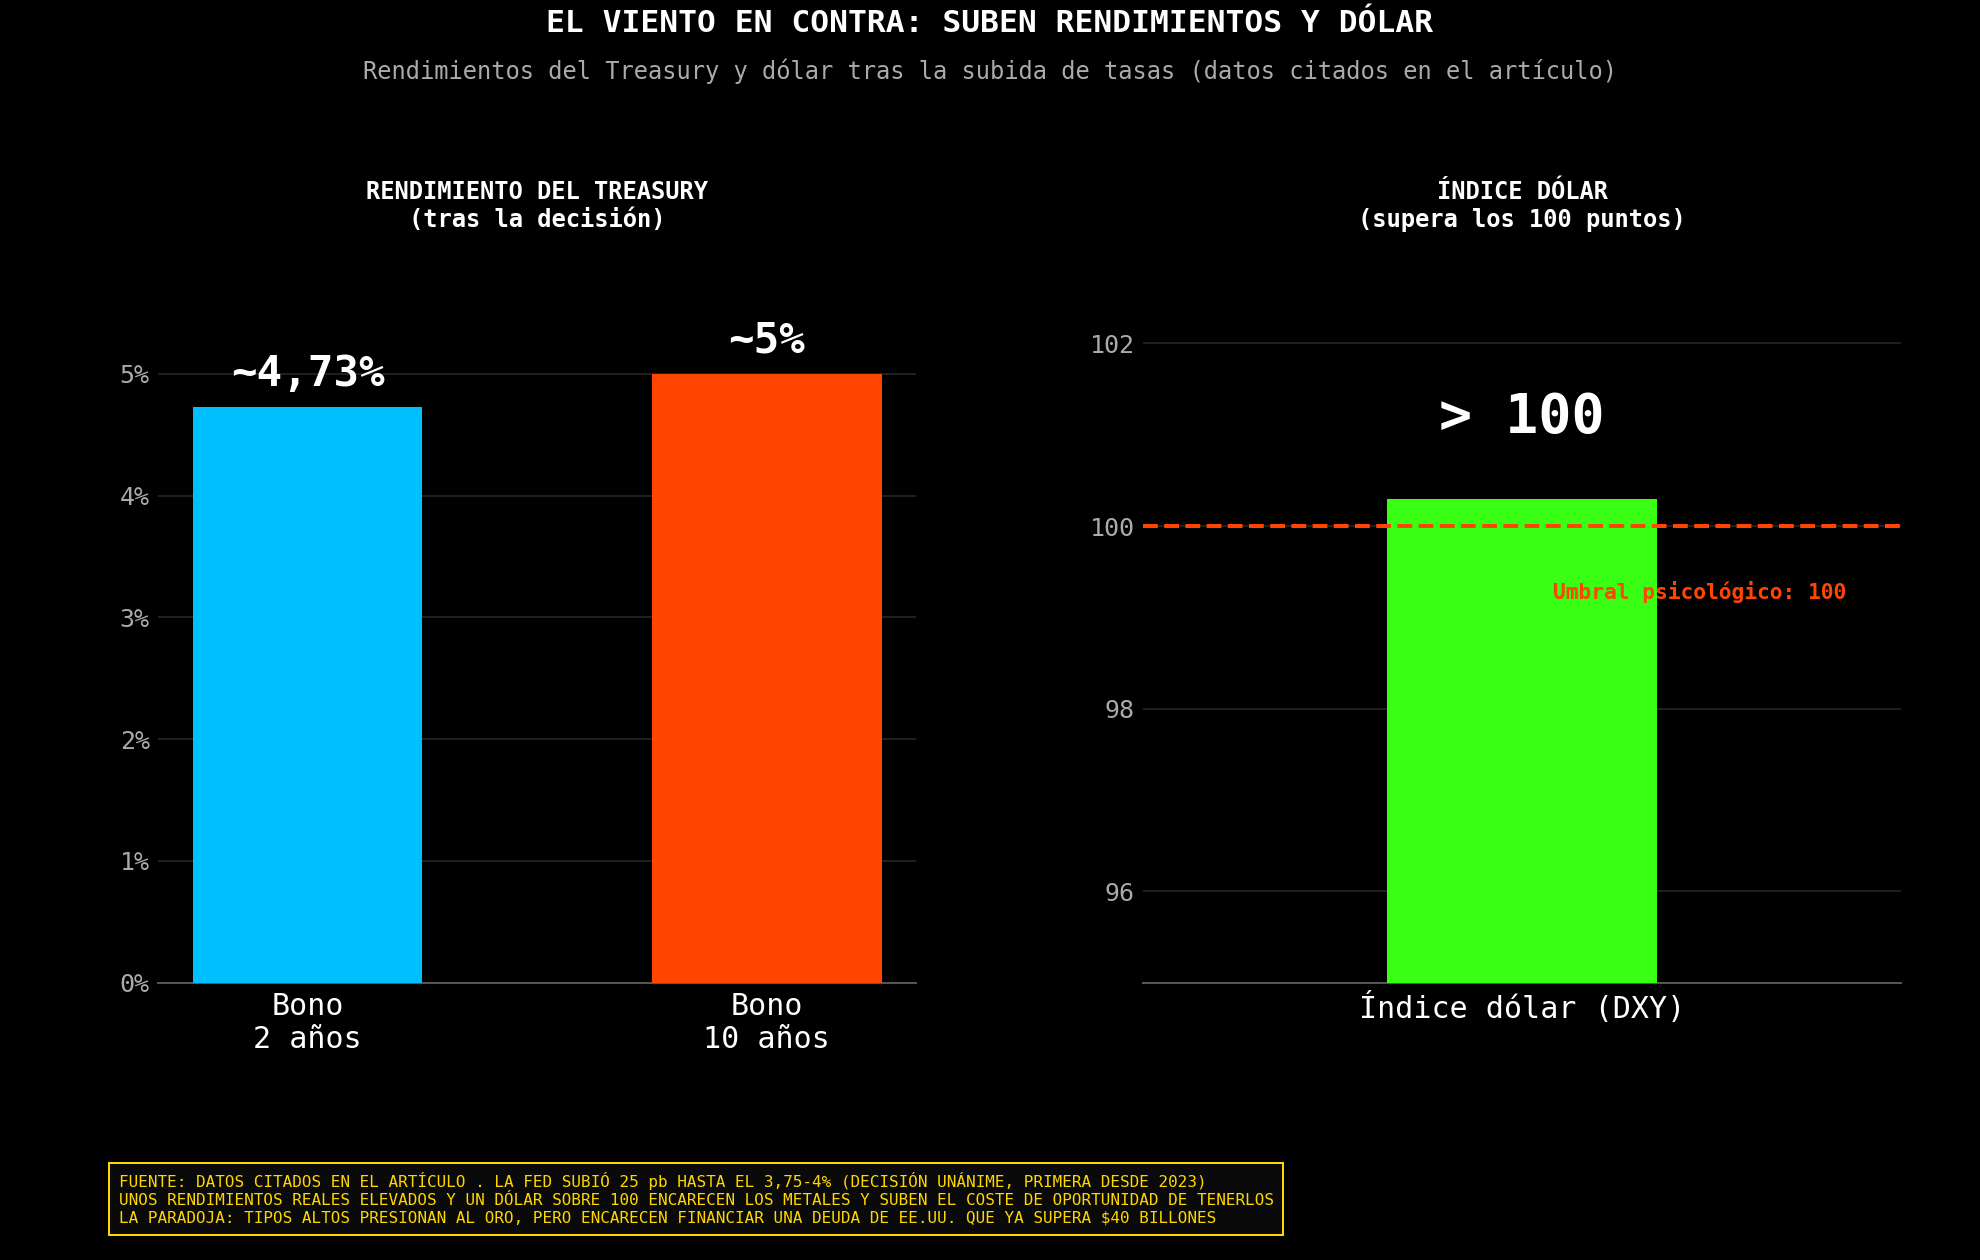
También se produjo un ajuste en las expectativas de inflación. Si el mercado considera que la Fed está recuperando credibilidad y será capaz de contener los precios, disminuye parcialmente la necesidad de mantener oro como cobertura. Por eso el metal cayó incluso aunque las tensiones geopolíticas y fiscales no hayan desaparecido.
Pero ¿significa esta reacción que ha terminado el ciclo alcista de los metales? Todavía no. La primera subida de tasas rara vez determina por sí sola el comportamiento posterior del oro.
En nuestro análisis histórico de los seis ciclos iniciados desde 1994, el metal había caído de media un 0,30% durante la primera semana y un 0,70% durante el primer mes. Sin embargo, tres meses después presentaba una rentabilidad media positiva del 3,78%.
La explicación es que los mercados no esperan a que la Fed termine de actuar. Cuando llega la primera subida, una parte del endurecimiento ya está incorporada en los precios. A partir de ese momento, los inversores empiezan a calcular cuántos incrementos adicionales podrá soportar la economía y cuándo llegará la siguiente pausa.
Este será el verdadero debate durante los próximos meses. Si la Fed realiza una subida adicional y posteriormente se detiene, los rendimientos reales podrían estabilizarse. En ese escenario, el golpe actual podría convertirse en una limpieza de posiciones antes de que los metales intenten reconstruir su tendencia.
El escenario sería diferente si el petróleo continúa por encima de los 100 dólares, la inflación de servicios se mantiene elevada y el mercado laboral resiste. La Fed tendría entonces argumentos para aplicar varios incrementos adicionales. Un dólar fuerte y unas rentabilidades reales persistentemente elevadas representarían el principal riesgo bajista para el oro y, especialmente, para la plata.
La paradoja de las tasas altas y el oro
No obstante, el actual endurecimiento monetario contiene una paradoja. Las tasas más altas perjudican inicialmente al oro, pero también aumentan el coste de financiar una deuda pública estadounidense que ya supera los 40 billones de dólares. Si el Tesoro tiene que refinanciar cantidades crecientes a rentabilidades próximas al 5%, los gastos por intereses absorberán una parte cada vez mayor del presupuesto.
Esto mantiene vivo el argumento estructural del oro. La Fed puede contener la inflación mediante tasas más elevadas, pero cuanto más tiempo las mantenga, mayor será la presión sobre las cuentas públicas, el mercado de bonos y el crecimiento económico.
En algún momento tendrá que elegir entre conservar una política monetaria muy restrictiva o aliviar las condiciones financieras. Ambas opciones contienen riesgos que favorecen la demanda de activos reales.
A esto se añade la demanda de los bancos centrales. La diversificación de reservas, el uso de sanciones financieras y la fragmentación geopolítica no desaparecen porque la Fed suba 25 puntos básicos. Los bancos centrales compran oro por razones estratégicas, no para obtener rentabilidad durante el próximo trimestre.
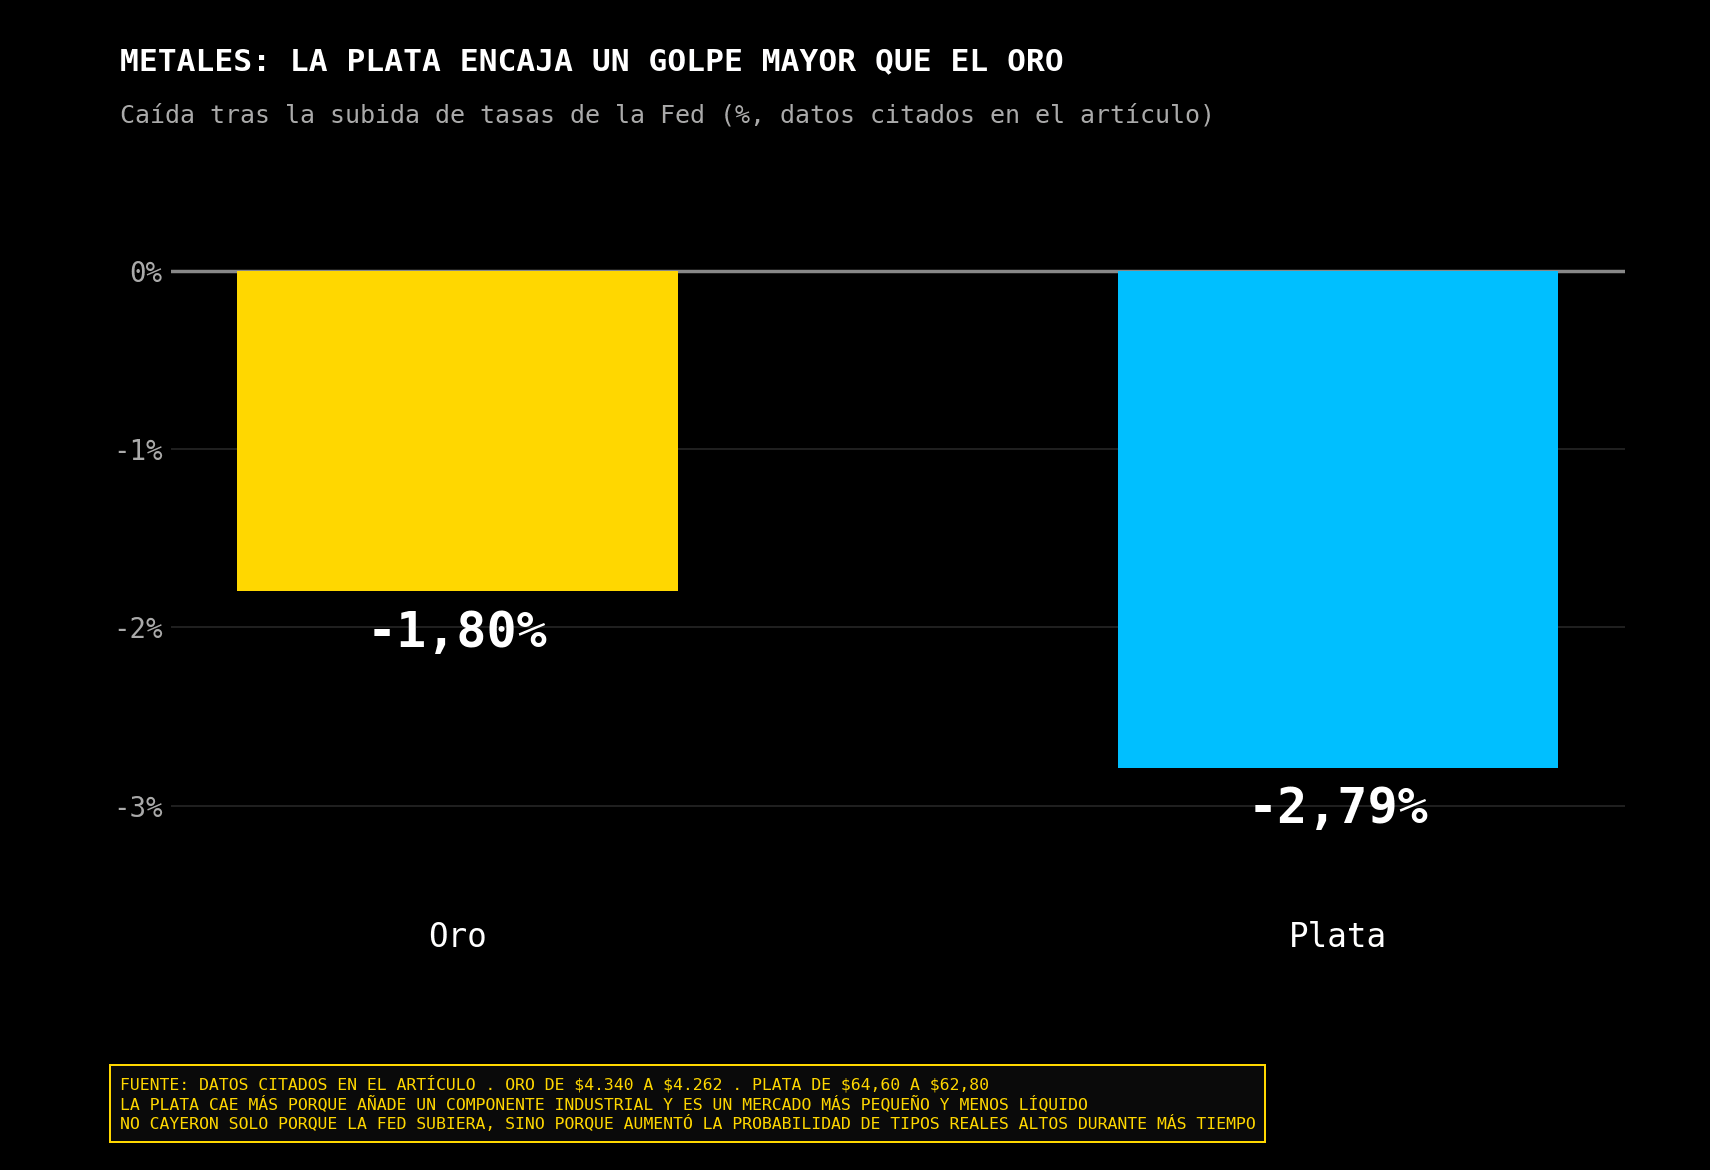
La plata recibe un golpe mayor que el oro
La plata se encuentra en una situación más compleja. Comparte con el oro la sensibilidad al dólar y a las tasas reales, pero añade un importante componente industrial. Un endurecimiento monetario que termine debilitando la actividad manufacturera puede reducir las expectativas de demanda en electrónica, automóviles, redes eléctricas y energía solar.
Por eso la plata suele caer más que el oro cuando el mercado teme una desaceleración. También es un mercado más pequeño y menos líquido, por lo que necesita mucho menos capital para desarrollar movimientos violentos en cualquiera de las dos direcciones.
Sin embargo, su situación física continúa siendo ajustada. El mercado acumula varios años consecutivos de déficit y buena parte de la producción procede como subproducto de minas de cobre, zinc, plomo y oro. Una subida del precio de la plata no provoca inmediatamente una respuesta equivalente de la oferta.
La reducción de plata utilizada en los paneles solares y el aumento del reciclaje pueden moderar la demanda, pero no eliminan el desequilibrio. Si la demanda inversora regresa mientras la producción minera permanece prácticamente estable, la plata podría recuperar con rapidez el terreno perdido.
Análisis técnico del oro tras la subida de tasas de la Fed
Desde el punto de vista técnico, el oro está poniendo a prueba la zona que habíamos marcado como decisiva. Los 4.283 funcionaron como soporte antes de la reunión, fueron perforados después de la decisión para posteriormente recuperarse. Este comportamiento convierte las próximas sesiones en especialmente importantes.
Desde el punto de vista técnico, después de perforar brevemente la zona de soporte, el oro ha conseguido superar los últimos máximos relevantes situados en 4.327 y romper el canal bajista que venía desarrollando desde el 3 de septiembre.
Fuente: xStation5.
Por tanto, mientras el precio sea capaz de mantenerse por encima de 4.327, cualquier retroceso ordenado hacia esa zona podría interpretarse como una oportunidad para buscar movimientos alcistas a corto plazo.
La condición es clara: el nivel debe actuar como soporte; si el mercado vuelve a situarse por debajo, la señal perdería validez.
¿Qué viene ahora para el oro y la plata?
Lo que viene después dependerá de tres variables: la trayectoria de los rendimientos reales, el comportamiento del dólar y la evolución de la inflación energética.
Una moderación del petróleo, acompañada por una pausa de la Fed, sería el escenario más favorable para ambos metales. Varias subidas adicionales y un dólar persistentemente fuerte prolongarían la corrección. Una nueva escalada geopolítica o una crisis en el mercado de deuda devolverían rápidamente el protagonismo al oro.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Dólar hoy en Chile: el dólar avanza tras la primera subida de tasas de la Fed desde 2023
🔴ANÁLISIS INTRADAY DE MERCADOS (17.09.2026)



Índices rebotan mientras el petróleo cae a 102 dólares 📉 Las bajas solicitudes de desempleo respaldan al dólar



Mercados a Observar Hoy: GOLD, BITCOIN y EURUSD (17.09.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.