


La semana pasada estuvo marcada por un fuerte repunte en los precios del petróleo. El barril de Brent se revalorizó más de un 8 % a lo largo de cinco sesiones y se consolida por encima de los 104 dólares, como consecuencia de los continuos problemas de suministro y los ataques a las infraestructuras de refino. A este escenario se sumó un dato ambiguo sobre el IPC en Estados Unidos, lo que llevó a los inversores a descontar una postura más restrictiva por parte de la Reserva Federal. Wall Street reaccionó con caídas generalizadas durante toda la semana: en lo que va de mes, el Nasdaq 100 acumula un retroceso de aproximadamente el 1,4 % y el S&P 500 de casi el 1,8 %, si bien la sesión del viernes mostró un intento de rebote.
Sin embargo, la verdadera prueba de fuego llegará la semana que viene. En apenas tres días, de miércoles a viernes, conoceremos de forma escalonada las decisiones sobre los tipos de interés de la Reserva Federal estadounidense, el Banco de Inglaterra y el Banco de Japón. Una coincidencia de tres grandes bancos centrales en la misma semana es poco habitual y podría disparar significativamente la volatilidad en el mercado de divisas, los metales preciosos y los principales índices bursátiles. Habrá que prestar especial atención a tres activos: el cruce USD/JPY, el oro y los futuros del índice Nasdaq 100.
USD/JPY
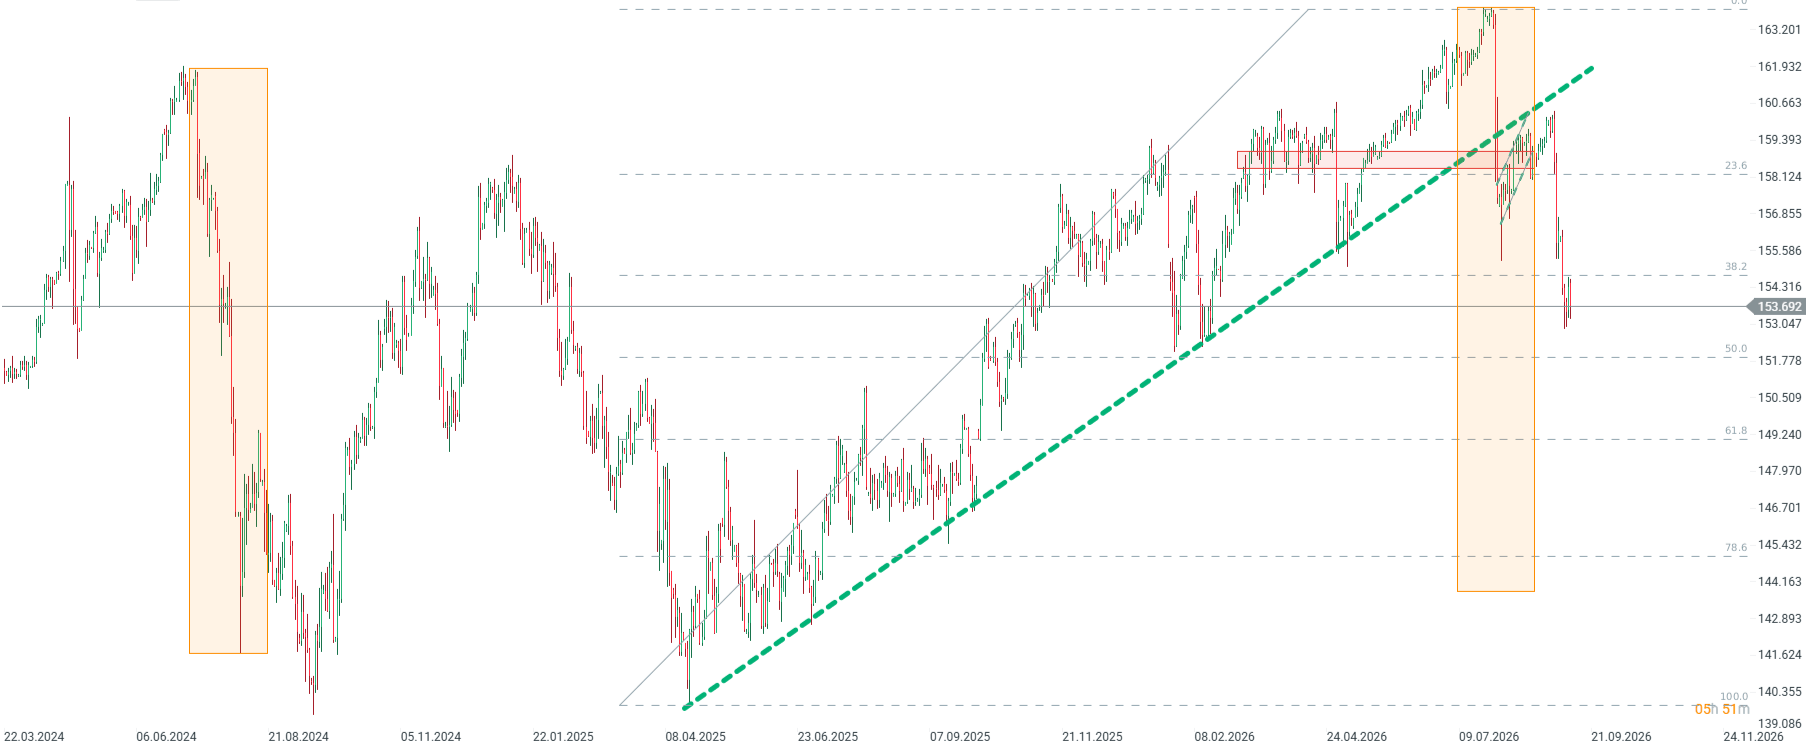
El dólar ha cedido un terreno significativo frente al yen, cayendo hasta el entorno de los 153,3. El movimiento se vio impulsado por las declaraciones y acciones del secretario del Tesoro de EE. UU., Scott Bessent, quien afirmó con rotundidad: «Ahora yo soy la banca» («I am the house now»), aunque el segundo catalizador, de igual relevancia, son las crecientes apuestas por un endurecimiento monetario por parte del Banco de Japón (BoJ).
El viernes 18 de septiembre, el mercado prevé que el tipo de interés oficial del BoJ suba del 1,00 % al 1,25 %, lo que supondría un nuevo paso en la normalización monetaria tras años de tipos cero y negativos. Unas horas antes, a la 1:30 h, se publicará el dato del IPC de Japón. El consenso proyecta una aceleración hasta el 2,0 % desde el 1,9 % previo, lo que respaldaría aún más los argumentos a favor del ajuste cuantitativo.
Sin embargo, la clave radicará en la comparativa entre el comunicado del BoJ y la decisión que adopte la Reserva Federal el miércoles. El mercado está descontando con fuerza una secuencia continuada de subidas de tipos en Japón, por lo que el listón está muy alto: cualquier postura más flexible o la ausencia de señales claras sobre futuros pasos podría debilitar rápidamente al yen y hacer repuntar al par. Si, por el contrario, el BoJ encarece el precio del dinero y confirma la continuidad del ciclo, la presión para deshacer posiciones de carry trade, endeudarse en yenes baratos para invertir en activos de mayor rendimiento, regresará con doble fuerza.
ORO
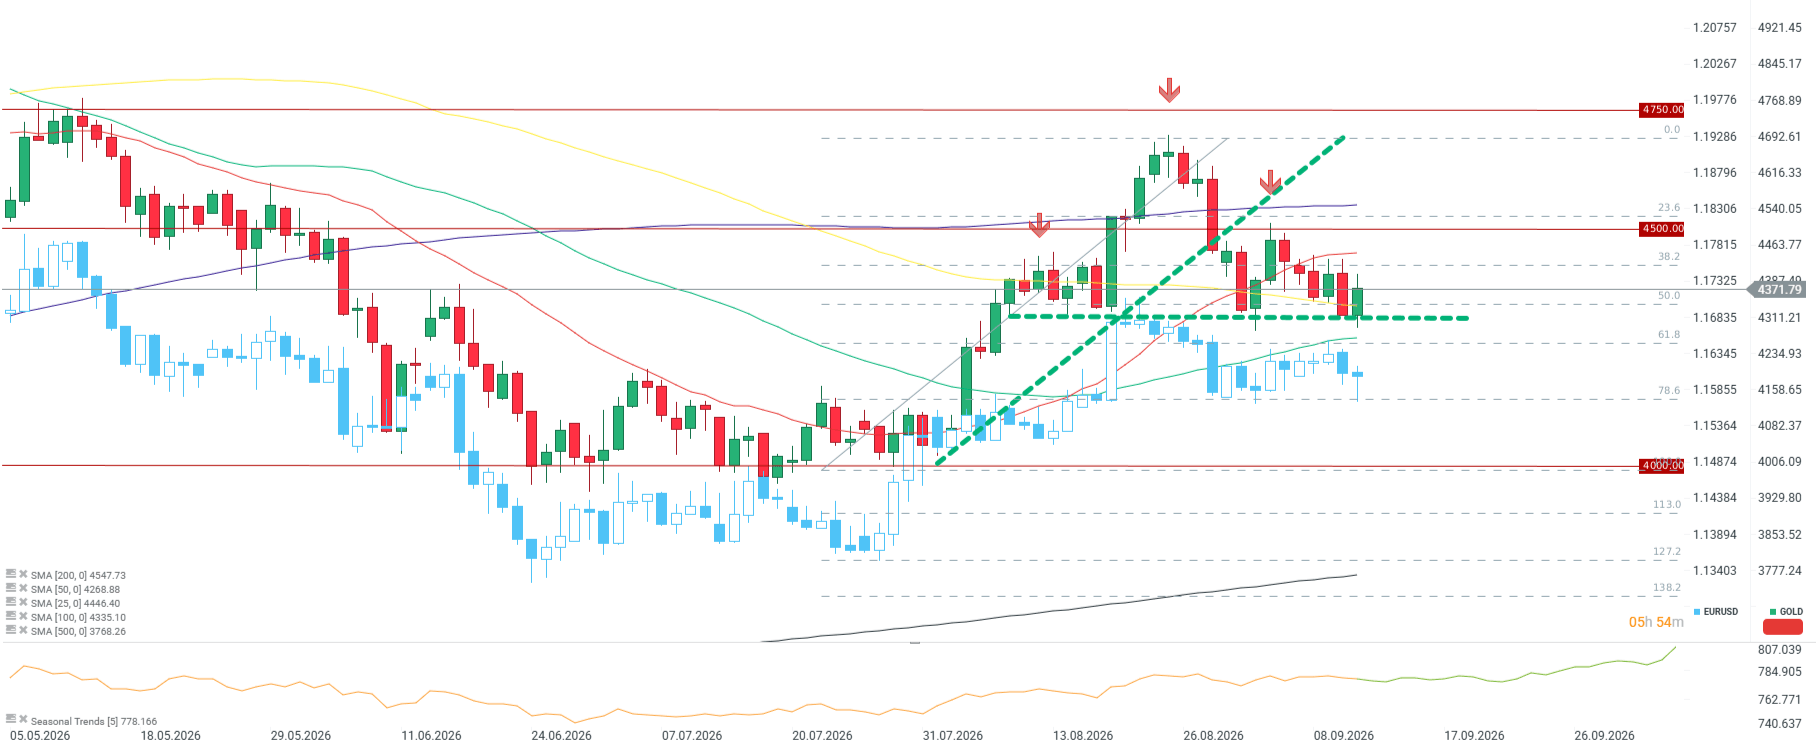
El oro superó los 4.389 dólares por onza el viernes, registrando un alza superior al 1,6 % en la sesión, aunque las cotizaciones se mantienen ligeramente a la baja en el cómputo semanal. El metal precioso se vio lastrado por la fortaleza del dólar y los elevados rendimientos de los bonos.
El desenlace llegará el miércoles a las 20:00 h con la decisión de la Reserva Federal. El consenso prevé que los tipos de interés se mantengan en el 3,75 %, por lo que la atención del mercado se desplazará por completo hacia las nuevas proyecciones económicas y el tono del comunicado. El oro no rinde intereses, por lo que pierde atractivo en un entorno de tipos elevados, pero simultáneamente se beneficia de la caída de las rentabilidades reales y del aumento de la incertidumbre geopolítica, muy presente en la actualidad a raíz de la situación en el mercado del petróleo.
Ese mismo día, a las 14:30 h, se conocerá el dato de ventas minoristas en EE. UU. El consenso anticipa un sólido rebote mensual del 0,9 % tras la caída del 0,6 % del periodo anterior. Una lectura fuerte reforzaría la narrativa restrictiva (hawkish) incluso antes de la Rueda de Prensa. Si la Fed da señales de una mayor predisposición a relajar su política monetaria de lo que espera el mercado, el oro tiene potencial para atacar de nuevo sus recientes máximos locales. En el escenario contrario, una corrección hacia la zona de soporte de los 4.250–4.300 dólares resulta del todo realista.
Nasdaq 100
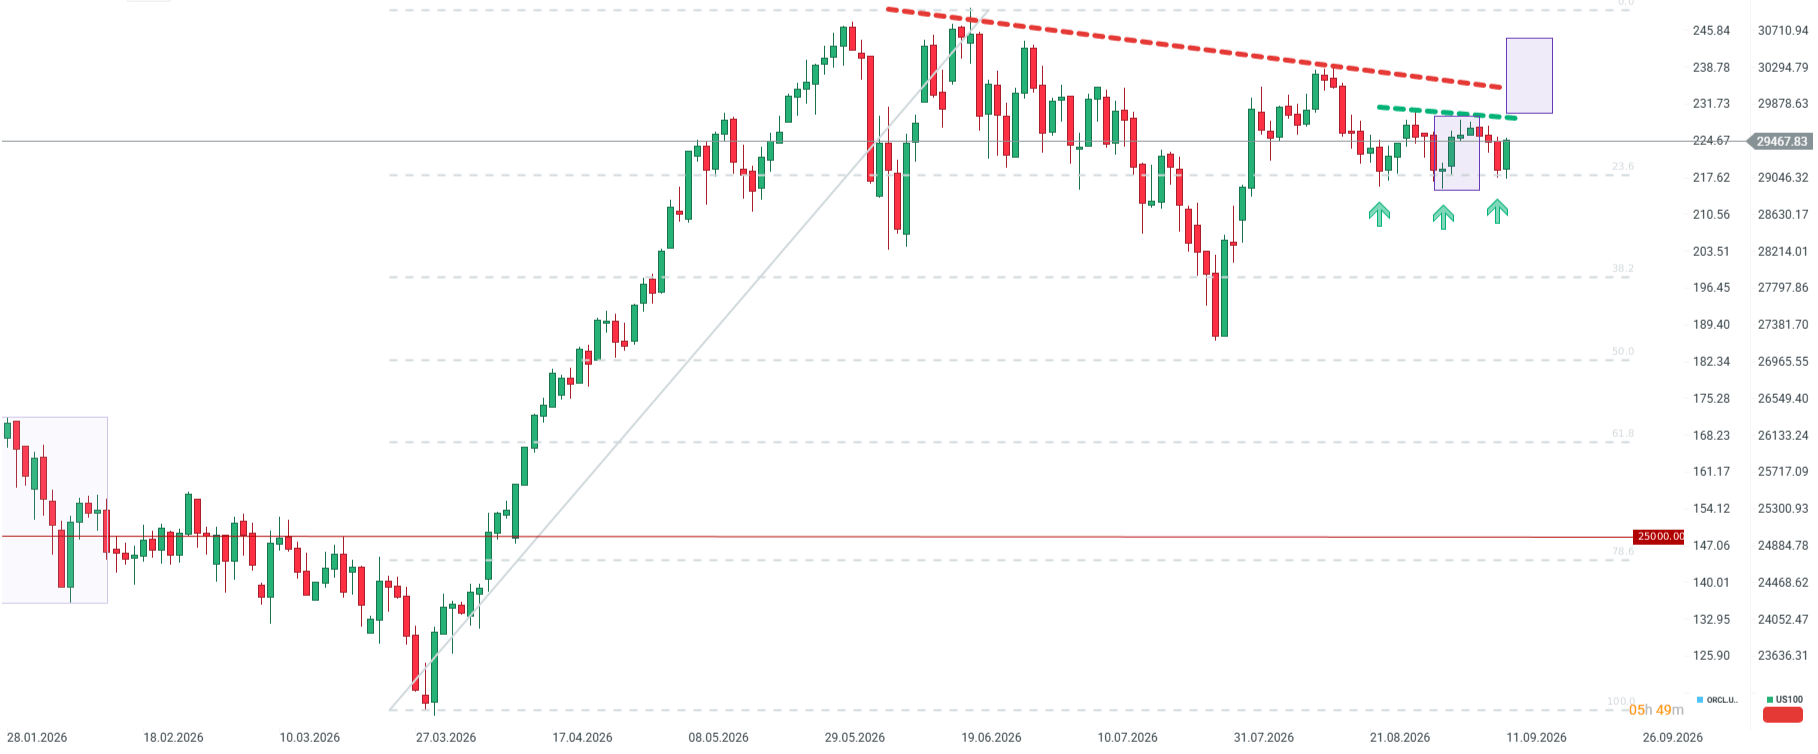
El índice de tecnológicas mantiene su tendencia bajista en el cómputo mensual, cediendo cerca de un 1,4 %, aunque el contrato del US100 logró rebotar durante la última sesión. Con la temporada de resultados en Wall Street ya finalizada, los principales catalizadores siguen siendo la decisión de la Reserva Federal y la evolución del conflicto en Oriente Medio.
Las empresas tecnológicas, cuya valoración presupone un entorno de tipos más bajos a futuro, resultan especialmente sensibles a cualquier cambio en el tono del mensaje. Un factor de riesgo adicional es el alza en los precios del petróleo, que alimenta las expectativas de inflación y reduce el margen de maniobra de la Fed para los próximos trimestres.
El jueves 17 de septiembre, a las 14:30 h, se publicará el índice de la Fed de Filadelfia, un indicador adelantado clave sobre la salud de la industria estadounidense. El consenso prevé un claro deterioro, hasta los 28,6 puntos desde los 47,4 anteriores, una lectura que, de confirmarse débil, podría reavivar fácilmente los temores a una desaceleración económica. Ese mismo día se conocerán las peticiones semanales de subsidio por desempleo, y la semana culminará el viernes con la producción industrial. Una postura más acomodaticia (dovish) por parte de la Fed y señales de una pausa en el ajuste monetario darían margen para un rebote más pronunciado del índice; por el contrario, un tono de cautela podría profundizar la corrección.
¿Qué más nos depara la agenda?
Más allá de los tres grandes bancos centrales, conviene no perder de vista varias referencias macroeconómicas de segundo nivel. El miércoles a las 8:00 h se publicará el IPC del Reino Unido, con una estimación de consenso del 3,1 % frente al 2,9 % del dato anterior: un repunte justo antes de la decisión del Banco de Inglaterra del jueves, en la que el mercado da por hecho que los tipos se mantendrán en el 3,75 %, dejaría a la institución en una posición comunicativa bastante incómoda.
Por otro lado, se prevé que el índice ZEW de sentimiento económico en Alemania, correspondiente al martes, refleje una clara mejoría y escale desde los 34,2 hasta los 40,0 puntos. Ese mismo día a las 9:30 h conoceremos el IPC nacional, para el que se proyecta un 3,4 %, y de madrugada saldrá a la luz la producción industrial de China, que pronostica una aceleración hasta el 4,8 %. Finalmente, para el mercado del crudo resultará clave la lectura de los inventarios del DOE (Departamento de Energía de EE. UU.) del miércoles a las 16:30 h, sobre todo tras una semana de repuntes de precios tan acusados.


Claves de la semana: Fed y Banco de Japón ponen a prueba a los mercados


Resumen semanal de mercados: energía domina mientras bonos y oro sienten el shock de tasas


Inflación en EE.UU.: cómo reaccionaron el Nasdaq 100 y el oro


Dólar hoy Chile: inflación de EE. UU. lleva a 90% las apuestas por la Fed pero el dólar no logra superar $943
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.