


Sektor obranného průmyslu zůstává v posledních letech jedním z nejsilnějších investičních témat na globálních akciových trzích. Vysoké výdaje na obranu, válka na Ukrajině, bezpečnostní napětí na Blízkém východě a rostoucí objem vojenských zakázek podporovaly jak tržby firem, tak jejich valuace. Obrázek se nyní stává složitějším. Některé společnosti nadále těží z rekordních rozpočtů na obranu, zatímco stále důležitějšími se stávají rizika spojená s vysokými valuačními násobky, náklady na rozšiřování výrobních kapacit a případnými změnami geopolitických priorit.
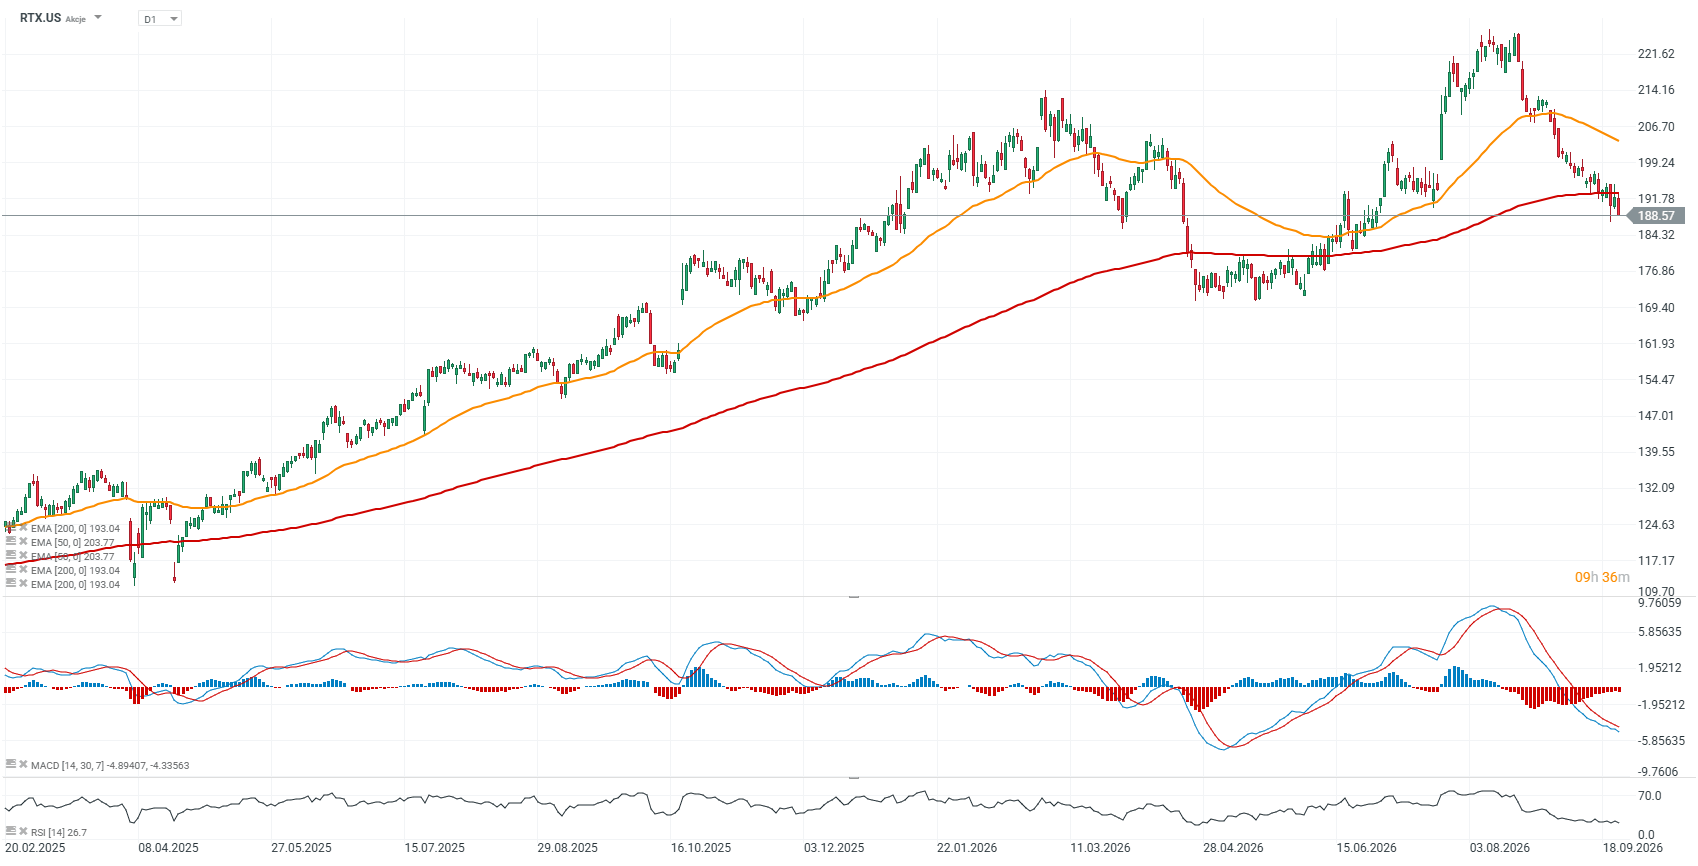
Zároveň se zdá, že se válčení stává stále více „technologickým“, což vyvolává otázky ohledně obchodních modelů některých tradičních dodavatelů obranné techniky v konkurenci se společnostmi, jako je Palantir, a potenciálně v budoucnu také s velkými americkými technologickými firmami, které mají přístup k pokročilým technologiím umělé inteligence. Tato otázka však rozhodně není jednostranná. Dokonce i RTX Corp, největší americký dodavatel obranné techniky, dříve známý jako Raytheon a obecně považovaný za jednoho z příjemců zvýšené výroby systémů Patriot, THAAD a PAC-3, má letos problémy. Jeho akcie klesly pod klíčový dlouhodobý klouzavý průměr a ze svého maxima ztratily přibližně 20 %. Co tedy zatěžuje sektor obranného průmyslu?
Graf RTX, denní interval
Akcie RTX Corp po předchozím růstu korigovaly a nyní se poprvé od května letošního roku obchodují pod EMA200, který je znázorněn červenou linií. Přesto akcie za posledních pět let vzrostly téměř o 115 %, zatímco index S&P 500 posílil přibližně o 72 % a Nasdaq 100 o 98 %. Těžila tedy RTX z tohoto dlouhodobého trendu? Rozhodně ano. Období slabosti jsou však nevyhnutelnou součástí vývoje trhu.
Zdroj: xStation5
Akcie obranného průmyslu po několika letech výrazného růstu
Americký obranný sektor, a zejména jeho evropský protějšek, zažil několik let velmi silného růstu, takže určitá realizace zisků by neměla být překvapením. Válka na Ukrajině, vyšší výdaje zemí NATO a potřeba doplnit zásoby munice a vojenského vybavení vedly k výraznému růstu objemu nevyřízených zakázek u hlavních výrobců obranné techniky. Investoři zároveň stále více zvažují, zda lze tempo růstu z posledních let udržet.
Valuace mnoha evropských obranných společností zůstávají zvýšené, přičemž investoři věnují větší pozornost kvalitě nevyřízených zakázek, maržím a skutečné schopnosti firem navyšovat výrobní kapacitu. Důležitým faktorem zůstává také geopolitika. Jakékoli zmírnění války na Ukrajině nebo dočasné zlepšení vztahů mezi USA a Čínou by mohlo snížit část geopolitické rizikové prémie, která v posledních letech podporovala celý sektor.
Evropské obranné společnosti se stále obchodují s výraznou prémií
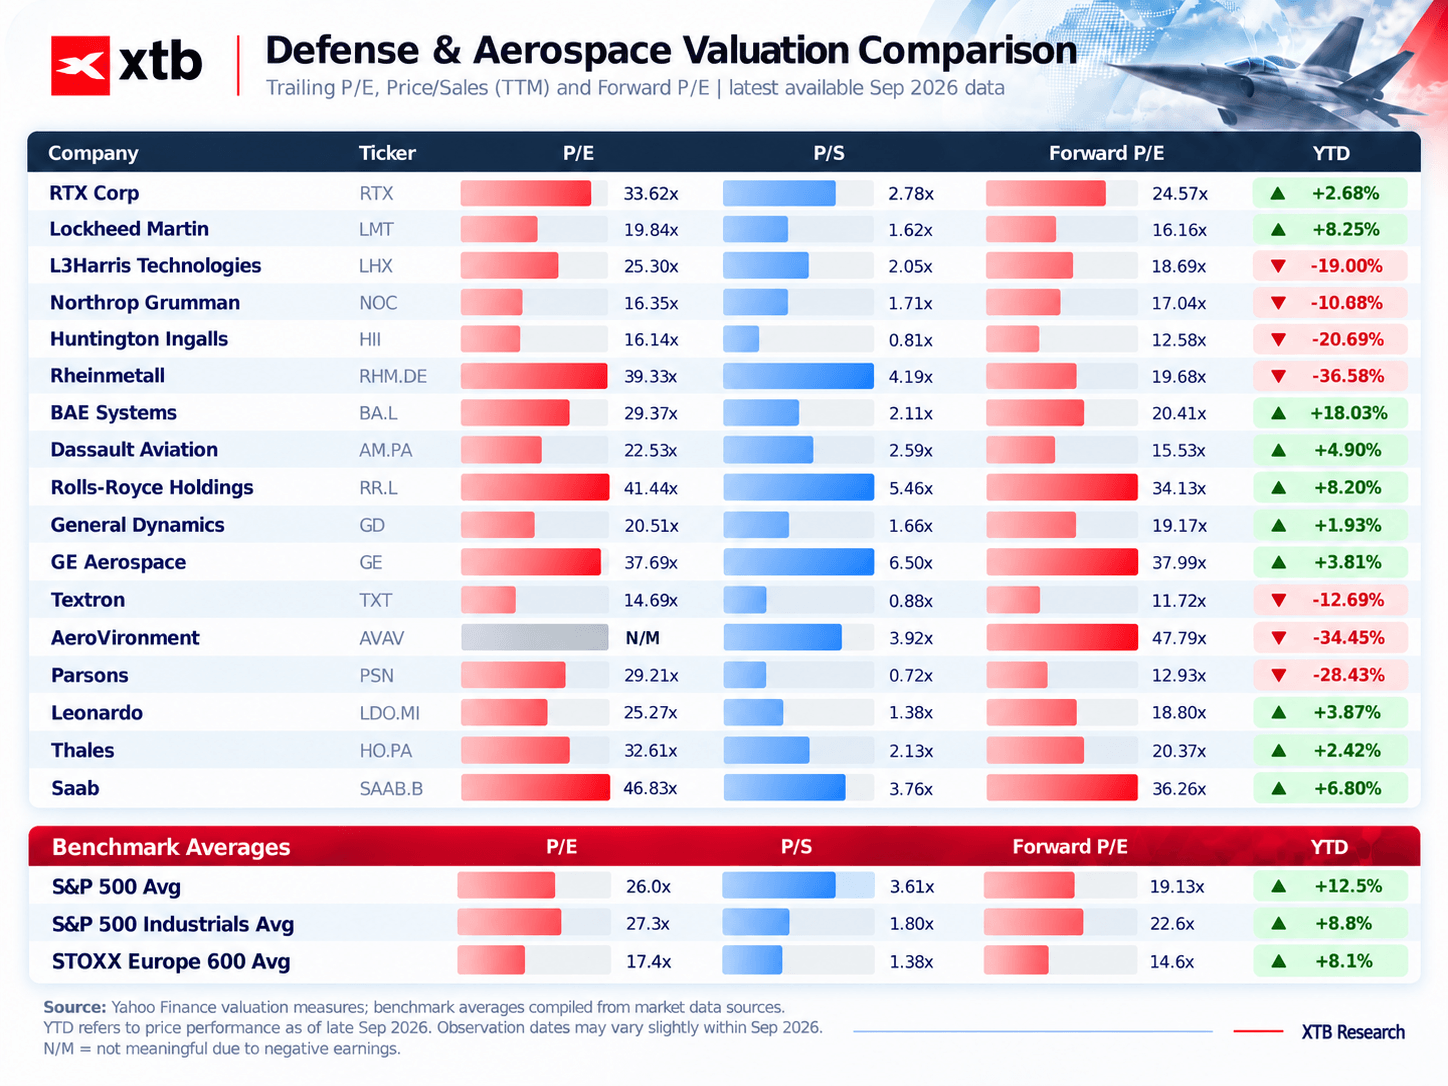
Největší evropské obranné společnosti se nadále obchodují za výrazně vyšší valuace než širší trh. Rheinmetall se obchoduje s poměrem ceny k zisku (P/E) kolem 40, zatímco Saab se pohybuje na více než 46násobku zisku. Zvýšené násobky jsou patrné také u společností jako Rolls-Royce, GE Aerospace a několika výrobců letecké techniky a raketových systémů. Pro srovnání, průměrný poměr P/E indexu S&P 500 se pohybuje kolem 26, zatímco STOXX Europe 600 se obchoduje přibližně na 17násobku zisku. To ukazuje, že investoři jsou stále ochotni platit výraznou prémii za expozici vůči rostoucím výdajům na obranu.
Ne všechny společnosti však vypadají stejně draze. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics a Textron se obchodují mnohem blíže historickým valuačním standardům amerického průmyslového sektoru než některé z nejvýše oceněných evropských společností. Některé z nich jsou dokonce oceněny o 30 až 40 % níže než širší průměr indexu. Patří mezi ně například Huntington Ingalls, který vyrábí letadlové lodě, nebo Textron, zaměřující se na letectví a vrtulníky.
Potenciální oporu pro celý sektor tak představují relativně nižší valuace některých velkých amerických obranných společností.
Zdroj: XTB Research, Yahoo Finance
Evropskou „obrannou prémii“ je stále těžší ospravedlnit
V Evropě se stále více řeší otázka, zda se rekordní objem nevyřízených zakázek skutečně promítne do udržitelného růstu zisků. Velký objem zakázek totiž automaticky nezaručuje vysokou ziskovost, zejména pokud jejich plnění vyžaduje výrazné zvýšení počtu zaměstnanců, výstavbu nových továren a vyšší kapitálové výdaje.
Dobrým příkladem je rozsáhlý kontrakt Bundeswehru na fregaty, do kterého byla zapojena společnost Rheinmetall a který byl zrušen navzdory tomu, že již bylo vynaloženo více než 2 miliardy eur. To může vést investory k větší opatrnosti ohledně „kvality“ obranných zakázek v Evropě. Vysoké valuace navíc ponechávají menší prostor pro chyby. Pokud jsou valuační násobky výrazně nad průměrem širšího trhu, může i relativně malé zklamání v oblasti růstu vyvolat mnohem výraznější reakci ceny akcií.
Nelze opomíjet ani politické riziko. V západní Evropě, včetně Německa, získávají na popularitě pravicové strany prosazující normalizaci ekonomických vztahů s Ruskem. Lze si představit, že politický posun tímto směrem by mohl alespoň dočasně oslabit důvěru v dlouhodobou udržitelnost rostoucích výdajů na obranu.
V USA se problémem stávají náklady na rozšiřování výrobních kapacit
Americké obranné společnosti čelí poněkud odlišnému souboru výzev. Poptávka po raketách, systémech protivzdušné obrany a vesmírných technologiích zůstává silná, zvyšování výrobní kapacity však vyžaduje značné investice. Vzhledem k tomu, že výnosy dluhopisů zůstávají zvýšené, jsou náklady kapitálu stále relativně vysoké, zatímco Pentagon může být při vynakládání veřejných prostředků opatrnější vzhledem k velmi vysokému a dále rostoucímu státnímu dluhu.
Pro společnosti jako RTX, Lockheed Martin a General Dynamics to znamená, že musí současně financovat nové výrobní linky, vytvářet zásoby a plnit víceleté vládní kontrakty. Velké strategické programy, včetně rozšiřování výroby raket a projektů souvisejících s programem Golden Dome, mohou dlouhodobě podporovat tržby, v počáteční fázi však mohou zatěžovat cash flow.
Největšímu tlaku čelí menší společnosti. Co to znamená?
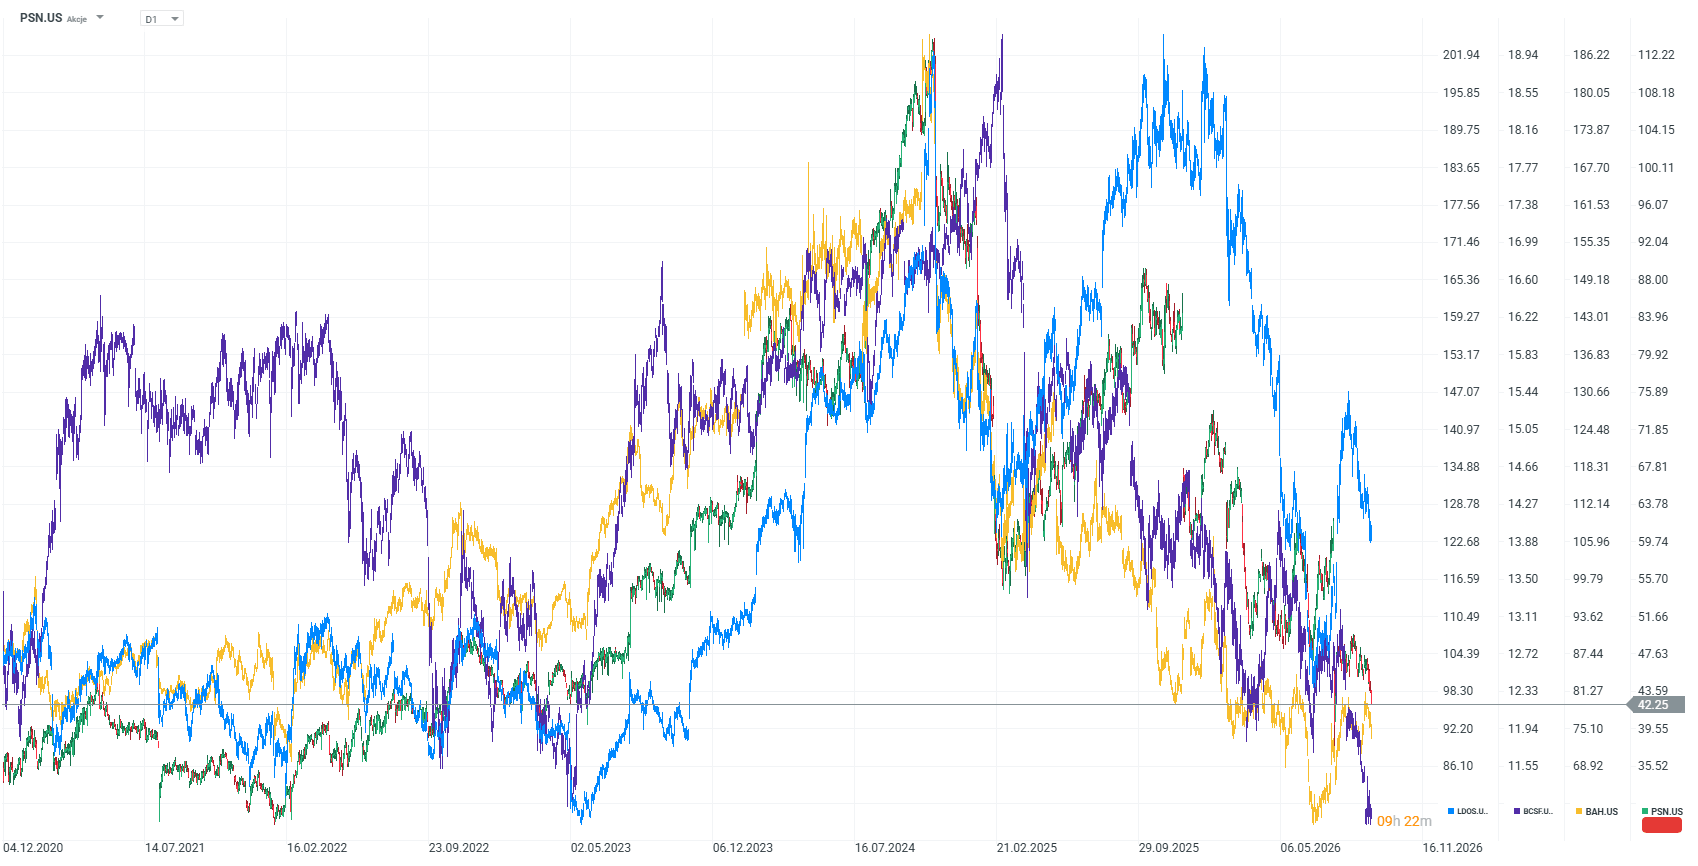
Vývoj akcií řady malých a středně velkých dodavatelů obranného průmyslu vypadá výrazně slabší. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies a další společnosti zaznamenaly výrazné poklesy, zatímco největší dodavatelé vykázali mnohem stabilnější vývoj. Menší společnosti jsou obecně citlivější na jednotlivé kontrakty, růst nákladů a změny v harmonogramu vládních zakázek. Zároveň mají obvykle menší vyjednávací sílu vůči velkým zákazníkům a hlavním dodavatelům.
Z dlouhodobějšího hlediska představuje potenciální riziko také rostoucí konkurence ze strany technologických společností. V oblastech, jako jsou dronové technologie, autonomní bojové systémy, analýza dat a umělá inteligence, tradiční dodavatelé obranné techniky stále více nesoutěží pouze mezi sebou, ale také s rychle rostoucími technologickými společnostmi.
Obranný sektor proto již není pouze sázkou na vyšší vojenské výdaje. Stále důležitější jsou výběr konkrétních společností, valuace, kvalita nevyřízených zakázek a schopnost firem přeměnit rostoucí tržby na cash flow a zisky. Graf níže ukazuje vývoj cen akcií společností Parsons, Leidos, BAE a Booz Allen Hamilton, které zaznamenaly poklesy o více než 50 %.
To vše naznačuje, že investoři pravděpodobně zůstanou při výběru obranných akcií selektivní. Společnosti nejvíce vystavené změnám v charakteru moderního válčení, včetně výrobců letadlových lodí, vrtulníků, vojenských poradenských služeb a „druhé úrovně“ infrastruktury, mohou zůstat pod tlakem delší dobu, zatímco klíčoví výrobci raket, vesmírných systémů a kritických technologií mohou z korekce vyjít v silnější pozici. Je obtížné tvrdit, že éra geopolitické nestability je již za námi. Jde o dlouhodobý trend, který může nadále podporovat nejsilnější společnosti se strategickými technologiemi a výrobními kapacitami.
 Zdroj: xStation5
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

🚗 Uber testuje klíčovou úroveň. Kam se akcie vydají dál?

Nike👟 pod tlakem: Bank of America výrazně snižuje cílovou cenu


US Open: Wall Street roste díky poklesu cen ropy 🗽 Akcie Synopsys prudce posilují po zvýšení doporučení od HSBC

Microsoft mění Copilot v motor příjmů z AI 💵
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.