


Micron Technology se opět objevuje v našem seriálu „Akcie týdne“. Důvod je jednoduchý. Nejnovější výsledky amerického výrobce paměťových čipů ukázaly, že boom AI infrastruktury stále nabírá na síle. Rozsah růstu podnikání, úroveň marží a výhled na příští měsíce učinily z výsledků Micronu jeden z nejdůležitějších ukazatelů pro širší technologický sektor.
Výsledky zveřejněné včera po uzavření trhu opět překonaly očekávání. Tržby dosáhly rekordu, zisk vzrostl na úrovně, které se ještě před rokem zdály nedosažitelné, a výhled na příští čtvrtletí naznačuje další zlepšení. Trh tak získal další potvrzení, že poptávka po pokročilých pamětech používaných v datových centrech zůstává mimořádně silná.
Micron je obzvlášť zajímavý tím, že působí v jedné z nejcykličtějších částí polovodičového průmyslu. Paměťový trh po desetiletí sledoval známý vzorec. Rostoucí poptávka zvyšovala ceny a marže, což výrobce motivovalo k navyšování kapitálových výdajů. O několik let později se na trh dostaly nové výrobní kapacity, vznikl převis nabídky, ceny klesly a zisky výrobců se zhoršily. Další cyklus začínal až po bolestivém období omezování výroby a investic.
Umělá inteligence změnila dynamiku tohoto trhu. Poptávka po pamětech roste spolu s rozšiřováním výpočetní infrastruktury a každá nová generace akcelerátorů vyžaduje vyšší propustnost a větší množství paměti. AI datová centra potřebují HBM, pokročilé DRAM a vysoce výkonná úložiště. Rozsah těchto investic je již tak velký, že dostupnost pamětí nyní představuje jedno z hlavních omezení dalšího rozšiřování AI infrastruktury.
Nejnovější zpráva Micronu nám proto umožňuje znovu se vrátit k otázce, která je pro celé odvětví nejdůležitější. Je současný boom pouze dalším opakováním klasického paměťového cyklu, po němž přijde převis nabídky, nebo rozvoj umělé inteligence vytvořil podmínky pro mnohem delší období strukturálního růstu poptávky?
Výsledky za čtvrté čtvrtletí fiskálního roku 2026 poskytují několik důležitých odpovědí.
Paměťový cyklus tentokrát probíhá jinak
Paměťový trh je po desetiletí cyklický. Rostoucí ceny motivovaly výrobce ke zvyšování investic. Když se nové výrobní kapacity nakonec dostaly na trh, vznikl převis nabídky a marže prudce klesly. Nabídka vždy reagovala se zpožděním, ale po zprovoznění nových kapacit se podmínky na trhu mohly zcela obrátit.
Současný cyklus má jiné těžiště. AI zvyšuje poptávku po DRAM, HBM a úložištích mnohem rychleji, než dokáže odvětví rozšiřovat výrobu. Pro Micron to znamená, že omezená nabídka nebrzdí růst. Naopak posiluje jeho schopnost prosazovat vyšší ceny. Poptávka je dostatečně silná, aby absorbovala dodatečnou nabídku, a zákazníci z řad datových center soupeří o omezené dodávky nejpokročilejších pamětí.
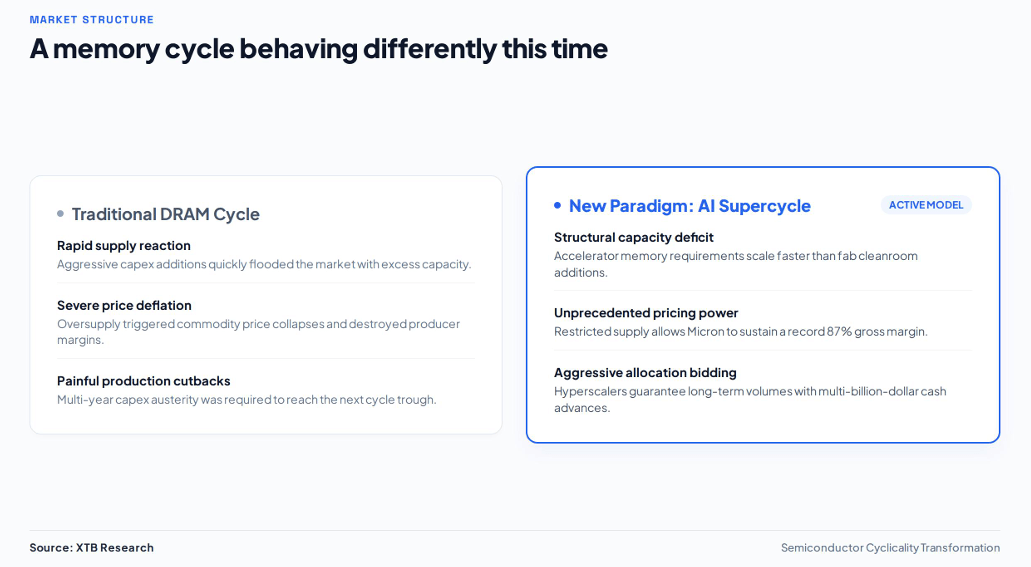
Tento nedostatek je nyní nejdůležitějším rysem celého cyklu. Problém nespočívá pouze v tom, že výrobci potřebují více továren. Rozšiřování výrobních kapacit trvá roky, vyžaduje obrovské investice a nelze ho rychle urychlit. Poptávka po pamětech přitom nadále roste s každou další etapou rozšiřování AI infrastruktury. Výsledkem je rozdíl mezi poptávkou, která roste již dnes, a nabídkou, která může reagovat až v následujících letech.
AI mění také strukturu poptávky. Nejpokročilejší systémy vyžadují nejen více paměti, ale také výrazně vyšší propustnost a sofistikovanější paměťové architektury. HBM spotřebovává podstatně více výrobních zdrojů než běžná DRAM. Přesouvání výrobních kapacit směrem k AI aplikacím proto zároveň omezuje množství pamětí dostupných pro ostatní segmenty trhu.
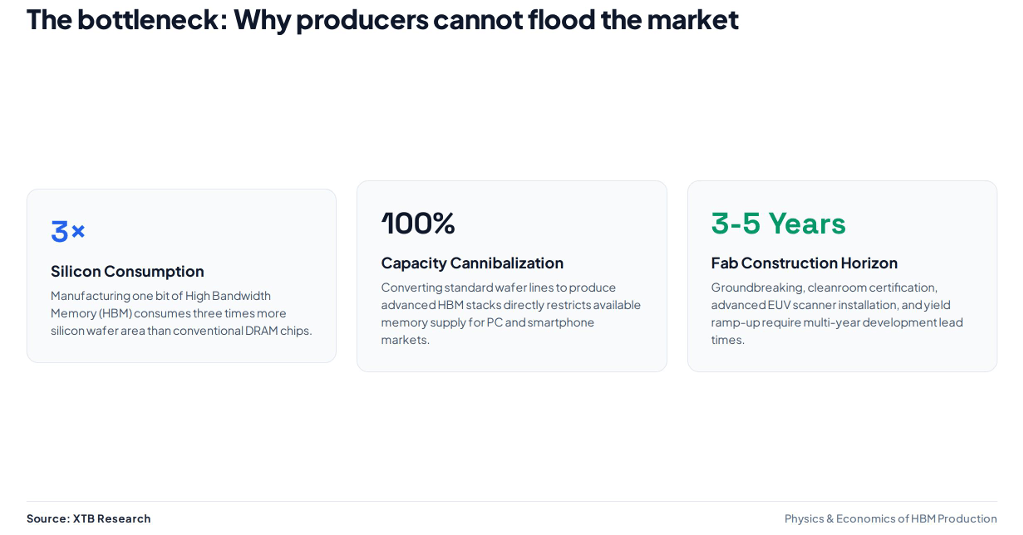
Pro Micron to vytváří neobvyklou situaci. Společnost netěží pouze z vyšší poptávky po jediném produktu. Celý paměťový trh se posouvá směrem k segmentům, v nichž je nabídka nejvíce omezená. Čím rychleji se AI infrastruktura rozšiřuje, tím větší je tlak na dostupnost pamětí a tím déle může potenciálně přetrvat vysoká ziskovost.
To neznamená, že cykličnost zmizela. Stále existuje riziko, že výrobci budou investovat příliš agresivně a v příštích letech vytvoří převis nabídky. Rozdíl spočívá v načasování. Vzhledem k současnému rozsahu poptávky potřebuje trh mnohem výraznější zvýšení kapacit, aby se rovnováha mezi nabídkou a poptávkou obrátila. Dokud k tomu nedojde, Micron působí v prostředí charakterizovaném nedostatkem, nikoli snahou zajistit vytížení svých továren.
Rekord za rekordem
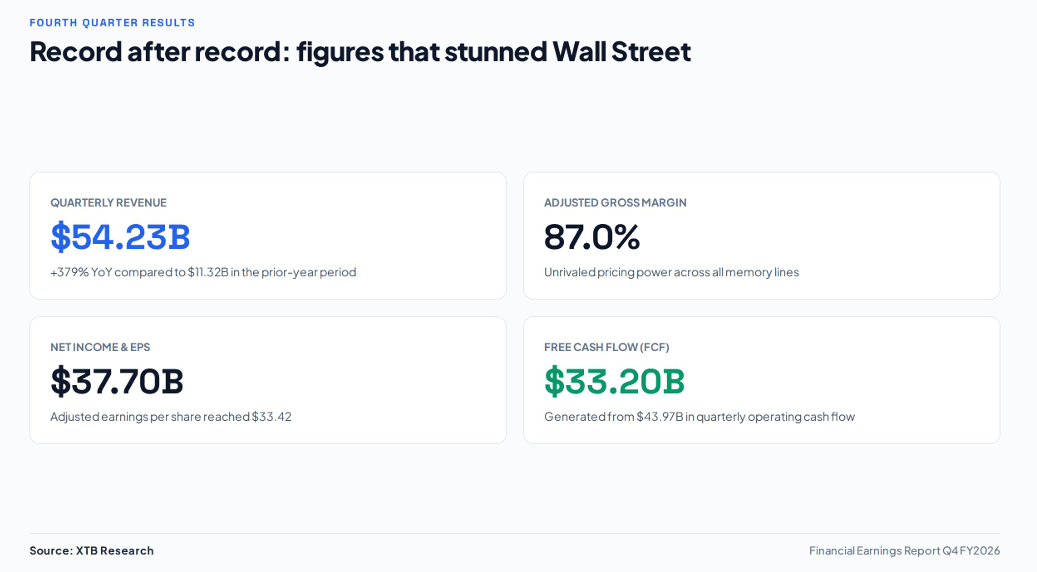
Výsledky Micronu za čtvrté čtvrtletí fiskálního roku 2026 ukazují, jak zásadně se rozsah jeho podnikání změnil během jediného roku. Společnost vykázala další rekordní čtvrtletí a zlepšení se neomezovalo pouze na tržby. Prudce vzrostly také zisky, peněžní toky a ziskovost.
Klíčové výsledky za 4. čtvrtletí fiskálního roku 2026:
- Tržby: 54,23 miliardy dolarů, oproti 11,32 miliardy dolarů o rok dříve
- Upravený zisk na akcii (EPS): 33,42 dolaru
- Upravená hrubá marže: 87 %
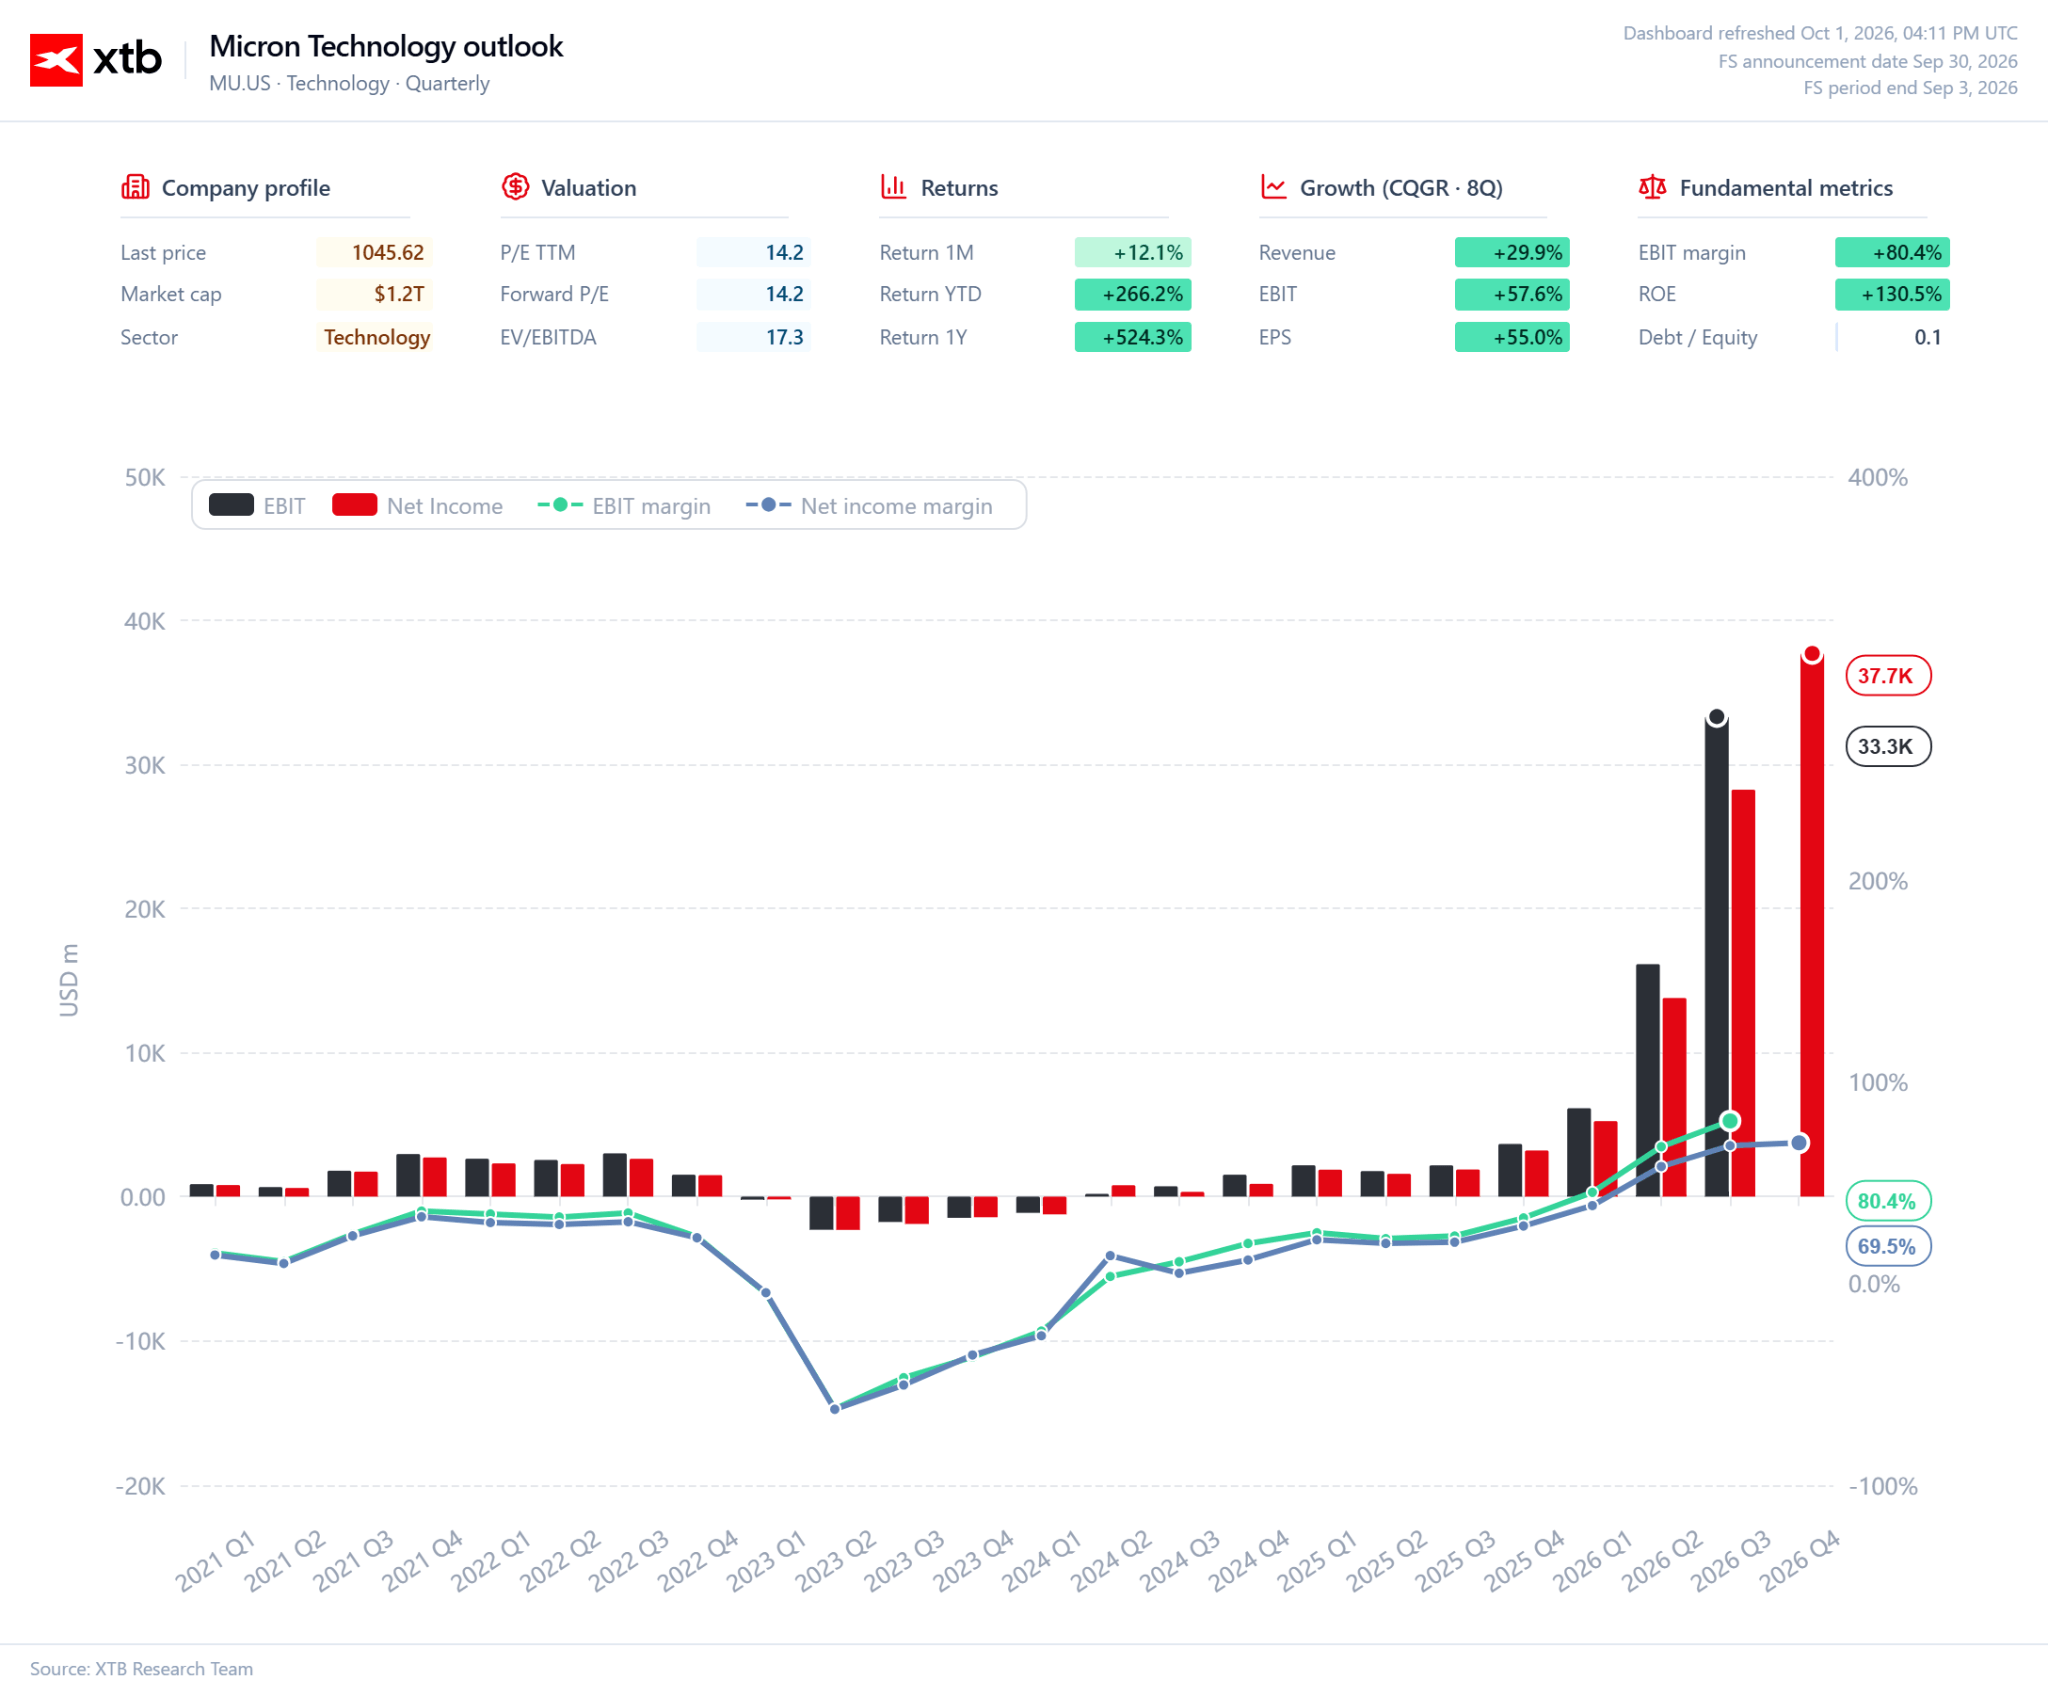
- Čistý zisk: 37,70 miliardy dolarů
- Provozní cash flow: 43,97 miliardy dolarů
- Upravené volné cash flow: 33,20 miliardy dolarů
- Výhled tržeb na 1. čtvrtletí fiskálního roku 2027: 61,5 miliardy dolarů
Nejdůležitějším faktorem je tempo růstu. Tržby se meziročně zvýšily téměř na pětinásobek a Micron dosáhl úrovní ziskovosti, které by ještě nedávno byly u tak cyklického podniku obtížně představitelné. Zásadní je, že růst nepramení pouze z vyšších objemů prodeje. Při omezené nabídce pamětí společnost těží jak z vyšších cen, tak ze silnější poptávky.
To je zvlášť patrné v oblasti datových center. Segment Core Data Center vytvořil tržby 18 miliard dolarů při hrubé marži 90 %. Segment Cloud Memory přidal dalších 16,3 miliardy dolarů tržeb při hrubé marži 83 %. Tyto dva segmenty ukazují, kde nyní leží těžiště podnikání Micronu.
Ještě důležitější než samotné čtvrté čtvrtletí je výhled na příští čtvrtletí. Vedení očekává tržby 61,5 miliardy dolarů, což představuje další růst z již rekordní úrovně. V běžném paměťovém cyklu by tak rychlé zlepšování výsledků brzy vedlo k vyšší nabídce a rostoucímu tlaku na ceny. Tentokrát Micron vstupuje do dalšího čtvrtletí s nadále rostoucí poptávkou, zatímco dostupnost pamětí zůstává omezená.
Zpráva tak ukazuje více než jen další rekordní čtvrtletí. Dokládá, že současný cyklus stále zrychluje a nedostatek pamětí umožňuje Micronu proměňovat silnější poptávku v mimořádně vysokou ziskovost.
Finanční analýza
Výsledky Micronu ukazují nejen rozsah současného paměťového boomu, ale také jeho dopad na ekonomiku podnikání. Růst tržeb doprovází výrazné zlepšení ziskovosti, což znamená, že každý další dolar tržeb se nyní promítá do neobvykle vysokého zisku a tvorby hotovosti.
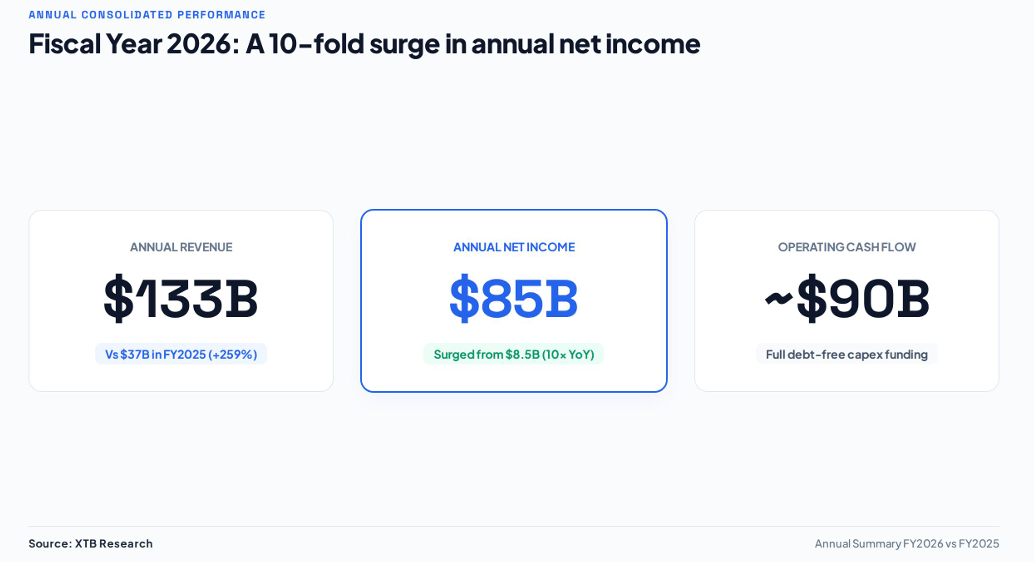
Za celý fiskální rok 2026 dosáhl Micron tržeb přes 133 miliard dolarů, oproti 37 miliardám dolarů o rok dříve. Čistý zisk vzrostl z 8,5 miliardy na 85,0 miliardy dolarů, zatímco provozní cash flow dosáhlo téměř 90 miliard dolarů. To ukazuje, že současný cyklus není poháněn pouze účetním růstem marží. Společnost svou vysokou ziskovost přímo proměňuje v hotovost.
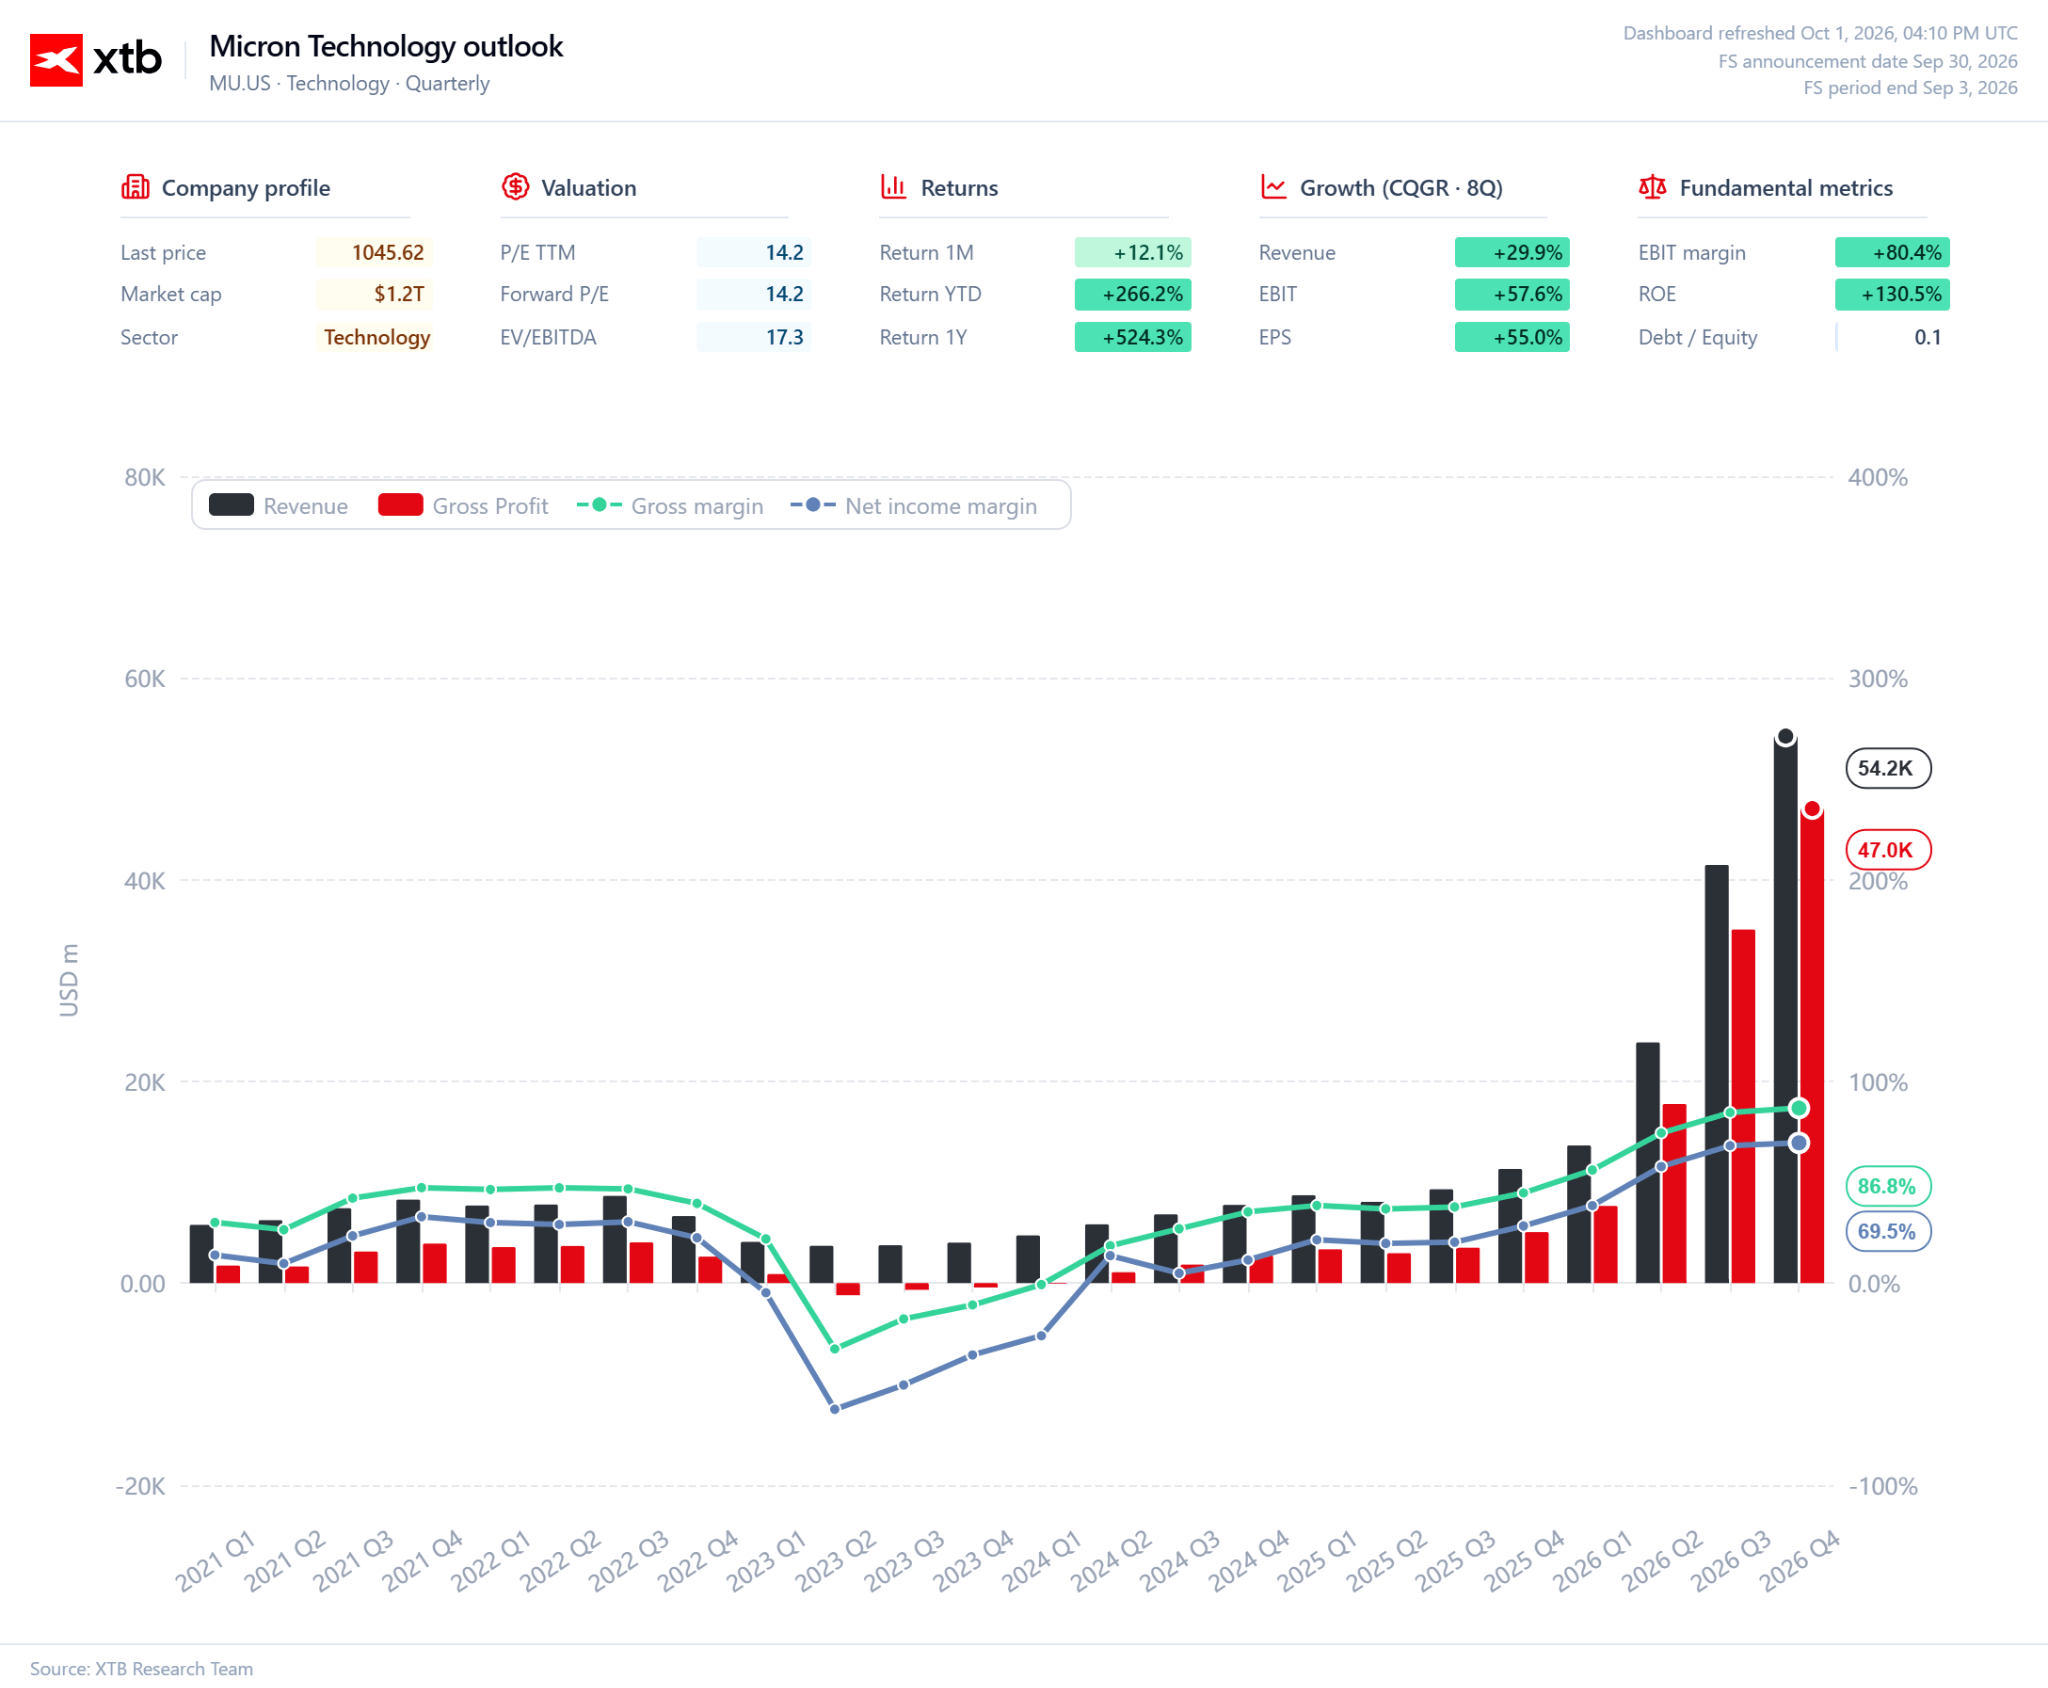
Největší změna je patrná na úrovni hrubé marže. Navzdory obrovskému růstu tržeb dosáhl Micron ve čtvrtém čtvrtletí upravené hrubé marže kolem 87 %. Pro výrobce pamětí jde o mimořádnou úroveň, která odráží schopnost prosazovat vyšší ceny díky současnému nedostatku. Pokud nabídka zůstává omezená, vyšší prodeje nevyžadují agresivní cenovou konkurenci. Podstatně větší část dodatečných tržeb se tak může promítnout do provozního a čistého zisku.
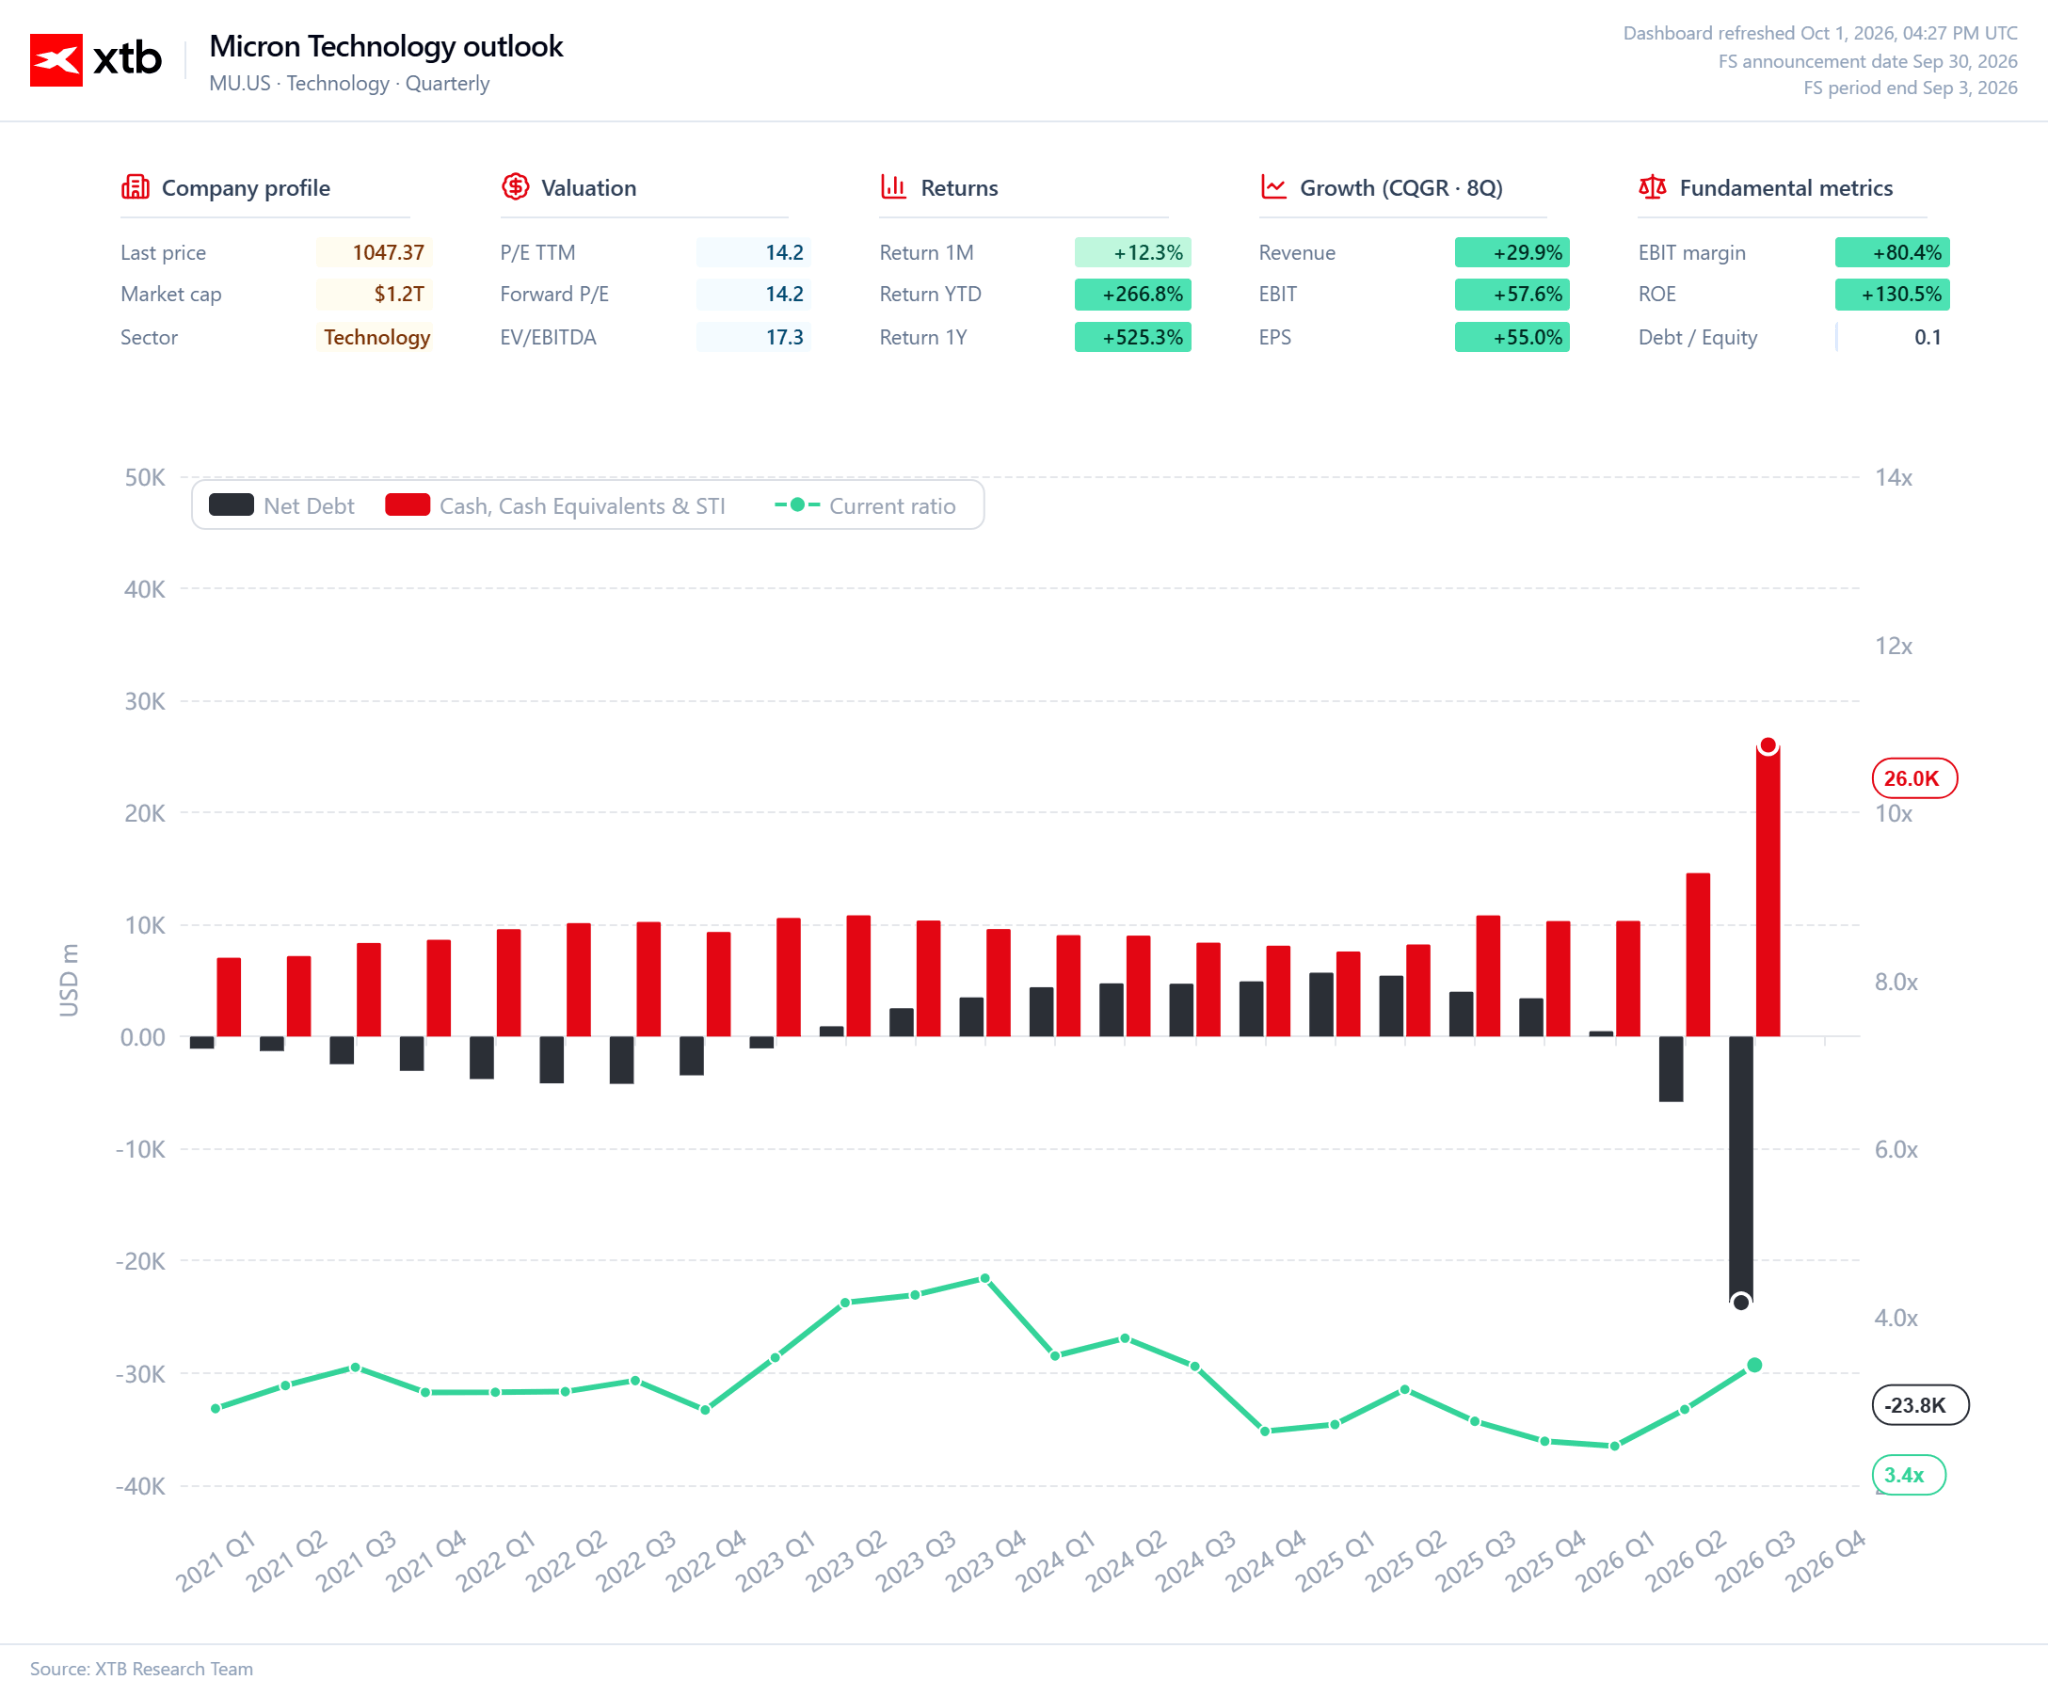
Micron zároveň zůstává kapitálově velmi náročným podnikem. Rozšiřování výrobních kapacit vyžaduje investice v řádu desítek miliard dolarů, což znamená, že významná část nyní vytvářené hotovosti musí směřovat do kapitálových výdajů. To však přináší důležitou výhodu: současný cyklus poskytuje Micronu finanční prostředky potřebné k financování další fáze expanze bez nadměrného spoléhání na další zadlužení.
Právě proto by Micron neměl být posuzován pouze optikou růstu tržeb nebo krátkodobého zisku na akcii. Důležitější otázkou je, zda se současné marže promítají do trvalé tvorby hotovosti a schopnosti financovat další vlnu rozšiřování kapacit. Pokud poptávka po pamětech pro AI zůstane silná po řadu let, může Micron využít současnou fázi cyklu k rozšíření výroby, posílení své technologické pozice a vybudování větší tržební základny do budoucna.
Co čeká Micron dál?
Po tak silných výsledcích již není hlavní otázkou, zda je poptávka po pamětech silná. To už bylo potvrzeno. Skutečnou otázkou je, jak dlouho dokážou výrobci udržet nabídku pod úrovní poptávky. Micron nadále zvyšuje investice, nové výrobní kapacity však nevzniknou přes noc. Společnost dnes výrazně investuje, aby v příštích letech uspokojila poptávku taženou AI.
Právě zde spočívá nejdůležitější výhoda současného cyklu. Micron může zvyšovat výrobu, celé odvětví však musí rozšiřovat nabídku dostatečně rychle, aby uspokojilo rostoucí poptávku po DRAM, HBM a pamětech pro datová centra. Pokud investice odvětví porostou pomaleji než poptávka, nedostatek přetrvá a schopnost prosazovat vyšší ceny zůstane silná.
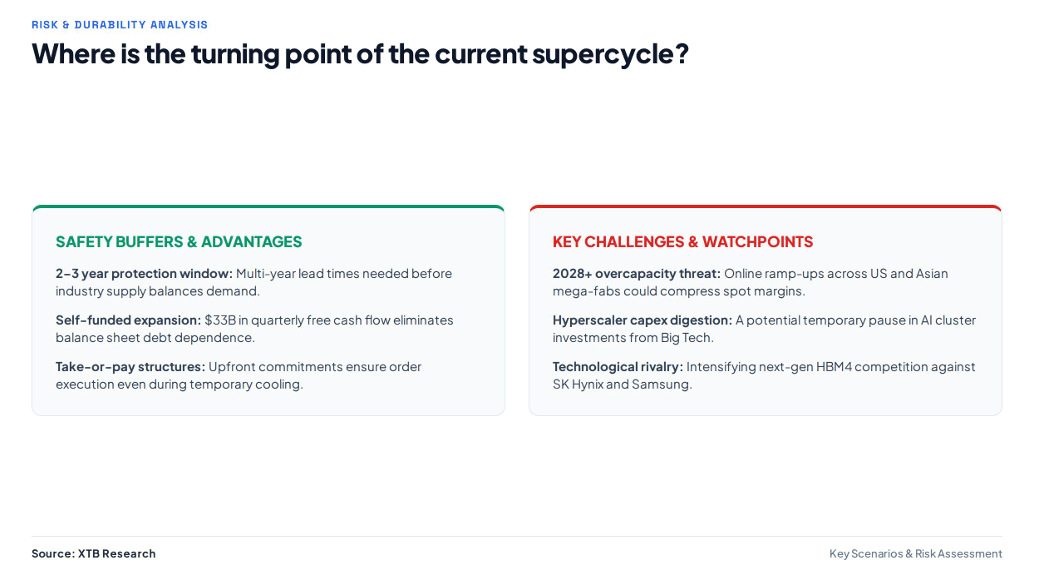
Micron si také zajišťuje stále větší část budoucí poptávky prostřednictvím dlouhodobých dohod se zákazníky. Jde o důležitý posun oproti tradičnímu modelu paměťového trhu, v němž byli výrobci mnohem více vystaveni aktuálním spotovým cenám a krátkodobým tržním podmínkám. Podle nejnovějších informací vzrostly závazky zákazníků v rámci těchto dohod na přibližně 32 miliard dolarů, zatímco zbývající smluvní závazky k plnění dosáhly zhruba 150 miliard dolarů.
To neznamená, že tradiční paměťový cyklus zmizel. Největším rizikem zůstává okamžik, kdy nové továrny Micronu a jeho konkurentů začnou dodávat dostatek pamětí k odstranění nedostatku. Jakmile k tomu dojde, tlak na ceny se může rychle vrátit a dnešní mimořádné marže bude obtížné udržet. Čím agresivněji odvětví investuje, tím důležitější je posoudit, zda poptávka po AI může nadále růst rychleji než nabídka.
Zatím údaje naznačují, že tento okamžik ještě nenastal. Micron uzavírá fiskální rok 2026 s mimořádnou tvorbou hotovosti, kterou může využít k rozšiřování výrobních kapacit a vývoji dalších generací pamětí. Společnost zároveň zvyšuje investice a zákazníci si zajišťují budoucí dodávky. Vzniká tak silný mechanismus, v němž dnešní nedostatek vytváří hotovost potřebnou k vybudování nabídky, která uspokojí další vlnu poptávky.
Nejdůležitějším testem pro Micron proto není absolutní výše zisku v příštím čtvrtletí, ale trvalost vztahu mezi nabídkou a poptávkou. Dokud se AI infrastruktura rozšiřuje rychleji než výrobní kapacity odvětví, může Micron udržovat vysoké ceny, marže a tvorbu hotovosti. Skutečný zlom přijde, až nabídka začne dohánět poptávku.
Čas sklizně na paměťovém trhu
Micron uzavírá rok 2026 v situaci, kdy paměťový průmysl stále nedokáže držet krok s poptávkou taženou AI. Nové výrobní kapacity přibývají, jejich zprovoznění však potrvá roky, zatímco poptávka datových center roste již dnes. Micron tak získává vzácnou příležitost zvyšovat prodeje, udržovat vysoké ceny a financovat expanzi z rekordní tvorby hotovosti.
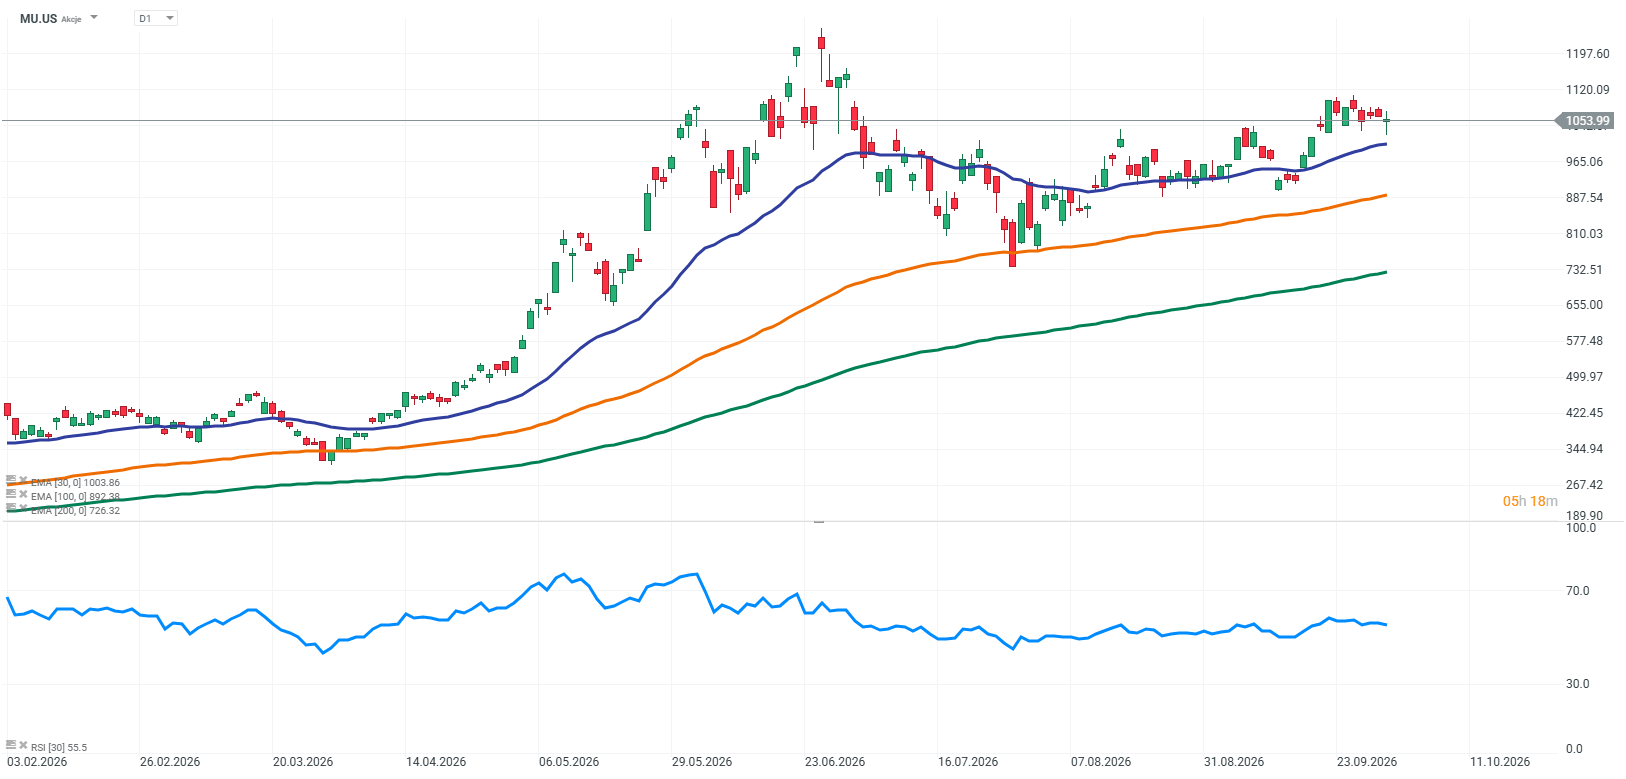
Současný cyklus zatím nevypadá jako závěrečná fáze tradičního paměťového boomu. Jeho konec určí okamžik, kdy nové výrobní kapacity začnou růst rychleji než poptávka. Dokud k tomu nedojde, Micron zůstává jednou ze společností, které ze strukturálního nedostatku pamětí těží nejvíce.
To je jádro současné investiční teze. Již nejde pouze o zotavení ze dna paměťového cyklu. Otázkou je, zda AI dokáže udržet nabídku na trhu nedostatečnou dostatečně dlouho, aby Micron proměnil dnešní omezení dodávek v trvalý růst rozsahu svého podnikání. Nejnovější výsledky naznačují, že tento proces stále nabírá na síle.
Zdroj: XTB Reserach
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Texaská burza vyzývá Wall Street a získává další velkou firmu 🔥


Novinky ze světa technologií: Miliardové dohody a spory o AI data 💰

Accenture překonala očekávání. Akcie vyskočily až o 22 % 🚀


US Open: Micron obnovuje víru v nekončící boom AI 💵
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.