


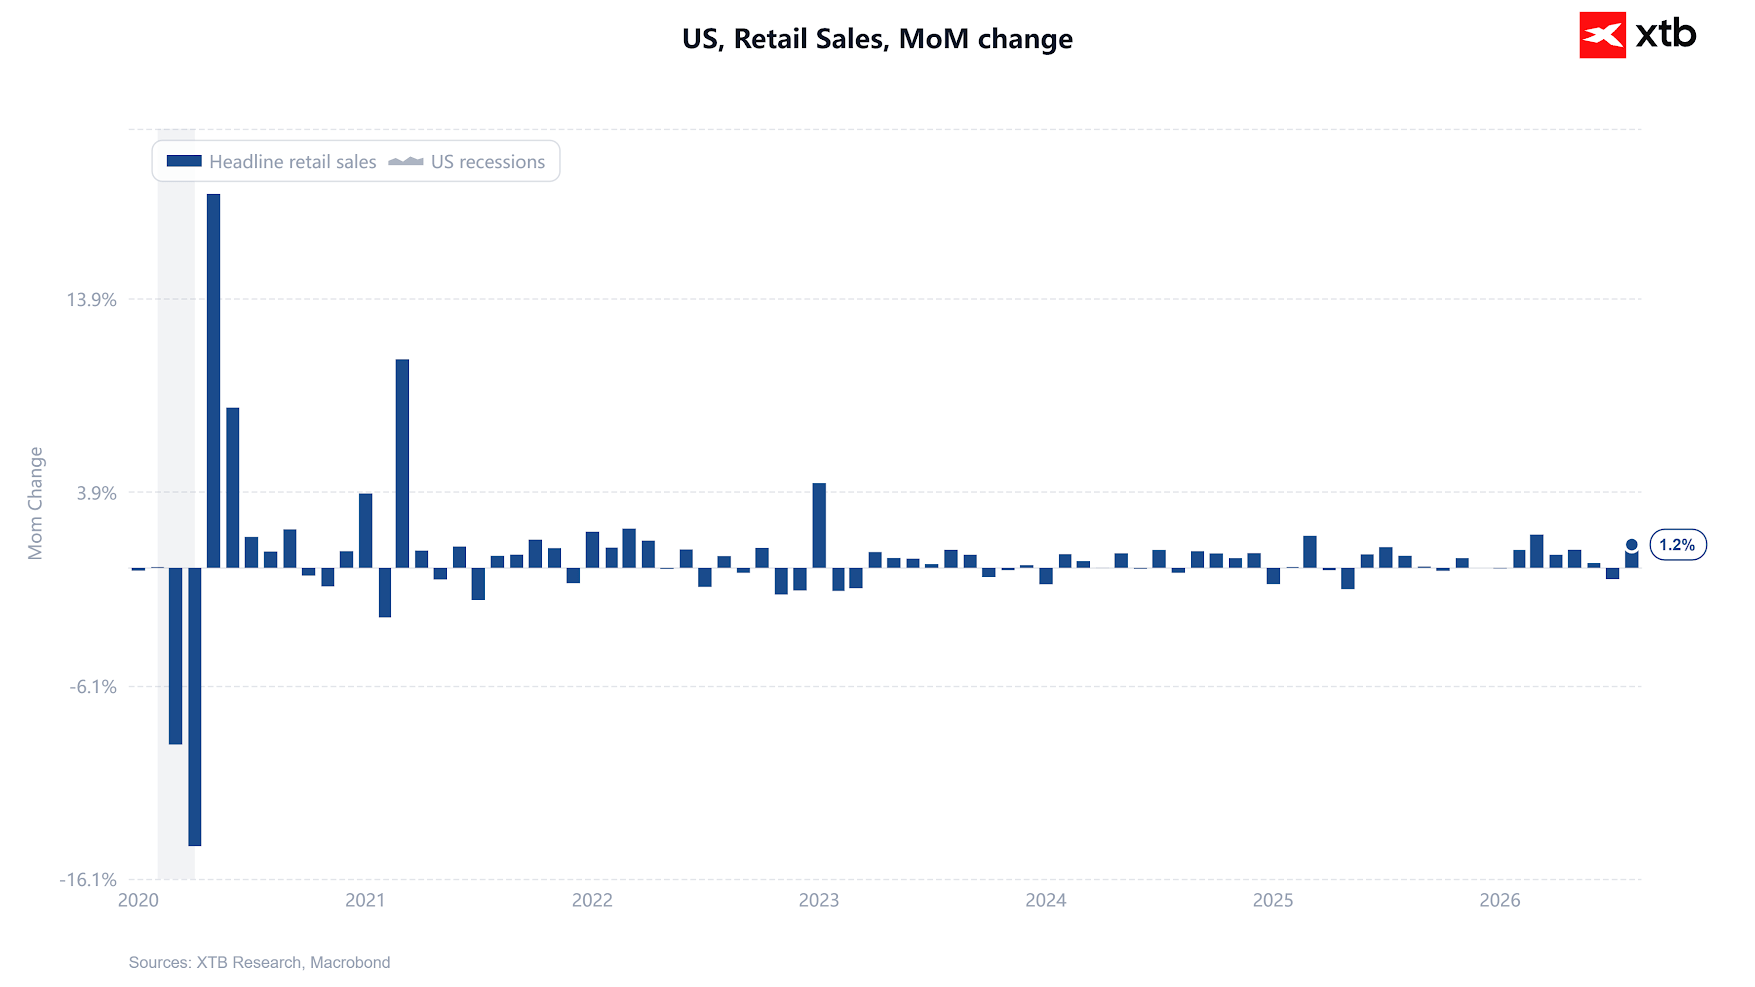
Předběžné údaje o maloobchodních tržbách za srpen překonaly očekávání napříč všemi hlavními ukazateli. Navíc jednotlivé dílčí ukazatele dopadly ještě lépe než samotné celkové číslo. Vzhledem k tomu, že trh před dnešním zasedáním FOMC započítává zvýšení sazeb o 25 bazických bodů s pravděpodobností 92 %, dnešní report očekávání pro září zásadně nemění. Výrazně však komplikuje argumentaci pro to, aby Fed po tomto zvýšení sazeb další zpřísňování zastavil.
Klíčová čísla:
- Maloobchodní tržby: +1,2 % m/m vs. očekávaných +0,8 %; předchozí údaj -0,6 % byl revidován na -0,5 %
- Bez automobilů: +1,4 % vs. očekávaných +0,5 %, téměř trojnásobek očekávání
- Kontrolní skupina: +1,4 % vs. očekávaných +0,4 %, po -0,4 % v červenci; tento ukazatel vstupuje do výpočtu spotřeby zboží v PCE a odhadů HDP
- Bez automobilů a pohonných hmot: +1,2 % vs. předchozích -0,3 %, nejčistší ukazatel podkladové spotřebitelské poptávky
- Nominálně y/y: +6,0 % vs. předchozích +5,01 %
- Vývoj podle kategorií: pohonné hmoty +3,1 %, internetový a zásilkový prodej +2,6 %, nábytek +1,9 %, elektronika a spotřebiče +1,6 %, restaurace a bary +1,2 %, sportovní zboží +1,2 %, stavební materiály -0,2 %
- Reakce trhu: minimální. Pravděpodobnost zvýšení sazeb zůstává kolem 92 %, trh do konce roku nadále započítává dvě plná zvýšení sazeb a výnos 10letých amerických státních dluhopisů zůstává nad 5 %
Argument s cenami benzínu neobstojí
Maloobchodní tržby jsou uváděny v nominálním vyjádření a srpen byl měsícem, kdy se ropný šok naplno promítl do cen pohonných hmot. Růst tržeb čerpacích stanic o 3,1 % m/m tak odráží především vyšší ceny, nikoli objem prodeje. Brent během měsíce zdražil přibližně o 18 %. Celkový údaj je tím skutečně zkreslen.
Tento efekt je však již očištěn v ukazateli bez automobilů a pohonných hmot, který přesto vzrostl o 1,2 %. A právě to je klíčové. Vyšší náklady na pohonné hmoty obvykle fungují jako daň pro rozpočty domácností: spotřebitelé zaplatí více u čerpacích stanic a omezí výdaje jinde. V srpnu se to nestalo. Tržby restaurací a barů, které domácnosti při finančním tlaku obvykle omezují mezi prvními, vzrostly o 1,2 %. Pokles zaznamenaly pouze stavební materiály, a to jen mírný. Americký spotřebitel tak absorboval výrazný energetický šok, aniž by výrazně omezil výdaje v jiných kategoriích.
Proč je to důležité pro Fed
Centrální banky by za běžných okolností měly dočasné nabídkové energetické šoky do značné míry ignorovat. Tento přístup však stojí na předpokladu, že vyšší ceny energií samy o sobě utlumí poptávku. Tento report tento předpoklad zpochybňuje. Pokud jsou spotřebitelské výdaje dostatečně silné na to, aby absorbovaly prudký růst cen pohonných hmot, vznikají podmínky pro sekundární inflační efekty. Firmy čelící vyšším vstupním nákladům a nákladům na přepravu mohou zjistit, že je dokážou přenést na spotřebitele.
Data zároveň oslabují jednu část stagflačního scénáře na akciovém trhu. Index S&P 500 klesl na šestitýdenní minima při obavách, že kombinace energetického šoku a zpřísňování měnové politiky Fedu povede k výraznému oslabení ekonomického růstu. Aktuální údaje však podle této interpretace zatím neukazují na „stagnační“ část scénáře, ale především na inflační tlaky. Taková kombinace představuje větší problém pro dluhopisy než pro akcie.
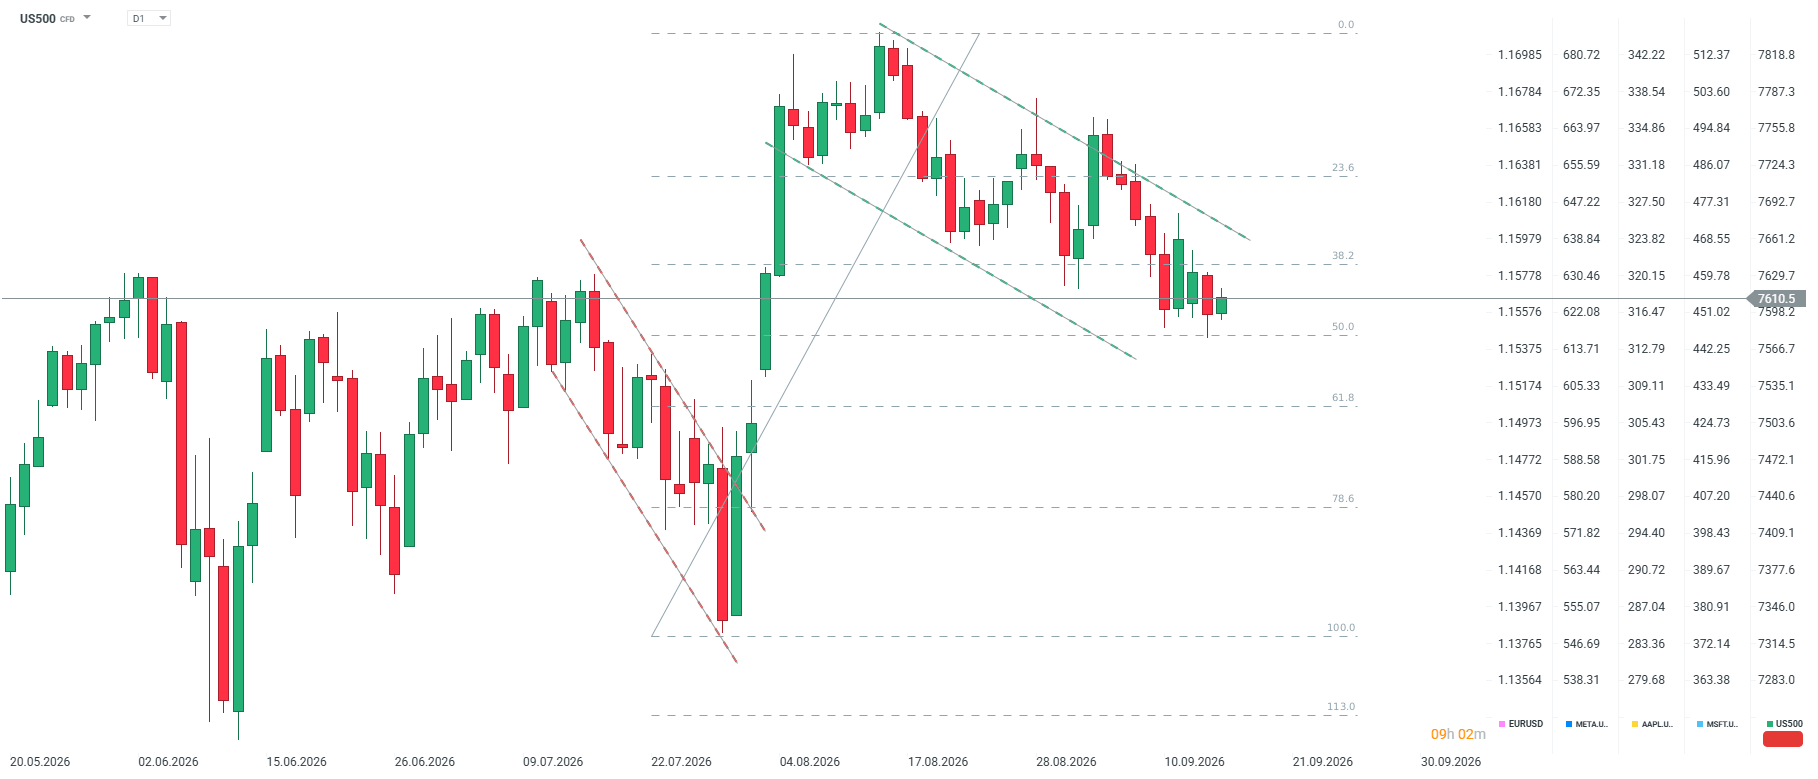
Index US500 dnes roste poté, co se propadl na nejnižší úroveň od 3. srpna. V prvních minutách po zveřejnění dat však US500 ztratil přibližně 7 bodů.
Zdroj: XTB
Tři výhrady, žádná z nich však není holubičí
Jde o odraz po předchozím slabém měsíci, takže dvouměsíční průměr působí podstatně méně výrazně, než naznačuje samotný srpnový údaj. Část síly v kategoriích nábytku a elektroniky navíc nese známky předzásobení spotřebitelů před očekávaným růstem cen. To může znamenat přesun části budoucí spotřeby do současnosti. Zároveň je to ale známka možného růstu inflačních očekávání, a tedy spíše argument pro zvýšení sazeb než proti němu. Vytlačování ostatních výdajů vyššími náklady na energie se navíc obvykle projevuje se zpožděním jednoho až dvou měsíců, takže jeho absence v srpnu ještě nic nevypovídá o situaci v říjnu.
Situace, které Fed čelí, je nepříjemně jednoduchá: nabídkový inflační impuls přichází v době, kdy poptávka nevykazuje známky ochlazení. Právě za takových podmínek centrální banky obvykle sazby zvyšují a v jejich zvyšování mohou pokračovat.
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Co je to obchodování CFD?
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500


Co Wall Street očekává od S&P 500 v příštím čtvrtletí? 🗽 Klíčové sektory, které sledovat
Krypto novinky: Regulace v USA se komplikuje, Evropa chystá digitální euro a Deutsche Bank vstupuje do krypta 🚨


Graf dne: Co čeká americký akciový trh? (16. 9. 2026)


Zlato a stříbro rostou 🥇
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.