



Výsledková sezóna za 3. čtvrtletí 2026 potvrzuje silný růst zisků amerických firem, přičemž dynamika růstu zisků se stále více přesouvá směrem k menším společnostem v indexu S&P 500. Vysoký podíl firem, které překonaly očekávání, a zlepšující se odhady zisků napříč většinou sektorů podporují fundamentální výhled trhu, i když celková míra pozitivních překvapení ve výsledcích zůstává relativně mírná.
-
K 30. říjnu zveřejnilo své čtvrtletní výsledky 60 % společností z indexu S&P 500. Z nich 82 % překonalo očekávání týkající se zisku na akcii (EPS) a 70 % překonalo odhady tržeb, což naznačuje, že pozitivní překvapení ve výsledcích byla poměrně rozšířená.
-
Kombinovaná meziroční míra růstu zisků indexu S&P 500 aktuálně činí 30,2 %. Toto číslo kombinuje skutečné výsledky firem, které už reportovaly, s konsenzuálními odhady pro ty, které zisky teprve zveřejní. Pokud se tato hodnota udrží, půjde o třetí čtvrtletí v řadě s růstem zisků přesahujícím 25 %.
-
Současná míra růstu zisků je o 1,1 procentního bodu vyšší než 29,1 % očekávaných k 30. září. Osm sektorů nyní vykazuje vyšší růst zisků, než se na konci září původně předpokládalo, což podporují pozitivní překvapení ve výsledcích a směrem nahoru revidované odhady EPS.
-
Z 47 společností, které zveřejnily výhled EPS na 4. čtvrtletí, 28 uvedlo prognózy nad očekáváním analytiků, zatímco 19 vydalo výhled pod úrovní konsenzu. Tato pozitivní bilance je povzbudivým signálem pro nadcházející čtvrtletí, byť stále představuje relativně malý podíl z celého indexu.
-
Index S&P 500 se aktuálně obchoduje na úrovni 18,7násobku očekávaných zisků za příštích 12 měsíců, ve srovnání s pětiletým průměrem 19,8 a desetiletým průměrem 19,1. Ocenění se tak nachází pod oběma historickými benchmarky, ačkoli diskont vůči desetiletému průměru činí jen přibližně 2,1 %.
V dlouhodobém horizontu index S&P 500 vykazuje silný vztah k očekávaným firemním ziskům, což potvrzuje, že růst zisků zůstává jedním ze základních hybatelů býčích trhů na Wall Street. Od roku 2023 se index i očekávaný zisk na akcii (EPS) za příštích 12 měsíců výrazně zrychlily a dosáhly historicky vysokých úrovní, a to i přes občasné korekce a zvýšenou volatilitu. Index S&P 500 se aktuálně nachází nad úrovní naznačenou historickým vztahem mezi oběma řadami dat, což zdůrazňuje význam ocenění a očekávání investorů a zároveň zvyšuje citlivost trhu na případné směrem dolů revidované odhady zisků.
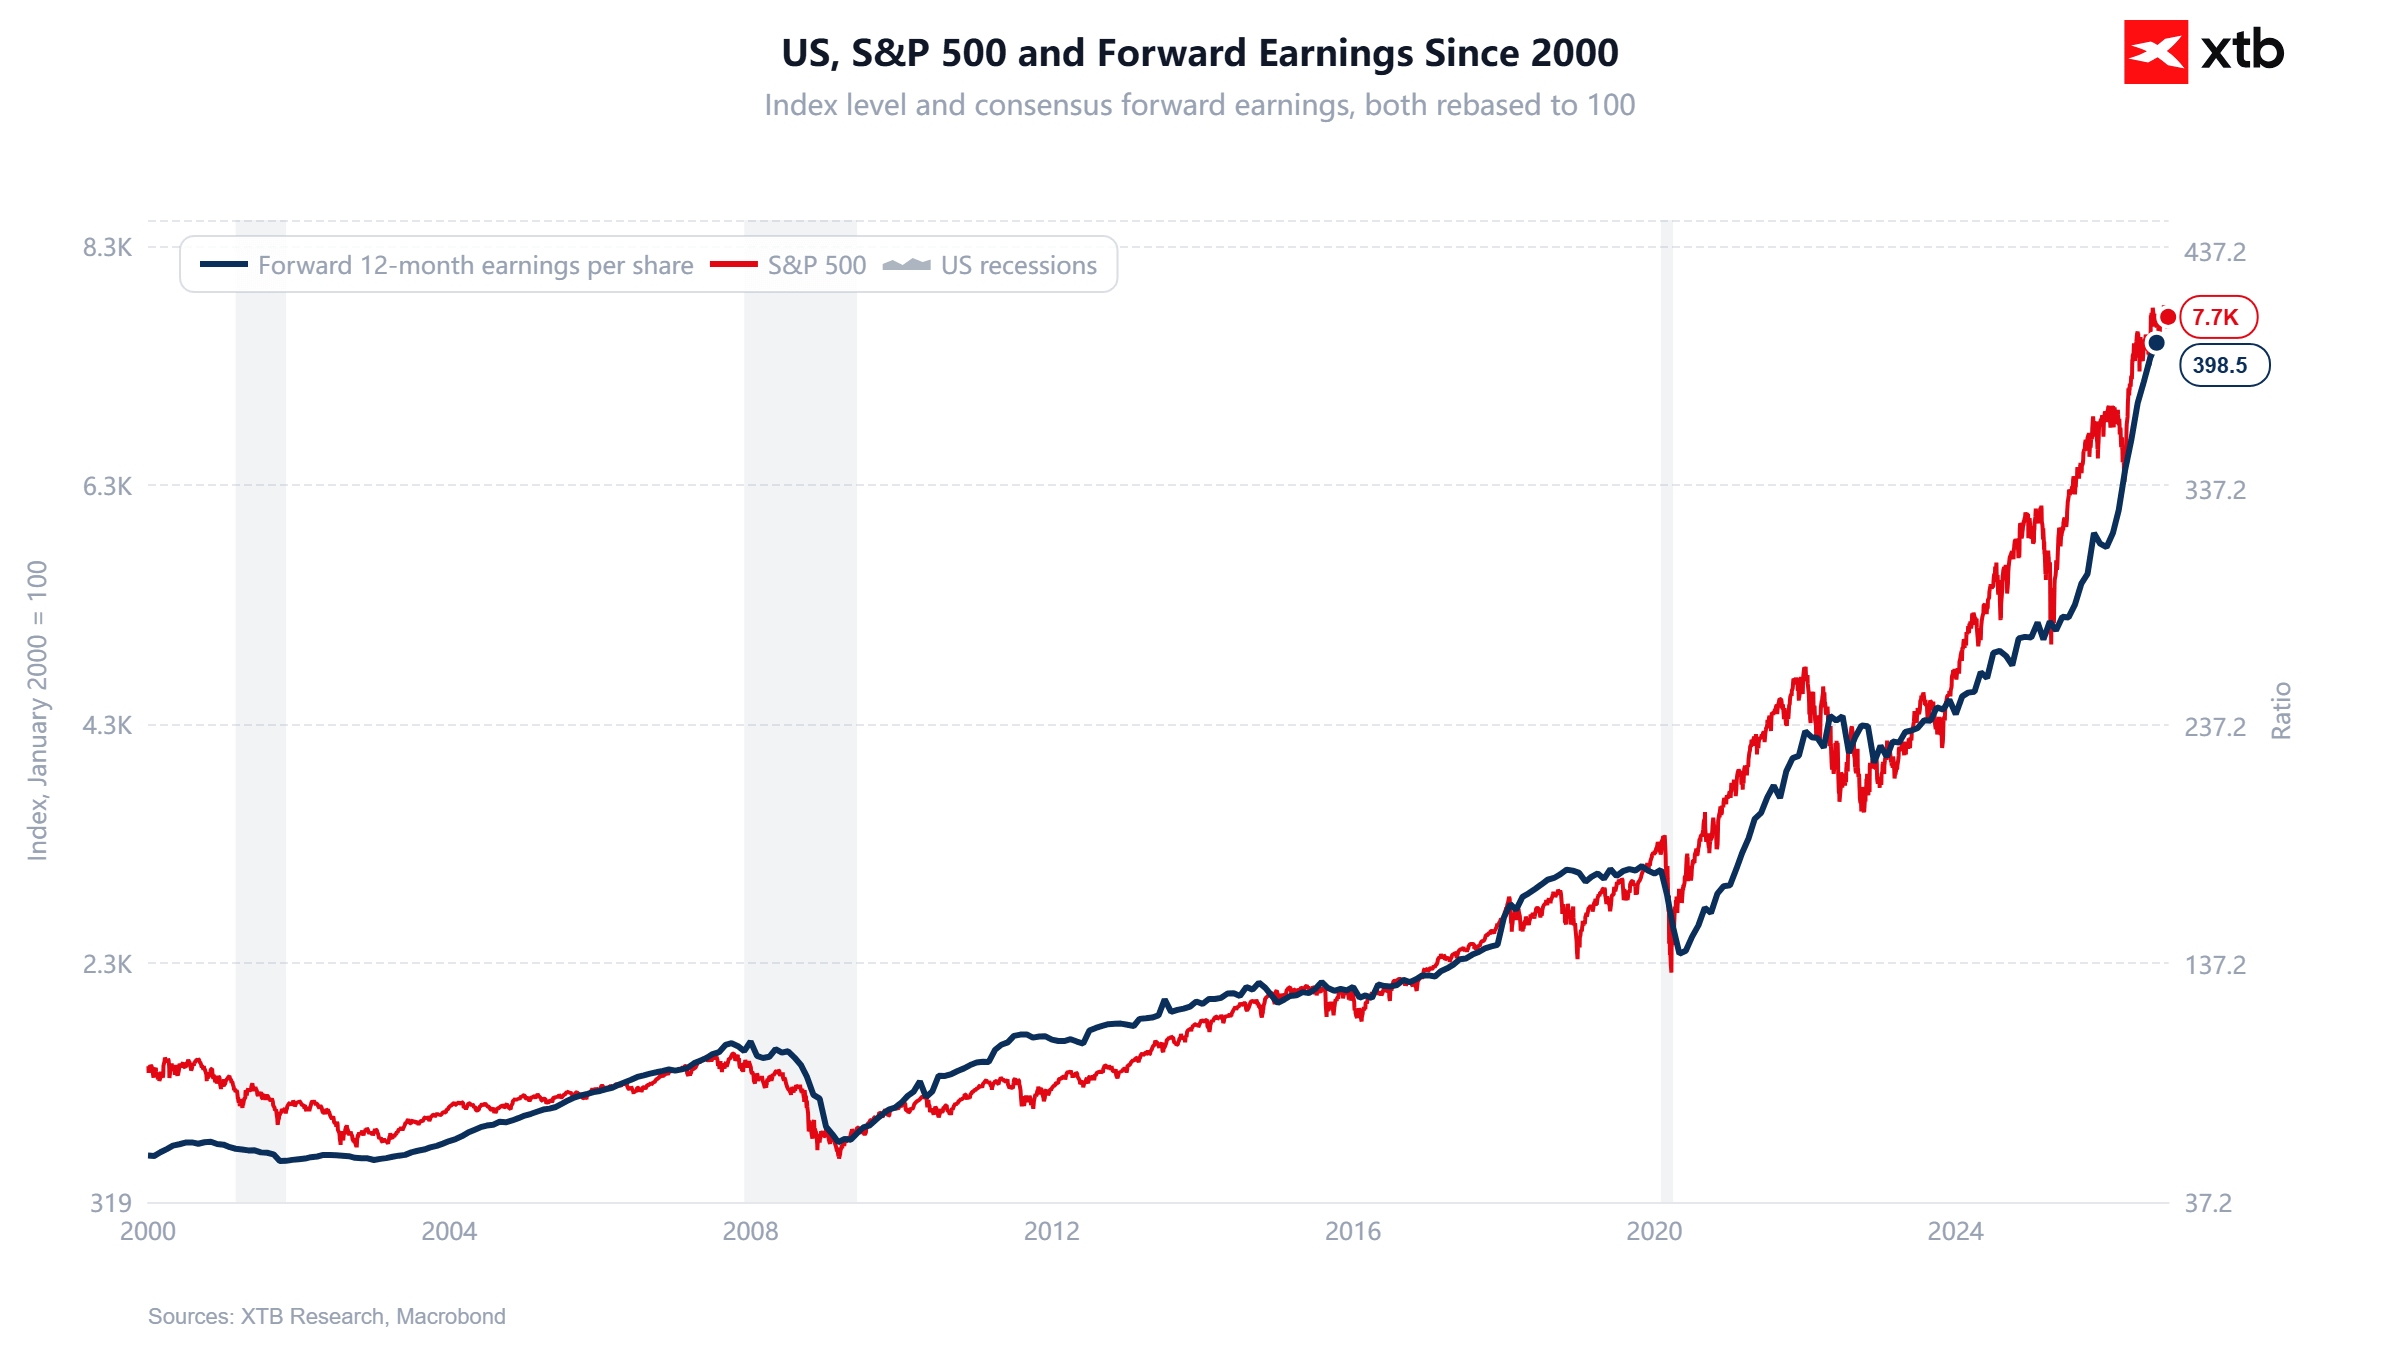
Zdroj: XTB Research
Magnificent Seven ztrácí náskok v růstu zisků
Nejvýznamnější změna se týká vztahu mezi největšími technologickými firmami a zbytkem indexu. Kombinovaná míra růstu zisků skupiny Magnificent Seven za 3. čtvrtletí klesla z 33,6 %, které se očekávaly k 30. září, na 22,6 %, zatímco míra růstu u zbývajících 493 společností vzrostla z 27,8 % na 32,6 %. Zbytek indexu má nyní náskok 10 procentních bodů, což poukazuje na výraznou změnu ve struktuře růstu zisků.
Rozdíl je patrný i při porovnání skutečných výsledků s očekáváními trhu. Z pěti firem ze skupiny Magnificent Seven, které už zveřejnily výsledky, pouze dvě překonaly konsenzuální odhady EPS, zatímco jejich souhrnné zisky byly o 14,7 % nižší, než se očekávalo. Pro srovnání, souhrnné překvapení ve výsledcích všech reportujících společností z indexu S&P 500 je pozitivní a činí 1,9 %. Jde o důležitý rozdíl: vysoký podíl pozitivních překvapení ve výsledcích se nemusí nutně promítnout do výrazného souhrnného překonání očekávání, protože zklamání u několika velkých firem může celkové výsledky indexu výrazně zatížit.
Pokud se tento vztah udrží až do konce výsledkové sezóny, zaznamená skupina Magnificent Seven slabší růst zisků než zbývající společnosti z indexu S&P 500 poprvé od 4. čtvrtletí 2022. Konsenzuální odhady pro 4. čtvrtletí 2026 rovněž ukazují na náskok ostatních 493 společností, u nichž se očekává růst zisků o 30,8 %, oproti 22,6 % u skupiny Magnificent Seven. To podporuje názor, že se růst zisků na trhu rozkládá rovnoměrněji. V době vzniku zprávy však ještě nezveřejnily výsledky společnosti Apple a NVIDIA, což by mohlo konečné srovnání ještě podstatně změnit.
Vyžadují kvalita zisků a ocenění přehodnocení?
Srovnání obou skupin komplikuje vliv účetních položek zahrnutých v GAAP ziscích společností Alphabet, Amazon a Meta. Výsledky Alphabetu za 3. čtvrtletí 2026 ovlivnila ztráta ve výši 8,7 miliardy USD související s kapitálovými investicemi, zatímco Meta zaúčtovala náklad ve výši 9,89 miliardy USD spojený s právním vyrovnáním. Amazon se zase potýká s náročným meziročním srovnáním, protože jeho výsledky za 3. čtvrtletí 2025 zahrnovaly zisk před zdaněním ve výši 9,5 miliardy USD z investice do společnosti Anthropic.
Vliv těchto položek znamená, že posouzení finančního zdraví největších firem vyžaduje samostatné zkoumání jejich provozní činnosti, provozních marží a tvorby peněžních toků. Slabší vykázaný růst zisků může existovat společně s rostoucími tržbami a zlepšující se výkonností v klíčových obchodních segmentech. Zároveň by úpravy zisků měly být prováděny konzistentně: vyloučení mimořádného nákladu z upraveného zisku neodstraňuje jeho ekonomický význam pro akcionáře.
Ocenění indexu S&P 500 pod úrovní historických průměrů poskytuje určitou fundamentální oporu, avšak relativně malý diskont vůči desetiletému průměru oslabuje argument, že je trh výrazně podhodnocený. Forwardový poměr P/E zůstává závislý na odhadech zisků: revize směrem dolů by tento násobek zvýšily, i kdyby ceny akcií zůstaly beze změny. Aby zůstalo současné pozitivní prostředí ve výsledcích udržitelné, budou investoři potřebovat potvrzení, že růst zisků mimo skupinu Magnificent Seven se promítá do trvalého zlepšování provozní výkonnosti a tvorby hotovosti.
Graf US500 (D1)
Od jarního výprodeje na trhu letos klesly futures na S&P 500 pod svůj 50denní exponenciální klouzavý průměr (EMA50, oranžová čára) již čtyřikrát, což znamená, že poslední pokles není z tohoto hlediska nijak neobvyklý. RSI kleslo na hodnotu 42, ale stále se pohybuje bezpečně nad hranicí překoupenosti/přeprodanosti. Oblast 7 500 bodů představuje důležitou cenovou podporu, zatímco EMA50 (oranžová čára), aktuálně kolem 7 750 bodů, funguje jako významná rezistence.
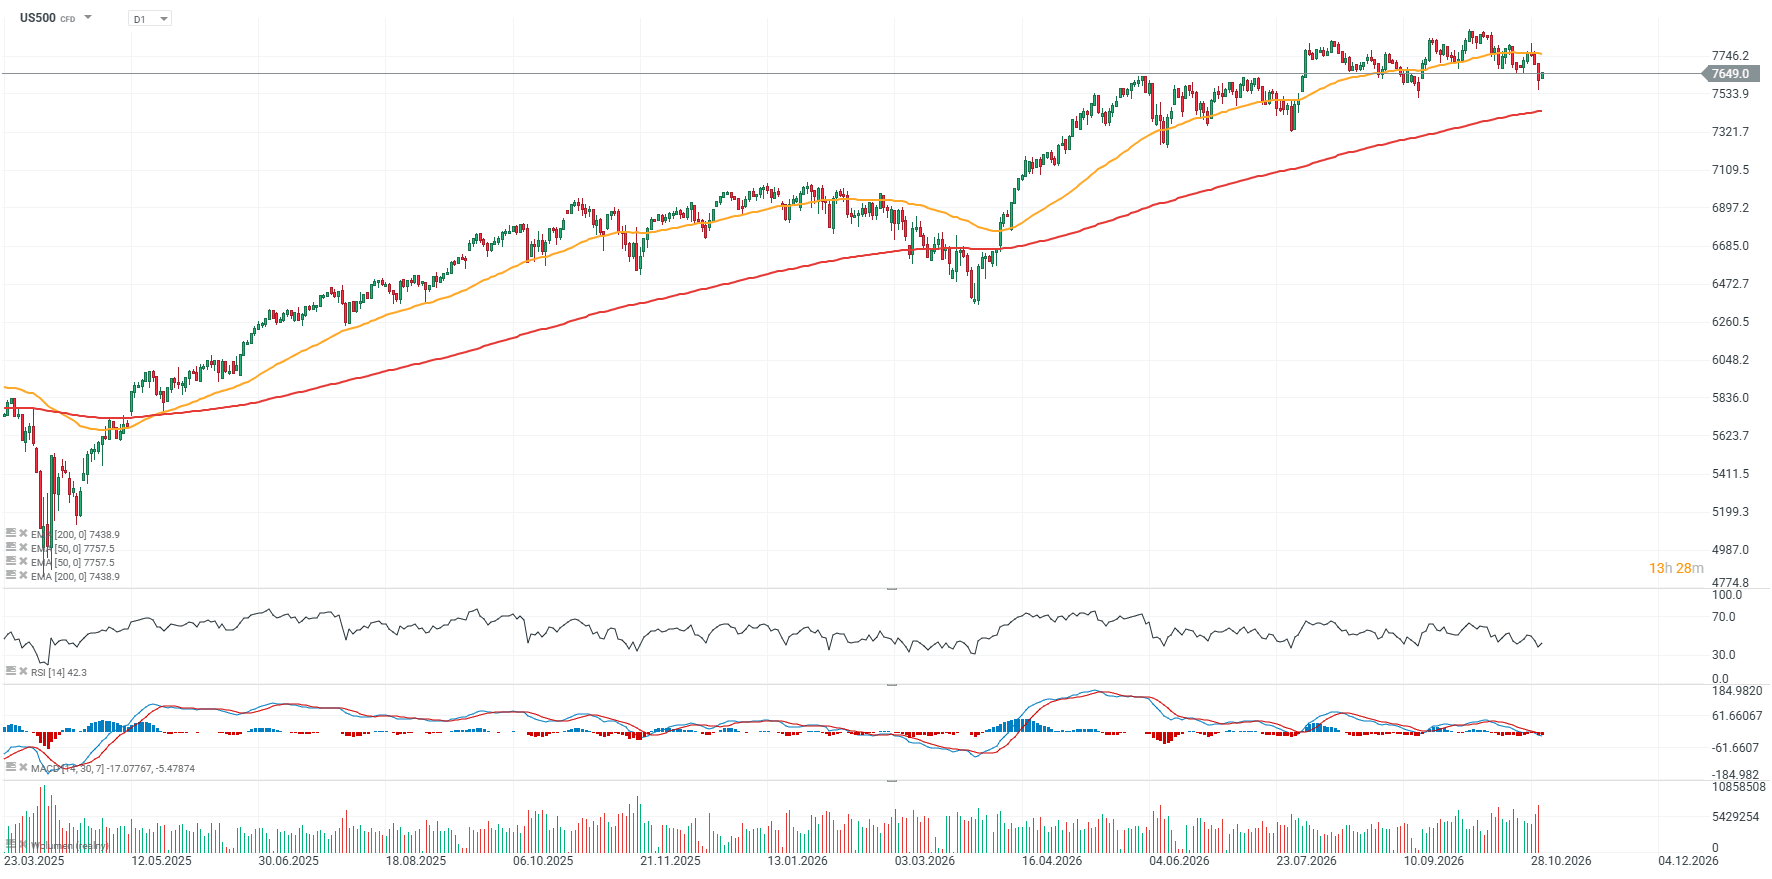 Zdroj: XTB Research
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Další cla, další spory. Americká obchodní politika znovu rozděluje byznys 🏭
Miliardové sliby a vývozní omezení: Čína znervózňuje USA i Indii 🚨


Graf dne: Ropa Brent klesá navzdory Trumpovým slovům, že nemá zájem vyjednávat 📉

Zlato roste z ročního minima, riziko dalšího propadu však trvá 📈⚠️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.