



Výsledková sezóna za 3. čtvrtletí 2026 na Wall Street zůstává jednoznačně silnější, než trh očekával, i když rozsah překonání odhadů byl poměrně mírný, což naznačuje, že laťka pro toto čtvrtletí byla již nastavena poměrně vysoko. Při zveřejnění výsledků 88 % společností z indexu S&P 500 ukazuje šíře pozitivních překvapení i tempo růstu zisků na silné fundamenty napříč americkými firmami. Zároveň se ocenění indexu výrazně snížilo vůči víceletým průměrům, což zlepšuje poměr mezi růstem zisků a valuačními násobky.
-
Podle údajů FactSet 84 % společností z indexu S&P 500, které zveřejnily výsledky za 3. čtvrtletí, překonalo očekávání v oblasti EPS, zatímco 74 % dosáhlo pozitivního překvapení v tržbách.
-
Růst zisků indexu nyní meziročně činí 31,4 %. Pokud se tato úroveň udrží do konce výsledkové sezóny, půjde o třetí čtvrtletí v řadě, kdy růst EPS přesáhl 25 %.
-
Ještě 30. září trh očekával meziroční růst zisků za 3. čtvrtletí ve výši 29,1 %. Aktuální hodnota 31,4 % tak představuje jasnou pozitivní revizi během výsledkové sezóny.
-
Všech 10 sektorů, které zveřejnily výsledky, nyní vykazuje silnější růst zisků, než se očekávalo koncem září, což odráží jak směrem nahoru revidované odhady EPS, tak lepší skutečné výsledky.
-
Výhled na 4. čtvrtletí zůstává poměrně konstruktivní: 43 společností z indexu S&P 500 vydalo pozitivní výhled EPS, zatímco 32 vydalo negativní výhled.
-
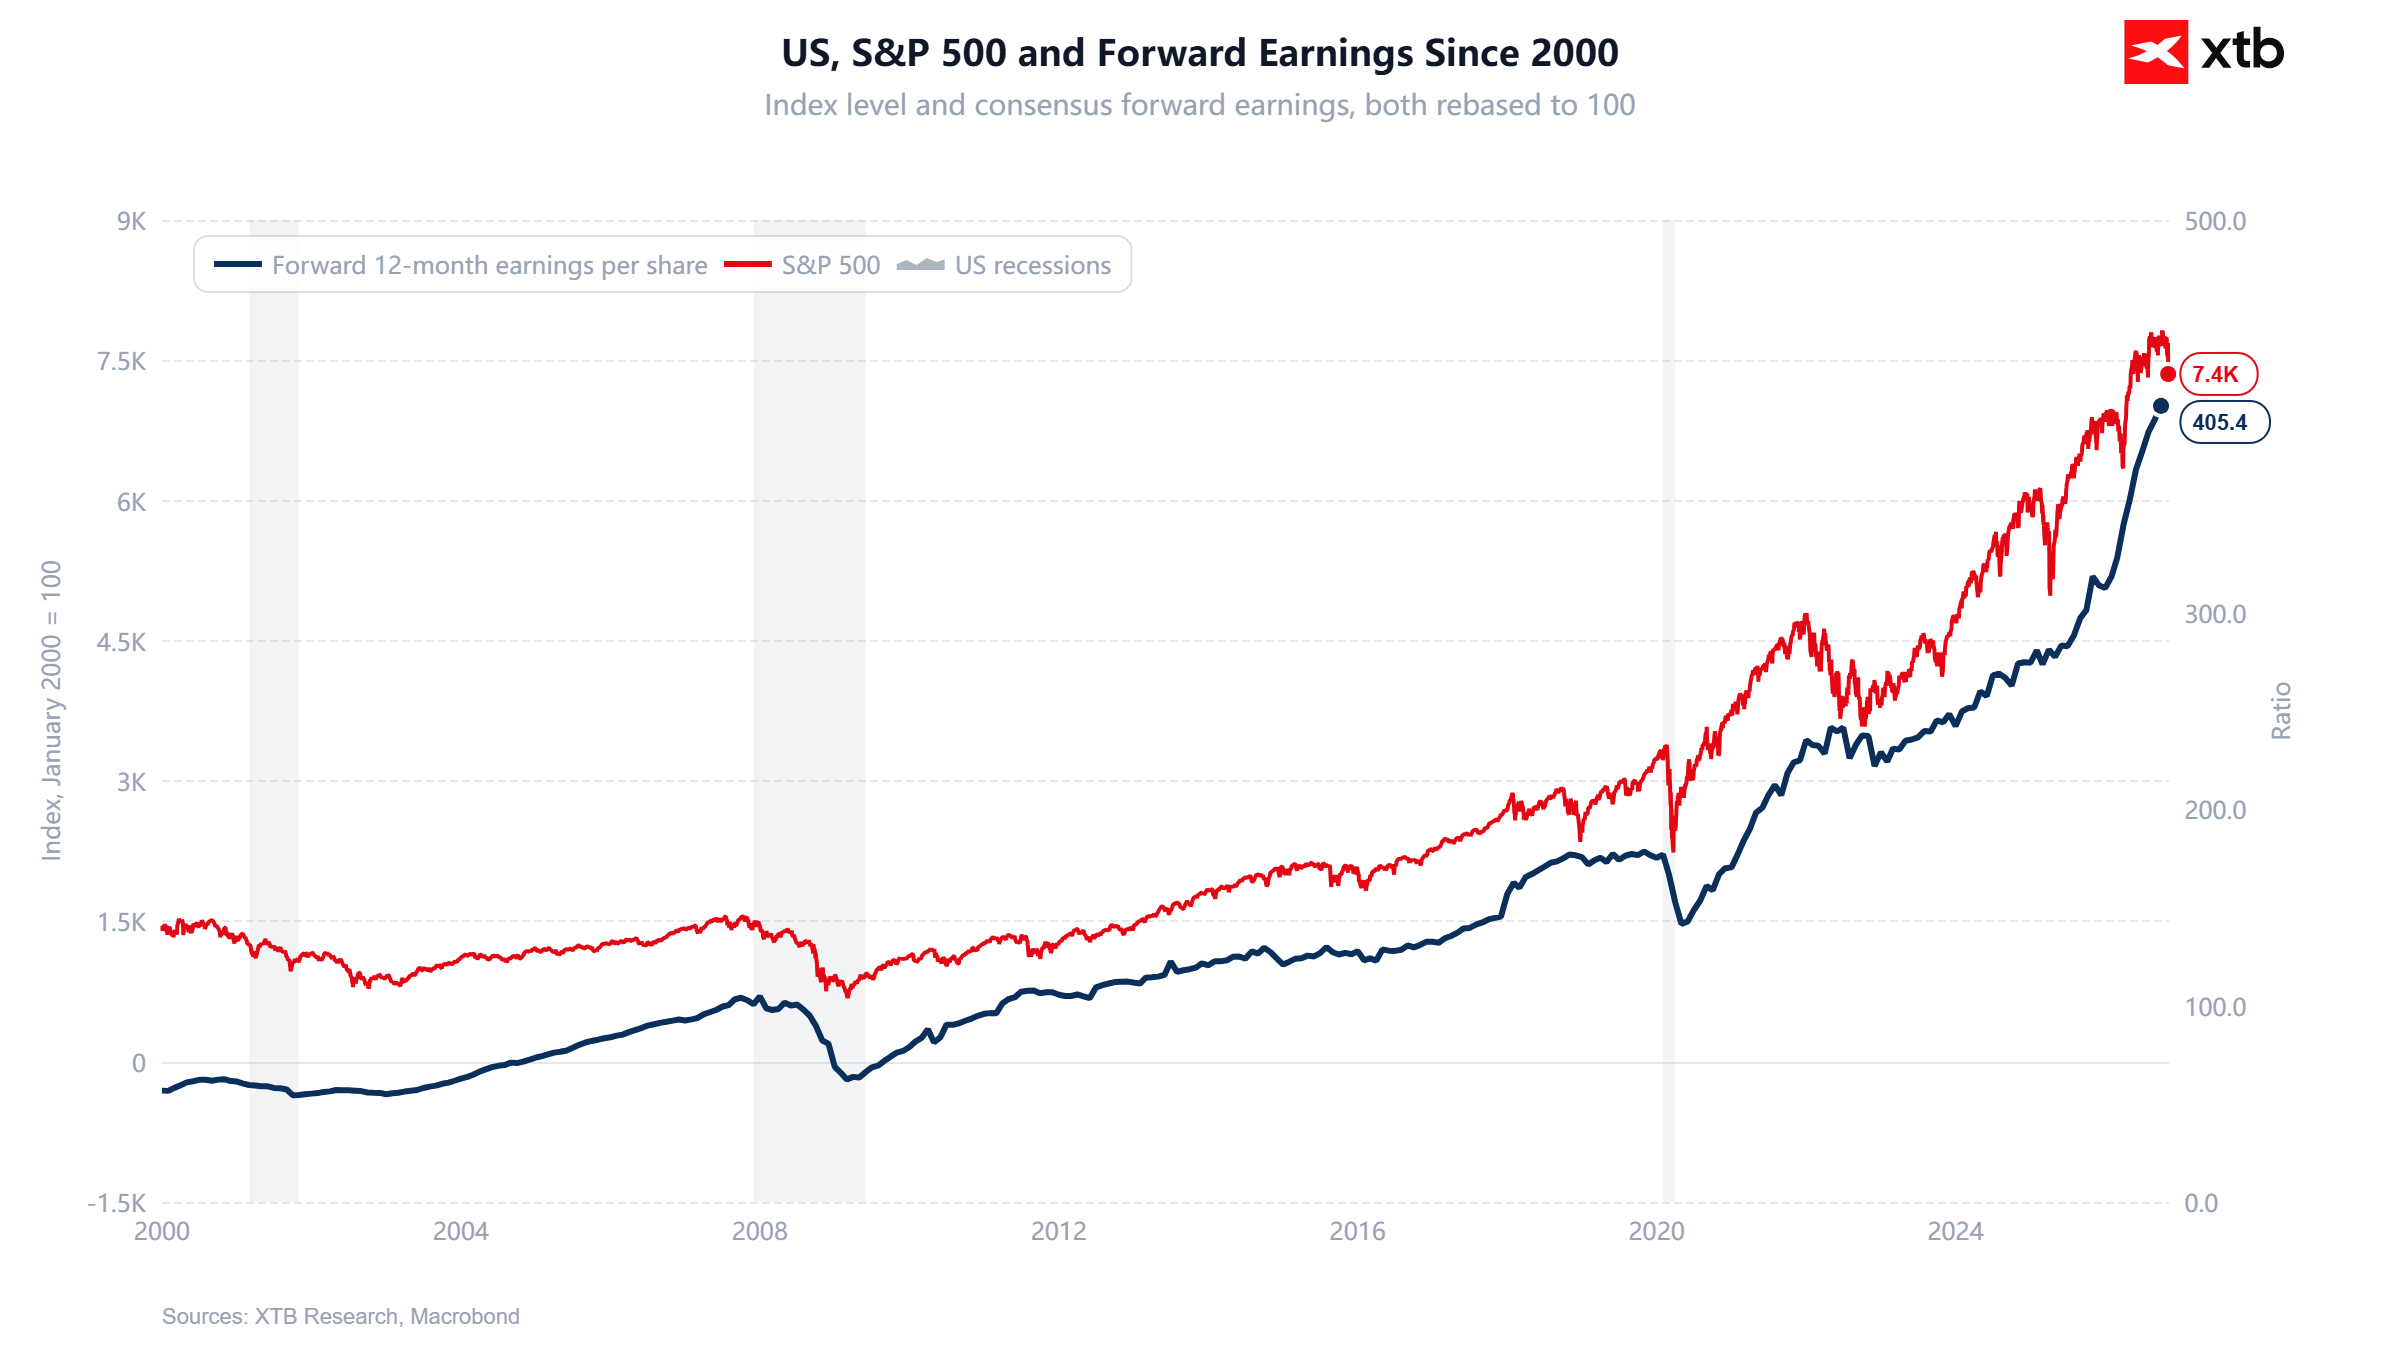
Forwardový poměr P/E indexu S&P 500 na dalších 12 měsíců nyní činí 17,7, což je pod 5letým průměrem 19,8 i 10letým průměrem 19,1.
-
Rozsah překvapení v ziscích je ovšem méně působivý. Zisky jsou v průměru pouze o 2,7 % nad očekáváními, zatímco 1letý průměr činí 13,8 %, 5letý průměr 7,5 % a 10letý průměr 8,0 %. Jde o nejnižší úroveň od 4. čtvrtletí 2022. Naproti tomu rozdíl mezi vykázanými tržbami a očekáváními přesahuje 2 % a je mírně nad krátkodobými i dlouhodobými historickými průměry.
Zdroj: XTB Research, Macrobond
Ocenění indexu S&P 500 klesá na nejnižší úroveň za více než tři roky
Forwardový poměr P/E indexu S&P 500 na dalších 12 měsíců klesl 5. listopadu na 17,7, což je nejnižší úroveň od 1. listopadu 2023, kdy činil 17,5. Násobek zůstává jasně pod 5letým průměrem 19,8 a 10letým průměrem 19,1, stále je však nad dlouhodobějšími průměry 17,6 za 15 let, 16,5 za 20 let a 16,4 za 25 let. Za zmínku stojí, že forwardový poměr P/E sektoru informačních technologií je nyní na nejnižší úrovni od 23. března 2020.
Hlavní příčinou poklesu násobku byl velmi silný růst očekávaných zisků. Od konce roku 2025 index S&P 500 posílil o 7,4 %, zatímco forwardový odhad EPS na dalších 12 měsíců vzrostl až o 33,6 %, což znamená, že jmenovatel v poměru P/E rostl mnohem rychleji než cena indexu. Na sektorové úrovni vynikají informační technologie a energetika, jejichž ocenění je nyní pod jejich příslušnými 25letými průměry.
-
Forwardové P/E indexu S&P 500: 17,7; nejnižší úroveň za posledních 25 let byla 8,6 dne 20. listopadu 2008, zatímco dno medvědího trhu v roce 2022 bylo kolem 15
-
Informační technologie: 17,3 oproti 25letému průměru 20,0
-
Energetika: 11,7 oproti 25letému průměru 13,9
Výsledková sezóna indexu S&P 500 potvrzuje velmi silný růst zisků
Při zveřejnění výsledků za 3. čtvrtletí 2026 u 88 % společností z indexu S&P 500 zůstává sezóna z hlediska růstu zisků velmi silná, i když rozsah pozitivních překvapení je o něco slabší než v posledních letech. 84 % společností překonalo očekávání v oblasti EPS, oproti 5letému průměru 78 % a 10letému průměru 77 %. Růst zisků indexu se zvýšil na meziročních 31,4 % z 30,1 % o týden dříve a 29,1 % očekávaných koncem září. Pokud se tato úroveň udrží, půjde o třetí čtvrtletí v řadě s růstem zisků nad 25 % a osmé čtvrtletí v řadě s dvouciferným růstem.
Na straně tržeb překonalo odhady 74 % společností, přičemž vykázané tržby jsou v průměru o 2,1 % nad očekáváními. Kombinovaný růst tržeb indexu se zvýšil na meziročních 14,3 % z 13,6 % o týden dříve a 12,2 % koncem září. Všech 11 sektorů vykazuje meziroční růst jak tržeb, tak zisků, v čele s informačními technologiemi, energetikou a telekomunikačními službami. Analytici nyní očekávají růst EPS o 28,4 % ve 4. čtvrtletí a 33,3 % za celý rok 2026.
Tržby rovněž překonávají očekávání, rozsah překvapení zůstává solidní
Strana tržeb ve výsledkové sezóně za 3. čtvrtletí rovněž vypadá konstruktivně. 74 % společností z indexu S&P 500 vykazuje tržby nad konsenzem, zatímco 26 % je pod očekáváním. Podíl pozitivních překvapení v tržbách je pod 1letým průměrem 77 %, ale nad 5letým průměrem 70 % a 10letým průměrem 68 %. V čele je energetika, kde 100 % společností, které zveřejnily výsledky, překonalo odhady tržeb, následuje sektor informačních technologií s 93 % a zdravotnictví s 91 %. Nejslabším sektorem je spotřební zboží cyklické, kde konsenzus překonalo 54 % společností.
Rozsah překvapení v tržbách je rovněž pozoruhodný. Souhrnné tržby u společností, které zveřejnily výsledky, jsou nyní o 2,1 % nad očekáváními, což přesně odpovídá 1letému průměru a je nad 5letým průměrem 1,8 % i 10letým průměrem 1,6 %. Na rozdíl od EPS, kde se rozsah pozitivních překvapení výrazně oslabil vůči historickým normám, tržby stále překonávají očekávání tempem přinejmenším odpovídajícím posledním letům. To naznačuje, že růst zisků indexu S&P 500 je podpořen nejen maržemi a kontrolou nákladů, ale také stále solidním růstem tržeb.
Většina společností překonává odhady EPS, rozsah překonání však slábne
Při zveřejnění výsledků za 3. čtvrtletí u 88 % společností z indexu S&P 500 dosáhlo EPS nad konsenzem až 84 % z nich, 4 % vykázala výsledky v souladu s očekáváním a 12 % očekávání nedosáhlo. Podíl pozitivních překvapení v EPS tak zůstává nad 1letým průměrem 82 %, 5letým průměrem 78 % a 10letým průměrem 77 %. V čele je energetika s 95 % společností, které překonaly odhady EPS, následuje sektor informačních technologií s 94 % a zdravotnictví s 93 %. Nejslabším sektorem jsou materiály, kde očekávání překonalo 57 % společností.
Zdravotnictví zaznamenalo nejvyšší pozitivní souhrnné překvapení v ziscích ve výši +13,7 %, zatímco veřejné služby a energetika dosáhly shodně +8,2 % a průmysl +7,3 %. Na opačném konci spektra se nachází sektor telekomunikačních služeb s hodnotou -24,6 %, k čemuž přispěly mimo jiné slabší výsledky společností Charter Communications, Meta Platforms a Alphabet.
Velké technologické firmy ztrácejí tempo oproti zbytku indexu, CAPEX dál roste
Analytici zvýšili odhad EPS indexu S&P 500 pro 4. čtvrtletí 2026 o 1,4 %. Jde o páté čtvrtletí z posledních šesti, kdy se odhady během prvního měsíce čtvrtletí zvýšily. Za posledních 20 let přitom odhady v tomto období v průměru klesaly o 1,9 %.
-
Energetika zaznamenala největší směrem nahoru revidovaný odhad EPS, a to +20,3 %, zatímco spotřební zboží základní vykázalo největší pokles, a to -4 %.
-
Informační technologie zaznamenaly po energetice druhou největší revizi odhadu EPS směrem nahoru, a to +1,3 %.
-
Odhad EPS za celý index S&P 500 pro rok 2026 se v říjnu zvýšil o 0,6 %.
Zisky skupiny Magnificent Seven ve 3. čtvrtletí 2026 meziročně rostou o 22,6 %, zatímco u zbývajících 493 společností z indexu S&P 500 je to 32,6 %. Ještě 30. září přitom očekávání činila 33,6 %, respektive 27,8 %. Index S&P 500 v poslední době klesal, přestože se očekávání ziskovosti amerických firem nadále zlepšovala.
Pět největších hyperscalerů zvýšilo čtvrtletní CAPEX, což potvrzuje, že závod v budování infrastruktury pro umělou inteligenci se navzdory rostoucím nákladům dál zrychluje. Nejsilnější nárůsty po zveřejnění svých posledních výsledků zaznamenaly Oracle a Amazon, zatímco Alphabet, Meta a Microsoft si udržely mírnější, byť stále dvouciferné tempo růstu.
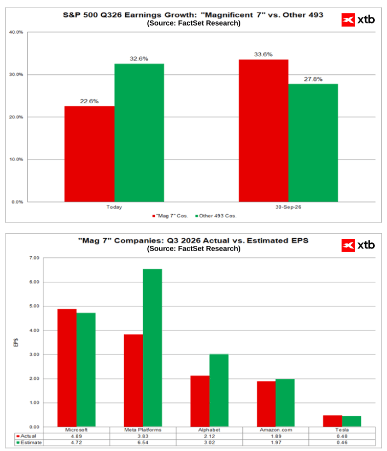
Výdajová očekávání zůstávají vysoká: Microsoft svůj výhled na celý rok mírně snížil, zatímco Meta svou prognózu zvýšila.
Zdroj: XTB Research, FactSet
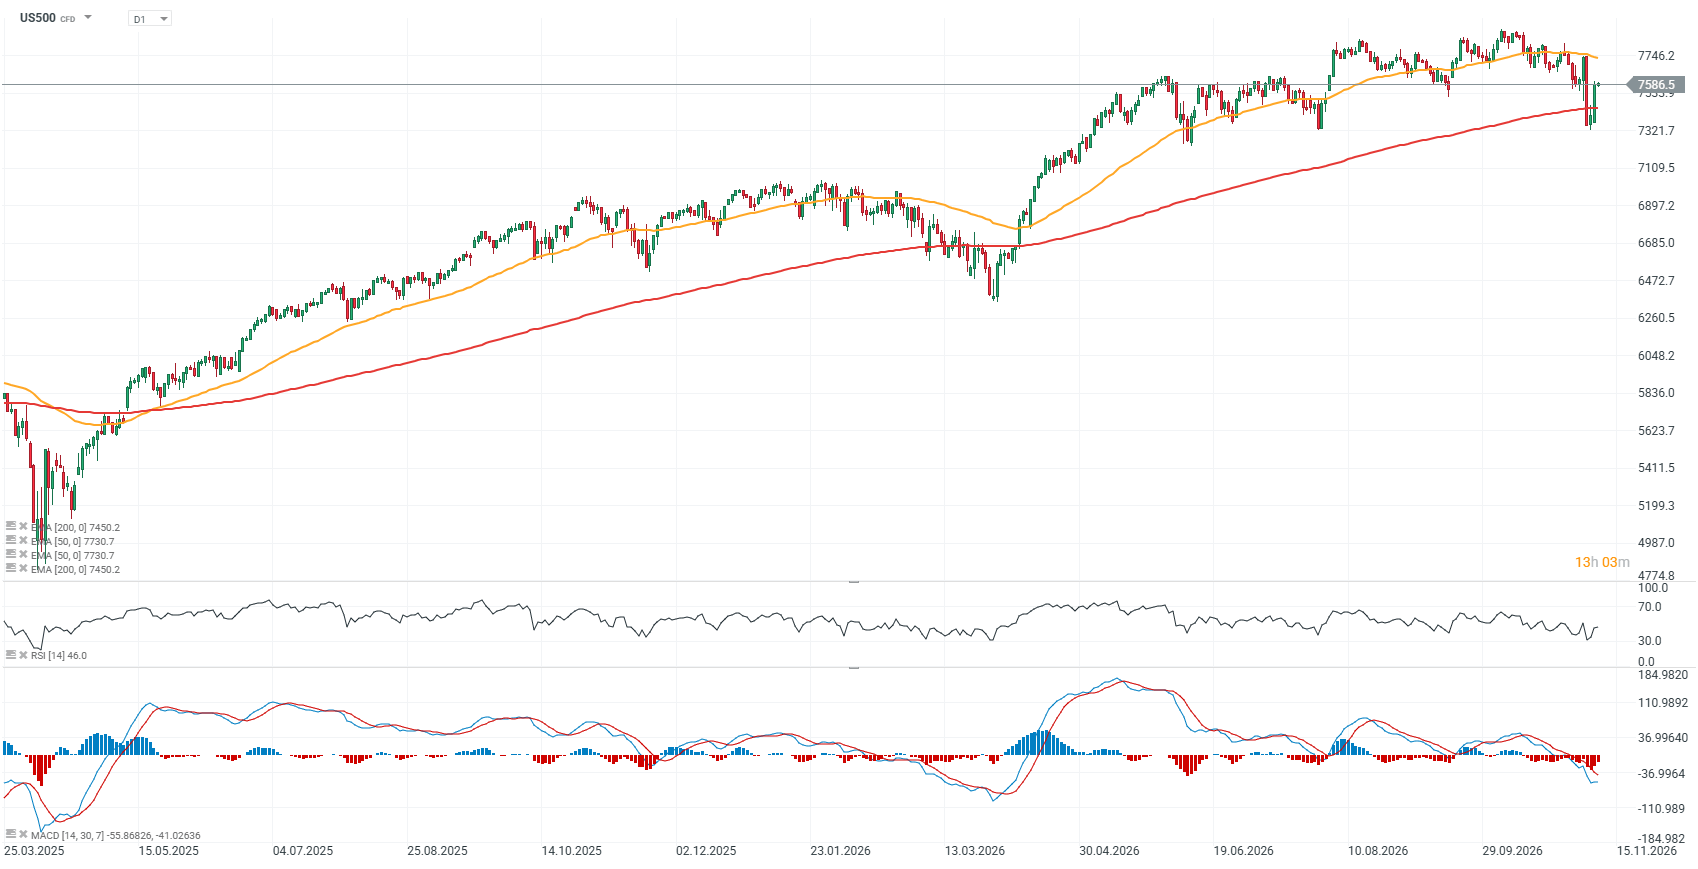
Graf US500 (interval D1)
Futures na US500 provedly V-formaci, vzor, který se často objevuje po prudkých výprodejích. Více než polovina poklesu z minulého čtvrtka již byla smazána, index přitom ubránil 200denní EMA, znázorněnou červenou linkou. Tento průměr nyní funguje jako důležitá podpora kolem 7 450 bodů, zatímco předchozí cenové reakce poblíž 7 300 bodů představují z pohledu price action další významné podpůrné pásmo.
Pro index je nyní klíčové udržet se nad EMA200 a znovu se dostat nad 7 750 bodů, což je hlavní rezistenční oblast. Nižší inflační čísla a slabší ceny ropy by mohly další růst podpořit, zatímco nejistota kolem sektoru umělé inteligence by se mohla prohloubit, pokud se ceny ropy vrátí nad 100 USD za barel a výnosy amerických státních dluhopisů zůstanou zvýšené uprostřed více inflačního makroekonomického prostředí.
 Zdroj: xStation5
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Co je to obchodování CFD?
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500

Výsledky Vodafone: Úspory zvedají výhled, odpisy ale poslaly firmu do ztráty 📉

Tržby TSMC vyskočily o 60 %. Poptávka po AI čipech odolává obavám investorů 🚀


Trump po jednání s Katarem tlumí hrozbu úderů. Ropa klesá k 91 USD 🛢️ 📉
🎥 Ranní komentář: Růst AI akcií, korekce na ropě, výsledky Trade Desk a Rocket Lab
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.