


Federální rezervní systém udělal přesně to, co trh očekával – zvýšil úrokové sazby o 25 bazických bodů do pásma 3,75–4,00 %. Reakce akciového trhu však ukázala, že rozhodující byly detaily. Nekompromisní rétorika Kevina Warshe a posun dot plotu směrem k vyšším sazbám způsobily, že S&P 500 odevzdal denní zisky a zamířil k úrovni 7 500 bodů. Americký dolar naopak prudce posílil.
Dnes se však situace zcela obrátila a index roste téměř o 1 %. Pro investory, kteří přemýšlejí, zda jde o začátek hlubšího výprodeje, stojí za to podívat se na historický vývoj.
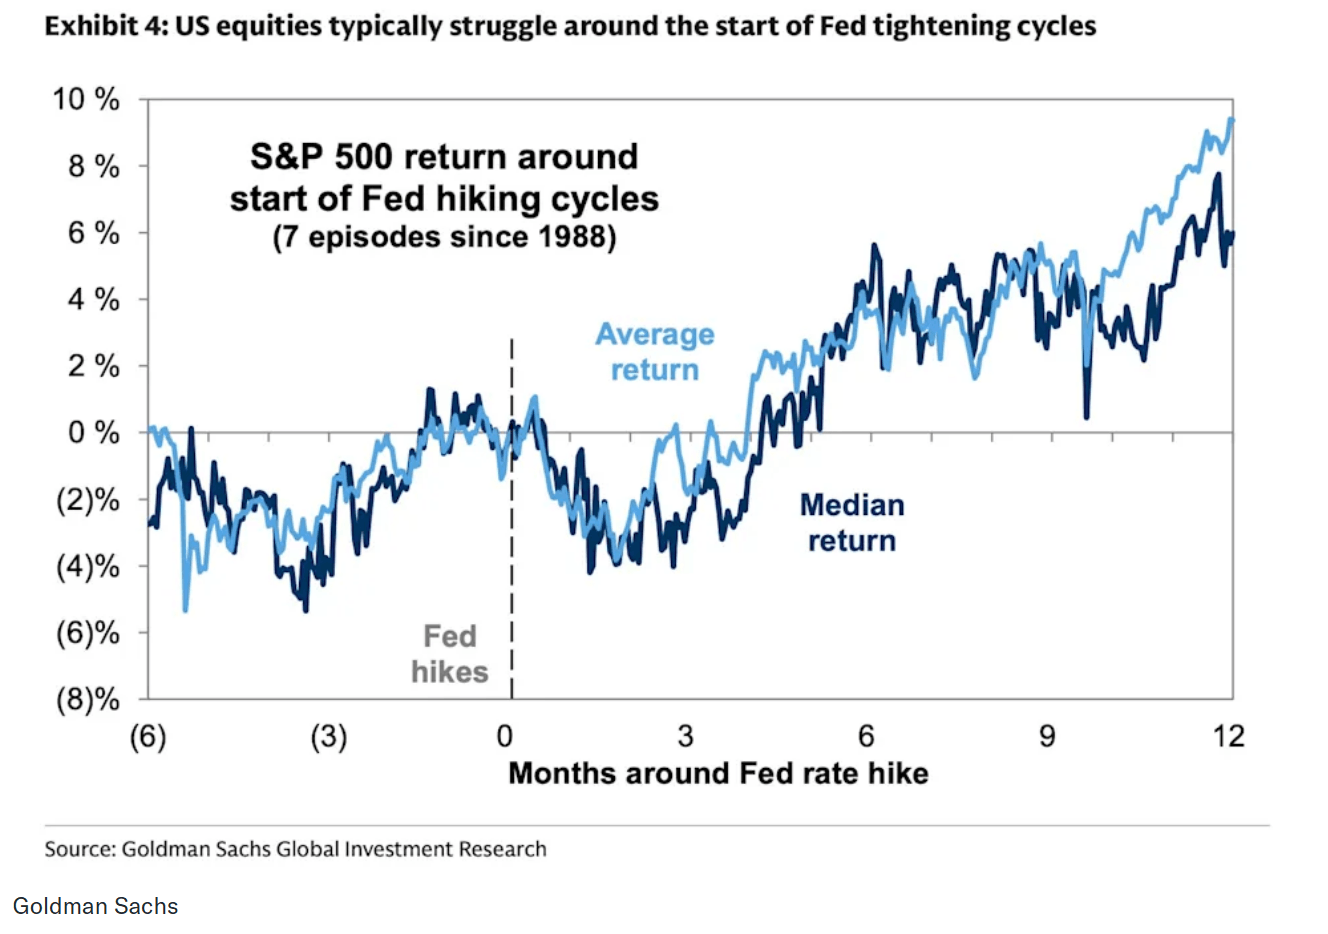
Při pohledu na sedm cyklů zvyšování sazeb od roku 1988 vidíme, že akcie na první zvýšení sazeb obvykle nereagují dobře, negativní dopad však bývá krátkodobý. Medián výnosu indexu S&P 500 klesá přibližně na -4 % zhruba dva až tři měsíce po prvním zvýšení sazeb.
Po šesti měsících se průměrný i mediánový výnos vracejí do kladných hodnot a po jednom roce dosahuje mediánový výnos až 9 %.
Zdroj: Goldman Sachs
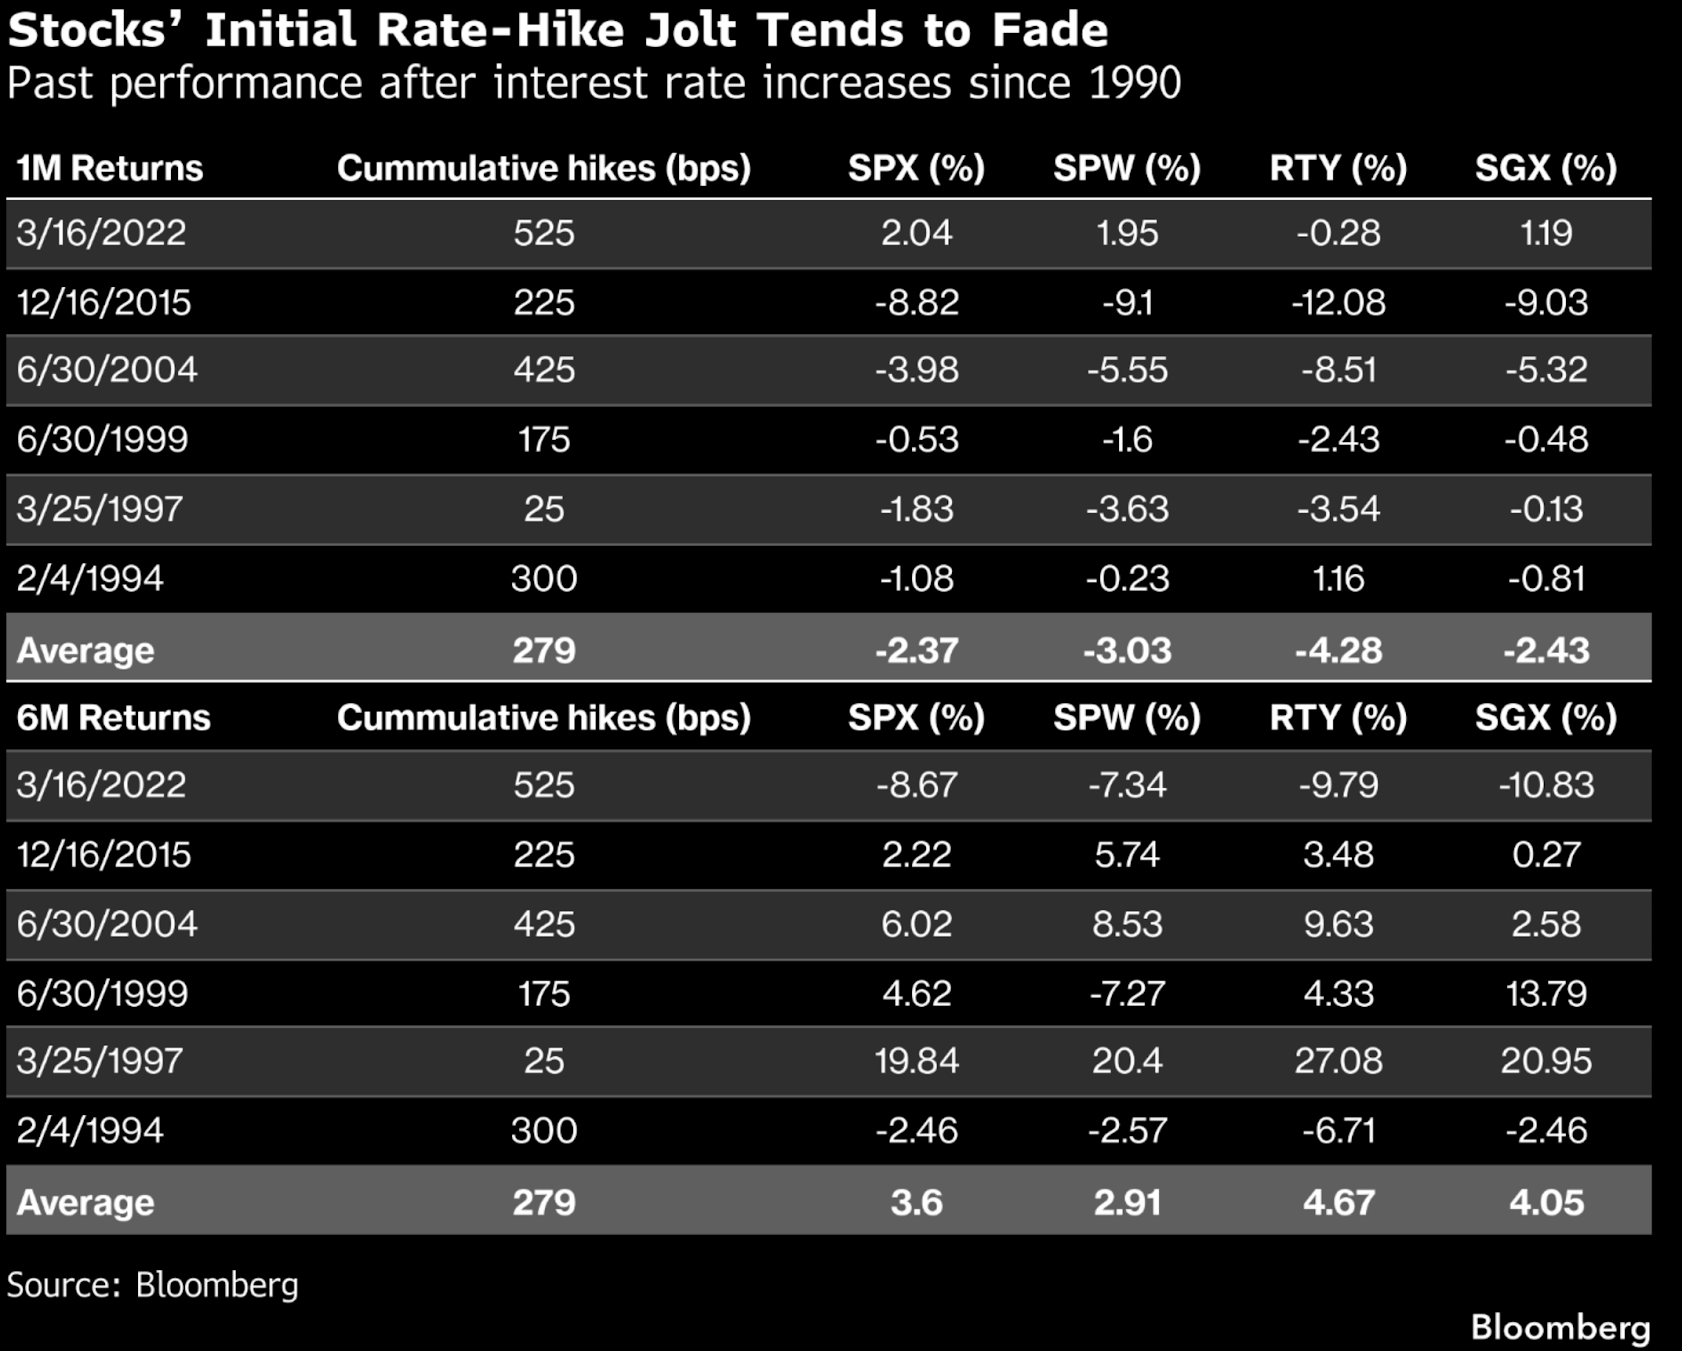
Data agentury Bloomberg ukazují podobný, i když výrazně různorodější obrázek. Jeden měsíc po prvním zvýšení sazeb byl index S&P 500 v průměru o 2,37 % níže, zatímco širší trh a akcie společností s malou kapitalizací si obvykle vedly ještě hůře. O šest měsíců později se však průměrný výsledek změnil na růst o 3,6 %. Rozdíly mezi jednotlivými obdobími jsou ale obrovské – od nepříznivého roku 2015 (-8,8 % za měsíc) až po mimořádně silný rok 1997 (téměř +20 % za šest měsíců).
Zdroj: Bloomberg Finance LP
Akcie obvykle nedosáhnou svého dna, dokud investoři nezačnou vidět konec cyklu zpřísňování měnové politiky. A právě zde se nachází největší rozdíl oproti učebnicovému scénáři. Úrokový trh již započítává více než tři zvýšení sazeb o 25 bazických bodů do poloviny roku 2027, což může zvyšovat laťku pro další jestřábí překvapení.
Problém je, že Warsh tuto laťku včera překonal. Odmítnutí forward guidance, zvýšení očekávané trajektorie sazeb pro roky 2027 a 2028 o 50 bazických bodů a posun mediánu sazeb na konci roku na 4,1 % naznačují, že konec cyklu zatím není na dohled. A právě očekávání blížícího se konce zpřísňování bylo historicky důležitou podmínkou pro udržitelnější růstový odraz.
Jinými slovy, samotný historický „sezónní vzorec“ naznačuje možnost růstového odrazu během dvou až tří měsíců, jeho síla však bude záviset na tom, zda Fed umožní trhu uvěřit, že se cyklus zvyšování sazeb blíží ke konci.
Co tedy můžeme očekávat? Pokud by se historie opakovala, nadcházející týdny mohou přinést další nejistotu.
Je zde však důležité upozornění. Všechny tyto statistiky popisují cykly, ve kterých inflace nakonec ustoupila a Fed se postupně přibližoval ke konci zpřísňování měnové politiky. Dnes je prostředí výrazně volatilnější – prognóza inflace PCE dosahuje 3,7 %, výnosy se blíží 5 % a prezident požaduje snížení sazeb na 1 %.
Navíc se statistické odhady často mohou mýlit, což v poslední době ukazují také americká makroekonomická data, která opakovaně překonávají očekávání. Nakonec stojí za zmínku i fundamentální stav amerických akcií. Přestože za sebou mají sérii působivých nominálních výnosů, při relativním srovnání nebo pohledu na poměry P/E může být jejich obraz zcela odlišný.
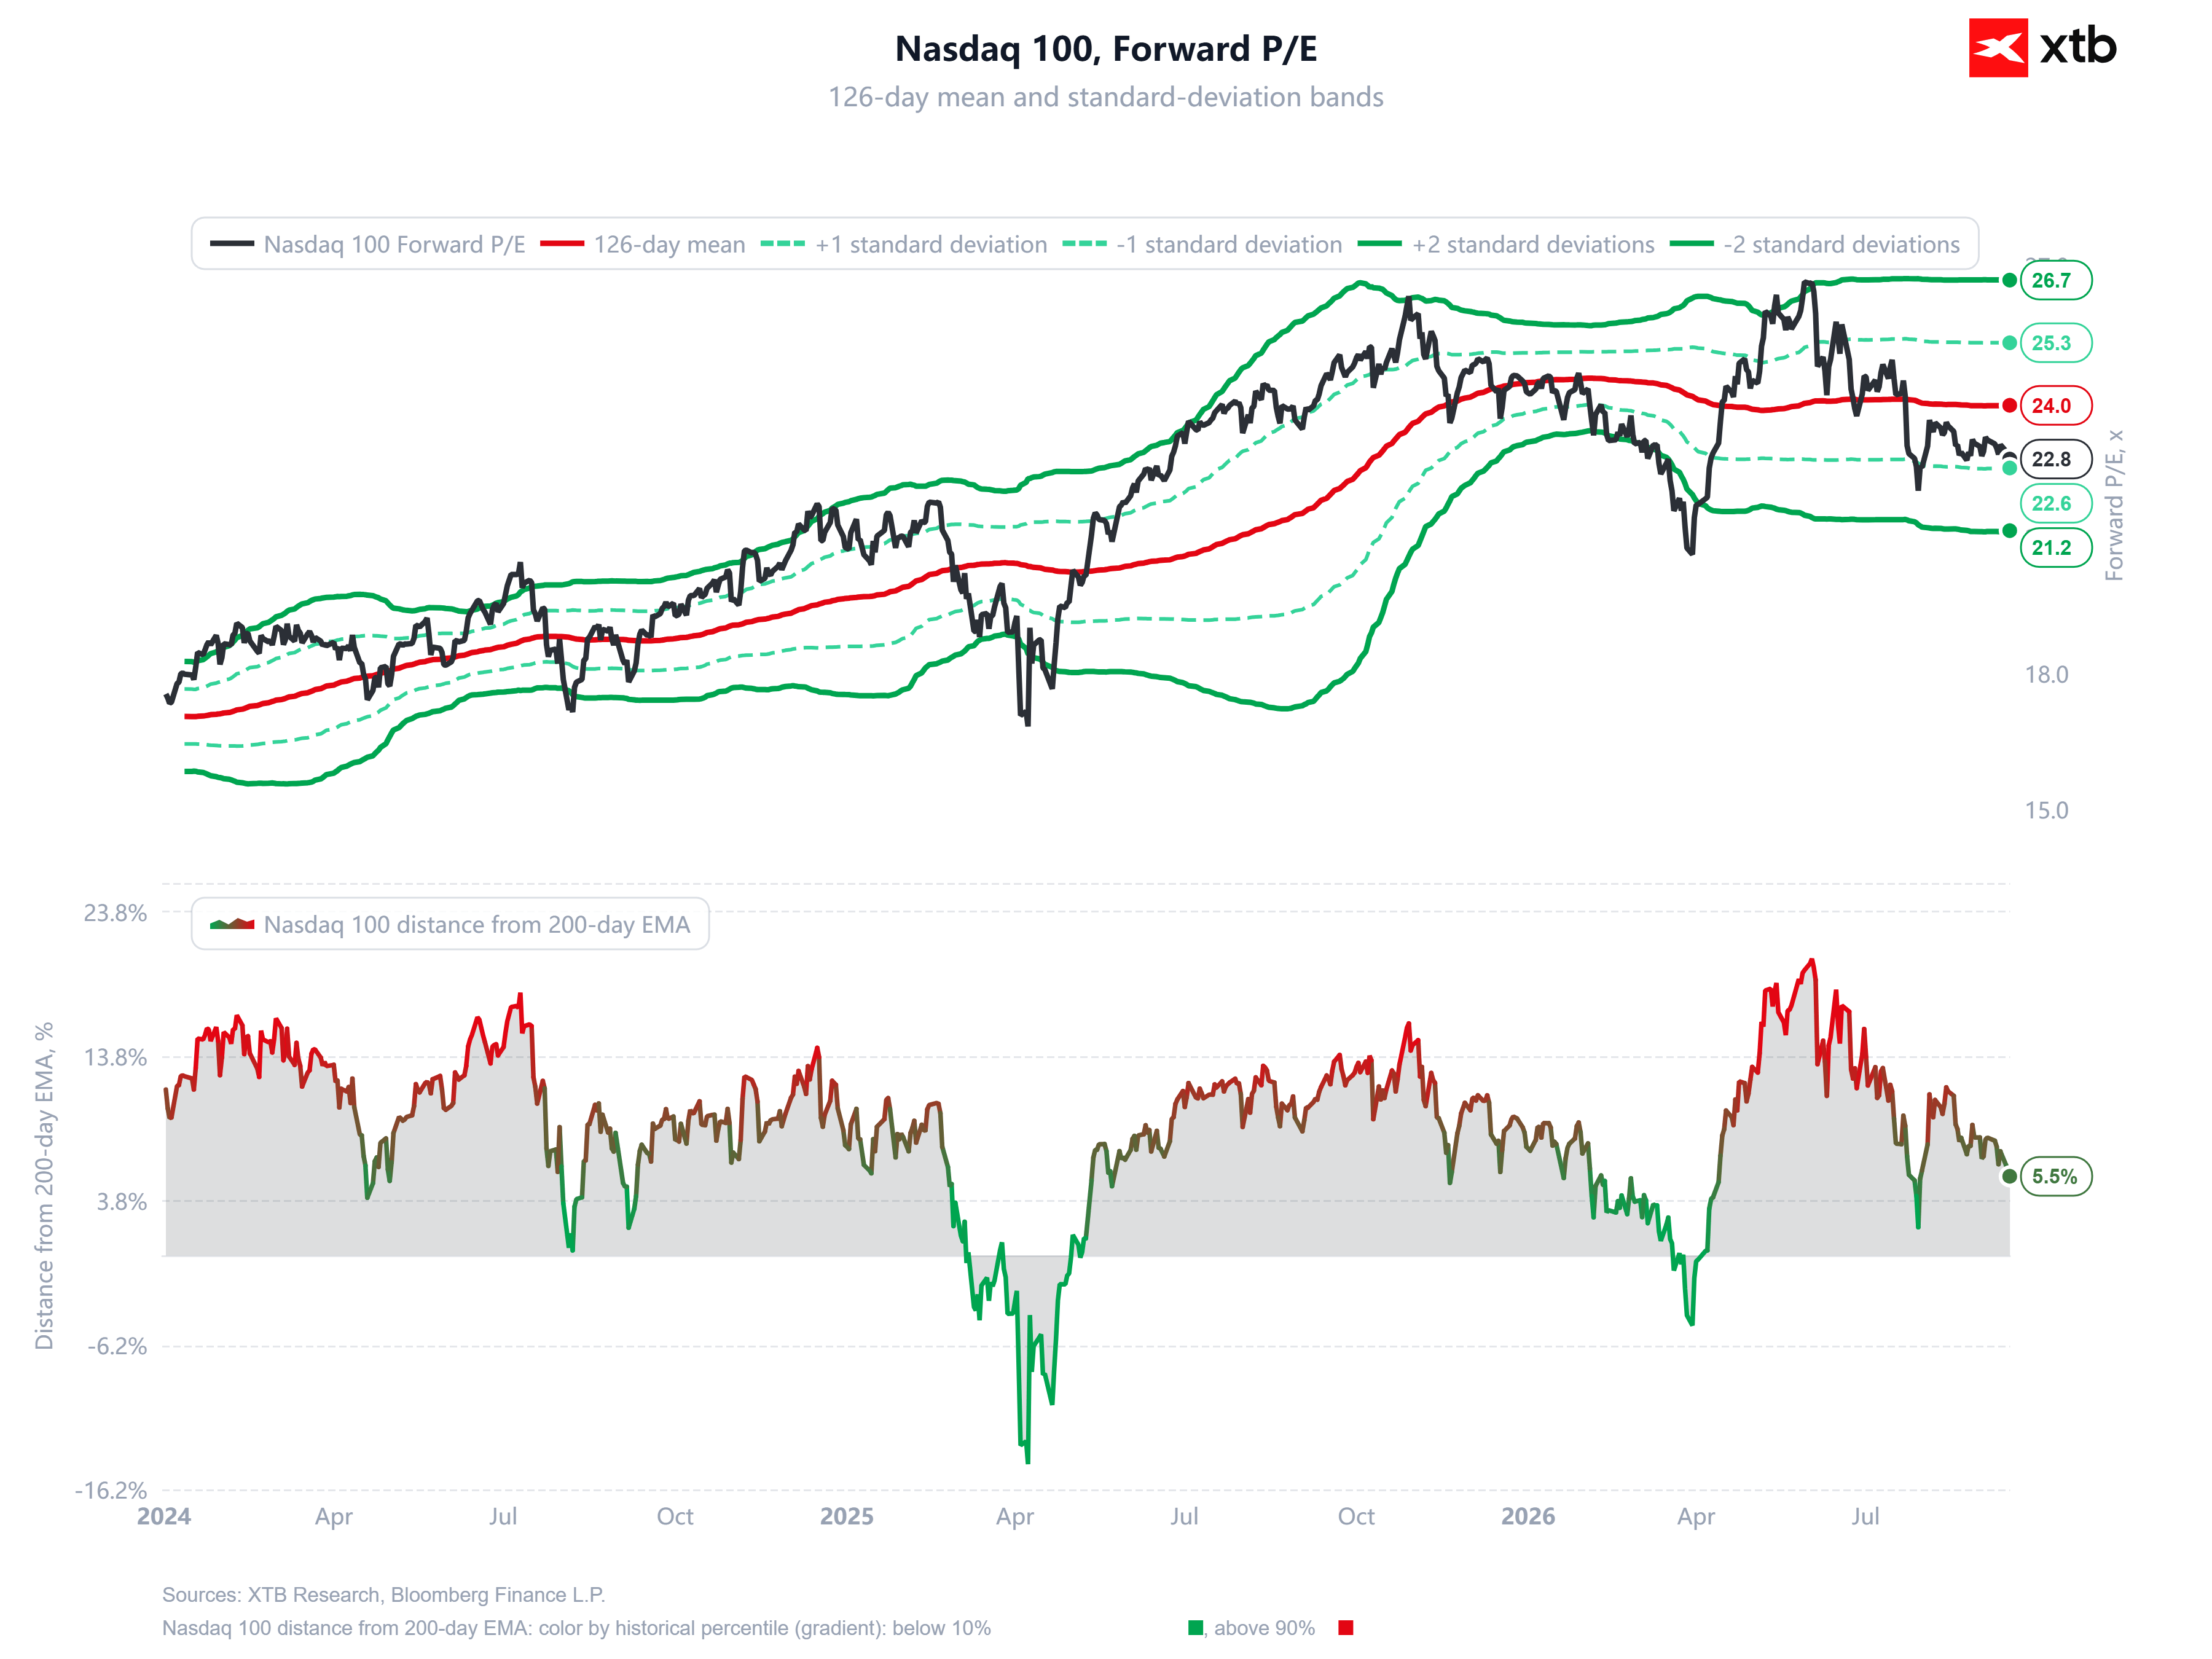
Zdroj: XTB
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
Trump hrozí Evropě novými cly. Vadí mu sbližování EU s Kanadou 🚨


Graf dne: Zlato roste o 1,3 % navzdory jestřábímu postoji Fedu 🟡


📈 Vítězové a poražení z S&P 500 (16.9.2026)
Ranní briefing 🗽 Indexy a drahé kovy mažou ztráty po rozhodnutí Fedu (17. 9. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.