


Euro vstupuje do října 2026 oslabené. Tentokrát přitom příčina jeho slabosti neleží v USA, ale v samotném srdci eurozóny — ve Francii. Měnový pár EUR/USD klesl pod 1,12 na 17měsíční minimum, zatímco výnosy francouzských státních dluhopisů prudce vzrostly a jejich rozpětí vůči německým Bundům se rozšířilo na úrovně nevídané od dluhové krize eurozóny v roce 2011. Už nejde jen o místní příběh kolem pařížského rozpočtu. Jde o zkoušku důvěryhodnosti druhé největší ekonomiky eurozóny, která přímo ovlivňuje kurz společné měny.
Výnosy a rozpětí: Trh oceňuje Francii jako zemi na periferii eurozóny
Výnosy francouzských desetiletých dluhopisů se minulý týden přiblížily 5 %, tedy úrovni nevídané za posledních 24 let. Rozpětí mezi francouzskými OAT a německými Bundy krátce překročilo 158 bazických bodů, nejvíce od konce roku 2011. Přestože se od vrcholu mírně zúžilo na přibližně 134 bazických bodů, trend je výmluvný: trh přestává Francii vnímat jako zemi jádra eurozóny a stále více ji řadí k její periferii.
Důvodů je hned několik — deficit ve výši 5,4 % HDP, politická nejistota před prezidentskými volbami v roce 2027, pád dvou vlád během sporů o rozpočet a napětí kolem hlasování o rozpočtovém návrhu. Francouzská centrální banka závažnost situace mírní argumentem, že „řešení je doma, nikoli ve Frankfurtu“. ECB podle ní v souladu s principy nástroje TPI nyní nemá důvod ani mandát zasáhnout. Tlak na francouzské dluhopisy OAT, a nepřímo i na euro, tak pravděpodobně přetrvá.
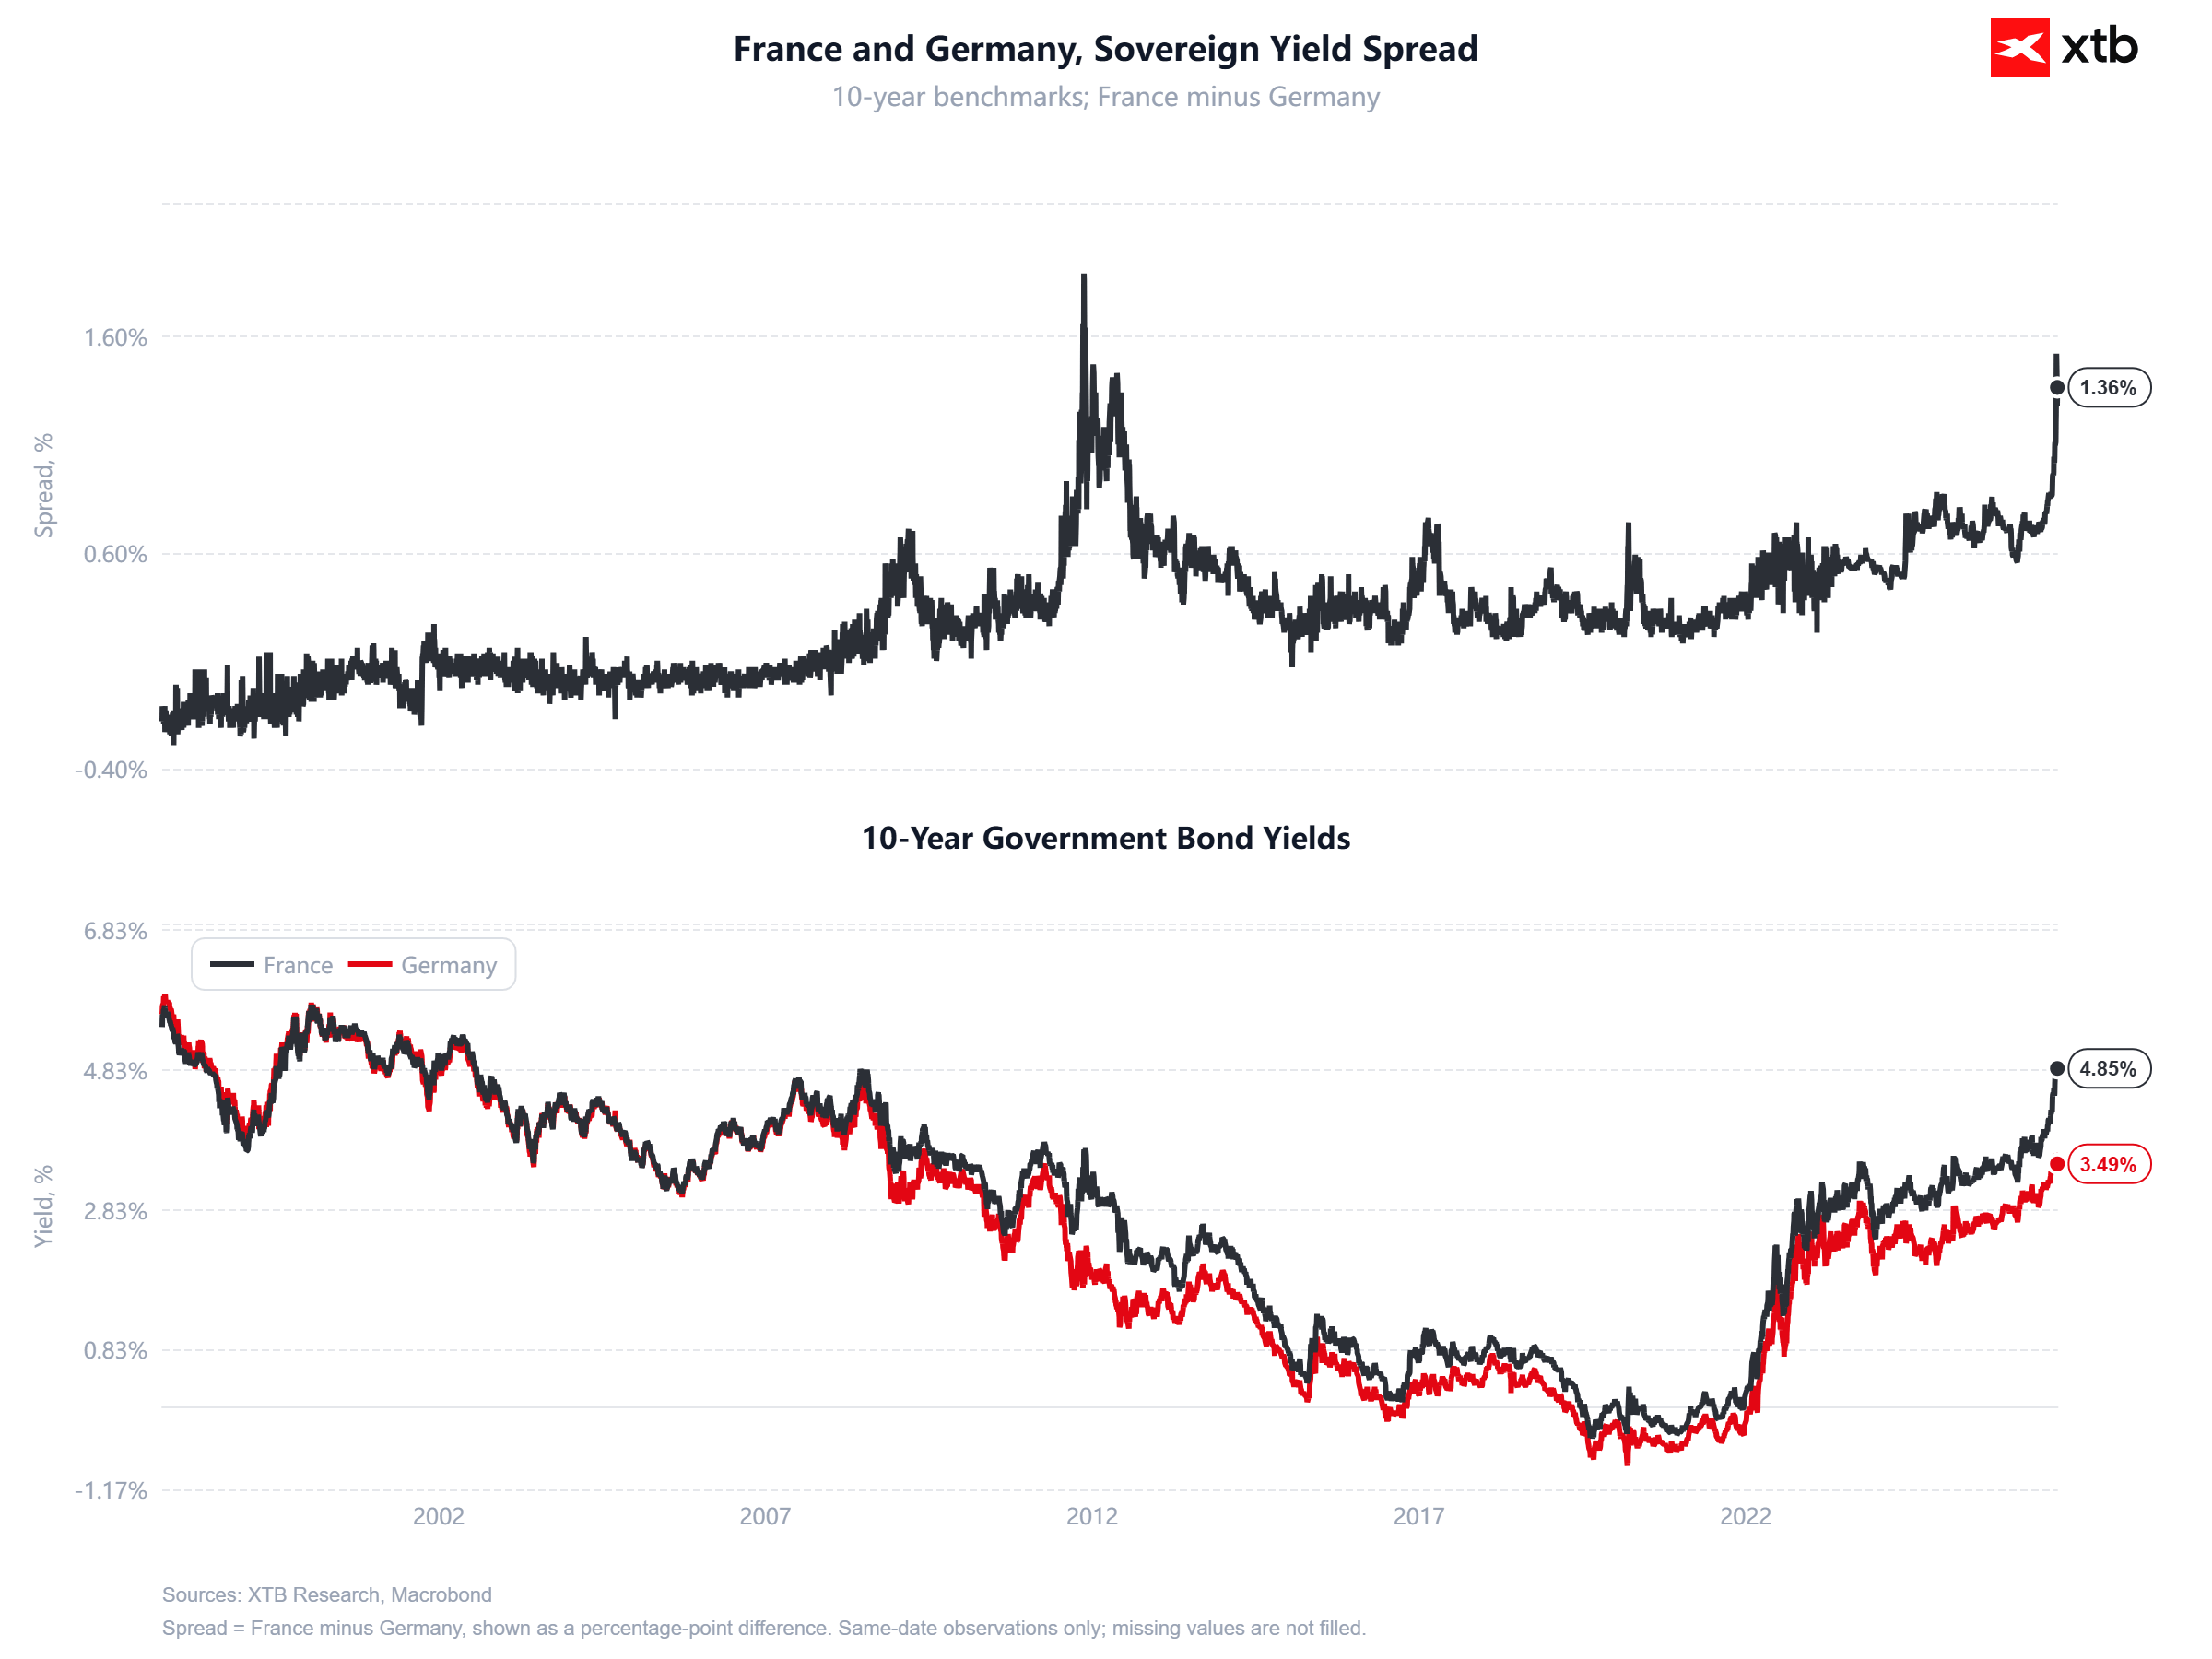
Rozpětí výnosů německých a francouzských desetiletých dluhopisů (zdroj: XTB): Graf zachycuje rozdíl mezi výnosy německých a francouzských desetiletých dluhopisů od roku 2000. Aktuální hodnota kolem 136 bazických bodů, po nedávném prudkém růstu přibližně na 158 bazických bodů, je nejvyšší od vrcholu dluhové krize eurozóny. Téměř svislý pohyb na pravé straně grafu jasně ukazuje, jak výrazně trh v posledních týdnech přehodnotil francouzské riziko.
Struktura dluhu: Více než polovinu drží zahraniční věřitelé
Klíčovou slabinou Francie — a zároveň kanálem, kterým se tlak přenáší na euro — je struktura držitelů jejího dluhu. Více než 58 % francouzských státních dluhopisů drží zahraniční investoři. Právě tato skupina je nejcitlivější na zhoršení fundamentů: má k dispozici alternativy nabízející srovnatelné či vyšší výnosy bez specifického francouzského rizika a bez expozice vůči euru. Když zahraniční kapitál začne odcházet z dluhopisů OAT, současně prodává euro — a právě to nyní pozorujeme.
Ukazatele likvidity navíc naznačují, že trh obtížně vstřebává nabídku. Podle analýzy Bloombergu se výnos odpovídající férovému ocenění francouzského desetiletého dluhopisu pohybuje kolem 5,4 %, tedy přibližně 60 bazických bodů nad současnou úrovní. Výprodej tak může ještě pokračovat.
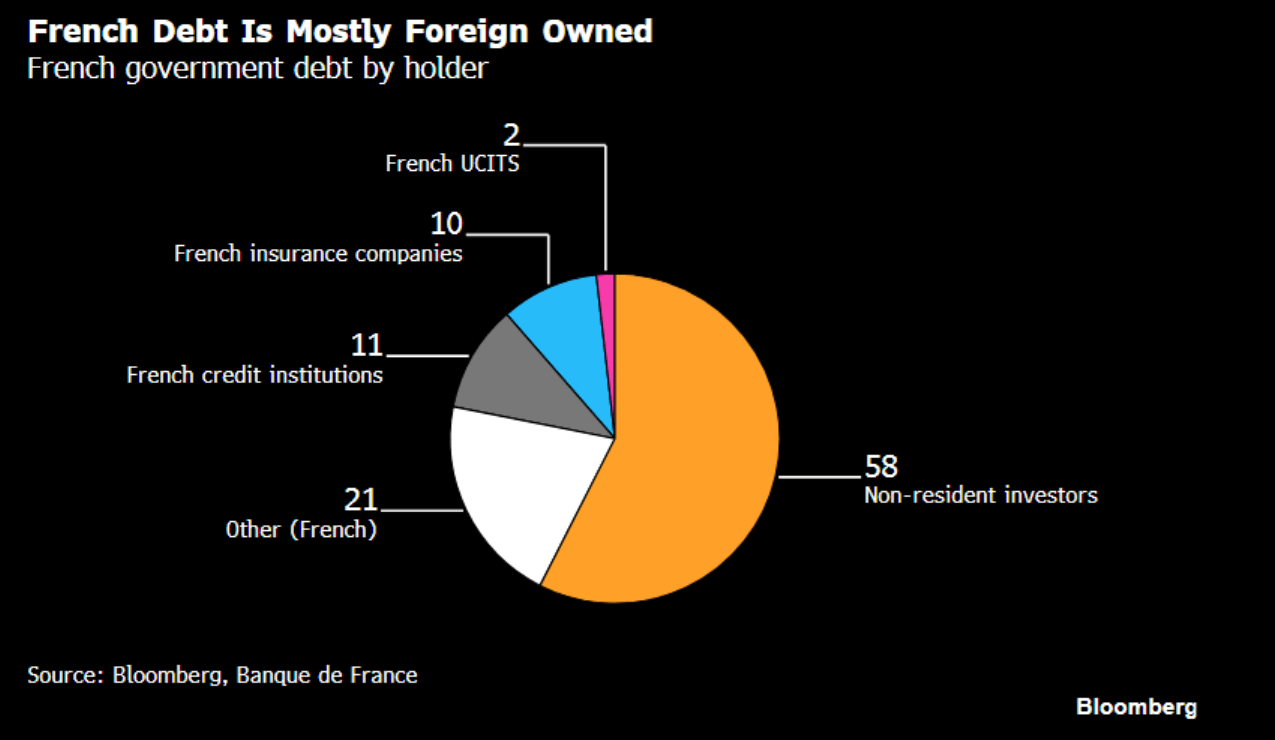
Koláčový graf ukazuje, že 58 % francouzského státního dluhu drží zahraniční investoři, zatímco zbytek připadá na domácí úvěrové instituce, pojišťovny a fondy. Tato závislost na zahraničním kapitálu činí Francii i euro zvlášť zranitelnými vůči odlivu kapitálu, protože zahraniční investoři mají nyní k dispozici řadu výnosnějších a méně rizikových alternativ.
Zdroj: Bloomberg Financial LP
EUR/USD z technického pohledu — objemový profil nadále vyvolává obavy
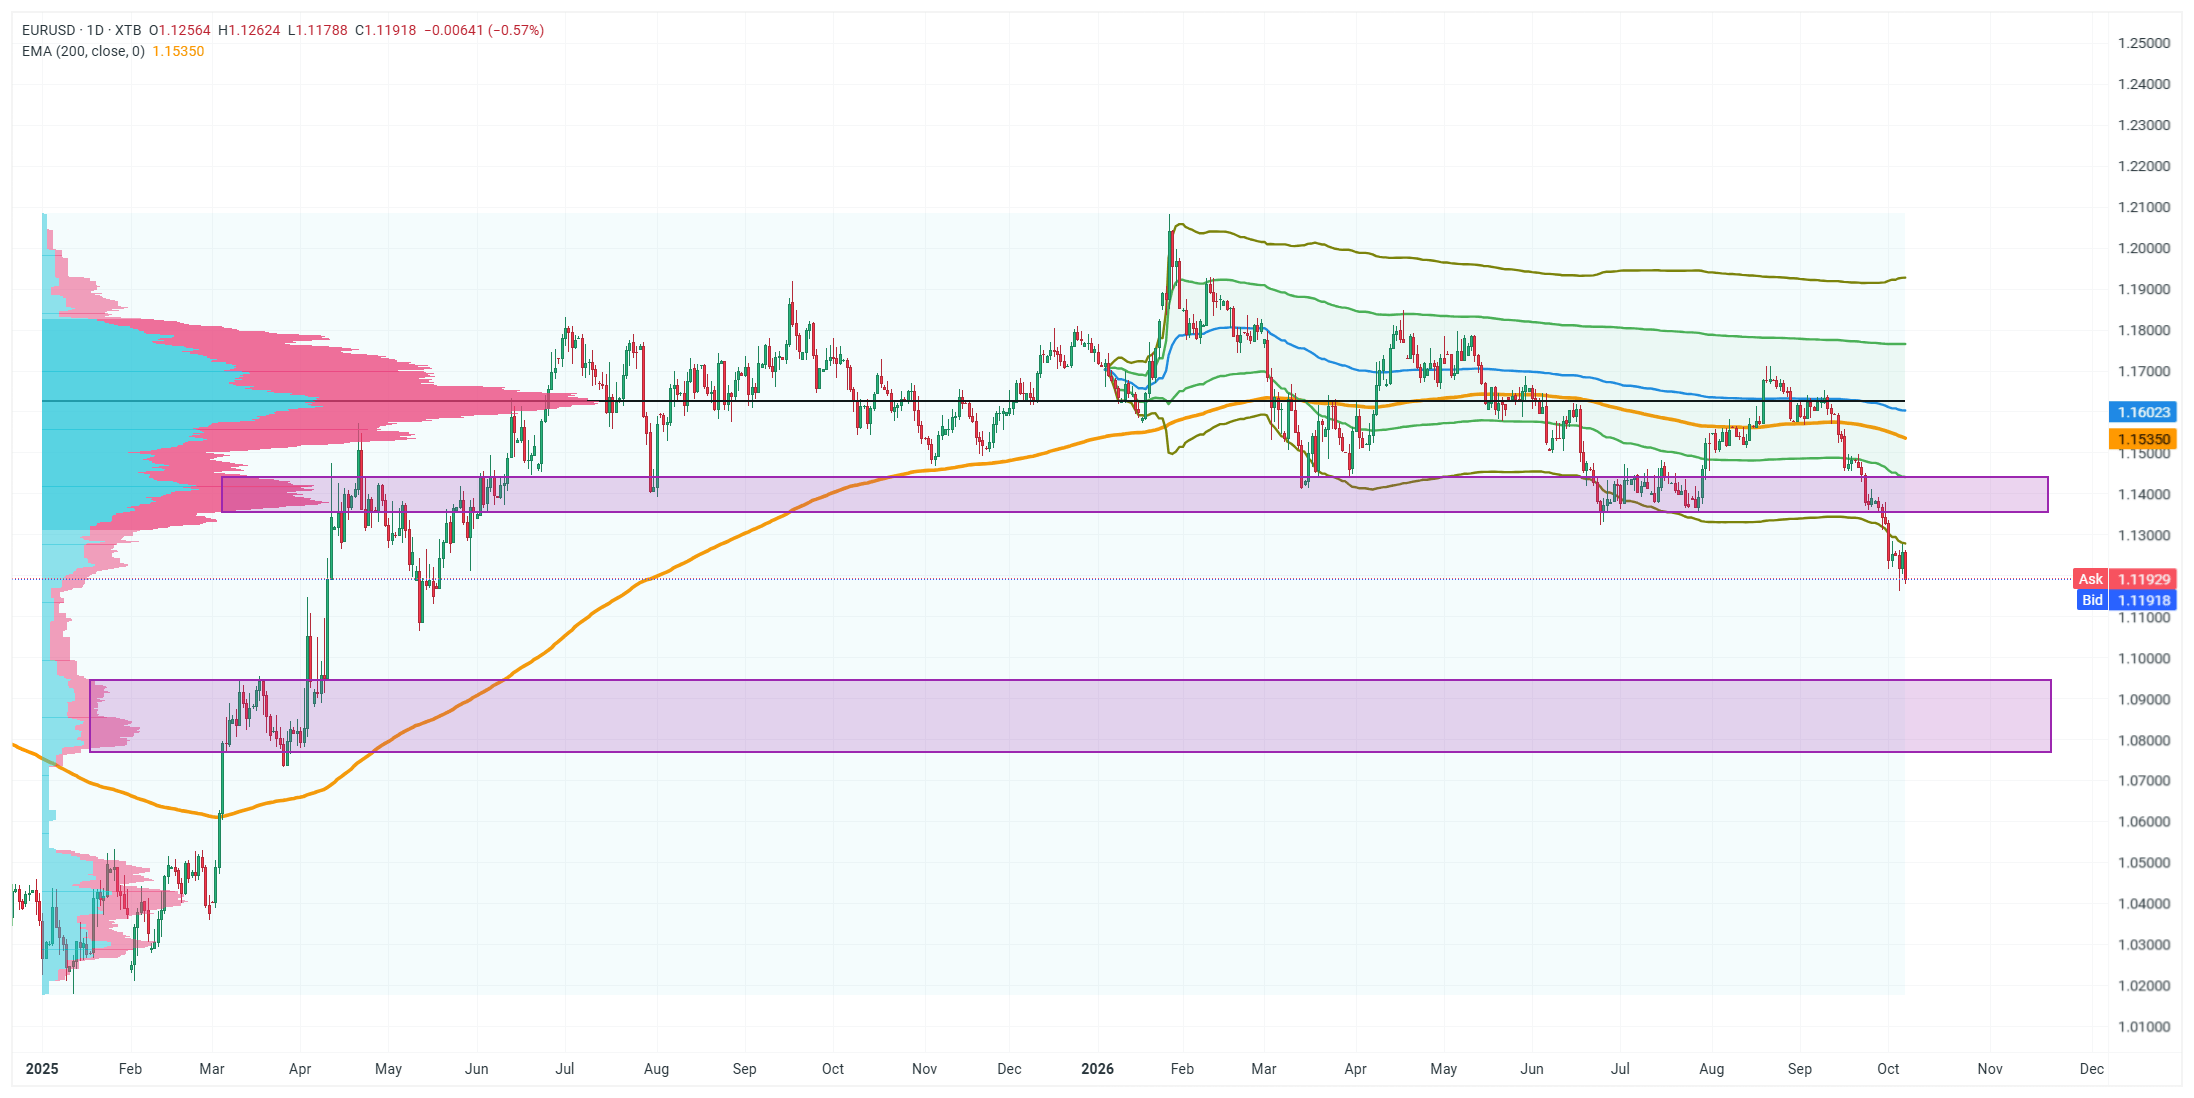
Na denním grafu EUR/USD kurz klesl pod EMA za 200 obchodních seancí kolem 1,1535 a testuje úroveň 1,119 poté, co směrem dolů prorazil poptávkovou zónu 1,140–1,145, vyznačenou fialovým obdélníkem.
Nejzajímavější je však objemový profil vytvořený od roku 2025. Výrazná koncentrace obchodních objemů se nachází nad současnou cenou, přibližně v pásmu 1,15–1,17, zatímco pod 1,12 až k oblasti 1,095–1,08 je patrná výrazná objemová mezera. Navzdory již značnému poklesu zde tedy chybí opora v podobě skutečně zobchodovaných objemů, která by mohla další propad zastavit.
Proražení pod 1,12 z technického pohledu otevírá cestu k další poptávkové zóně 1,095–1,08. Ve hře zůstává i scénář poklesu až k 1,01, kde se teprve nachází o něco výraznější koncentrace dřívějších obchodních objemů. Dokud se kurz drží pod EMA 200 a pod oblastí 1,140, struktura trhu nadále zvýhodňuje prodávající.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Americké útoky na Írán pozastaveny 💥
Krypto novinky: EU zpřísňuje přístup ke stablecoinům, Samsung chystá USDC a Buterin varuje před riziky AI 🪙


🎥 El Niño zamíchá kartami? Co čeká cukr a pomerančový džus?


US OPEN: Rostoucí výnosy a prudké zdražení ropy zatěžují Wall Street; akcie malých firem na pokraji korekce 🔥
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.