


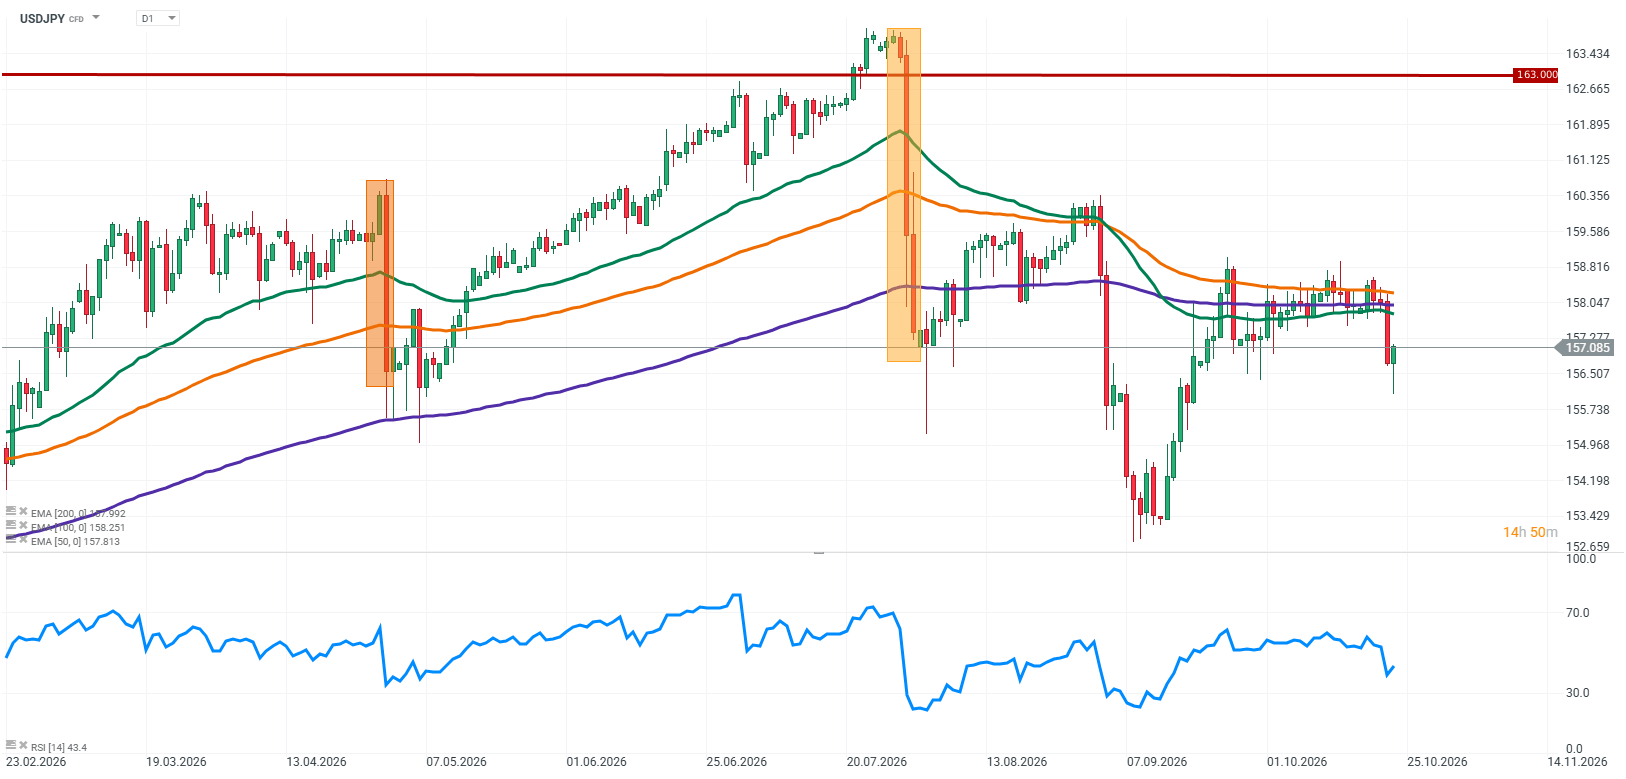
USDJPY zůstává pod úrovní 160, která se v posledních měsících stala jedním z nejdůležitějších referenčních bodů pro trh. Jen získává rostoucí podporu z očekávání spojených s politikou Bank of Japan (BoJ), zatímco nejnovější údaje o inflaci naznačují, že cenové tlaky v Japonsku opět sílí. To však nutně neznamená, že trvalé posílení jenu je nyní na dosah.
Zářijová data o inflaci z Japonska vyslala trhu důležitý signál. Jádrová inflace vzrostla meziročně na 2,1 % z 1,7 % v srpnu a vrátila se nad 2% cíl Bank of Japan. Ještě výraznější byla jádrová inflace bez zahrnutí cen potravin a energií, která zrychlila na 2,4 % z 1,9 % a překonala očekávání. Tento druhý ukazatel posiluje argumenty pro další normalizaci měnové politiky v Japonsku.
V důsledku toho se trh stále více soustředí na možnost dalšího zvýšení sazeb ze strany BoJ, a to s největší pravděpodobností v prosinci. Zároveň však nelze přehlížet druhou stranu rovnice: Spojené státy. Inflace zůstává globálním problémem a přetrvávající cenové tlaky by mohly omezit prostor Fedu pro manévrování. Pro USDJPY to znamená, že další pohyb bude záviset nejen na tom, jak rychle Japonsko zvýší úrokové sazby, ale také na tom, zda americká centrální banka bude muset udržovat restriktivní postoj déle, než trh v současnosti očekává.
Zdroj: XTB Research
Klíčové faktory, které v současnosti formují USDJPY
Inflace v Japonsku se vrací nad cíl BoJ
Nejnovější údaje o inflaci z Japonska posilují argumenty pro pokračování normalizace měnové politiky. Celkový index spotřebitelských cen (CPI) vzrostl v září meziročně na 2,1 % ve srovnání s 1,9 % v předchozím měsíci. Stejný údaj byl zaznamenán u jádrové inflace, která nezahrnuje čerstvé potraviny.
Nejdůležitější signál však přichází z ukazatele očištěného o potraviny i energie. Tento indikátor zrychlil na 2,4 % z 1,9 % a překonal prognózu 2,3 %. Na tom záleží, protože to poskytuje jasnější představu o tom, zda cenové tlaky přetrvávají i mimo nejvíce volatilní složky spotřebního koše.
Dalším důležitým vývojem je zrychlení cen zboží a služeb. Inflace cen zboží vzrostla na 2,8 %, zatímco inflace cen služeb dosáhla meziročně 1,5 %. To nutně neznamená, že cenové tlaky jsou stejně silné v celé ekonomice, ale naznačuje to, že problém se neomezuje pouze na jednu složku spotřebního koše.
Pro Bank of Japan to představuje významný posun. Celé roky byla jednou z největších výzev japonské ekonomiky trvale nízká inflace. Centrální banka nyní musí věnovat větší pozornost riziku zakořenění cenových tlaků, zejména když slabý jen zvyšuje dovozní náklady a vyšší ceny energií by mohly přinést další inflační tlaky.
Trhy stále více započítávají další zvýšení sazeb
Očekávání ohledně dalších kroků BoJ zůstávají jedním z nejdůležitějších hnacích motorů jenu. Po zářijovém zvýšení sazeb na 1,25 % trhy stále častěji ukazují na prosinec jako na nejpravděpodobnější termín dalšího kroku. Další zvýšení na 1,50 % se pro investory stalo reálným scénářem, ačkoli konečné rozhodnutí bude záviset na příchozích datech a komunikaci centrální banky.
Nadcházející zasedání BoJ naplánované na 29.–30. října by mohlo být mimořádně důležité kvůli aktualizovaným ekonomickým projekcím a signálům ohledně budoucí trajektorie úrokových sazeb. Ponechání sazeb beze změny by pro jen nemuselo být nutně negativní, pokud centrální banka zároveň naznačí, že prosincové zvýšení zůstává realistickou možností.
Na druhou stranu samotná inflace nezaručuje rychlé zpřísňování měnové politiky. BoJ musí zohlednit také stav ekonomiky, podmínky na trhu práce a odolnost domácí poptávky. Pokud představitelé banky dojdou k závěru, že růst cen je tažen především vyššími náklady na energie a dovozními cenami, mohou zůstat opatrnější.
Pro měnový trh tedy klíčová otázka nespočívá pouze v tom, zda BoJ zvýší sazby, ale také v tom, jakou cestu pro budoucí rozhodnutí naznačí. Čím silnější bude přesvědčení, že přijdou další zvýšení, tím větší bude potenciál pro trvalou podporu jenu.
Úroveň 160 zůstává klíčovým referenčním bodem
USDJPY zůstává pod úrovní 160 a trh musí nadále počítat s rizikem intervence ze strany japonských úřadů. V posledních týdnech se měnový pár obchodoval v rozmezí přibližně 157–159, což naznačuje, že investoři zůstávají opatrní ohledně dalšího posílání jenu do trvalejšího oslabení.
Úroveň 160 je významná jak psychologicky, tak fundamentálně. Další oslabování jenu zvyšuje dovozní náklady, což může v Japonsku zesílit inflační tlaky. Prudké měnové pohyby by zároveň mohly zvýšit pravděpodobnost reakce ze strany úřadů.
To však neznamená, že hladina 160 představuje nepřekonatelnou bariéru. Intervence může vyvolat rychlé posílení jenu, ale bez změny základních tržních podmínek se její účinky mohou ukázat jako krátkodobé.
Současná situace je mimořádně zajímavá, protože jen může získávat podporu ze dvou směrů: z rostoucích očekávání dalšího zvýšení sazeb BoJ a z rizika intervence. Trvalejší pokles USDJPY by však vyžadoval potvrzení, že očekávané úrokové trajektorie Japonska a Spojených států se skutečně začínají sbližovat.
Inflace není problémem jen pro Japonsko. Fed zůstává také pod tlakem
Při analýze USDJPY je snadné soustředit se výhradně na japonskou inflaci a očekávání kolem BoJ. Dolar však zůstává druhou stranou rovnice a vývoj ve Spojených státech by mohl být pro další pohyb měnového páru stejně důležitý.
Inflační tlaky se neomezují pouze na Japonsko. Vyšší ceny energií a riziko přetrvávajících zvýšených nákladů znamenají, že centrální banky po celém světě musí zůstat opatrné. Pro Fed to vytváří riziko, že přetrvávající inflace omezí jeho schopnost uvolňovat měnovou politiku.
Bylo by však předčasné předpokládat, že vyšší inflace automaticky povede k dalšímu zvýšení sazeb v USA. Federální rezervní systém musí vyvažovat riziko rostoucích cen s podmínkami na trhu práce a výhledem ekonomického růstu. Trhy se proto zaměří nejen na samotné údaje o inflaci, ale také na to, zda jsou cenové tlaky natolik vytrvalé, aby ospravedlnily restriktivnější nastavení politiky.
Nedávné pohyby na americkém trhu s dluhopisy ukazují, jak komplikovaný se tento vztah stal. Výnos desetiletých amerických státních dluhopisů klesl 22. října přibližně o 13,5 bazického bodu a přiblížil se k úrovni 5 %. Pokles souvisel mimo jiné s rostoucími obavami z hospodářského výhledu a poptávkou po bezpečných aktivech. Trhy zároveň v nejbližší době omezily očekávání dalšího zvyšování sazeb ze strany Fedu.
To je důležitý signál pro USDJPY. Pokud budou výnosy amerických státních dluhopisů nadále klesat, zatímco BoJ připravuje trhy na další zvyšování sazeb, mohl by jen získat prostor k posílení. Pokud však americká inflace opět překvapí směrem nahoru a Fed naznačí, že měnová politika zůstane restriktivní delší dobu, mohl by dolar znovu získat převahu.
Rozdíl v přístupu BoJ a Fedu zůstává zásadní
Vztah mezi měnovou politikou v Japonsku a ve Spojených státech zůstává nejdůležitějším fundamentálním faktorem ovlivňujícím USDJPY.
Na japonské straně je jádrová inflace nad cílem, očekávání dalšího zvýšení sazeb rostou a pokračování normalizace měnové politiky zůstává ve hře. Obraz v USA je komplikovanější. Inflace by mohla omezit prostor pro snižování sazeb, zatímco zhoršení ekonomického výhledu by současně mohlo vést trhy ke snížení očekávání ohledně budoucích úrokových sazeb.
Příznivý scénář pro jen by zahrnoval další zvyšování sazeb ze strany BoJ, zatímco Fed by ponechal sazby beze změny nebo by postupně začal politiku uvolňovat. V takovém případě by se úrokový diferenciál mezi oběma zeměmi v průběhu času zužoval, což by snížilo přitažlivost strategií spočívajících v půjčování si v měně s nižším výnosem, jako je jen, za účelem investic do aktiv s vyšším výnosem jinde.
Mnohem méně příznivý scénář by nastal, kdyby americká inflace zůstala vytrvalá, Fed si udržel restriktivní postoj a BoJ se omezila pouze na občasná zvýšení sazeb. Za takových okolností by zlepšení výhledu jenu nemuselo stačit k vytvoření trvalého klesajícího trendu na USDJPY.
Stojí také za připomenutí, že trhy oceňují budoucnost, nikoli pouze aktuální rozhodnutí centrálních bank. Pokud je prosincové zvýšení sazeb BoJ již z velké části promítnuto v cenách, samotné navýšení o 25 bazických bodů nemusí vyvolat výraznější reakci. Důležitější by mohlo být to, zda centrální banka naznačí další zvyšování sazeb v roce 2027.
USDJPY čeká na další impuls
Nejnovější údaje o inflaci v Japonsku posilují argumenty pro další měnové zpřísňování a poskytují základ pro pokračující podporu jenu. Zvláště důležitý je nárůst jádrové inflace bez potravin a energií na 2,4 %, což poukazuje na silnější cenové tlaky, než by mohl naznačovat samotný celkový údaj CPI.
Zároveň zůstává USDJPY pod úrovní 160 a trh musí zohledňovat jak možnost intervence, tak měnící se očekávání ohledně politiky BoJ. To však zatím není dostatečným důkazem k závěru, že se širší trend definitivně obrátil.
V příštích dnech se pozornost zaměří především na komunikaci Bank of Japan na jejím zasedání 29.–30. října, na pohyby výnosů amerických státních dluhopisů a na další signály týkající se inflace a kondice americké ekonomiky.
Pokud BoJ jednoznačněji otevře dveře prosincovému zvýšení sazeb, zatímco americké výnosy zůstanou pod tlakem, USDJPY by mohl prohloubit svůj pokles. Pokud naopak americká data posílí očekávání, že Fed udrží úrokové sazby na vyšší úrovni, mohl by dolar získat pevnou půdu pod nohama.
Klíčovou otázkou proto již není pouze to, zda je japonská inflace dostatečně vysoká, aby ospravedlnila další zvýšení sazeb. Trhy s touto možností stále více počítají. Nyní záleží na tom, zda měnící se postoj BoJ bude dostatečně silný, aby oslabil výhodu dolaru, a zda se politika Fedu stane dalším faktorem udržujícím tlak na jen.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Investování do měn
- Forexový broker: Jak začít cestu na měnových trzích
- Forex a trh s úrokovými sazbami

🎧 Spotify překonalo očekávání: Tržby vzrostly o 14 % a počet uživatelů se blíží 790 milionům


📊 Makroekonomický kalendář: Předběžné údaje PMI a firemní výsledky


Ranní přehled: Obavy o ziskovost AI spouštějí výprodej na trzích



Denní shrnutí: Ocenění pod tlakem, kapitál odtéká z technologického sektoru
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.