


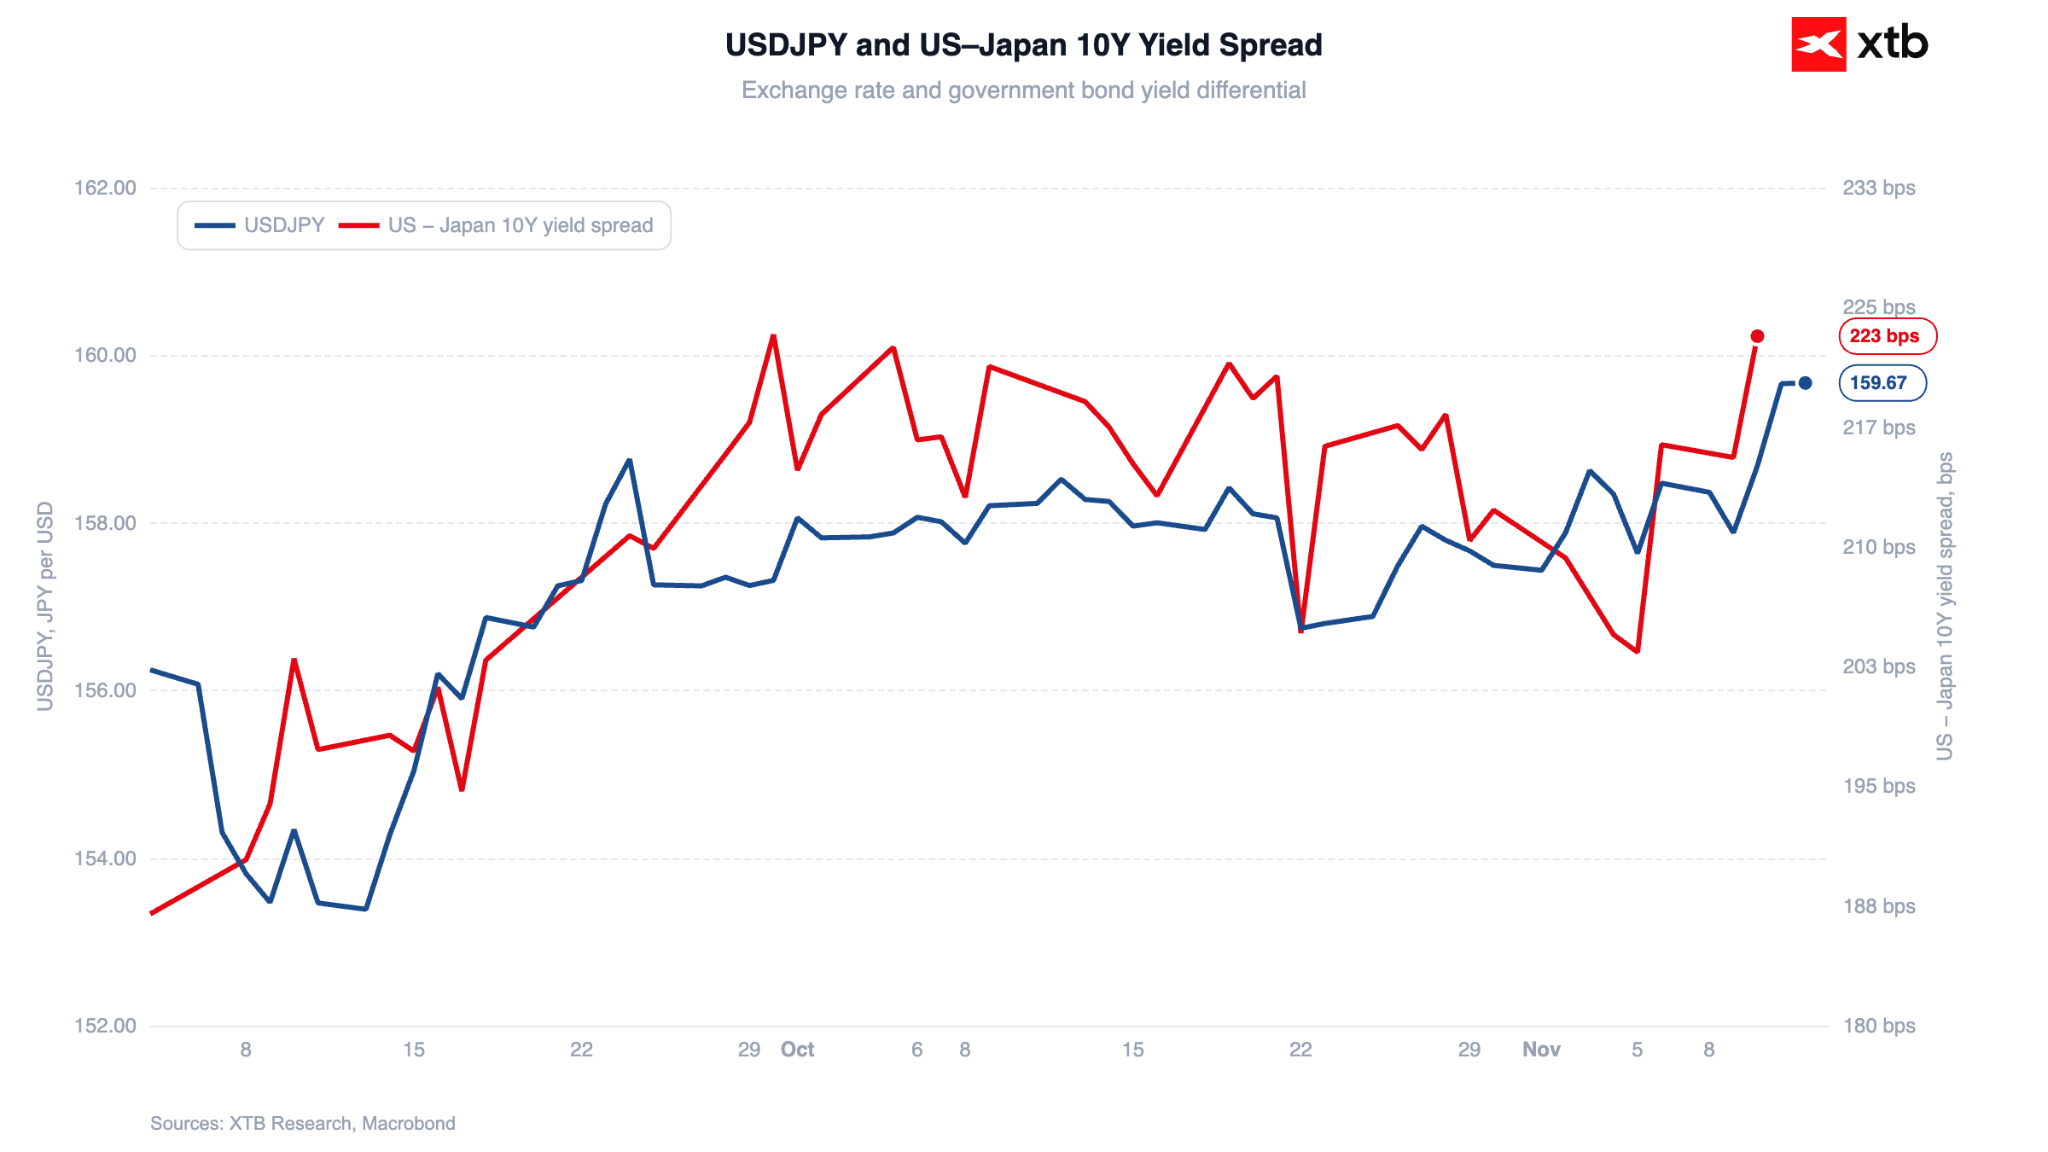
Jen v posledních dnech výrazně oslabuje. Pár USDJPY se v noci dostal na dvouměsíční maximum 159,94 a aktuálně se drží poblíž těchto úrovní. Tento pohyb je způsoben především rostoucími očekáváními zvýšení úrokových sazeb Federálního rezervního systému po vyšší, než očekávané inflaci v USA za říjen.
Graf 1: USDJPY a rozdíl výnosů mezi USA a Japonskem (08.2026 - 11.2026)
 Zdroj: XTB Research, 12.11.2026
Představitelé Fedu podporují dolar
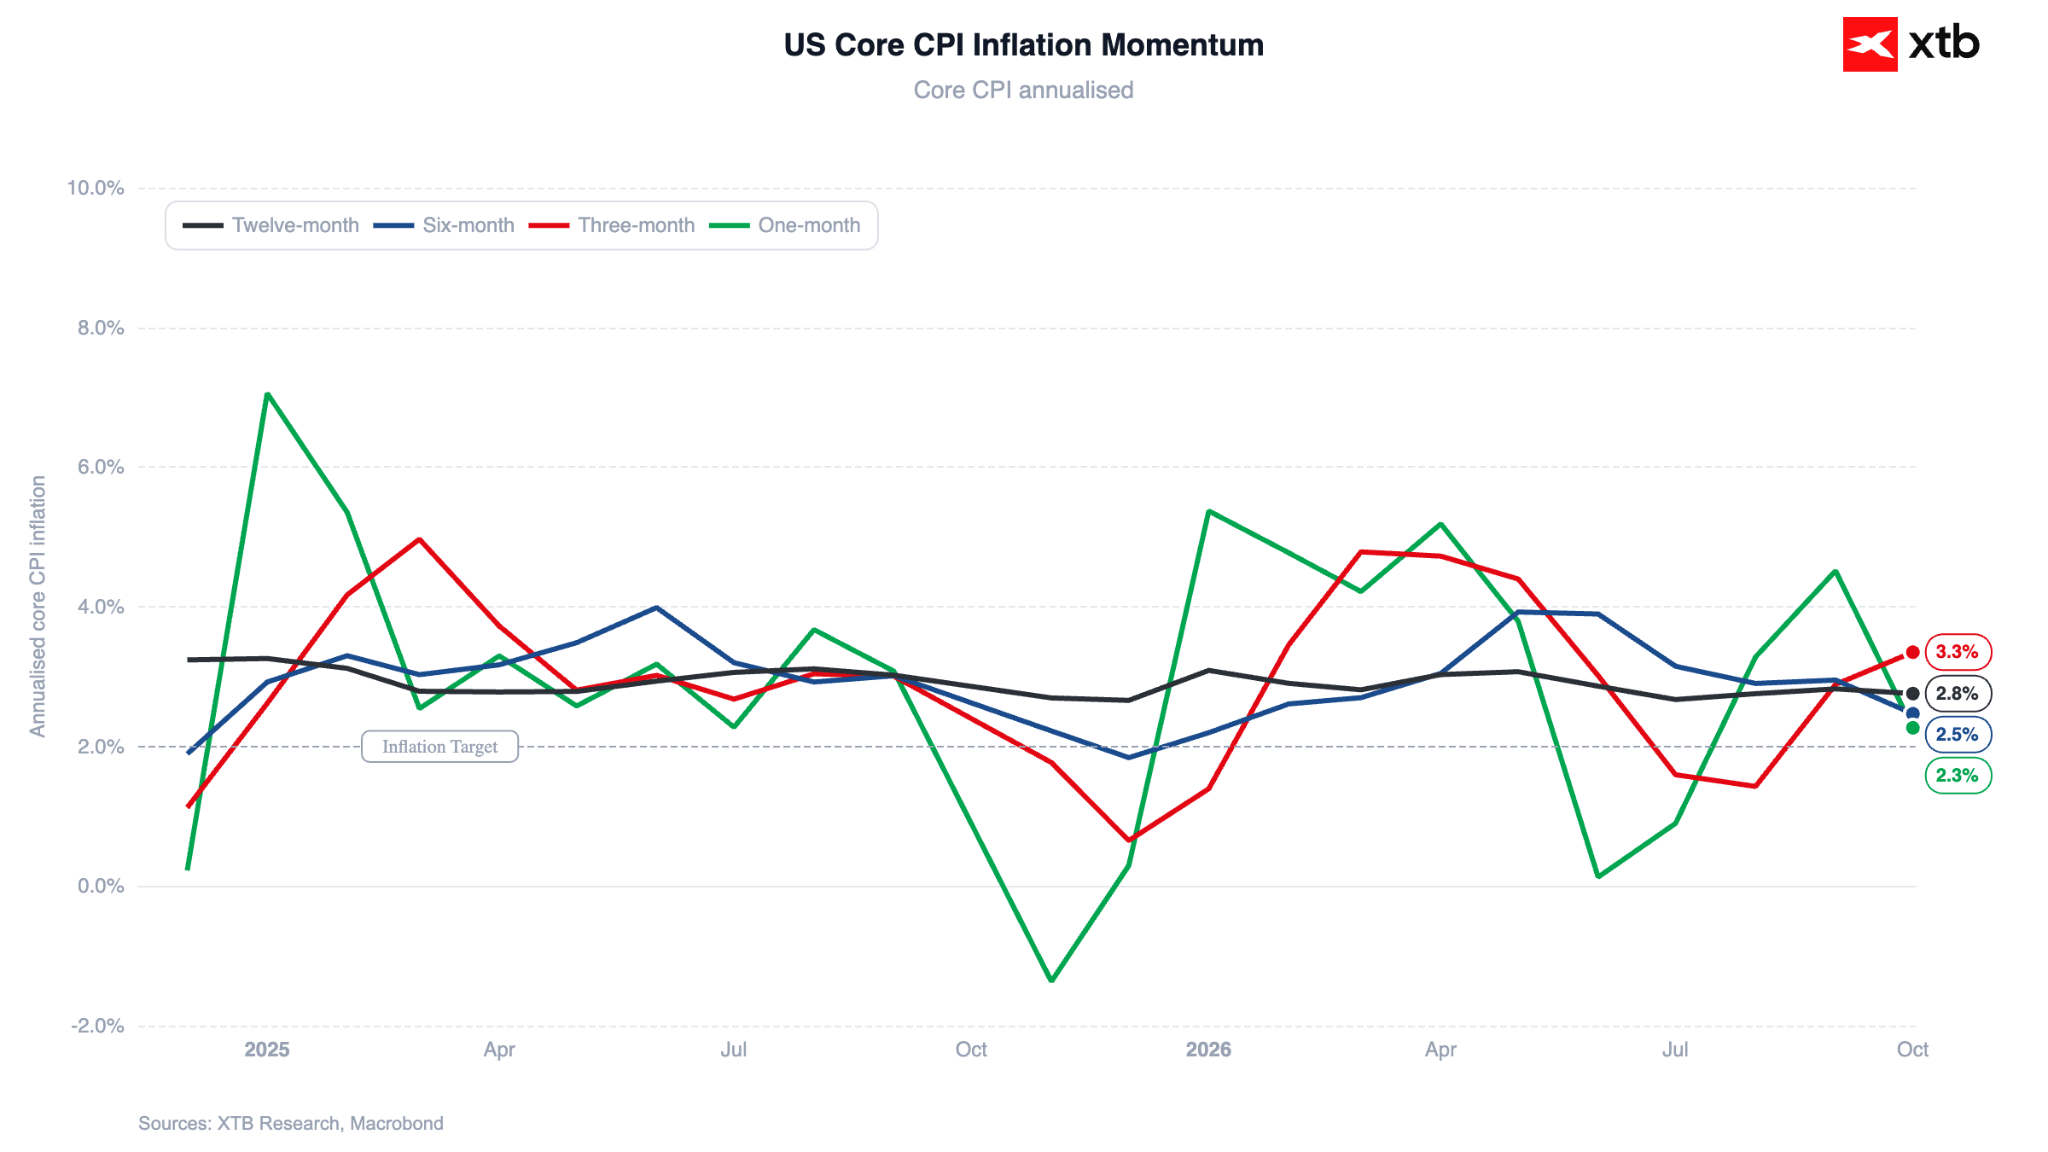
Jak bylo uvedeno dříve, tržní očekávání zvýšení sazeb Fedu rostou. Investoři již plně zahrnuli do cen zvýšení sazeb v prosinci, přičemž někteří dokonce spekulují o kroku o 50 bazických bodů, i když tento scénář považujeme za velmi nepravděpodobný. Pro připomenutí, říjnová inflace překonala odhady, přičemž celková míra CPI vzrostla o 0,4 % m/m oproti očekávaným 0,3 %, zatímco jádrová inflace vzrostla o 0,3 % ve srovnání s konsenzem na úrovni 0,2 %.
Graf 2: Dynamika jádrové inflace CPI v USA (2024 - 2026)
 Zdroj: XTB Research, 12.11.2026
Christopher Waller vyjádřil podporu zvýšení sazeb o 25 bazických bodů v prosinci a poznamenal, že pokud jádrová inflace zůstane na úrovni 0,3 % nebo vyšší, mělo by se zvážit zvýšení o 50 bazických bodů. Prezident chicagské pobočky Fedu Austan Goolsbee označil říjnová data za téměř znepokojivá.
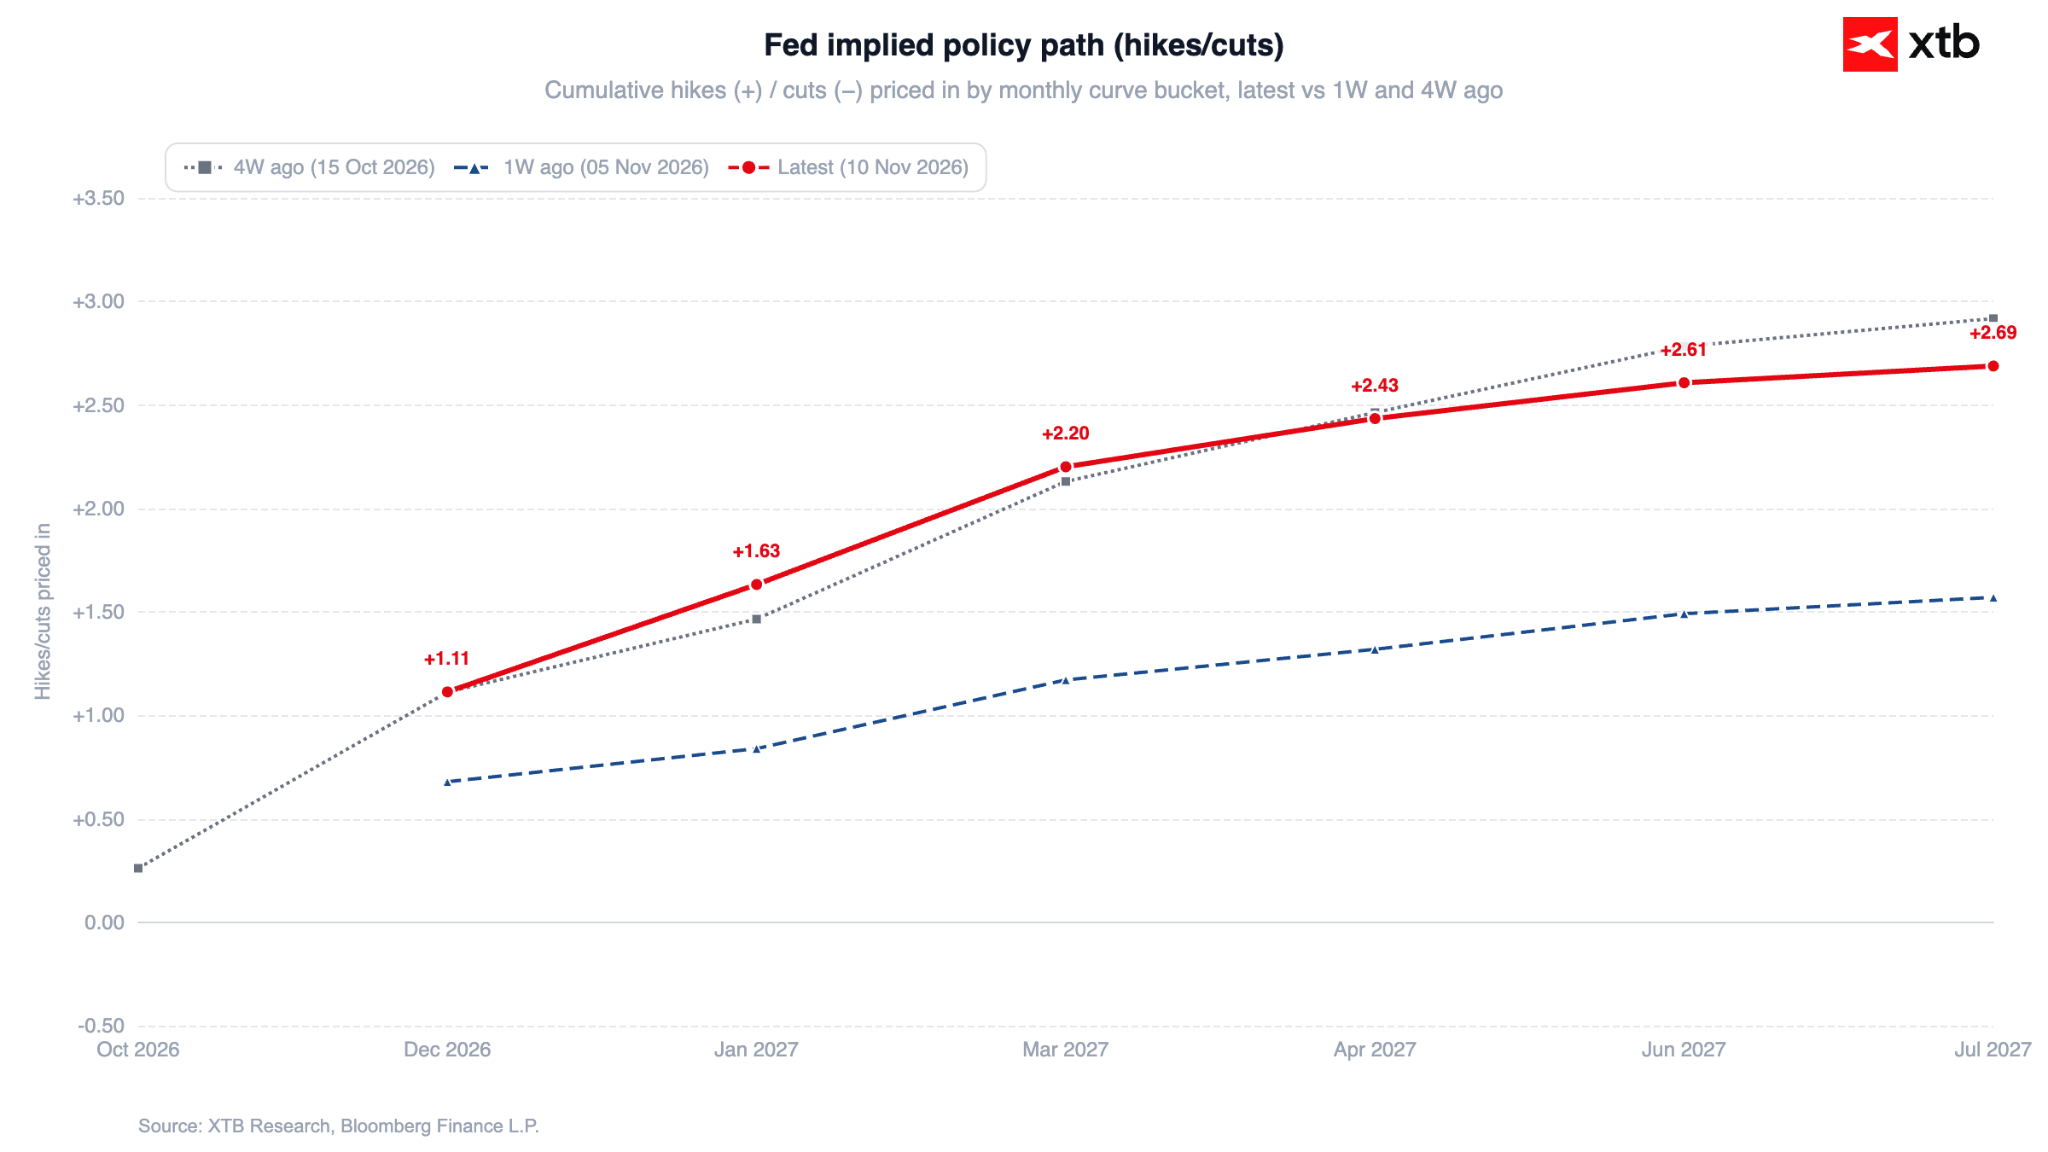
Graf 3: Tržní odhad vývoje politiky Fedu (2026 - 2027)
 Zdroj: XTB Research, 12.11.2026
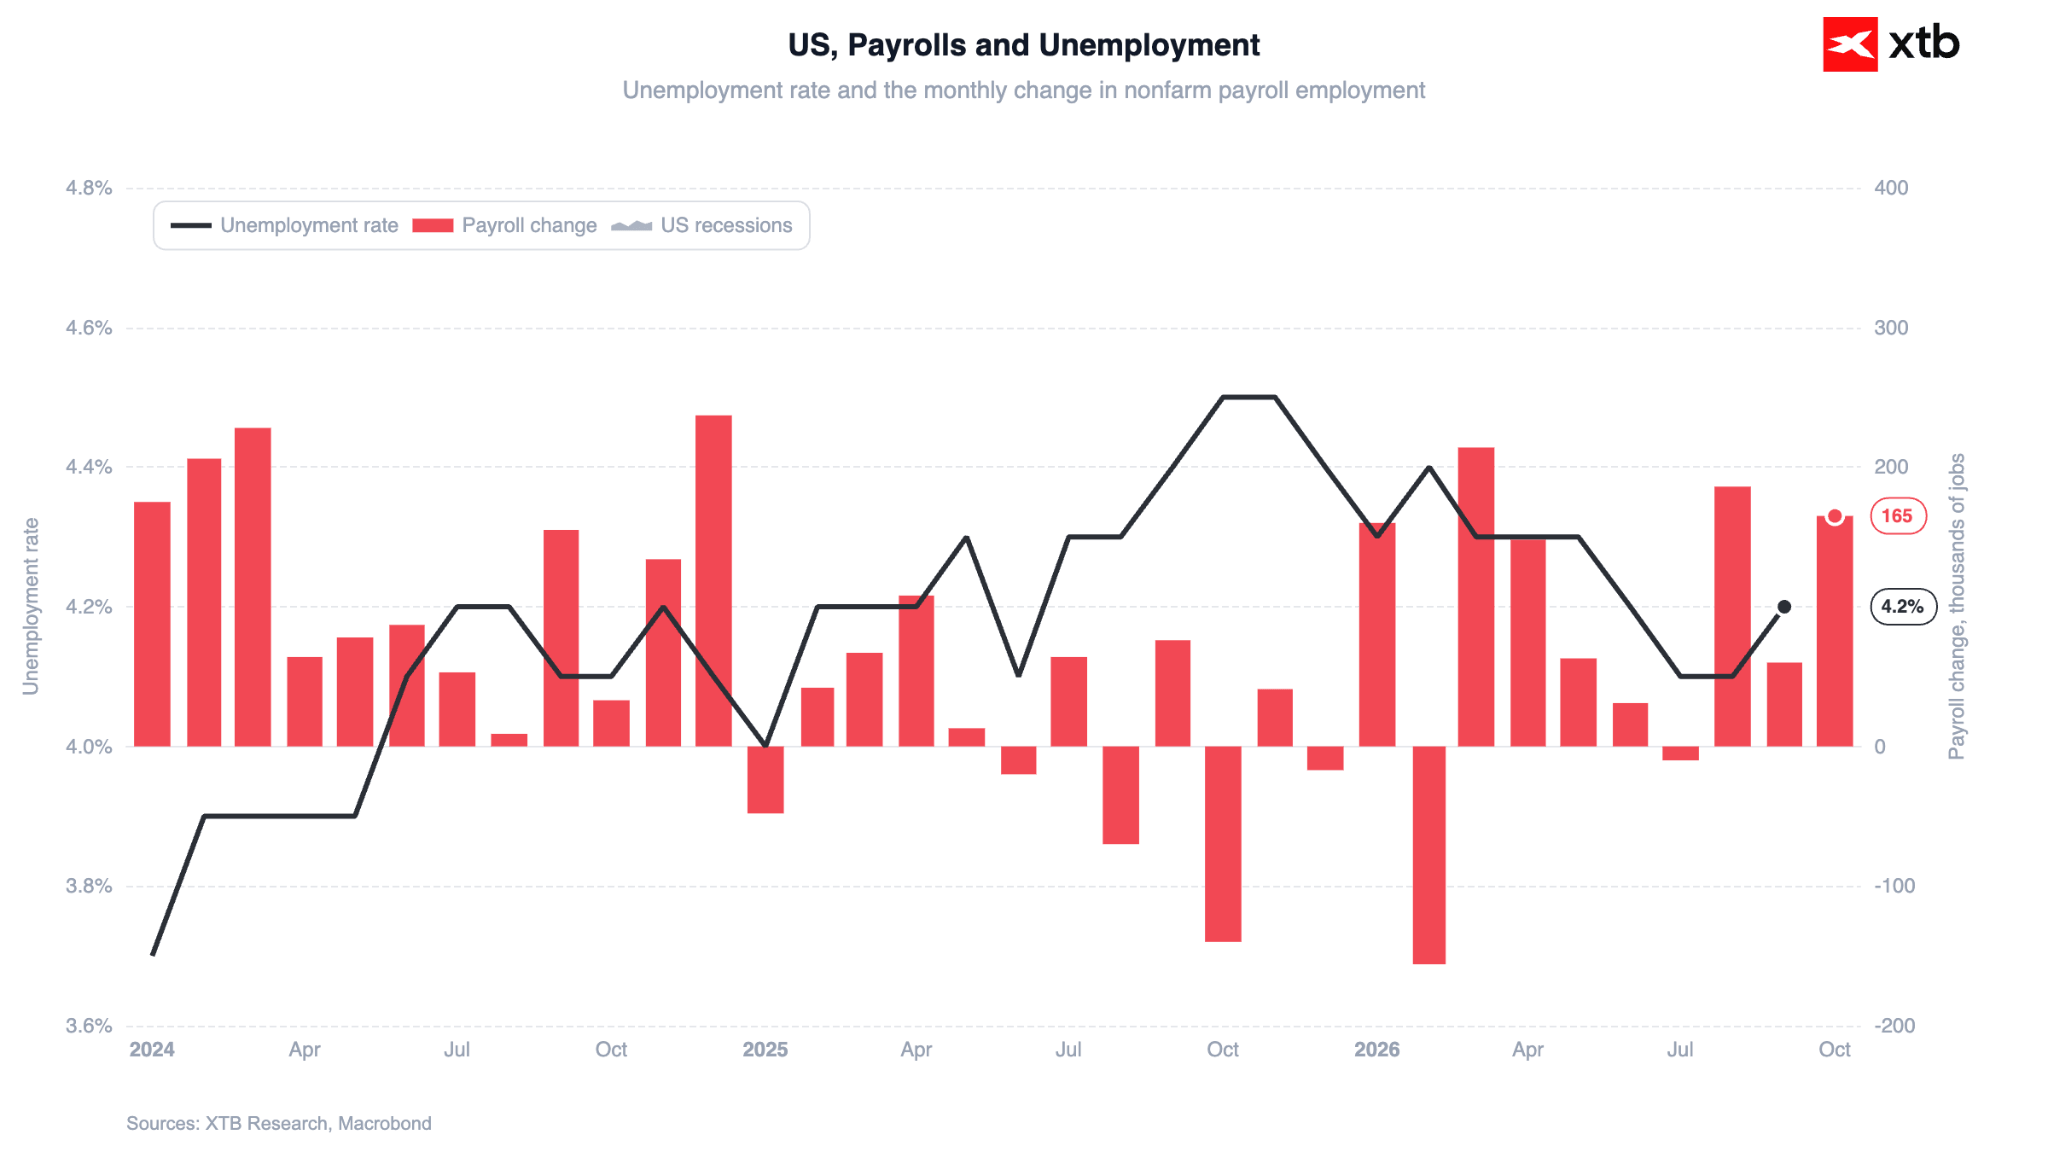
Pozornost se nyní přesouvá na dnešní zveřejnění týdenních žádostí o podporu v nezaměstnanosti v USA v 14:30. Jejich dopad na trh by však měl být vzhledem k nedávnému zveřejnění dat NFP omezený.
Graf 4: Počet nových pracovních míst mimo zemědělství v USA a míra nezaměstnanosti (2024 - 2026)
 Zdroj: XTB Research, 12.11.2026
Rozdíl v úrokových sazbách zůstává výrazný
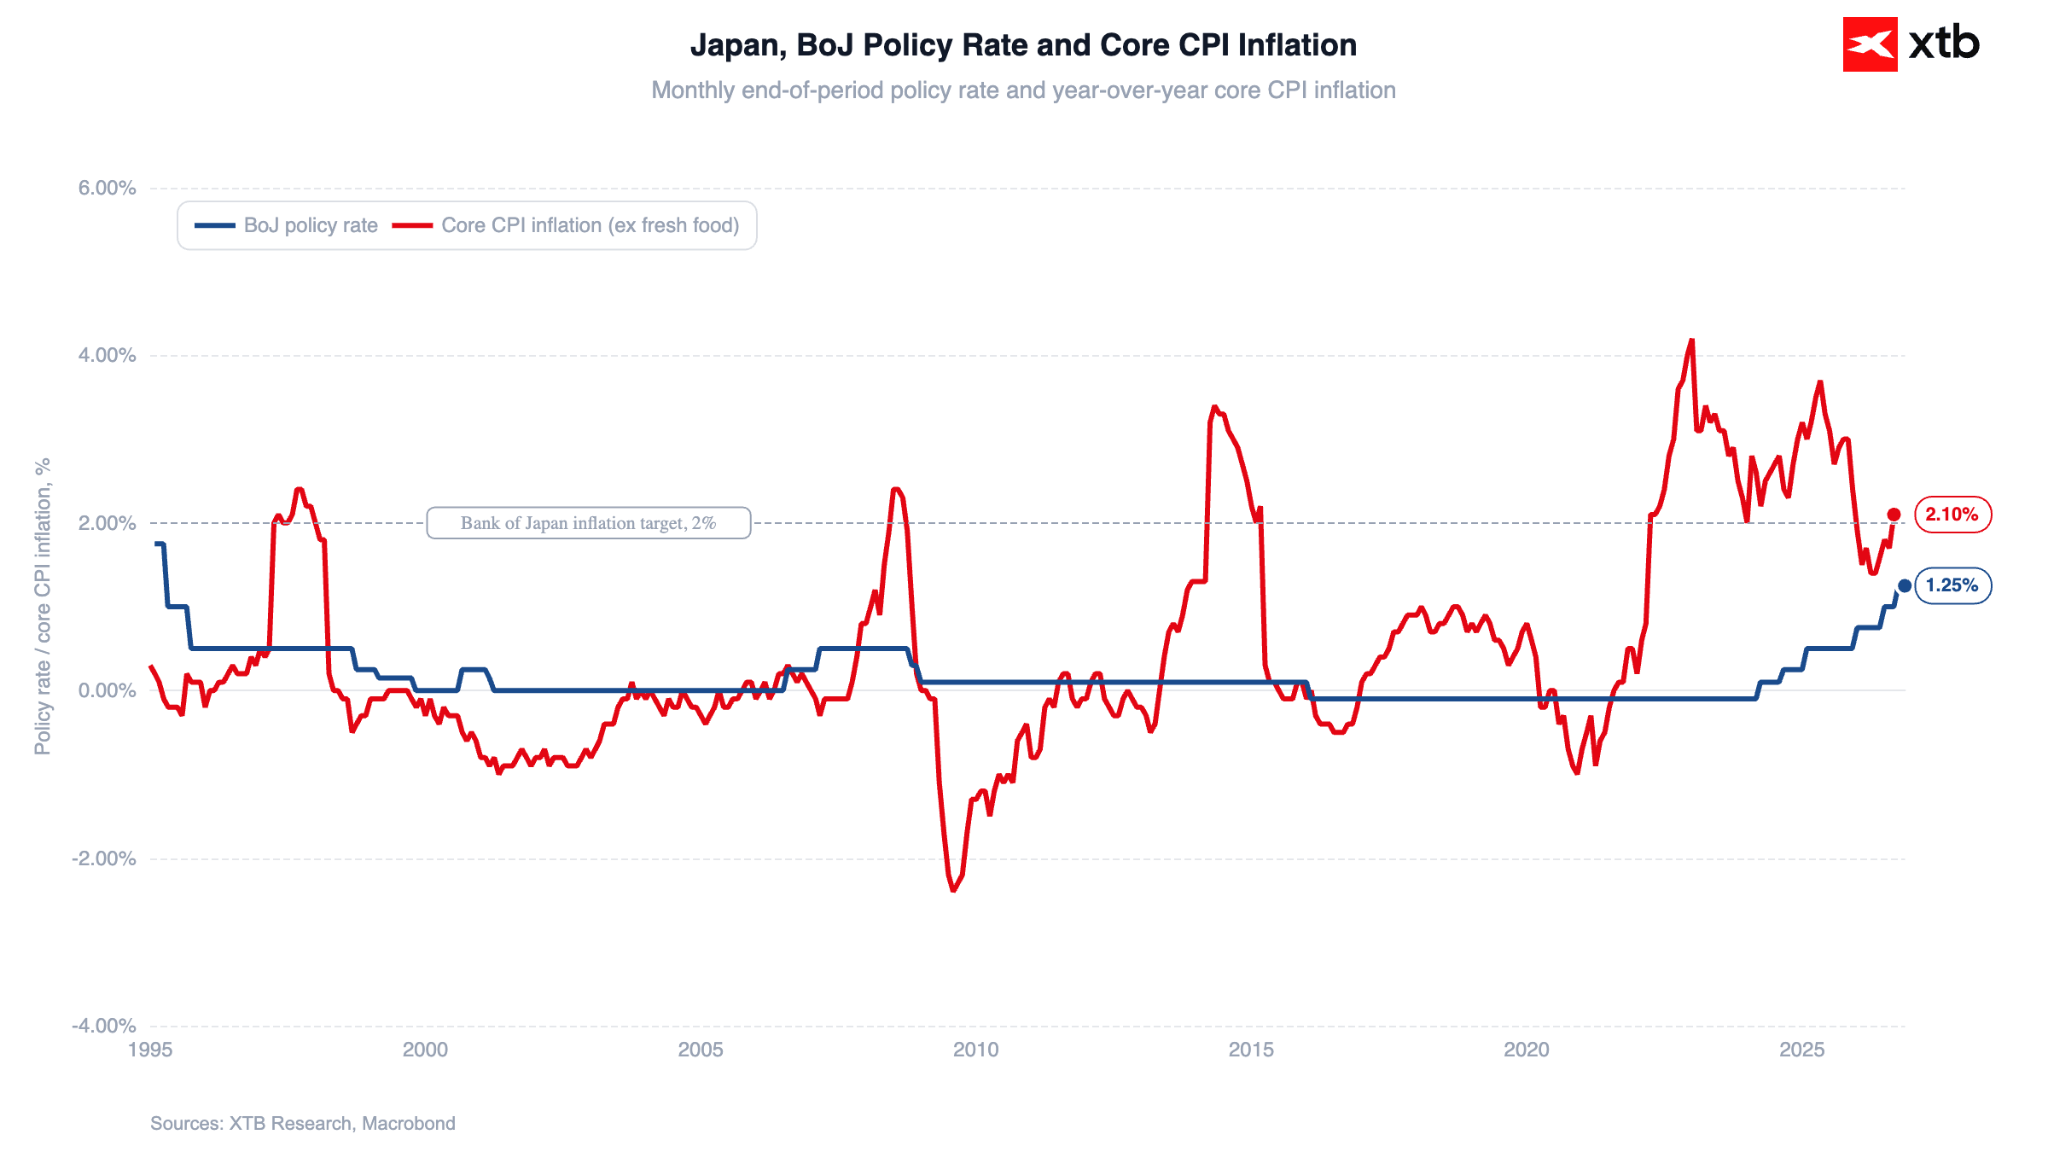
Japonská centrální banka nedávno oznámila konec své ultrauvolněné měnové politiky s odůvodněním, že se jí podařilo dostat jádrovou inflaci pod cílovou hodnotu. Zvyšování úrokových sazeb v současnosti probíhá ve čtvrtletním tempu, což je nejrychlejší tempo od roku 1990. Rétorika představitelů BoJ zůstává obecně jestřábí, ale nebyla dostatečně agresivní na to, aby zvýšila očekávání sazeb natolik, aby odpovídala trajektorii předpokládané u Fedu. Navíc se i nadále objevují holubičí komentáře, jak je podrobně popsáno níže.
Trhy v současnosti zahrnují do cen přibližně 80% pravděpodobnost zvýšení sazeb BoJ v prosinci, přičemž podobná pravděpodobnost je spojena i s dalším zvýšením v březnu. V základním scénáři to znamená pauzu v lednu, čímž se zachová čtvrtletní tempo zpřísňování. Naproti tomu dvě zvýšení sazeb Fedu jsou plně zahrnuta do cen do března, spolu s mírnou přibližně 20% šancí na zvýšení sazeb na každém z nadcházejících zasedání (prosinec, leden a březen).
Holubičí signály z BoJ
Člen rady BoJ Toichiro Asada, všeobecně považovaný za jednoho z nejvýraznějších holubičích tvůrců politiky centrální banky, dnes uvedl, že ačkoli nebrojí proti zvyšování sazeb, vyzývá k opatrnosti ohledně jejich tempa. Zdůraznil, že nedávný růst cen byl způsoben především faktory na straně nabídky, nikoliv poptávky, a varoval, že další zpřísňování by mohlo oslabit spotřebu domácností, aniž by to výrazně omezilo jádrovou inflaci.
Graf 5: Úroková sazba BoJ a jádrová inflace CPI v Japonsku (1995 - 2026)
 Zdroj: XTB Research, 12.11.2026
Asada poznamenal, že jeho názor sdílejí i další členové rady. Je třeba poznamenat, že zářijová data ukázala nejprudší pokles výdajů domácností od pandemie. Předběžná data o HDP za třetí čtvrtletí budou zveřejněna v pondělí, přičemž konsenzus počítá s výrazným zpomalením růstu na přibližně 0,1 % q/q.
Tokio znovu potvrzuje připravenost k intervenci
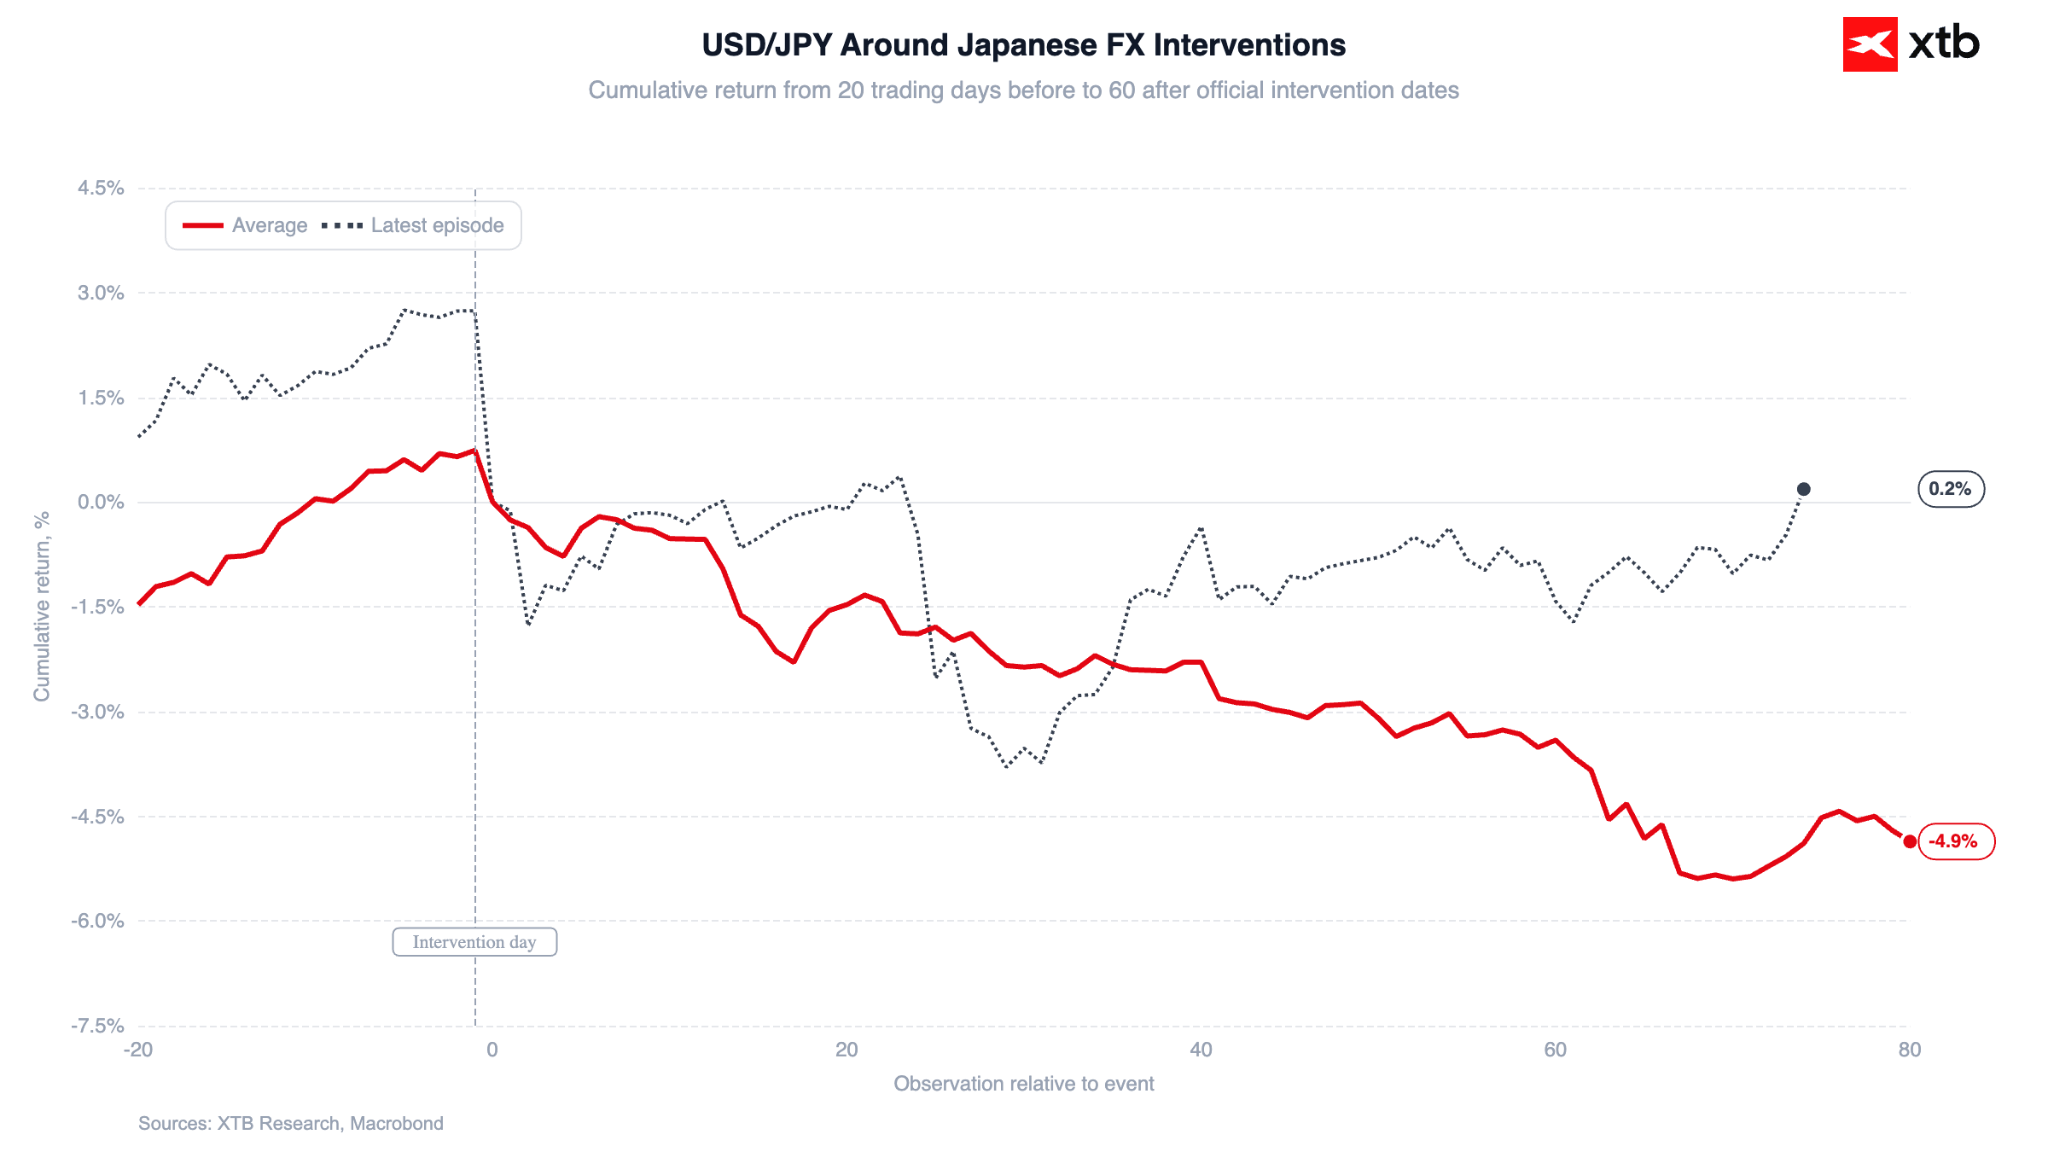
Atsushi Mimura, nejvyšší představitel Japonska pro devizové otázky na ministerstvu financí, označil nedávné pohyby měny za příliš rychlé a varoval, že investoři možná zapomněli na letní epizody aktivní intervence. Odmítl však upřesnit klíčové technické úrovně.
Hlavní tajemník kabinetu Minoru Kihara tyto obavy zopakoval s tím, že podhodnocení jenu představuje vážný problém, a potvrdil, že ministerstvo financí bude udržovat úzkou komunikaci s americkým ministerstvem financí.
Pro připomenutí letních událostí: Japonsko během tří dnů počínaje 30. červencem vynaložilo na nákup jenu přibližně 96,5 miliardy USD. Šlo o první společnou devizovou intervenci s americkým ministerstvem financí od roku 1998, díky níž pár USDJPY klesl z úrovně nad 163,00 na 155,23.
Graf 6: USDJPY v období japonských devizových intervencí (2022 - 2026)
 Zdroj: XTB Research, 12.11.2026
Výhled
S výhledem na nadcházející období budou v pondělí zveřejněna předběžná data o HDP Japonska, po nichž budou v prosinci následovat klíčová rozhodnutí centrálních bank o sazbách: Fed 9. prosince a BoJ 19. prosince. Do té doby bude jen pravděpodobně zůstávat pod tlakem, zejména pokud nadcházející data z USA naznačí přetrvávající inflační dynamiku. Pokračující slabost jenu zvýší pravděpodobnost přímé devizové intervence ze strany japonských orgánů.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


EU míří na nekalé praktiky internetu: Firmám hrozí pokuty až 6 % obratu ⚖️


EURUSD před zveřejněním inflace CPI oslabuje ⬇️


Švýcarská neutralita ve střetu se zbrojaři. Referendum rozhodne o uvolnění vývozu zbraní ⚔️


Trump po jednání s Katarem tlumí hrozbu úderů. Ropa klesá k 91 USD 🛢️ 📉
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.