


USDJPY se dostal pod tlak po skončení říjnových zasedání Federálního rezervního systému a Bank of Japan. Obě centrální banky se rozhodly ponechat úrokové sazby beze změny, rozdíly v jejich komunikaci však ukazují na odlišné přístupy k dalším krokům měnové politiky. Vzkaz z Tokia byl obzvlášť důležitý, jelikož tvůrci politiky vyslali jasnější signál, že další zpřísňování měnové politiky zůstává na stole.
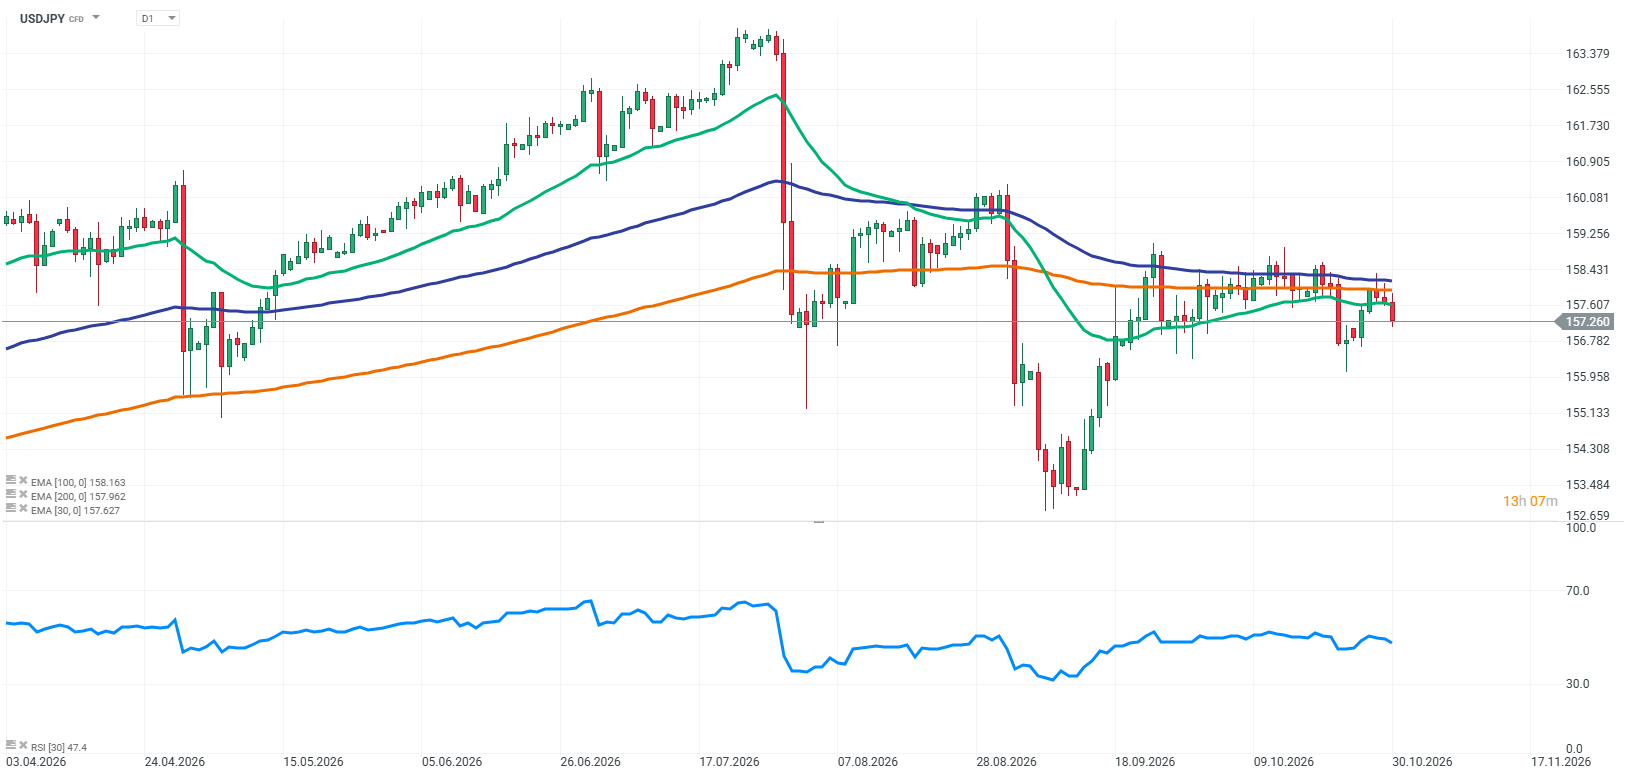
Zdroj: XTB Research
Klíčové faktory, které v současnosti ovlivňují USDJPY
Bank of Japan ponechává sazby beze změny, ale vysílá jednoznačně jestřábí signál
Bank of Japan ponechala svou klíčovou úrokovou sazbu beze změny na 1,25 %, což odpovídalo očekávání trhu. Doprovodné prohlášení se však ukázalo jako důležité pro budoucí výhled měnové politiky. BoJ naznačila, že jádrová inflace v Japonsku je nyní v zásadě v souladu s jejím 2% cílem. Jde o výraznou změnu v hodnocení ekonomických podmínek, protože dosažení udržitelné cenové stability bylo jednou z hlavních podmínek pro další normalizaci měnové politiky.
Centrální banka zároveň zvýšila svou prognózu jádrové inflace pro fiskální rok 2027 z 2,4 % na 2,6 % a uvedla, že rizika pro ceny zůstávají vychýlena směrem nahoru. To naznačuje, že tvůrci politiky vidí možnost, že inflační tlaky přetrvají na vyšší úrovni, než se dříve očekávalo.
Za zmínku stojí i výsledek hlasování. Rozhodnutí ponechat sazby beze změny prošlo poměrem hlasů 8:1. Člen bankovní rady Hajime Takata hlasoval pro okamžité zvýšení sazby na 1,50 %, přičemž argumentoval tím, že s inflací blízkou cíli by se centrální banka měla rychleji přiblížit neutrálnější úrovni úrokových sazeb. Tento nesouhlas poukazuje na stále výraznější hlasy uvnitř BoJ volající po rychlejším tempu normalizace měnové politiky.
Prosincové zvýšení sazeb BoJ se stává stále reálnější
Říjnové zasedání posílilo očekávání dalšího kroku BoJ ještě před koncem roku. Pokud se centrální banka rozhodne zvýšit sazby v prosinci, základní sazba by vzrostla z 1,25 % na 1,50 %. Tento výsledek však zdaleka není jistý. Tvůrci politiky budou muset posoudit stav spotřeby domácností, situaci na trhu práce a dopad předchozího zpřísňování měnové politiky na ekonomickou aktivitu.
Důležitými faktory zůstanou i ceny energií a jejich dopad na inflaci. BoJ bude muset určit, zda jsou cenové tlaky dostatečně trvalé na to, aby ospravedlnily další zvyšování sazeb. Z pohledu devizového trhu je klíčovou otázkou, zda nadcházející komentáře představitelů centrální banky potvrdí prosinec jako reálné datum pro další úpravu sazeb.
Fed rovněž ponechává sazby beze změny, inflace však ponechává jen málo prostoru pro holubičí obrat
Federální rezervní systém se rozhodl ponechat úrokové sazby beze změny v pásmu 3,75–4,00 %. Výsledek hlasování však odhalil, že mezi členy FOMC nepanuje plná shoda ohledně budoucího směřování měnové politiky. Dva představitelé Fedu, Lisa Cook a Beth Hammack, hlasovali pro zvýšení sazby o 25 bazických bodů. To signalizovalo, že někteří tvůrci politiky považují současnou úroveň úrokových sazeb za nedostatečnou k účinnému potlačení inflačních tlaků.
Předseda Kevin Warsh mezitím zdůraznil potřebu dalších informací před přijetím dalších rozhodnutí. Fed chce posoudit, jak předchozí zpřísňování měnové politiky ovlivňuje ekonomiku, zejména v kontextu zvýšených nákladů na energie a rostoucích investičních výdajů souvisejících s rozvojem umělé inteligence.
Inflace PCE opět zrychluje. Dolar si udržuje důležitou oporu
Dalším faktorem komplikujícím výhled USDJPY jsou nejnovější americká inflační data. Zářijový index PCE, preferovaný ukazatel inflace Federálního rezervního systému, vzrostl meziměsíčně o 0,5 %, zatímco v srpnu to bylo 0,3 %. Meziroční inflace zrychlila z 3,4 % na 3,6 %. Cenové tlaky tak zůstávají trvalé a výrazně nad 2% cílem centrální banky.
Za těchto podmínek má Fed omezený prostor pro uvolnění měnové politiky. Trvale zvýšená inflace by dokonce mohla ospravedlnit další zpřísnění. Po říjnovém zasedání trhy zacenily pravděpodobnost prosincového zvýšení sazeb přesahující 80 %. Jde o důležitý argument proti předpokladu, že se rozdíl v měnové politice obou centrálních bank rychle zmenší.
USDJPY po rozhodnutích centrálních bank: další korekce, nebo návrat k růstu?
Současná situace poukazuje na rostoucí riziko dalšího posilování jenu, nepotvrzuje však trvalý obrat v širším trendu USDJPY. V medvědím scénáři bude klíčovým faktorem potvrzení ze strany BoJ, že je připravena v prosinci zvýšit úrokové sazby. Další pokles výnosů amerických státních dluhopisů by poskytl japonské měně dodatečnou podporu.
Opačný scénář předpokládá, že dolar zůstane silný díky přetrvávající inflaci ve Spojených státech, zatímco očekávání dalšího zvýšení sazeb ze strany BoJ se posune dále do budoucnosti. V takovém případě by se současné posílení jenu mohlo ukázat jako pouhá korekce v rámci širšího rostoucího trendu měnového páru.
Investoři by měli mít na paměti i riziko intervence ze strany japonských úřadů. Úroveň 160 zůstává důležitým referenčním bodem, i když nejde o automatickou hranici, která by nutně vyvolala akci ze strany Tokia. Možnost intervence může i nadále omezovat růstový potenciál páru, zejména v případě rychlého oslabení jenu.
Závěr
Říjnová zasedání Fedu a BoJ vedla k ponechání úrokových sazeb beze změny, jestřábnější vzkaz však vyslala japonská centrální banka. Zvýšení prognózy jádrové inflace pro příští fiskální rok na 2,6 % spolu s hlasem pro okamžité zvýšení sazby na 1,50 % zvyšuje význam prosincového zasedání.
Zároveň přetrvávající inflace ve Spojených státech a jestřábí hlasy uvnitř FOMC znamenají, že dolar si nadále udržuje výraznou fundamentální podporu. V krátkodobém horizontu může jestřábnější komunikace BoJ zvýhodnit jen a omezit růstový potenciál USDJPY. Konečný směr páru však bude záviset na tom, zda budou očekávání ohledně prosincových rozhodnutí obou centrálních bank potvrzena příchozími ekonomickými daty.
Klíčové faktory pro USDJPY:
-
Jestřábí BoJ: Sazby zůstávají na 1,25 %, centrální banka ale signalizuje, že další zpřísňování měnové politiky je nadále možné.
-
Japonská inflace: Jádrová inflace je v zásadě v souladu s 2% cílem, přičemž prognóza pro fiskální rok 2027 byla zvýšena na 2,6 %.
-
Prosincové zvýšení sazeb: Možnost, že BoJ zvýší sazby z 1,25 % na 1,50 %, zůstává důležitým podpůrným faktorem pro jen.
-
Fed a inflace PCE: Zrychlení inflace na 3,6 % meziročně omezuje prostor pro uvolňování měnové politiky.
-
Výnosy amerických státních dluhopisů: Pokles výnosů by mohl vyvinout dodatečný tlak na dolar vůči jenu.
-
Riziko intervence: Japonské úřady mohou stále reagovat na nadměrné oslabení domácí měny, zejména v blízkosti úrovně 160.
-
Základní scénář: Jestřábnější postoj BoJ zvyšuje riziko další korekce USDJPY směrem dolů, přetrvávající americká inflace však omezuje potenciál posílení jenu.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Unity Software: Akcie vytvářejí dvojitý vrchol. Hrozí propad až o 26 %?

📈 Akcie Rheinmetallu hledají dno. Blíží se obrat trendu, nebo přijde další propad?

📉 Akcie Nebius Group padají: Cena prolomila klíčovou podporu 191 USD. Kam až může klesnout?


🚨 Binance zasáhl největší hack v historii kryptoměnového trhu. Ztráty mohou dosáhnout 6,3 miliardy USD.
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.