


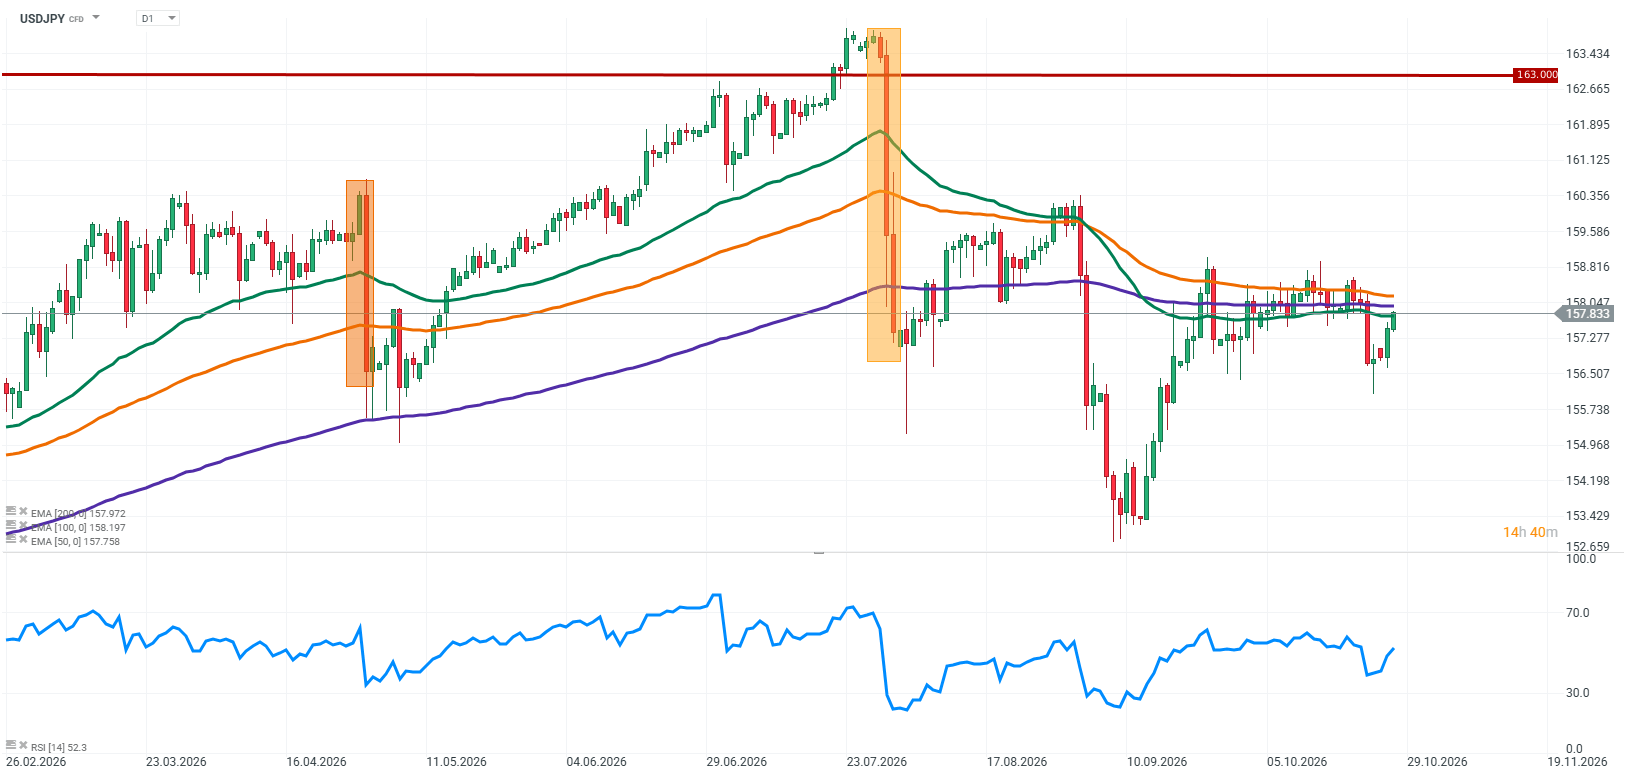
USDJPY zůstává v centru pozornosti před klíčovými zasedáními amerického Fedu a Bank of Japan. V úterý 27. října se pár obchoduje kolem 158, zatímco se investoři připravují na rozhodnutí, která by mohla určit jeho směr v nadcházejících týdnech. Trhy nyní neočekávají zvýšení úrokových sazeb ani od Fedu, ani od BoJ. To však neznamená, že další zpřísňování měnové politiky není ve hře.
Klíčovým faktorem zůstává inflace. V Japonsku cenové tlaky, včetně zdražování služeb, posilují argumenty pro další zvyšování sazeb. Japonští představitelé zároveň stále výrazněji naznačují, že nebudou nečinně přihlížet neomezenému oslabování jenu. Na druhé straně stojí americký dolar, jehož výhled závisí na tom, jak dlouho zůstane inflace ve Spojených státech zvýšená.
Zdroj: XTB Research
Klíčové faktory, které aktuálně ovlivňují USDJPY
Japonská inflace nadále podporuje vyhlídky na zvýšení sazeb BoJ
Nejnovější údaje o cenách výrobců ve službách v Japonsku ukazují zrychlení meziročního růstu na 3,7 %. Předchozí srpnový údaj byl zároveň revidován směrem dolů. Navzdory této revizi nejnovější hodnota naznačuje, že cenové tlaky v sektoru služeb zůstávají výrazné.
Pro Bank of Japan jde o důležitý signál. Ceny služeb mohou odrážet nejen náklady na energie a dovoz, ale také trvalejší ekonomické trendy, včetně mzdových tlaků a přenášení vyšších nákladů na spotřebitele. Z pohledu centrální banky by přetrvávající inflace v tomto segmentu mohla podpořit další postupnou normalizaci měnové politiky.
To však neznamená, že BoJ musí zvýšit sazby již tento týden. Po předchozích úpravách měnové politiky mohou její představitelé chtít vyhodnotit jejich dopad na ekonomiku a finanční podmínky. Výhled centrální banky ohledně dalšího vývoje úrokových sazeb se tak stává stejně důležitým jako samotné rozhodnutí.
BoJ si může dát pauzu, prosincové zvýšení sazeb však zůstává reálnou možností
Bank of Japan pravděpodobně ponechá úrokové sazby na 1,25 % na zasedání, které skončí 30. října. Nemuselo by to však nutně znamenat posun k holubičímu postoji. Centrální banka by mohla prostřednictvím aktualizovaných ekonomických a inflačních prognóz naznačit, že normalizace měnové politiky bude pokračovat a další zvýšení sazeb zůstává otázkou načasování.
Zvlášť důležitý je výhled podkladové inflace. Rostoucí náklady na energie, slabý jen zdražující dovoz a přetrvávající mzdové tlaky jsou argumenty pro pokračující obezřetnost tvůrců měnové politiky. BoJ může dojít k závěru, že inflace je v ekonomice již dostatečně zakořeněná, aby v zájmu dlouhodobého zachování cenové stability vyžadovala další postupné zpřísňování měnové politiky.
Investoři budou hledat především potvrzení, že prosincové zvýšení sazeb zůstává reálnou možností. V tomto scénáři by základní sazba mohla vzrůst z 1,25 % na 1,50 %, konečné rozhodnutí však bude záviset na příchozích datech a hodnocení japonské ekonomiky ze strany centrální banky.
Jenu by mohl pomoci již samotný signál, že se další zvýšení sazeb blíží. I kdyby BoJ v říjnu sazby nezměnila, jestřábí komunikace by mohla omezit růstový potenciál USDJPY. Devizové trhy nereagují pouze na aktuální úrokové sazby, ale také na očekávání jejich budoucího vývoje.
Klíčovou otázkou však je, zda budou signály z Tokia jestřábí více než sdělení Fedu. Pokud obě centrální banky ponechají sazby beze změny, ale BoJ jasněji otevře dveře prosincovému zvýšení, očekávání budoucího úrokového diferenciálu by mohla začít působit ve prospěch jenu.
Fed pravděpodobně vyčká, americká inflace však zůstává rizikem
Nadcházející zasedání amerického Fedu skončí 28. října. Základním scénářem trhu je ponechání úrokových sazeb beze změny, což představitelům centrální banky poskytne čas na vyhodnocení inflace a ekonomických podmínek. Pro USDJPY však není důležité pouze to, zda Fed sazby zachová, ale také to, jak posoudí inflační výhled pro nadcházející měsíce.
Přetrvávající cenové tlaky ve Spojených státech by mohly vést Fed k opatrnosti při naznačování budoucího uvolňování měnové politiky. Pokud bude jeho prohlášení jestřábí více, než trhy očekávají, dolar by mohl zůstat podpořený i bez říjnového zvýšení sazeb.
To je důležité, protože absence zvýšení sazeb automaticky neznamená oslabení americké měny. Pokud investoři dospějí k závěru, že americké sazby zůstanou zvýšené po delší dobu, výnosy státních dluhopisů by mohly vzrůst, a zvýšit tak atraktivitu dolaru vůči jenu.
V takovém scénáři by argumenty pro další zpřísňování politiky BoJ nemusely stačit k trvalejšímu poklesu USDJPY. Úrokový diferenciál mezi Japonskem a Spojenými státy nadále zvýhodňuje dolar a jeho zúžení by vyžadovalo jasnější signály dalšího zvyšování japonských sazeb nebo změnu očekávání ohledně politiky Fedu.
Tokio znovu varuje: Riziko intervence zůstává reálné
Dalším důležitým faktorem je postoj japonských úřadů ke slabému jenu. Ministryně financí Satsuki Katayama 27. října zopakovala, že vláda pozorně sleduje pohyby na devizovém trhu a v případě potřeby je připravena rozhodně zakročit.
Taková varování nepředstavují oznámení bezprostředně hrozící intervence. Ukazují však, že Tokio zůstává ostražité a rychlé, nadměrné oslabování jenu by mohlo vyvolat reakci úřadů.
Důležitým orientačním bodem pro investory zůstává hranice 160. S přibližováním páru k této oblasti roste riziko, že japonské úřady zasáhnou proti dalšímu oslabování jenu. Tuto úroveň však nelze považovat za automatický spouštěč intervence. Záleží také na rychlosti pohybu, tržních podmínkách a na tom, zda jsou změny kurzu považovány za nadměrné.
Riziko intervence tak může omezovat růst USDJPY i bez jasného signálu od BoJ. Samotné varování by mohlo vyvolat krátkodobé posílení jenu, zejména pokud investoři ve velké míře sázejí na další růst měnového páru.
USDJPY před rozhodnutími centrálních bank: Konsolidace, nebo další test hranice 160?
V krátkodobém horizontu se trh nachází mezi dvěma protichůdnými silami. Na jedné straně japonská inflace a varování z Tokia zvyšují riziko sestupné korekce USDJPY. Na druhé straně mohou přetrvávající americké cenové tlaky a úrokový diferenciál nadále podporovat dolar.
Obchodování v oblasti 157–158 naznačuje, že investoři čekají na nové impulzy. Před rozhodnutími Fedu a BoJ je obtížné určit jednoznačný směr a tón doprovodných prohlášení může být důležitější než samotná rozhodnutí.
Jestřábí BoJ v kombinaci s relativně opatrným Fedem by mohla otevřít prostor pro další posilování jenu a pokles USDJPY. Opačná kombinace, tedy jestřábí Fed a opatrná BoJ, by zvýšila riziko dalšího testování oblasti 159–160, kde by možnost intervence mohla představovat další překážku pro investory sázející na růst dolaru.
Závěr
USDJPY vstupuje do týdne důležitých rozhodnutí centrálních bank bez jasného směrového impulzu. Japonská inflace nadále podporuje vyhlídky na další zvyšování sazeb BoJ, zatímco nejnovější údaje o cenách výrobců ve službách posilují názor, že cenové tlaky dosud nebyly plně potlačeny. Tokio zároveň trhům připomíná, že měnová intervence zůstává možná.
Nelze však přehlížet ani Spojené státy. Pokud americká inflace zůstane vytrvalá, Fed by mohl zachovat jestřábí postoj, a omezit tak prostor pro pokles USDJPY. V nadcházejících dnech proto budou nejdůležitější signály týkající se výhledu prosincových rozhodnutí, nikoli samotná očekávaná říjnová pauza.
USDJPY nemusí čekat na skutečné zvýšení sazeb BoJ, aby se dostal pod tlak. Ke změně tržních očekávání by mohlo stačit potvrzení, že prosincový krok zůstává možný. Trvalejší posilování jenu však bude záviset také na komunikaci Fedu a výhledu americké inflace. Rizika poklesu prozatím rostou, rozhodující obrat však dosud potvrzen nebyl.
Klíčové faktory pro USDJPY:
- Japonská inflace: Rostoucí ceny služeb posilují argumenty pro další zvyšování sazeb BoJ.
- Jestřábí pauza BoJ: Ponechání sazeb na 1,25 % nevylučuje prosincové zvýšení na 1,50 %.
- Rozhodnutí Fedu: Trhy očekávají sazby beze změny, proto budou zvlášť důležité doprovodné prohlášení a výhled pro další měsíce.
- Riziko intervence: Varování z Tokia mohou omezit růst páru, zejména poblíž hranice 160.
- Americká inflace: Přetrvávající cenové tlaky by mohly podporovat dolar a omezovat posilování jenu.
- Základní scénář: USDJPY by mohl před zasedáními centrálních bank konsolidovat a jasnější směr získat až po zveřejnění jejich prohlášení.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Zlato klesá pod 4 000 dolarů 📉


Ekonomický kalendář: V centru pozornosti spotřebitelská důvěra Conference Board a data z USA

Ranní shrnutí: Wall Street roste díky zprávám o Anthropicu, asijské trhy prudce posilují 📈

Naděje na dohodu sráží ceny pšenice 🌾📉
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.