

- Platina se obchoduje kolem 1 700 USD za unci po prudkém poklesu z lednového maxima, které se blížilo 3 000 USD.
- World Platinum Investment Council očekává v roce 2026 přebytek ve výši 265 000 uncí, způsobený především odlivy prostředků z ETF.
- Těžba v Jihoafrické republice zůstává omezená kvůli stárnoucí infrastruktuře a dlouhodobě nedostatečným investicím.
- Slabší údaje o inflaci v USA snižují očekávání dalšího zvyšování sazeb Fedu a podporují ceny drahých kovů.
- Technické indikátory zůstávají medvědí, zatímco cena testuje klíčovou supportní zónu kolem 1 700 USD.
Platina se aktuálně obchoduje za 1 699 USD za unci, přestože se během lednového růstu její cena přiblížila hranici 3 000 USD a překonala předchozí historická maxima. Platina nyní ztrácí více než 3 % mezitýdenně, 2,5 % meziměsíčně a 20,5 % od začátku roku, přesto je za posledních dvanáct měsíců stále přibližně o 8,5 % výše. Od lednového rekordu na úrovni 2 923,70 USD je nyní vzdálena zhruba 42 %.
Toto srovnání dobře vystihuje charakter tohoto trhu: prudký růst na začátku roku následovaný stejně výrazným odevzdáním zisků. Ukazuje to, že předchozí růst byl z velké části poháněn spekulacemi a očekáváním změny fundamentů, které se nyní začínají vyvíjet v neprospěch platiny.
Nejdůležitější fundamentální změnou je revize bilance nabídky a poptávky. World Platinum Investment Council nyní pro rok 2026 předpovídá přebytek ve výši 265 tisíc uncí, zatímco ještě před pouhým čtvrtletím očekával deficit 297 tisíc uncí. Změna o více než 560 tisíc uncí během tří měsíců je pro trh této velikosti významná. Znamenalo by to první roční přebytek od roku 2022, po třech letech deficitů.
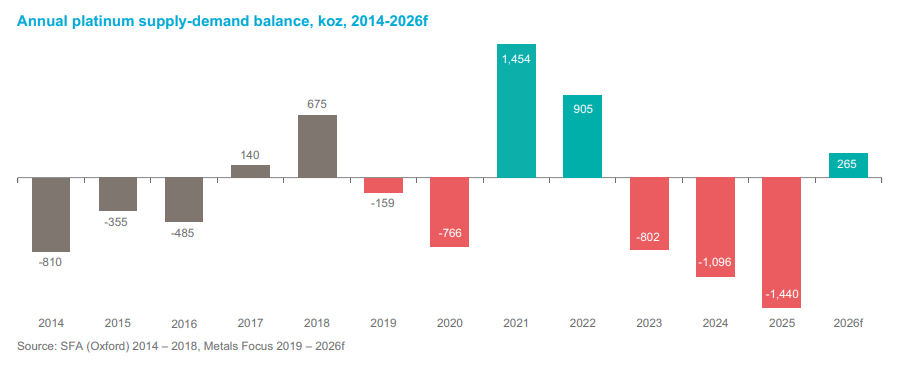
Co se vlastně změnilo?
Navzdory intuici nejde o nabídku. Očekává se, že těžba zůstane prakticky beze změny na 5,551 milionu uncí oproti 5,561 milionu uncí o rok dříve. Recyklace vzroste o 8 %, což zvyšuje celkovou nabídku o 2 %. To je jen malá změna.
Celá změna se odehrává na straně poptávky, která má klesnout o 18 %. Ta se skládá ze tří složek s výrazně odlišnými charakteristikami.
- Investice se zcela obrátily o 180 stupňů. Z přílivu 1,15 milionu uncí v roce 2025 se v roce 2026 očekává odliv ve výši 83 tisíc uncí. Samotné ETF mají podle odhadů přijít o 389 tisíc uncí poté, co v předchozím roce získaly 200 tisíc uncí. Jde o hlavní faktor revize a zároveň o její nejslabší místo z pohledu prognózy, jak bude diskutováno níže.
- Poptávka po špercích klesá o 15 % na 1,883 milionu uncí, přičemž v Číně ve druhém čtvrtletí meziročně klesla o 32 %. Jde o klasickou reakci na vysoké ceny.
- Automobilový průmysl klesá o 4 % na 2,904 milionu uncí. Pomalejší než očekávaný nástup elektromobilů paradoxně krátkodobě podporuje poptávku po katalyzátorech, strukturální trend se však nemění.
- Jedinou rostoucí kategorií je průmysl, který roste o 5 % na 2,385 milionu uncí. Poptávka ze sklářského průmyslu roste o 23 %, v elektrotechnice o 19 % a u palivových článků o 8 %.
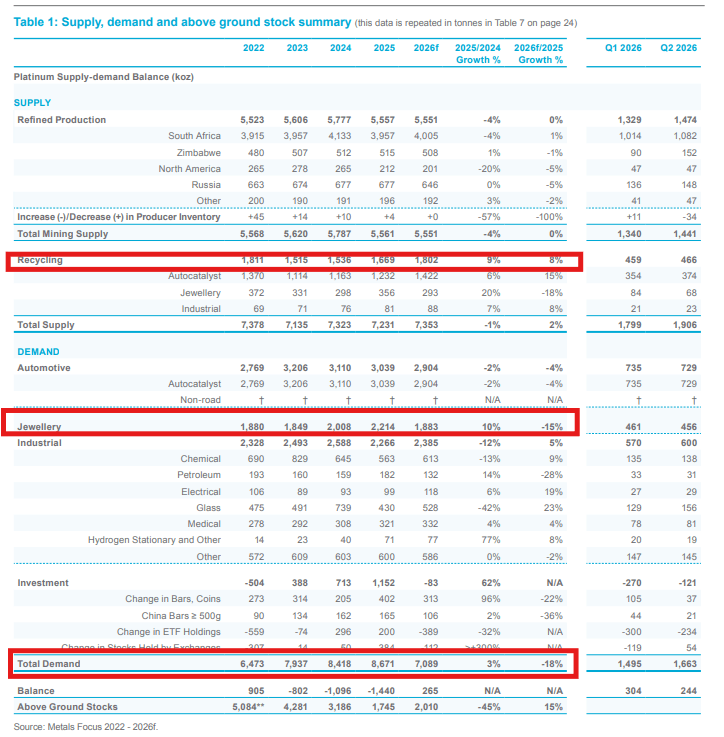
Poptávka v roce 2026 má klesnout téměř o pětinu. Zdroj: WPIC
Je tento přebytek méně nebezpečný, než se zdá?
To nás přivádí k detailu, který lze v hlavních číslech snadno přehlédnout. WPIC ve své nejnovější zprávě uvádí, že trh by se ve druhé polovině roku mohl ve skutečnosti znovu dostat do deficitu, jakmile odezní prodejní tlak ze strany ETF. Jinými slovy, celý přebytek vznikl v první polovině roku a je spíše důsledkem jednorázové likvidace pozic v papírovém trhu než dlouhodobé nerovnováhy ve fyzické nabídce a poptávce. Pozoruhodné je také výrazné oživení ve sklářském průmyslu, ačkoli historicky šlo u podobných oživení často o jednorázové události.
Za zmínku stojí jeden důležitý bod. Kov prodaný fondem nezmizí; vrací se na trh a v daném okamžiku zvyšuje dostupnou nabídku. Stejná unce se však může při změně sentimentu vrátit zpět do fondu. Přebytek způsobený odlivy z ETF je proto ze své podstaty vratný způsobem, jakým přebytek vzniklý otevřením nového dolu není.
To potvrzují i zásoby kovu nad zemí. Po třech letech deficitů klesly přibližně na 2,010 milionu uncí, což odpovídá zhruba čtrnácti týdnům poptávky. I po započtení letošního přebytku tak zůstává zásoba relativně nízká.
Na straně strukturální nabídky se nic nezlepšuje. Jihoafrická republika představuje přibližně 72 % celosvětové těžby a její produkce je o 26 % nižší než na vrcholu v roce 2006, kdy dosahovala 5,3 milionu uncí. Důvody jsou dobře známé a obtížně se mění: stárnoucí doly, rostoucí náklady a roky nedostatečných investic. Nové zdroje existují, ale jejich spuštění je ještě daleko. Projekt Karo v Zimbabwe, pro který společnost Tharisa zajistila 294 milionů USD, bude spuštěn až ve 4. čtvrtletí 2027 a v první fázi má přinést 226 tisíc uncí.
Skutečným problémem jsou úrokové sazby
Fyzická bilance je důležitá, ale v současnosti má druhotný význam. Cenu určuje především náklad příležitosti.
Výnos desetiletých amerických státních dluhopisů činí 5,24 %, tedy téměř nejvíce od roku 2007. Fed v září zvýšil sazby poprvé po třech letech a trh tehdy oceňoval 68% pravděpodobnost dalšího zvýšení v říjnu a 95% pravděpodobnost v prosinci. Pro aktivum, které nenese žádný výnos, jde o nepříznivé prostředí.
Dnešní údaje o srpnové inflaci PCE však byly výrazně nižší, než se očekávalo: jádrová inflace dosáhla 3,0 % oproti očekávaným 3,3 % a meziměsíční růst činil 0,2 % oproti očekávaným 0,3 %. Pravděpodobnost zvýšení sazeb v říjnu během jediného týdne klesla ze 64 % na 34 %, americký dolar oslabil, výnosy klesly o 4 až 5 bazických bodů a zlato získalo podporu. To je přímo pozitivní pro platinu a naznačuje, že ocenění založené na 95% pravděpodobnosti prosincového zvýšení sazeb bude potřeba přehodnotit.
Současně klesající ceny ropy v důsledku zlepšení toku přes Hormuzský průliv zmírňují inflační tlaky a působí stejným směrem.
Je také dobré připomenout, že pokud se pozornost trhu přesune od obav z měnové politiky k problémům amerických veřejných financí – které by mohly posunout zlato zpět nad 5 000 USD – mohla by na takový vývoj pozitivně reagovat také platina.
Ocenění a pozicování
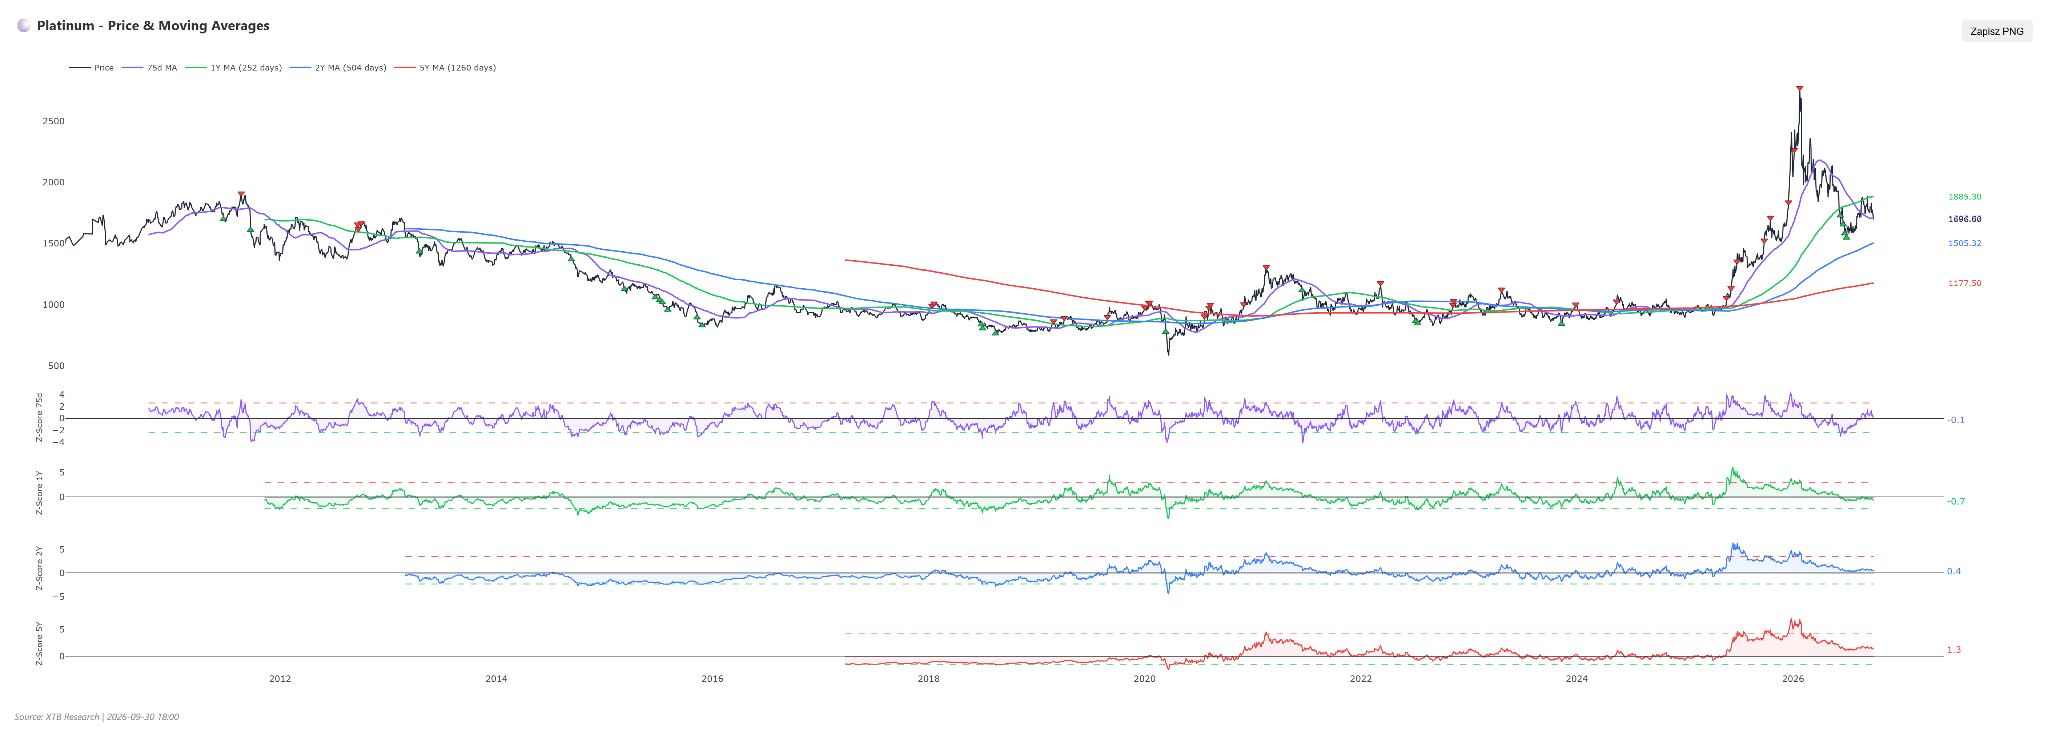
1letý Z-score činí -0,72, 2letý +0,42 a 5letý +1,32. Z krátkodobého hlediska je platina vůči své historii levná, v delším horizontu však stále zůstává nadprůměrně oceněná.
Pětiletý ukazatel ukazuje postupné snižování prémie: před šesti měsíci činil 2,36, před čtvrt rokem 1,09, před měsícem se odrazil na 1,63 a nyní dosahuje 1,32.
Spekulativní pozice podle údajů CFTC k 22. září ukazují na čistou long pozici ve výši 15 366 kontraktů, Z-score -0,37 a 64,4. percentil historického rozložení. Podíl long pozic ve spekulativním portfoliu činí 69,9 %, přičemž mezitýdenní změna představovala pouze +146 kontraktů.
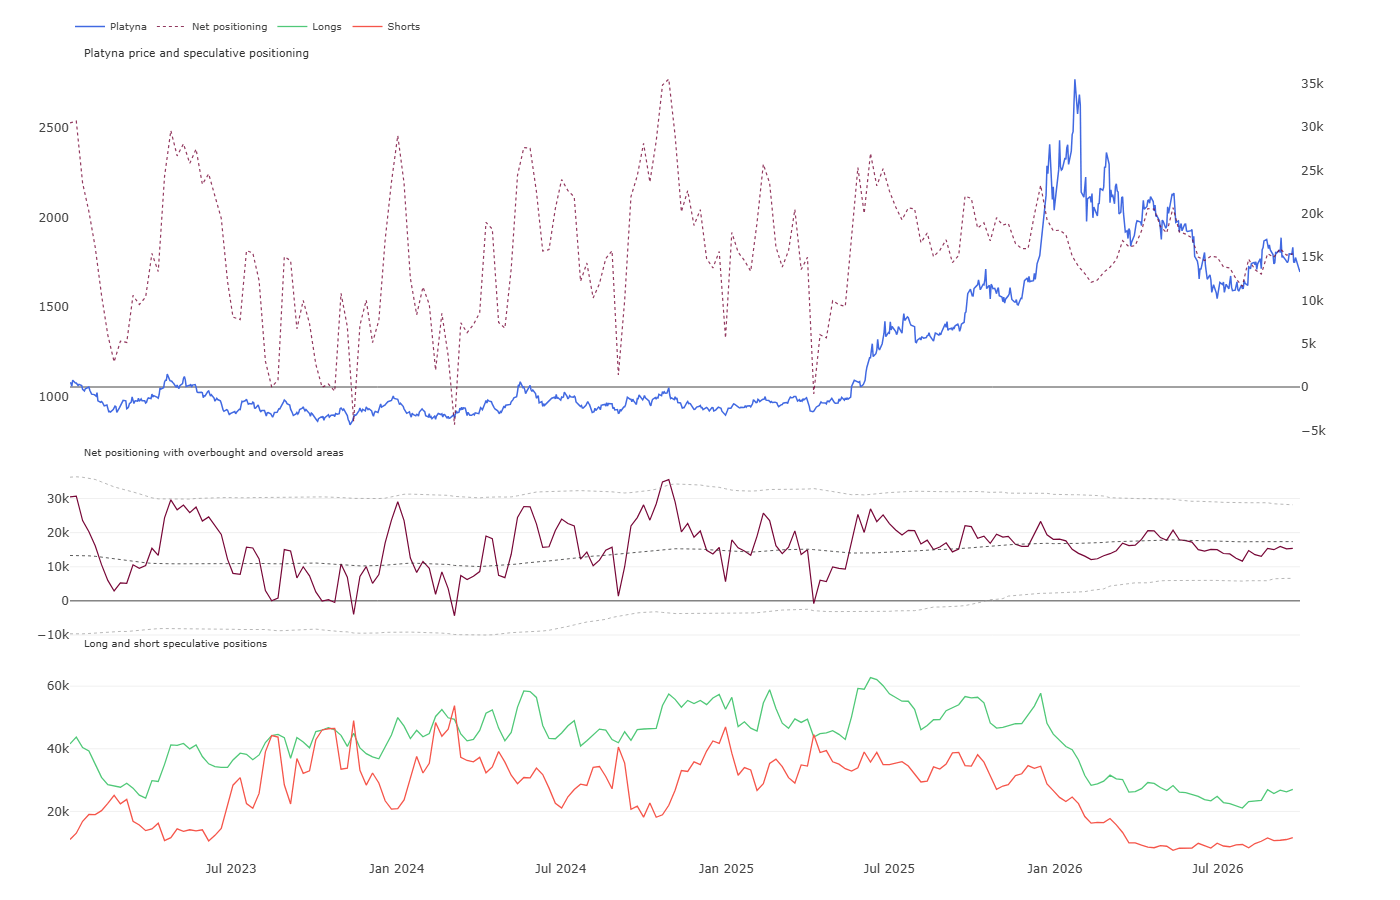
Tato kombinace ukazuje na něco poměrně jasného. Fondy nejsou ani přeplněné long pozicemi, ani agresivně nebudují short pozice. Jednoduše zůstávají stranou. Na jedné straně to omezuje riziko kaskádové likvidace, protože ve velkém měřítku není příliš mnoho pozic, které by bylo možné likvidovat. Na druhé straně zde není dostatek paliva pro short squeeze, který by mohl vyvolat rychlé zotavení ceny.
Technický obraz
RSI na úrovni 37 bodů se blíží k přeprodanému teritoriu, ale zatím do něj nevstoupil a negeneruje signál obratu. MACD i uspořádání klouzavých průměrů zůstávají medvědí. Cena se nachází 3,13 % pod 50denním klouzavým průměrem.
Denní graf poskytuje důležitý kontext. Aktuální úroveň 1 700 USD není jen kulaté číslo; představuje konsolidační zónu z listopadu a prosince 2025, která předcházela růstu směrem k lednovému rekordu. Cena se tak vrátila přesně na výchozí bod tohoto pohybu. Takové úrovně se jen zřídka prolomí při prvním pokusu, jejich ztráta by však byla významná, protože pod nimi se za poslední rok nenachází výraznější support až do oblasti 1 550 USD.
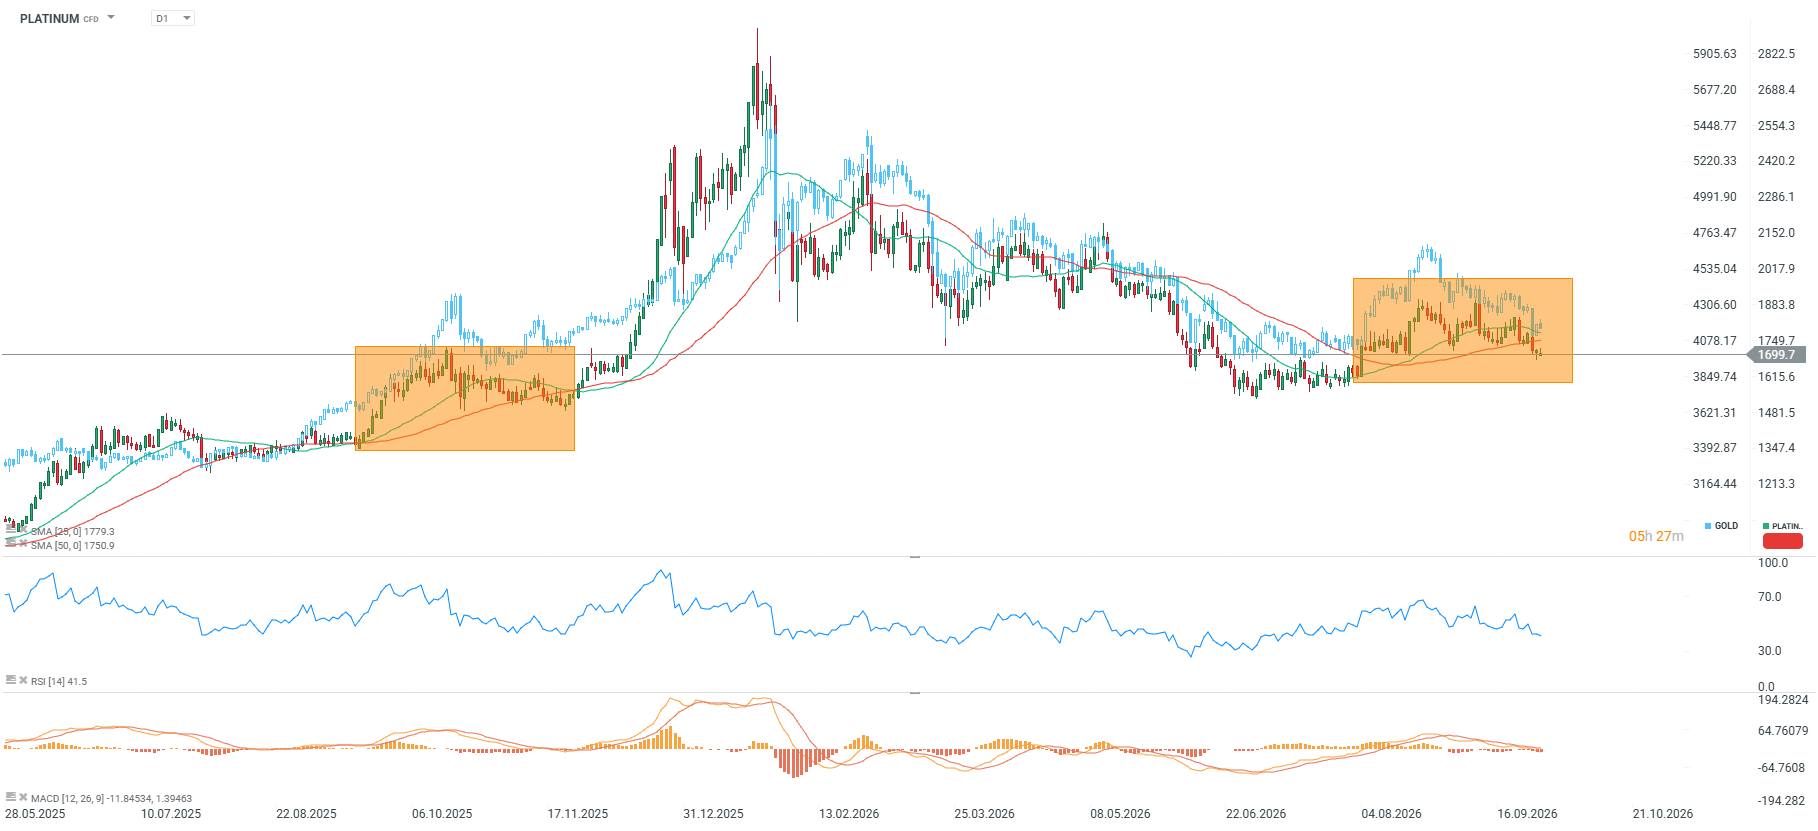
Struktura od červnového minima se vyvíjí následovně: trh vytvořil minimum poblíž 1 530 USD, v srpnu se odrazil k 1 930 USD a následně vytvořil sérii nižších maxim (kolem 1 930 USD, poté 1 910 USD). Nyní testuje spodní hranici tohoto pásma. Jde o učebnicový distribuční pattern a dokud nedojde k jeho proražení směrem nahoru, převaha zůstává na straně nabídky.
Medvědí scénář, který je v současnosti preferován. Pokud výnosy desetiletých amerických dluhopisů zůstanou na úrovni 5,24 % nebo výše a zároveň se naplní očekávaný přebytek, může cena klesnout pod 1 660 USD a následně zamířit k 1 620 USD. Tento scénář podporují také MACD, nastavení klouzavých průměrů a série nižších maxim od srpna.
Býčí scénář. Vyžaduje udržitelné proražení nad 1 700 USD a denní uzavření nad touto úrovní, ideálně podpořené dalšími holubičími očekáváními ohledně Fedu a poklesem výnosů pod 5,00 %. Znovudobytí 50denního klouzavého průměru otevírá prostor k 1 750 USD, zatímco prolomení 1 820 USD by zneplatnilo klesající sekvenci ze srpna a září.
Závěr
Platina se nachází v neobvyklé situaci: fyzické fundamenty jsou výrazně lepší, než naznačují samotná čísla o přebytku – především díky odlivům z papírového trhu, které se již zastavily – a zároveň ji podporují strukturální omezení nabídky v Jihoafrické republice a nízké zásoby.
Na druhé straně však cenu výrazně zatěžují úrokové sazby a silný dolar.
Tento druhý protivítr začíná slábnout. Pokud se udrží slabší údaje o inflaci v USA a Fed v prosinci sazby nezvýší, má platina solidní fundamentální základ pro zotavení od současné technické supportní úrovně. Dokud však nepřijde potvrzení, krátkodobý technický výhled zůstává medvědí.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


🚨 BREAKING: Pokles zásob destilátů podporuje růst ceny ropy


Americká sója zůstává stranou. Slabá čínská poptávka komplikuje vývoz 🌱

🎥 Dvě čísla & Jiří Tyleček: Proč do portfolia (ne)zařadit komodity



Ranní shrnutí: AI podporuje růst indexu Nikkei 225, ceny ropy klesají (30.09.2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.