

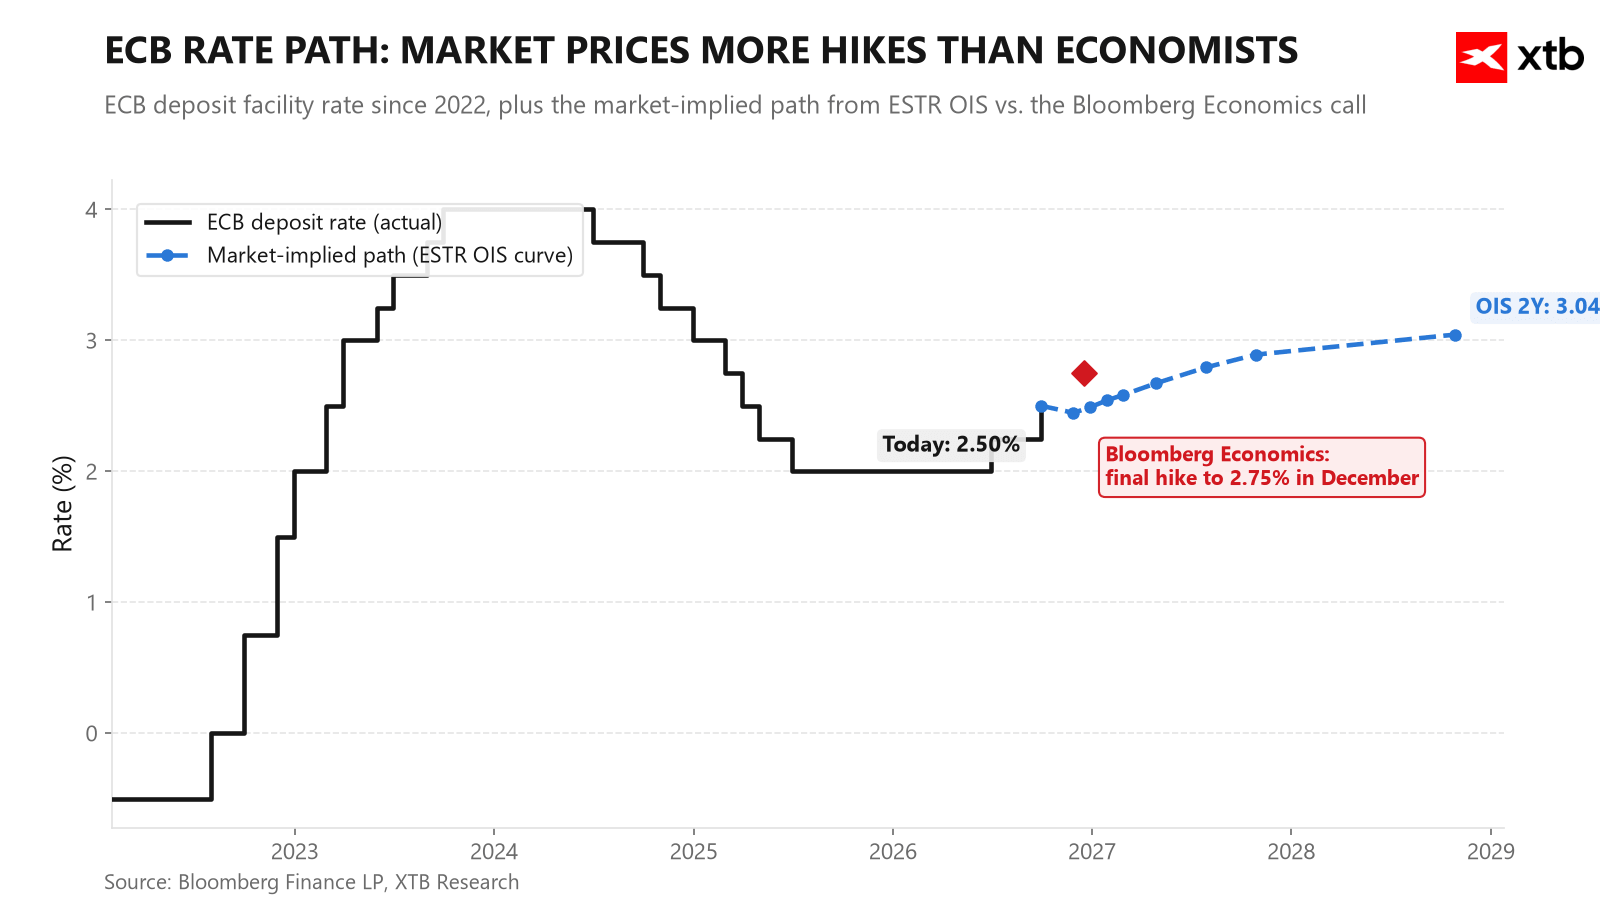
- Všeobecně se očekává, že ECB na svém zasedání ponechá úrokové sazby beze změny.
- Rostoucí výnosy francouzských dluhopisů a rozšiřující se výnosová rozpětí staví centrální banku před obtížné měnověpolitické dilema.
- Christine Lagardeová odstoupí z funkce prezidentky ECB 7. 2. 2027, čímž se pozornost trhu obrací k jejímu nástupci.
Dnešní zasedání ECB staví Christine Lagardeovou před volbu, v níž každá možnost působí v neprospěch společné měny. Možná právě v tom ale spočívá i naděje pro euro. Situace je natolik špatná, že jakýkoli pozitivní signál ji může alespoň dočasně zlepšit. Z dlouhodobějšího pohledu však vyhlídky na zlepšení chybějí.
Trh započítává ponechání sazeb beze změny s téměř 100% pravděpodobností. O směru eura však nerozhodne samotné rozhodnutí o sazbách, ale reakce centrální banky na rostoucí problém na francouzském dluhopisovém trhu.
Dnešní rozhodnutí: Pauza téměř jistá, prosinec téměř jistý
ECB se nachází v poměrně obtížné situaci. Inflace roste, směnné relace se výrazně zhoršují a vzhledem k rostoucím cenám energií by pomohlo nepřidávat další zpřísňování ve chvíli, kdy ho za centrální banku již provádí dluhopisový trh. Výnosy rostou, což samo o sobě zpřísňuje finanční podmínky. Podle modelu Bloomberg Economics vzrostla od července časová prémie přibližně o 40 bazických bodů, což by mohlo z růstu HDP eurozóny ubrat kolem 0,2 procentního bodu. Bez nových makroekonomických projekcí a vzhledem k vysoké nejistotě ohledně cen komodit před prosincem se ECB pravděpodobně vyhne pevným závazkům.
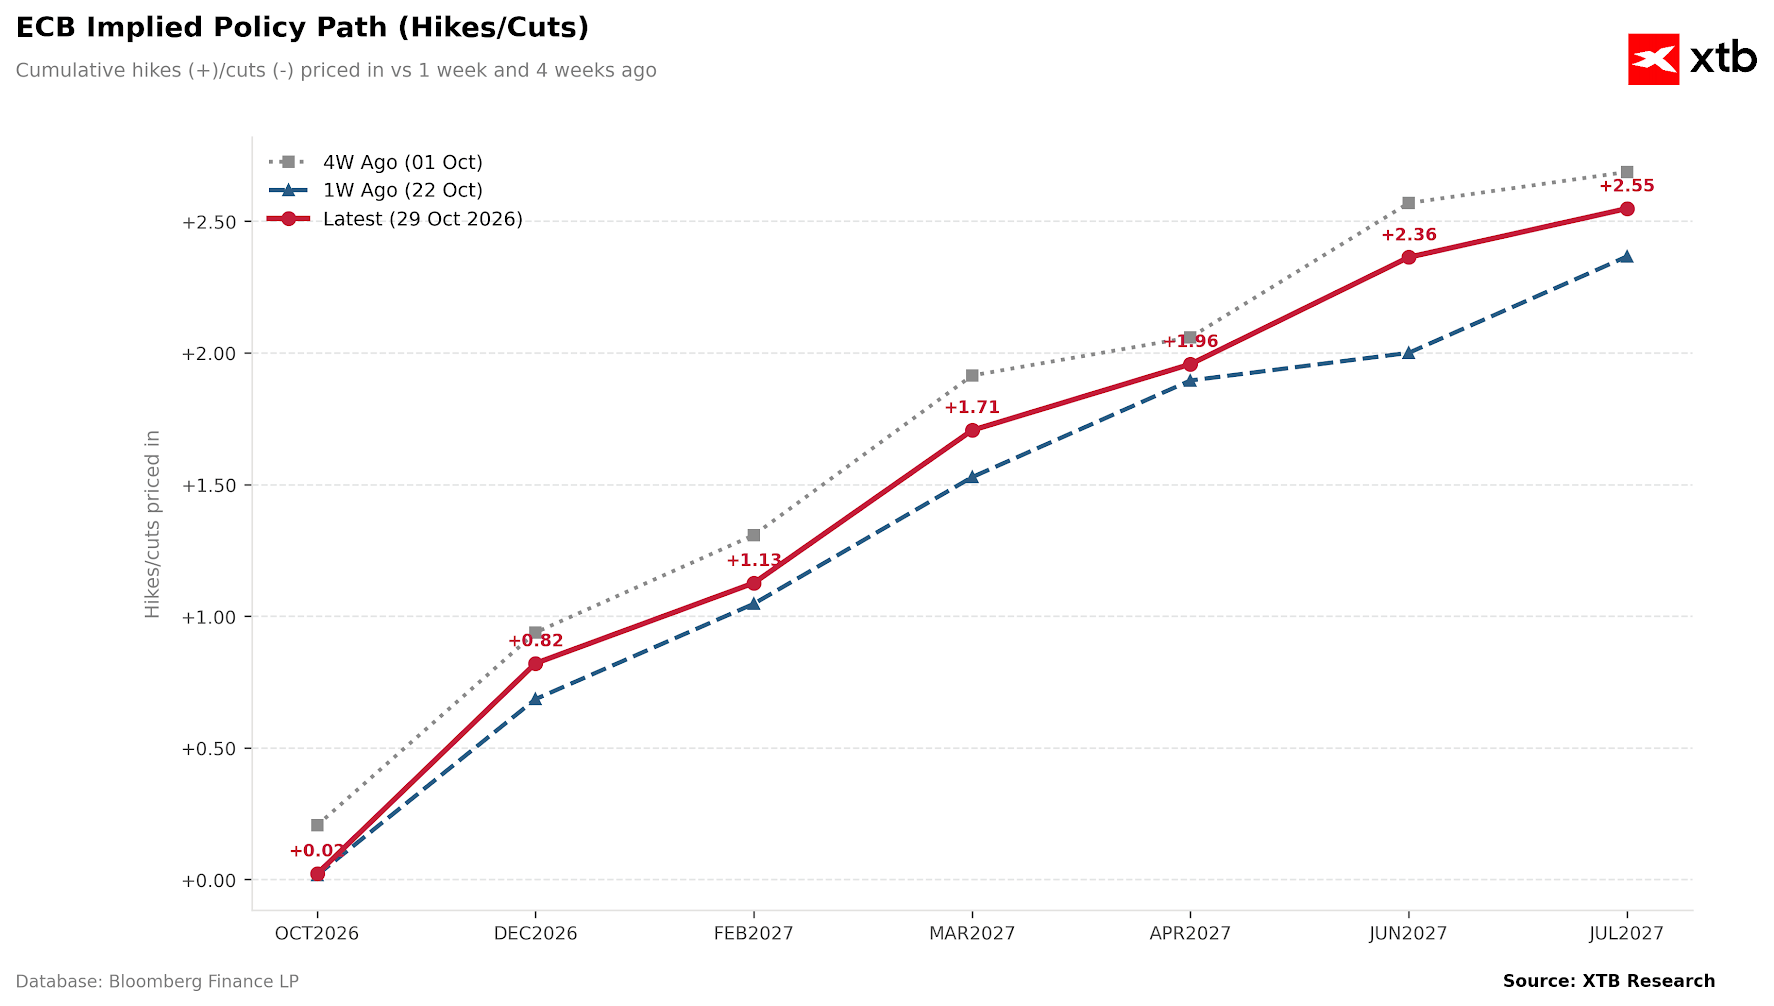 Prosinec je zcela jiný příběh. Bloomberg Economics nadále počítá s jedním dalším zvýšením sazeb na 2,75 %, tedy mírně do restriktivního pásma. Ceny ropy a plynu od zářijového zasedání vzrostly natolik, že se blíží negativnímu scénáři analytiků ECB. Prognóza inflace pro rok 2026 ve výši 3,1 % je již vyšší než vlastní zářijová projekce banky (3,0 %). Klíčovou otázkou pro prosinec je, zda se energetický šok začne přelévat do jádrové inflace. Prozatím je signálů takového přenosu málo.
Proč je to pro euro past bez dobrého východiska?
Skutečnou zkouškou dnešní tiskové konference nebude rétorika ohledně úrokových sazeb, ale to, jak se Lagardeová postaví k francouzskému problému rostoucích výnosů dluhopisů při nedostatku zájemců o francouzský dluh. Pro Francii je problémem skutečnost, že většinu tohoto dluhu prodává do zahraničí.
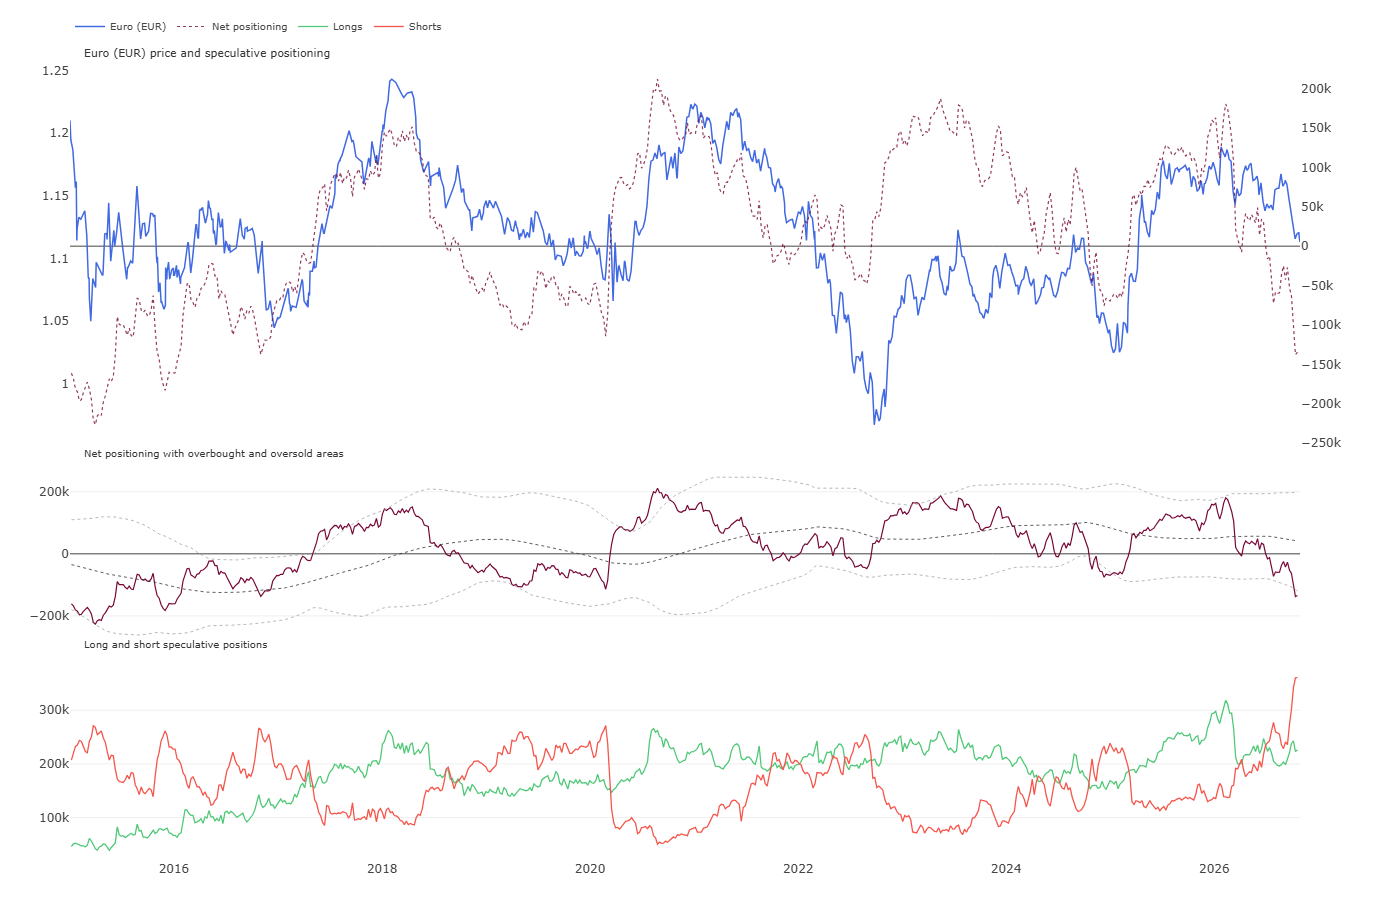
Euro je podle čistých pozic spekulantů aktuálně nejvíce přeprodané od roku 2017. Počet krátkých pozic je přitom nejvyšší v historii. Zdroj: CFTC, XTB
Výnosové rozpětí mezi francouzskými OAT a německými Bundy se od zářijového zasedání rozšířilo o více než 60 bazických bodů a trh hledá signál, nakolik je ECB připravena reagovat. Jak upozorňují komentáře evropských analytiků, ať už Lagardeová řekne cokoli, euro podporu nenajde. Co tedy očekávat?
- První a základní scénář: Lagardeová prozatím odmítne potřebu intervence a naznačí, že napětí ve Francii neomezí další zpřísňování měnové politiky. Rozpětí OAT pak bude mít prostor k dalšímu rozšiřování, což přinese riziko přenosu problémů na další trhy. Takový scénář by euro zasáhl prostřednictvím systémového rizika.
- Druhý scénář: Lagardeová naznačí, že napětí ve Francii ovlivňuje směřování měnové politiky. To by bylo vnímáno jako holubičí signál: vyšší výnosy dluhopisů již samy zpřísňují finanční podmínky, takže ECB má méně práce. Na EURUSD by to následně tlačilo prostřednictvím úrokového diferenciálu.
Obě možnosti vedou ke stejnému závěru: ECB buď toleruje rostoucí napětí ve Francii, nebo toto napětí začne omezovat měnovou politiku. Ani v jednom scénáři euro nezískává z dnešního zasedání jasnou podporu. Zůstává otázka formální intervence souběžně s dalším zpřísňováním prostřednictvím zvyšování sazeb. Existuje vůbec taková možnost?
Formální intervence je stále nepravděpodobná
Aktivace nástroje TPI, který chrání přenos měnové politiky do ekonomiky, vyžaduje splnění velmi přísných podmínek. Současné úrovně jsou stále výrazně pod hranicemi, které by ohrožovaly širší finanční stabilitu, i pod úrovněmi zaznamenanými během předchozích období napětí v Itálii. V této fázi jsou pravděpodobnější přechodná řešení: pozastavení kvantitativního zpřísňování (QT) nebo samostatný mechanismus podpory likvidity spíše než nákupy dluhopisů zaměřené přímo na Francii.
Francie: Výnos OAT je již vyšší než v Itálii
Francouzský dluhopisový trh zůstává největším zdrojem napětí v eurozóně. Výnos desetiletých OAT dosahuje 4,90 % a poprvé v historii překonává italský výnos (4,51 %). Rozpětí vůči Německu již činí přibližně 155 bazických bodů.
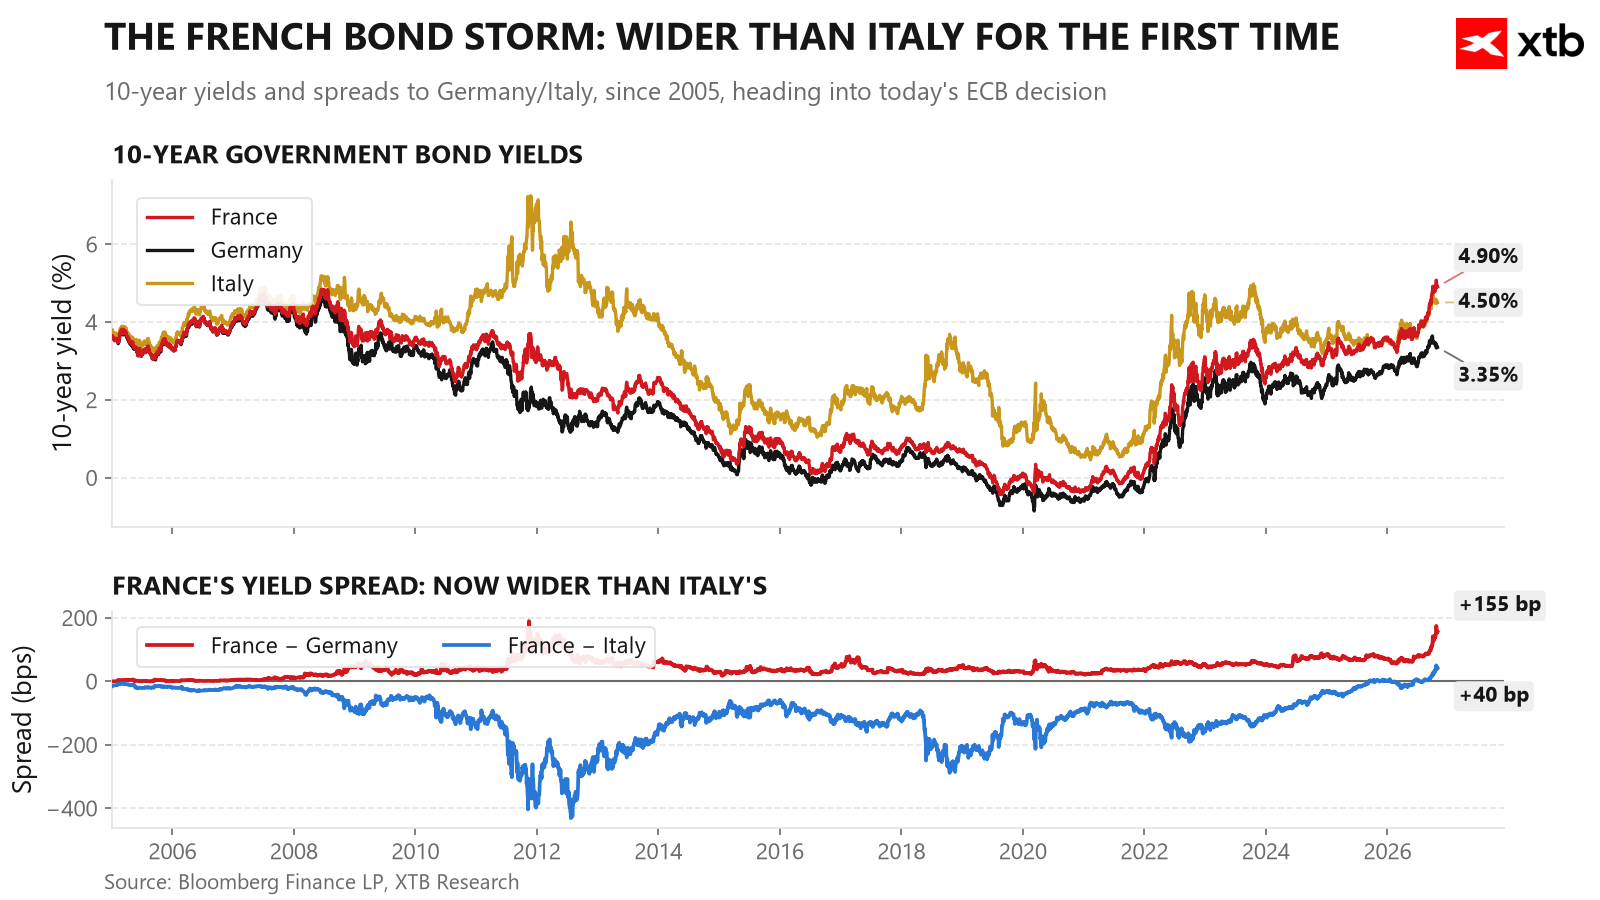
Zajímavým, avšak zřídka diskutovaným dílkem skládačky je systém TARGET2. Banque de France již patří mezi jeho největší čisté dlužníky se závazkem dosahujícím 181 miliard eur, tedy přibližně 6 % HDP. Prostřednictvím tohoto kanálu se však financuje za depozitní sazbu ECB, nikoli za tržní výnos francouzského dluhu. Bloomberg Economics odhaduje, že to francouzské státní pokladně ročně šetří 5–11 miliard eur. Každé další rozšíření výnosového rozpětí o 100 bazických bodů zvyšuje tuto výhodu přibližně o 2 miliardy eur ročně. Jde však o dvojsečnou zbraň: rostoucí závazky v TARGET2 mohou být vykládány jako odliv kapitálu z Francie, podobně jako v Itálii a Španělsku v letech 2011–2012, a prohlubovat politické napětí s věřitelskými zeměmi, především Německem. Klíčová zkouška přijde 2. listopadu, kdy budou zveřejněny zářijové údaje TARGET2, které jako první zachytí současnou výprodejní vlnu.
Otázka nástupce Lagardeové
Podle Bloombergu Christine Lagardeová oficiálně oznámila, že z funkce prezidentky ECB odstoupí 7. února 2027, tedy před koncem svého mandátu v říjnu 2027. Její odchod se časově spojí s převzetím vedení Světového ekonomického fóra, což obrací pozornost trhu k výběru jejího nástupce.
Pro oceňování francouzského rizika to má zásadní praktický význam. Nejčastěji zmiňovanými kandidáty jsou Klaas Knot z Nizozemska, který zastává jestřábí postoj a má podporu Německa, a Pablo Hernández de Cos ze Španělska, který je více holubičí a pravděpodobně má podporu Francie díky větší ochotě intervenovat na dluhopisovém trhu. Pokud tlak na francouzský dluh přetrvá až do změny vedení ECB, tato volba rozhodne, jak daleko centrální banka zajde v podpoře Paříže.
Co dál s EURUSD?
Samotné dnešní rozhodnutí by trh překvapit nemělo. Skutečným rizikem je způsob, jakým Lagardeová zodpoví otázky týkající se Francie. Tvrdý postoj s sebou nese riziko pokračujícího výprodeje francouzského dluhu a přenosu problémů na další trhy. Mírnější postoj naopak signalizuje méně práce pro ECB a menší úrokový rozdíl vůči Fedu. Obě cesty nahrávají spíše dalšímu oslabování eura než jeho posilování. Skutečným impulzem ke změně směru se může stát zveřejnění údajů TARGET2 dne 2. listopadu nebo odhalení plánů ohledně nástupce Lagardeové.
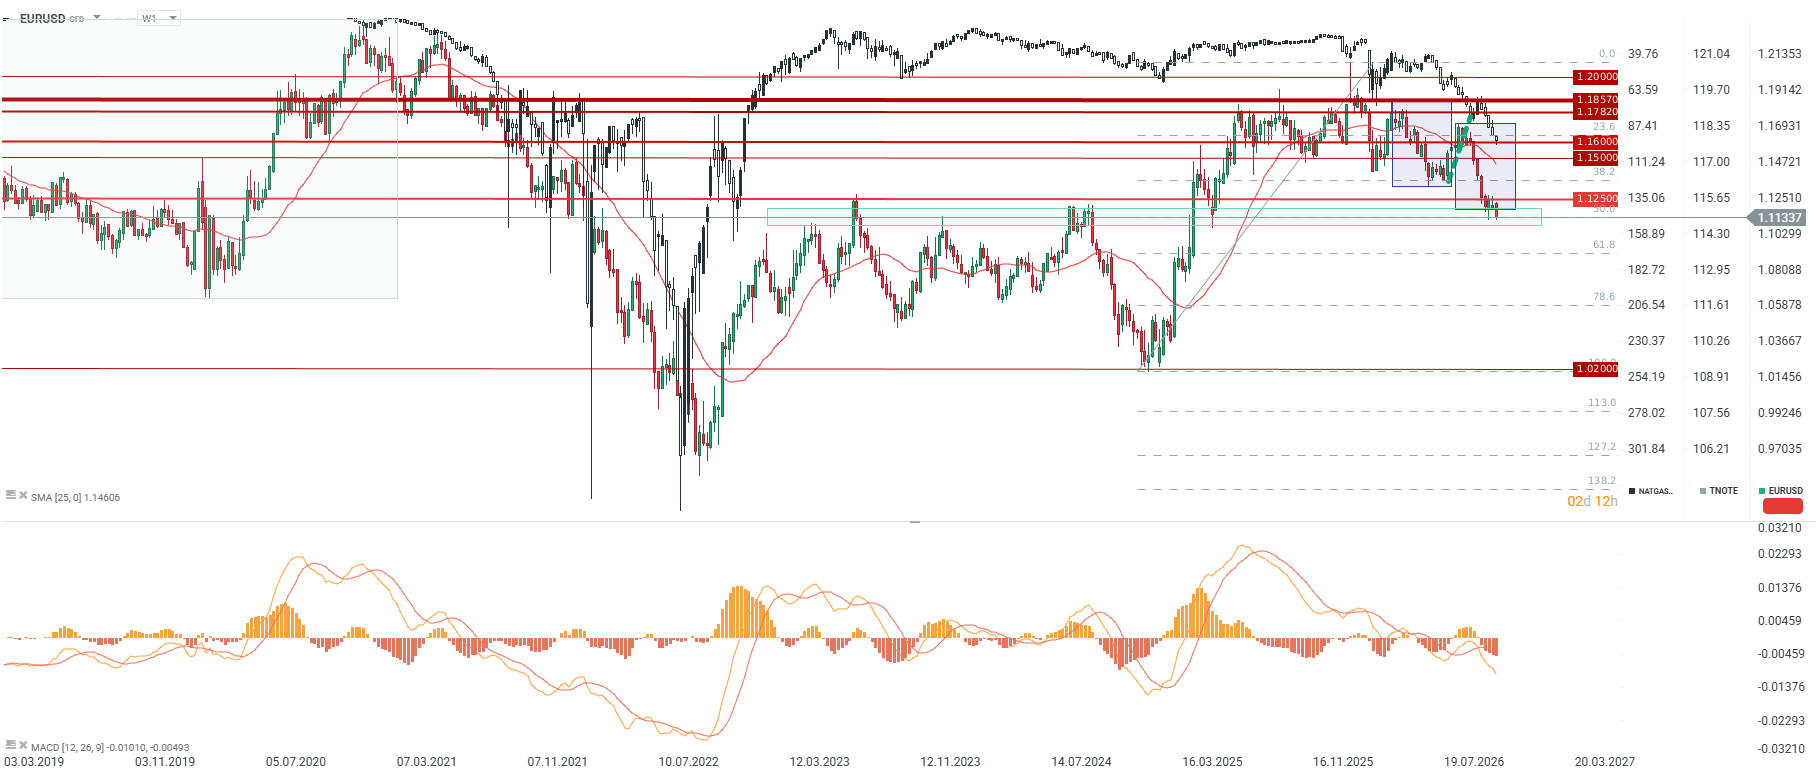 EURUSD zůstává pod vlivem rostoucích cen energií. Když evropský plyn v roce 2022 naposledy dosáhl ceny 100 EUR/MWh, EURUSD se nacházel pod 1,10, ale již směřoval vzhůru. Poprvé však tato situace nastala v roce 2021. EURUSD tehdy dosahoval 1,16, pro měnový pár to ale byl teprve začátek před hlubšími poklesy. Pokud se EURUSD do konce tohoto týdne nezotaví k 1,1175, vše nasvědčuje prolomení klíčové podpory. To by mohlo pár stlačit minimálně k 1,09, kde se aktuálně nachází 61,8% Fibonacciho retracement poslední růstové vlny.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Investování do měn
- Forexový broker: Jak začít cestu na měnových trzích
- Forex a trh s úrokovými sazbami



📊 Denní shrnutí: Oracle žene trhy vzhůru, dolar po zasedání Fedu oslabuje (28. 10. 2026)
Čas na pauzu – co rozhodne o síle dolaru? [Report před zasedáním Fedu]

BREAKING: Bank of Canada poprvé za tři roky zvyšuje sazby, u dalších kroků však naznačuje opatrnost
USA zpřísňují obchodní omezení, deficit přesto roste 🚨
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.