



Futures na S&P 500 dnes posilují zhruba o 0,6 %, čímž prodlužují zotavení po prudkém výprodeji z minulého čtvrtka, kdy index klesl až o 4,4 % a zaznamenal své nejhorší zasedání od dubna 2025. Od té doby S&P 500 smazal většinu těchto ztrát, k čemuž přispěla především obnovená poptávka po technologických akciích a zlepšující se sentiment kolem AI infrastruktury.
-
Samotný index v pondělí vzrostl o 2,35 %, a přestože v úterý oslabil o 0,38 %, futures opět míří k úrovním, které panovaly před minulotýdenním výprodejem.
-
Výsledky a výhled společnosti CoreWeave, největšího poskytovatele pronajímaného výpočetního výkonu v segmentu „neocloud", překonaly očekávání trhu, přičemž akcie společnosti v obchodování po uzavření trhu posílily zhruba o 8 %.
-
Nedávné komentáře společnosti OpenAI a německého polovodičového giganta Infineon naznačují, že technologický sektor nehodlá omezovat investice do datových center.
-
Trh postupně přesouvá pozornost k možnému IPO společnosti Anthropic, které by mohlo přijít ve třetím listopadovém týdnu a mohlo by přinést nový impuls pro sentiment v technologickém sektoru, stejně jako k výsledkům společnosti Nvidia, naplánovaným na 17. listopadu po uzavření amerického trhu.
Nejdůležitějším katalyzátorem dnešního zotavení však zůstávají výsledky CoreWeave. Akcie společnosti po uzavření trhu prudce vzrostly po zveřejnění vyšších tržeb, než se čekalo, a po zvýšení výhledu, což částečně zmírnilo obavy o udržitelnost vysokých výdajů na datová centra a dluhem financovanou expanzi sektoru AI.
Futures na Nasdaq 100 posilují zhruba o 1,4 %, čímž jednoznačně překonávají S&P 500, což ukazuje, že technologické akcie opět vedou růst. Dalším zdrojem podpory jsou očekávání ohledně možného IPO Anthropicu a zprávy poukazující na velmi rychlý růst byznysu největších AI společností.
Makroekonomické prostředí přitom zůstává náročné, i když během současného zotavení ustoupilo do pozadí. Vyšší než očekávaná inflace spotřebitelských cen v USA zvýšila pravděpodobnost zvýšení sazeb Fedu v prosinci, přičemž trh dokonce začal do cen promítat určitou pravděpodobnost kroku o 50 bazických bodů. Výnos dvouletých amerických státních dluhopisů v úterý vzrostl zhruba o 18 bazických bodů, zatímco výnos desetiletých dluhopisů krátce překročil 5 %, což zůstává významným rizikem pro akciová ocenění.
Investoři zatím jednoznačně přikládají větší váhu zlepšujícím se vyhlídkám sektoru AI než jestřábímu obratu Fedu. Zotavení S&P 500 tak zůstává silné, ale další pohyb zpět k nedávným maximům bude vyžadovat pokračující růst očekávaných zisků a zároveň vyhnutí se dalšímu prudkému výprodeji na dluhopisovém trhu.
Graf US500 (intervaly H1, D1)
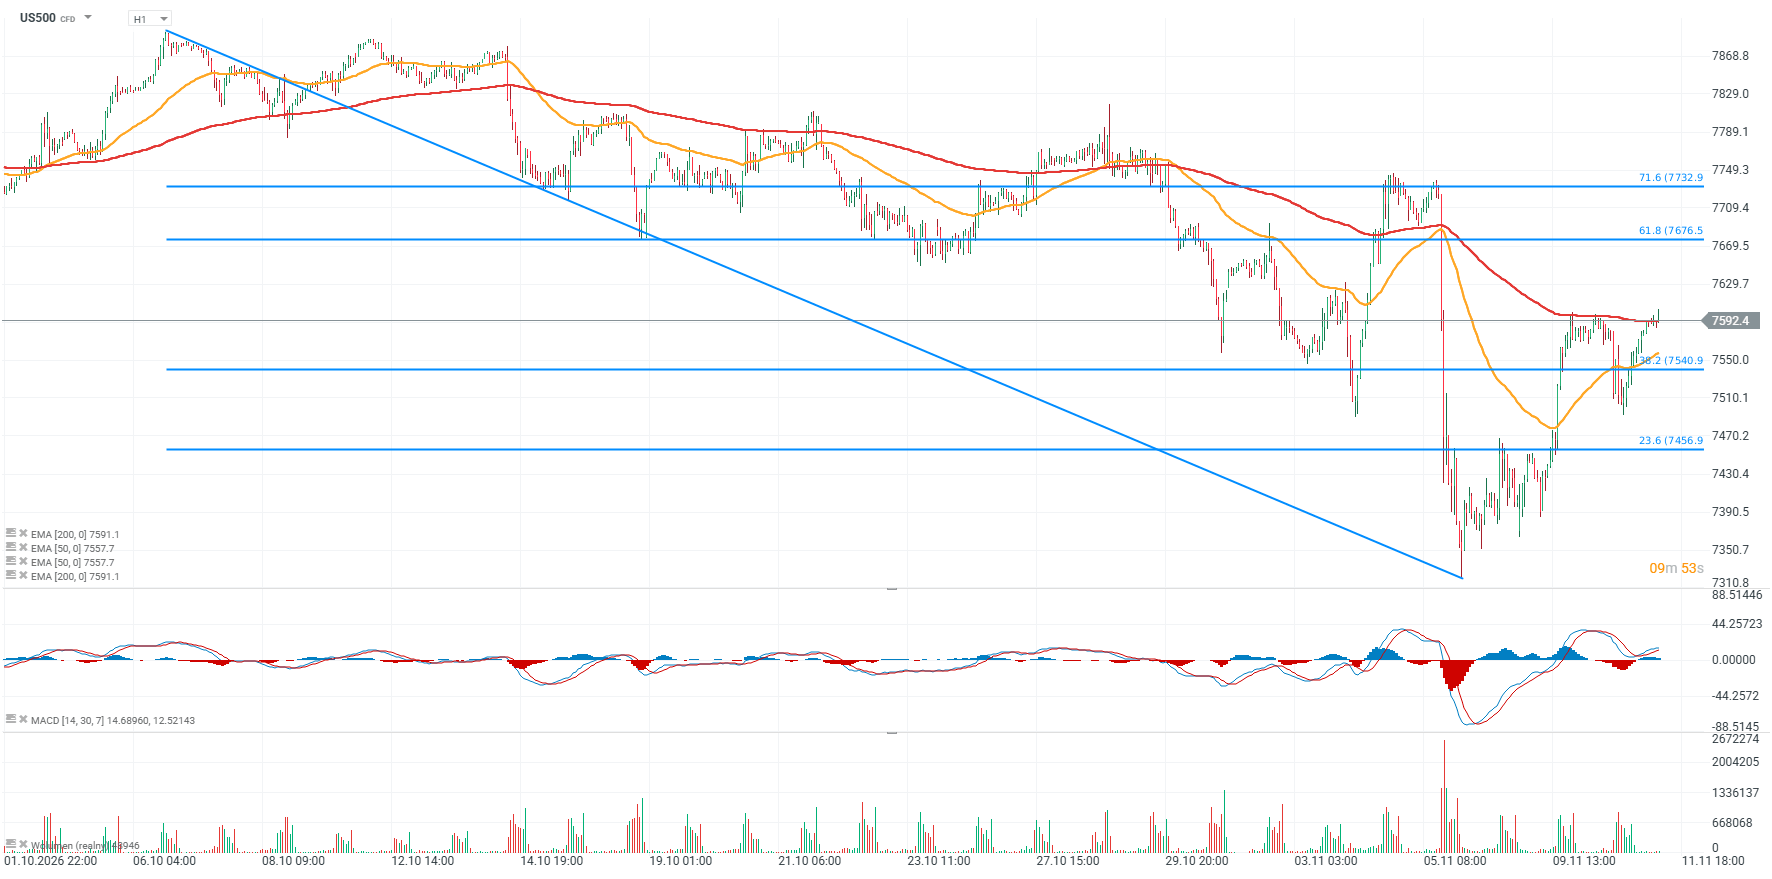 Zdroj: XTB
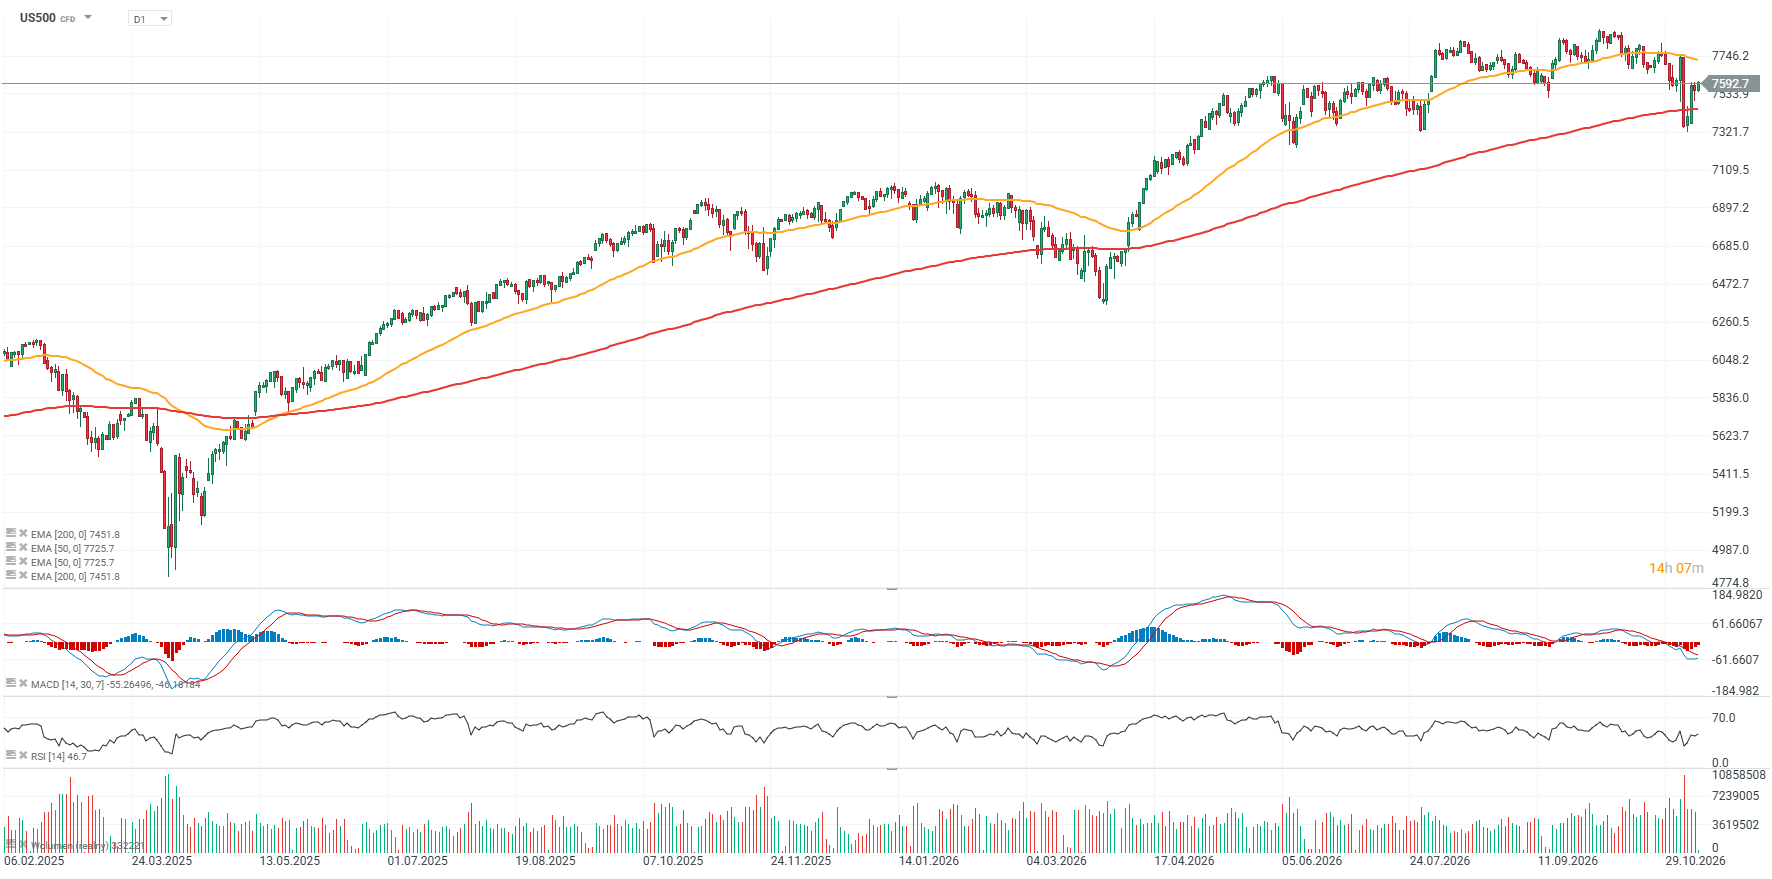 Zdroj: XTB
Firemní zisky zůstávají silným fundamentálním pilířem pro S&P 500
Sezóna výsledků za 3. čtvrtletí 2026 v USA zůstává jednoznačně silnější, než trh dříve očekával. Z 88 % společností S&P 500, které již zveřejnily výsledky, 84 % překonalo odhady EPS a 74 % překonalo očekávání tržeb. Růst zisků indexu nyní činí 31,4 % meziročně, oproti 29,1 % očekávaným na konci září. Pokud se toto tempo udrží do konce sezóny, půjde o třetí čtvrtletí v řadě, kdy růst EPS přesáhne 25 %, přičemž všech 10 reportujících sektorů aktuálně vykazuje silnější růst zisků, než se před začátkem sezóny očekávalo.
Méně působivá je však velikost pozitivních překvapení v ziscích. Zisky jsou v průměru v současnosti pouze o 2,7 % nad konsensem, oproti pětiletému průměru 7,5 % a desetiletému průměru 8 %, což naznačuje, že laťka pro toto čtvrtletí byla nastavena poměrně vysoko. Strana tržeb vypadá o něco lépe, kladná překvapení přesahují 2 % a mírně převyšují jak krátkodobý, tak dlouhodobý historický průměr.
Dalším důležitým faktorem pro trh je skutečnost, že zlepšující se zisky doprovází pokles ocenění indexu. Forward P/E S&P 500 se nyní pohybuje kolem 18,8, i když na vrcholu nedávného výprodeje kleslo pod 18, oproti pětiletému průměru 19,8 a desetiletému průměru 19,1. Výhled na čtvrté čtvrtletí zároveň zůstává poměrně konstruktivní, 43 společností z S&P 500 vydalo pozitivní výhled EPS oproti 32 s negativním výhledem, což znamená, že fundamenty zůstávají jedním z klíčových argumentů podporujících zotavení.
Graf 1: S&P 500 a oceňovací násobky
Ocenění S&P 500 se citelně ochladilo, přestože se index drží blízko historických maxim, a 12měsíční forward P/E se nyní pohybuje kolem 18,7násobku. Jde o výrazný posun oproti dřívějším úrovním nad 22násobkem, což naznačuje, že část předchozí oceňovací prémie byla korigována, aniž by to vyžadovalo hlubokou medvědí fázi samotného indexu. Rozmezí 18 až 19násobku historicky nepředstavovalo extrémně levný trh, je však výrazně méně náročné než ocenění z období vrcholného optimismu, jako byla internetová bublina nebo nedávná vlna nadšení kolem AI.
Klíčové je, že další růstový potenciál stále více závisí na naplnění očekávaného růstu zisků, nikoli na dalším rozšiřování násobků. Jinými slovy, při současném ocenění investoři stále platí prémii za kvalitu a růst amerických společností, ale prostor pro chybu v případě zklamání ze zisků zůstává omezený.
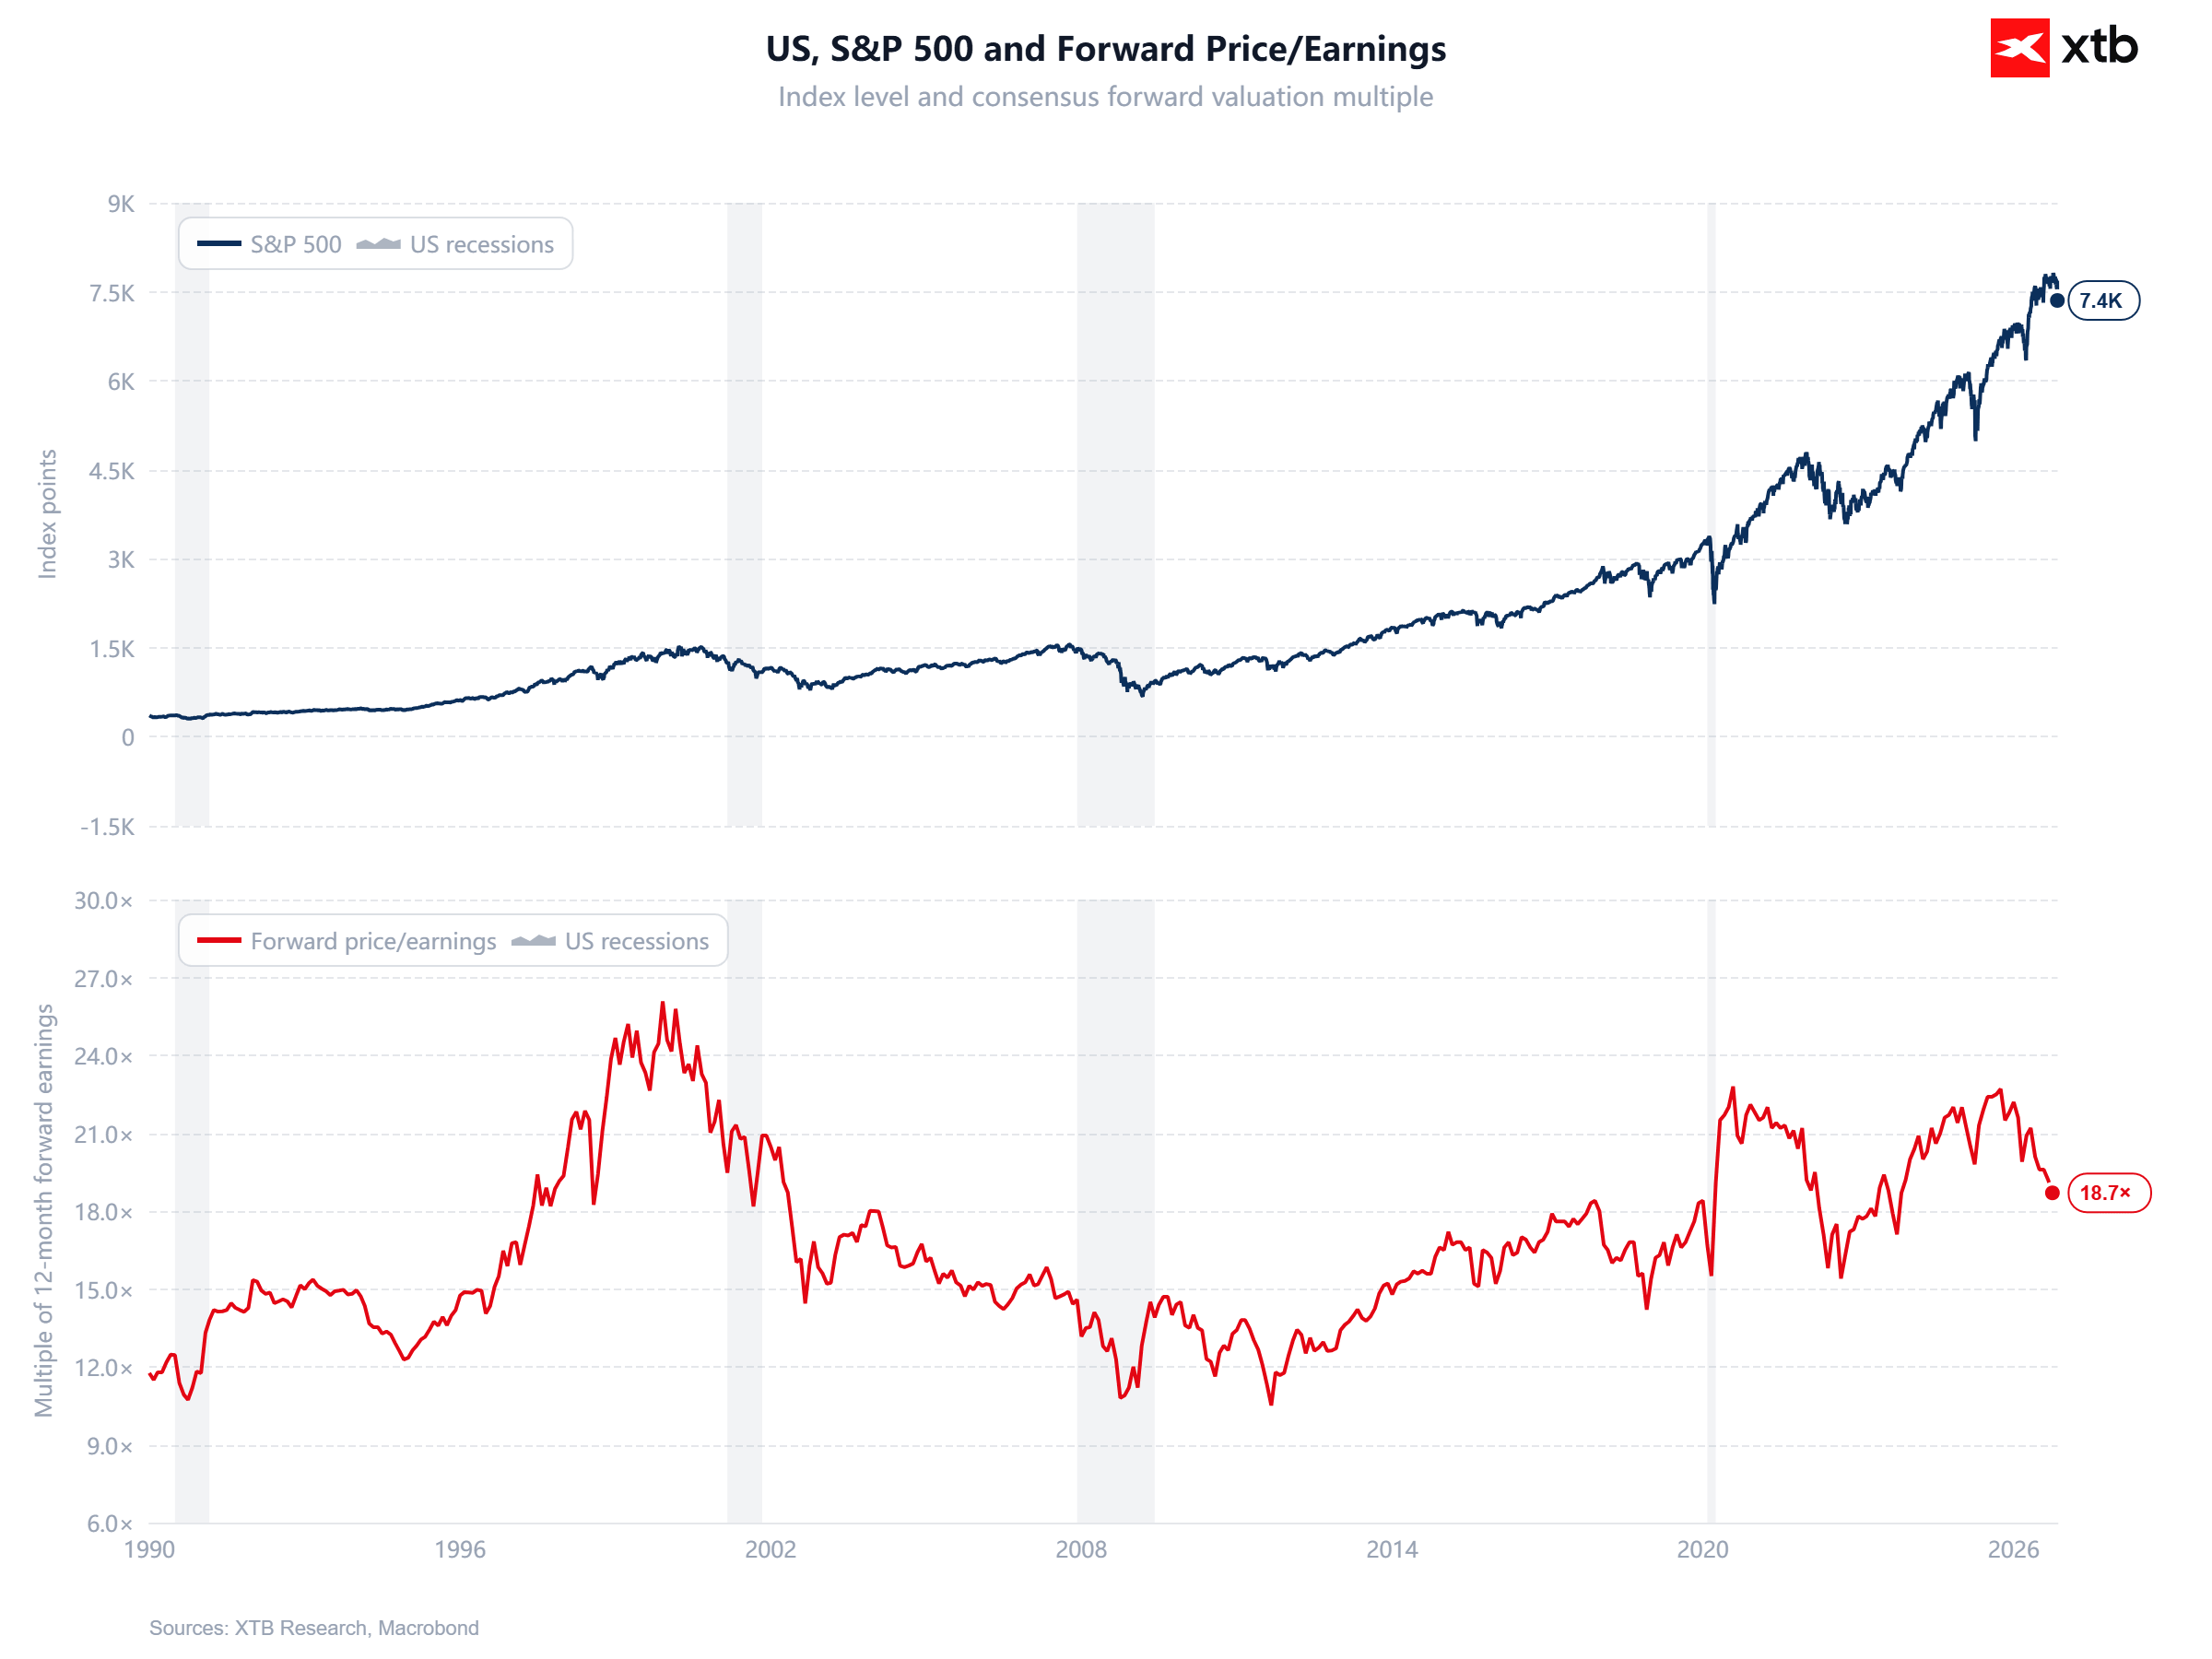 Zdroj: XTB Research
Graf 2: S&P 500 a očekávané zisky
Druhý graf ukazuje, že dlouhodobý růst S&P 500 je ukotven především v rostoucí ziskové schopnosti amerických společností, přičemž forward EPS se nyní nachází na rekordních úrovních. Od roku 2000 se očekávaný zisk na akcii zvýšil více než čtyřnásobně, přičemž nejsilnější růstové impulzy obvykle přicházely po recesních obdobích, kdy zlepšující se marže a hospodářský cyklus hnaly prudké zotavení výhledů zisků. V posledních letech však index rostl rychleji než samotné forward zisky, což znamená, že část býčího trhu táhlo rozšiřování ocenění, nikoli pouze fundamenty.
Obnovený růst očekávaných zisků nyní tuto mezeru zmenšuje a posiluje fundamentální opodstatnění vysoké úrovně indexu. Klíčovou otázkou pro nadcházející čtvrtletí tedy není, zda je S&P 500 nominálně vysoko, ale zda zůstane růst EPS dostatečně silný, aby podpořil současné ocenění bez nutnosti dalšího rozšiřování násobků.
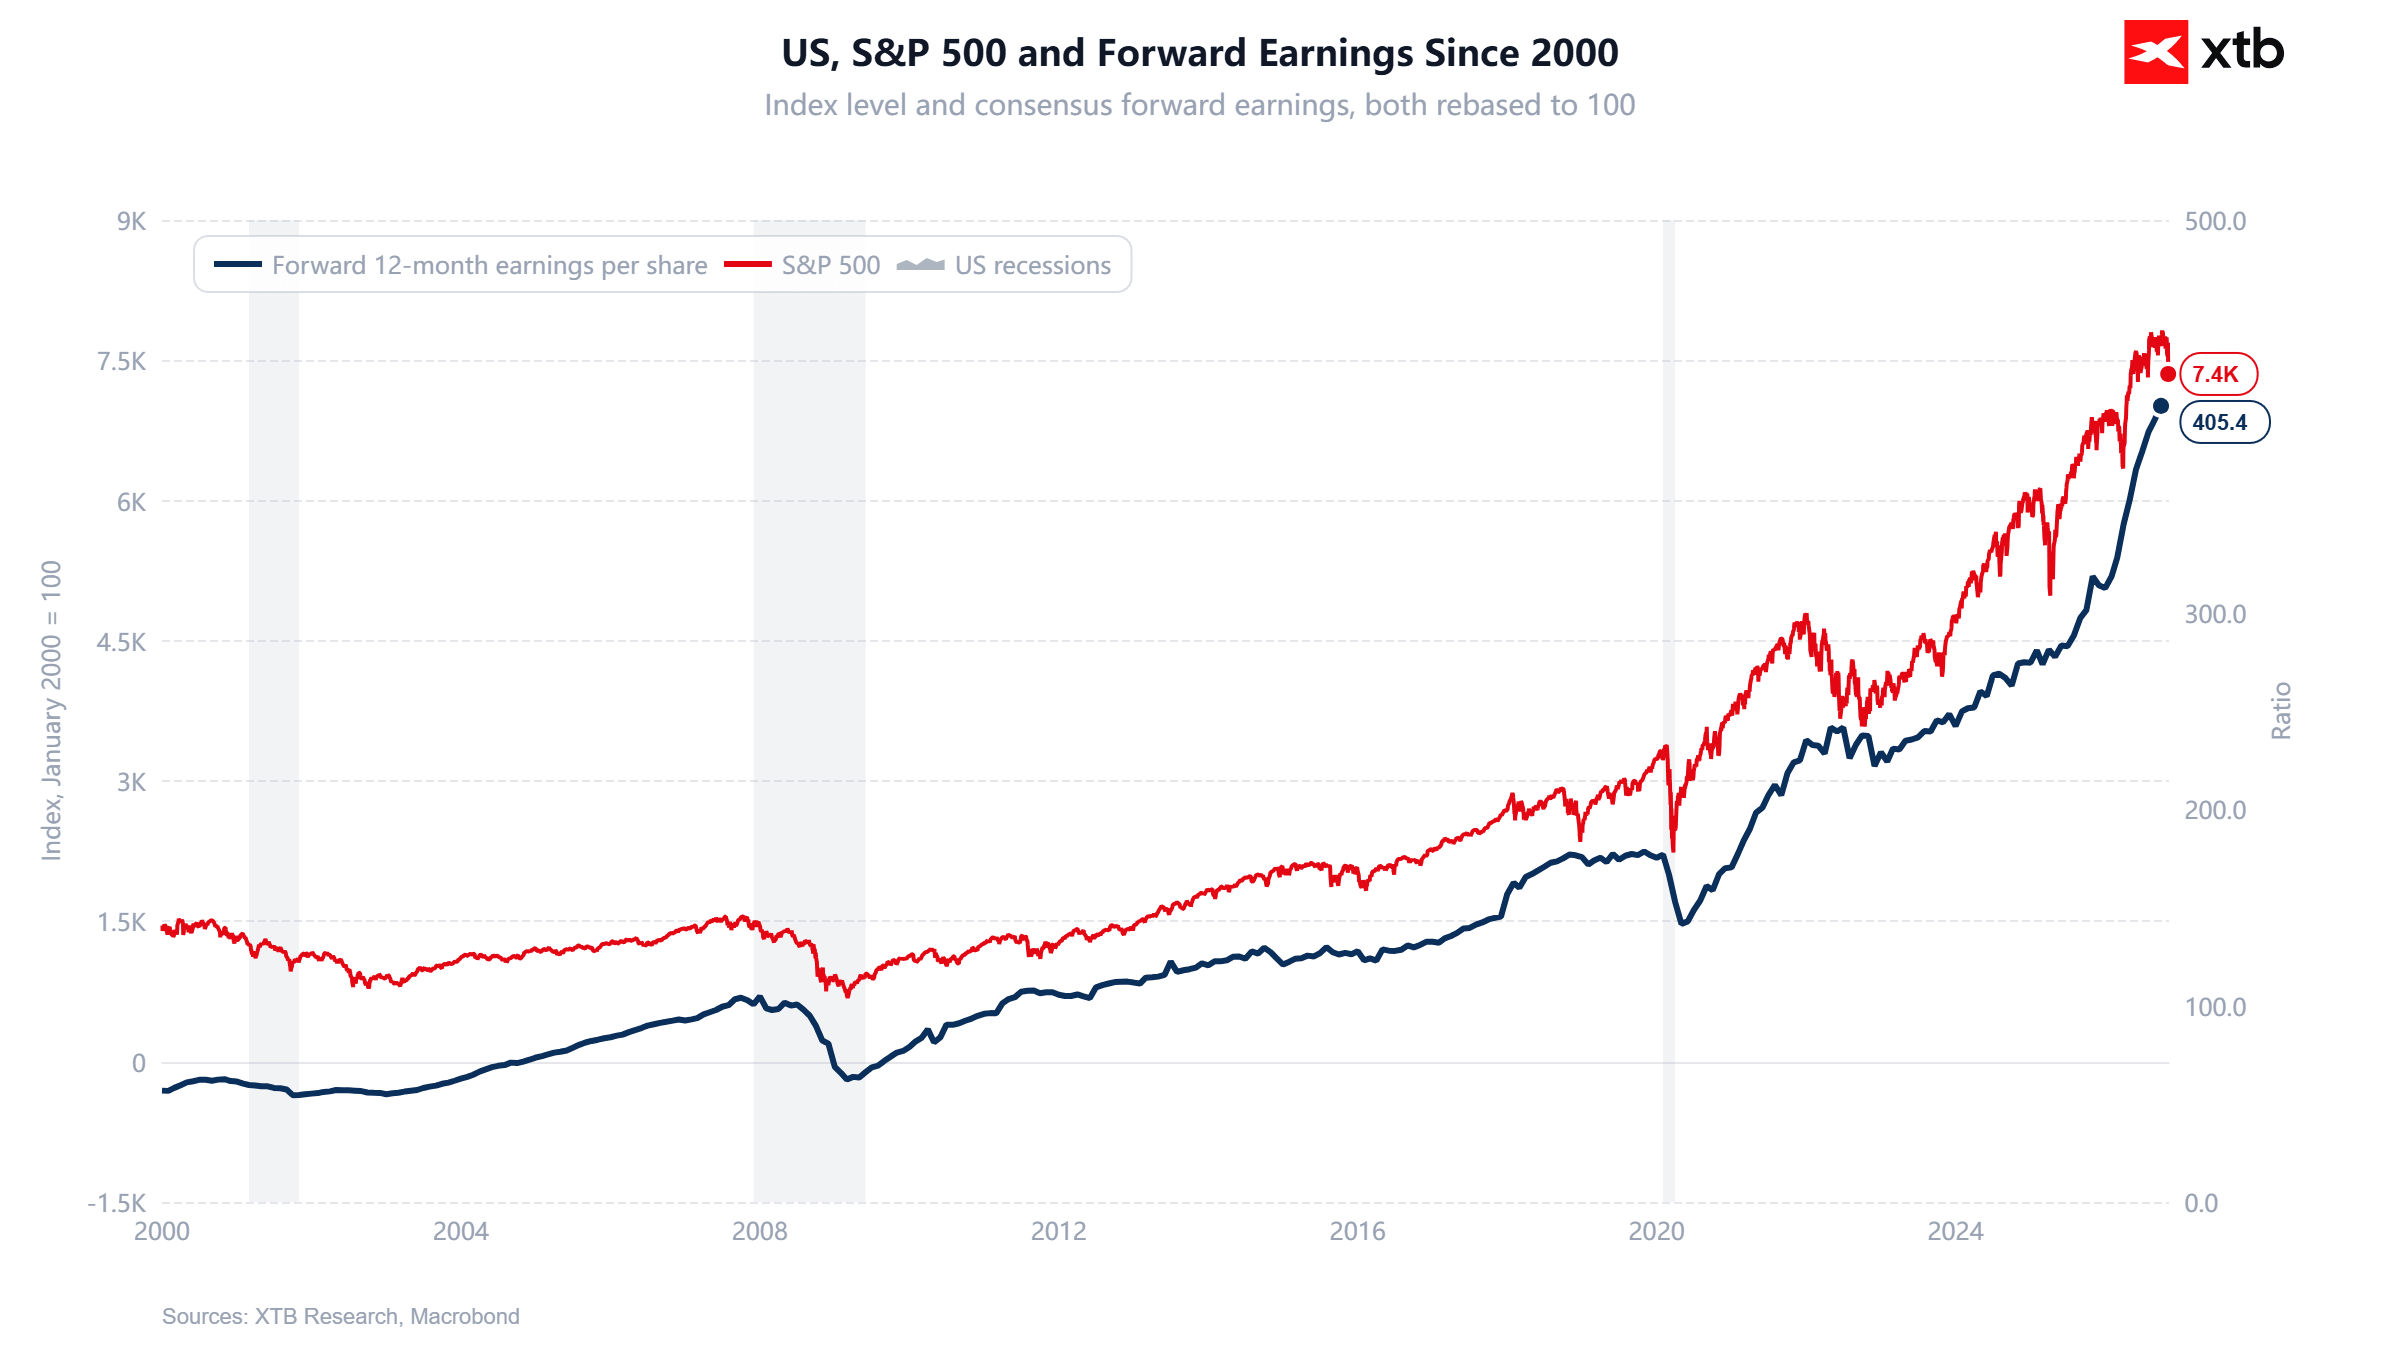 Zdroj: XTB Research
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Co je to obchodování CFD?
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500


Ekonomický kalendář: Při menším počtu makrodat je v centru pozornosti evropská výsledková sezóna (11.11.2026)


Ranní shrnutí: Akciové indexy pokračují v zotavování. Podpoří výhled CoreWeave Nasdaq? (11.11.2026)



Denní shrnutí:📊 Inflace CPI zasahuje trhy, jestřábí Fed a výprodej na Wall Street


📈 Akcie The New York Times prorazily klesající trendový kanál. Je na cestě k obratu?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.