

Složené úročení umožňuje, aby se další úroky nebo výnosy počítaly nejen z původní částky, ale také z již dosaženého růstu. Čím delší je časový horizont, tím výraznější může být rozdíl oproti jednoduchému úročení.
Složené úročení umožňuje, aby se další úroky nebo výnosy počítaly nejen z původní částky, ale také z již dosaženého růstu. Čím delší je časový horizont, tím výraznější může být rozdíl oproti jednoduchému úročení.
Klíčové body
- Složené úročení postupně zvětšuje základ, ze kterého se počítá další růst.
- Zásadní význam má časový horizont, protože delší období umožňuje více cyklů úročení.
- Výsledek ovlivňuje také úroková sazba a frekvence připisování úroků.
- U investic nejsou budoucí výnosy zaručené a skutečný vývoj může být výrazně odlišný od matematického modelu.
- Reinvestování výnosů může dlouhodobý efekt složeného růstu dále podporovat.
Co je složené úročení a jak funguje
Složené úročení znamená, že se získaný úrok nebo investiční výnos přidá k existujícímu zůstatku a další růst se počítá už z vyšší částky.
Na rozdíl od jednoduchého úročení tedy nevydělává pouze původně vložený kapitál. Do dalšího výpočtu vstupují také dříve získané úroky nebo reinvestované výnosy.
Jednoduchý příklad:
Pokud vložíte 1 000 Kč při roční sazbě 5 %, po prvním roce získáte 50 Kč. V následujícím roce se však 5 % nepočítá z původních 1 000 Kč, ale z částky 1 050 Kč.
S každým dalším obdobím tak může základ pro výpočet postupně růst.
Dlouhodobý efekt závisí především na čase, dosažené sazbě a pravidelnosti reinvestování. U investic je však důležité počítat s tím, že výnosy nejsou stabilní a mohou být v některých obdobích i záporné.
Jednoduché a složené úročení se v čase výrazně rozcházejí
Rozdíl mezi jednoduchým a složeným úročením nemusí být během prvních let příliš výrazný. S delším časovým horizontem se však rozdíl zvětšuje.
Představme si dvě částky po 1 000 Kč s roční sazbou 5 % po dobu 30 let.
Při jednoduchém úročení se výnos stále počítá pouze z původních 1 000 Kč:
- konečná částka po 30 letech: 2 500 Kč.
Při každoročním složeném úročení se předchozí výnosy průběžně přidávají k základu:
- konečná částka po 30 letech: přibližně 4 321,94 Kč.
Po 50 letech je rozdíl ještě výraznější:
- jednoduché úročení: 3 500 Kč,
- složené úročení: přibližně 11 467,40 Kč.
Výpočty jsou pouze ilustrativní a nezohledňují daně, poplatky ani inflaci.
Známý citát „složené úročení je osmým divem světa“ bývá často připisován Albertu Einsteinovi. Jeho autorství však není spolehlivě doloženo. Samotná myšlenka dobře vystihuje význam dlouhodobého reinvestování.
Mohlo by vás zajímat: Co je ETF a jak funguje? Naučte se investovat do ETF s XTB
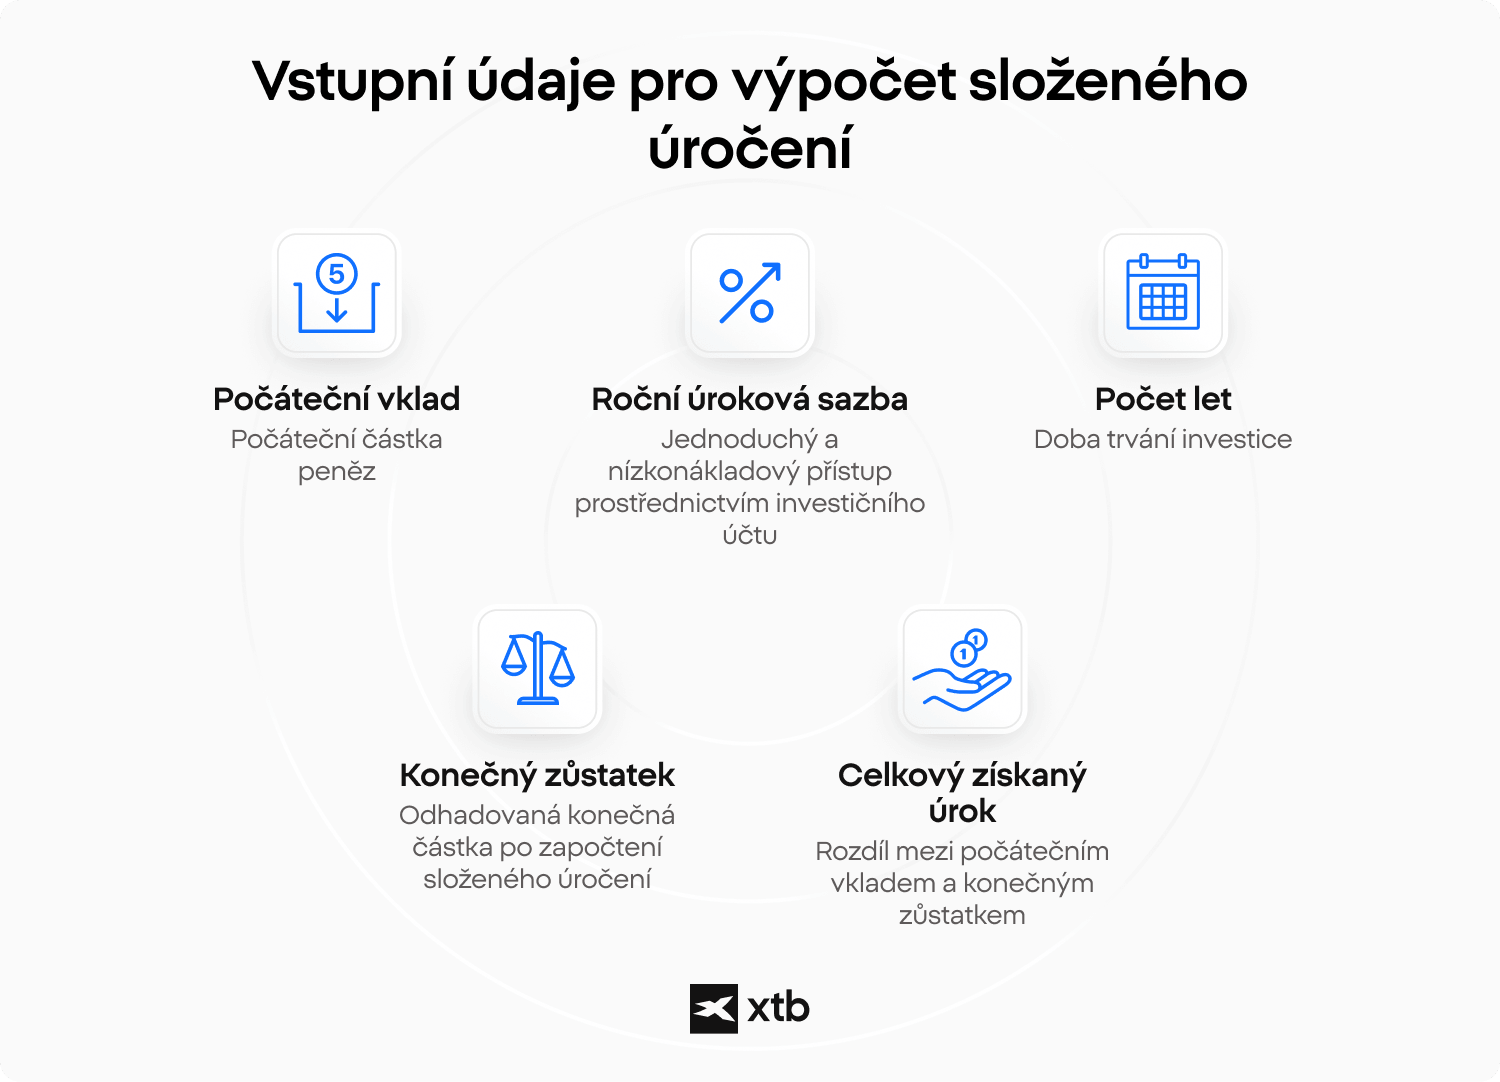
Jak vypočítat složené úročení
Standardní vzorec pro složené úročení je:
A \= P × (1 + r / n)^(n × t)
Jednotlivé proměnné znamenají:
- A \= konečná hodnota,
- P \= počáteční kapitál,
- r \= roční úroková sazba vyjádřená desetinným číslem,
- n \= počet připsání úroku za rok,
- t \= počet let.
Příklad výpočtu složeného úročení
Představme si počáteční vklad 5 000 Kč, roční sazbu 5 %, úročení jednou ročně a období 10 let.
Hodnoty budou:
- P \= 5 000
- r \= 0,05
- n \= 1
- t \= 10
Výpočet:
A \= 5 000 × (1 + 0,05)¹⁰
Výsledná částka je přibližně 8 144,47 Kč před započtením daní, poplatků a inflace.
Výsledek se může mírně lišit podle toho, jak často se úrok připisuje. Některé produkty úročí prostředky ročně, čtvrtletně, měsíčně nebo denně. Častější připisování zpravidla vede při stejné nominální sazbě k o něco vyšší konečné částce.
Proč mají na složené úročení největší vliv čas a sazba
Nejdůležitějšími proměnnými jsou časový horizont, roční sazba a frekvence úročení.
Časový horizont
Čas bývá při dlouhodobém složeném růstu nejvýznamnějším faktorem. Čím déle kapitál zůstává v systému, tím více jednotlivých cyklů reinvestování může proběhnout.
Proto může mít dřívější začátek výrazný efekt i tehdy, pokud je počáteční částka relativně nízká.
Roční sazba
Vyšší sazba znamená rychlejší matematický růst. Rozdíl několika procentních bodů může v jednom roce působit nevýrazně, ale během několika desetiletí může vést k výrazně odlišnému výsledku.
U investic ale vyšší očekávaný výnos obvykle souvisí také s vyšším rizikem. Nelze proto předpokládat, že stabilní sazba bude dosažena každý rok.
Frekvence úročení
Čím častěji se úroky připisují, tím dříve se stávají součástí základu pro další výpočet.
Rozdíl mezi ročním, čtvrtletním nebo měsíčním úročením bývá menší než rozdíl způsobený dlouhým časovým horizontem, ale stále má na konečný výsledek vliv.
Upozornění: Výpočty složeného růstu často předpokládají neměnnou sazbu. V praxi se úročení spořicích produktů může měnit a investiční výnosy mohou výrazně kolísat, včetně období ztrát.
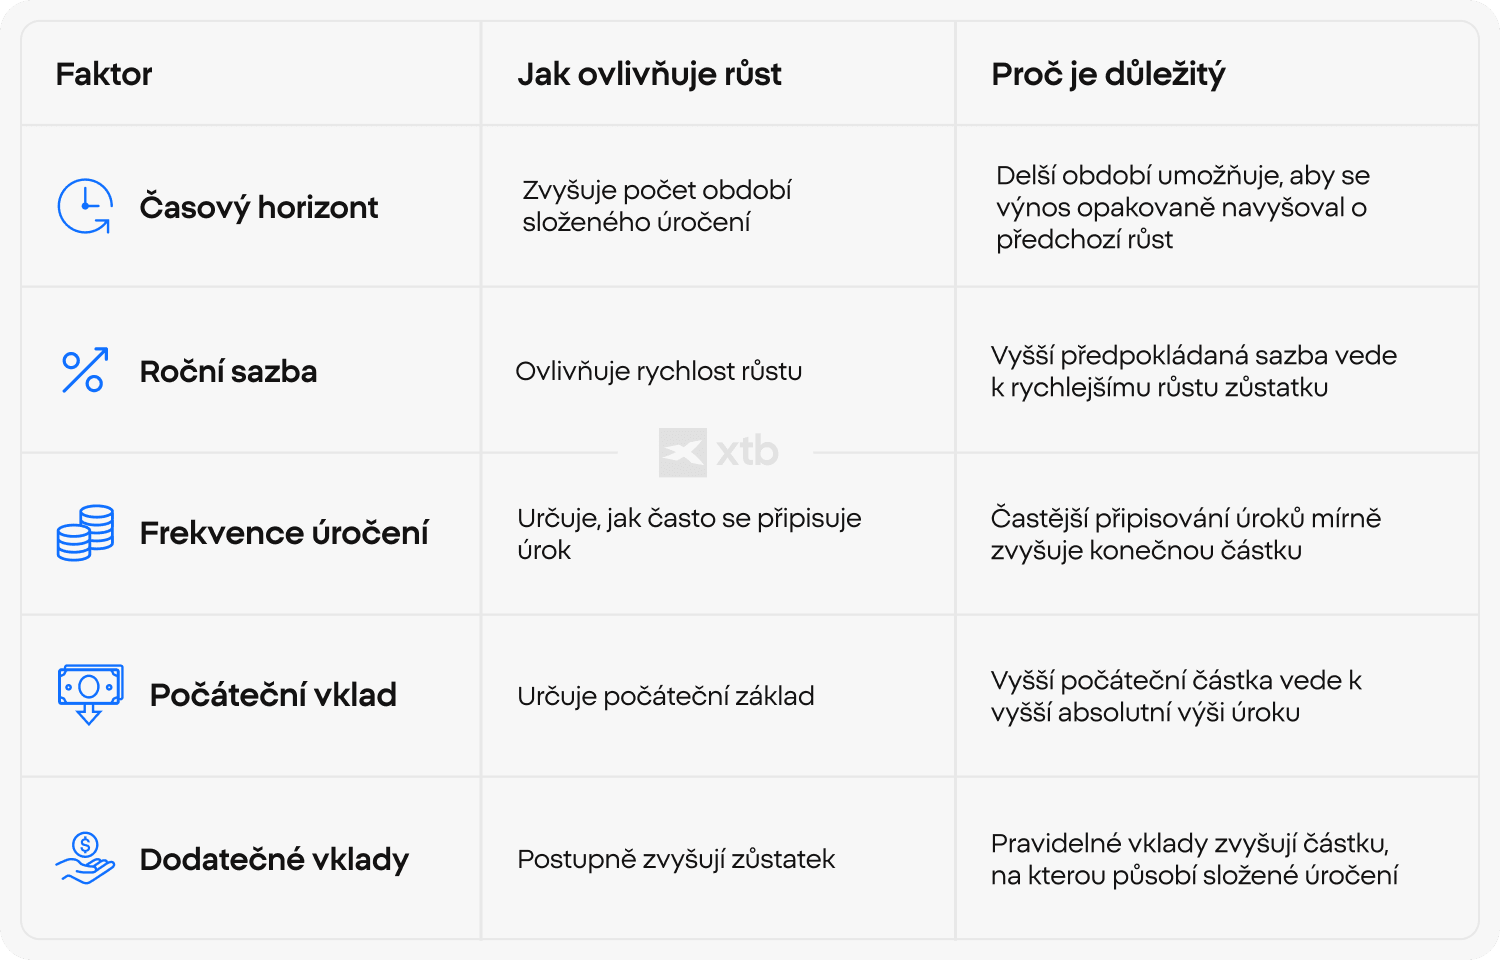
Kde se můžete se složeným úročením setkat
Princip složeného růstu se může uplatnit v různých finančních produktech, pokud jsou úroky nebo výnosy ponechány uvnitř systému a dále se reinvestují.
Spořicí účty
U spořicích účtů se připsaný úrok přidává k zůstatku. V dalším období se tak úrok může počítat i z částky získané v předchozích obdobích.
Dluhopisy
U dluhopisů může složený efekt vzniknout například tehdy, když investor získané úroky znovu investuje místo jejich spotřeby.
Akcie a dividendy
U akcií nejde o klasické garantované úročení. Podobný princip však může vzniknout při reinvestování dividend nebo dalších výnosů.
Hodnota akcií však může také klesat, takže skutečný výsledek není předem znám.
Mohlo by vás zajímat: Co to jsou akcie a jak fungují? Základní principy investování do akcií
ETF a dlouhodobé investiční portfolio
U ETF může reinvestování dividend a dlouhodobé ponechání kapitálu v investici vytvářet obdobný efekt. Výnos však závisí na vývoji podkladových aktiv a není garantovaný.
Složený růst tedy nefunguje u všech produktů stejně. U bankovních produktů může být výpočet úroku předvídatelnější, zatímco u investic se hodnota průběžně mění.
Warren Buffett a význam dlouhého investičního horizontu
Warren Buffett bývá často uváděn jako příklad toho, jak velkou roli může sehrát dlouhý investiční horizont.
Více než 90 % jeho majetku vzniklo až po dosažení věku 50 let. Nešlo pouze o vysoké investiční výnosy, ale také o kombinaci dlouhého období a opakovaného reinvestování kapitálu.
Dlouhodobý přístup využívali také další známí investoři. Peter Lynch dosahoval dlouhodobého růstu portfolia ve Fidelity Magellan Fund díky důrazu na fundamenty společností a držení úspěšných investic.
Charlie Munger opakovaně zdůrazňoval význam nepřerušovaného dlouhodobého růstu a John Templeton stavěl své strategie na globálním investování, reinvestování a dlouhém časovém horizontu.
Složené úročení funguje nejlépe s časem a disciplínou
Hlavní síla složeného úročení spočívá v tom, že předchozí růst vytváří základ pro další růst. Čím delší období má tento proces k dispozici, tím výraznější může být jeho efekt.
Matematické modely však nelze zaměňovat s garantovaným výsledkem. U spoření se mohou měnit úrokové sazby, zatímco u investic se výnosy mění podle vývoje trhu.
Pro dlouhodobý finanční plán proto není důležitá pouze očekávaná sazba, ale také čas, pravidelnost, reinvestování, náklady, inflace a přijaté riziko.
Finanční plánování: Jak ušetřit peníze a kontrolovat výdaje?
Jak ušetřit peníze každý měsíc: Praktické tipy
Umělá inteligence: Investice do akcií AI
Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.