


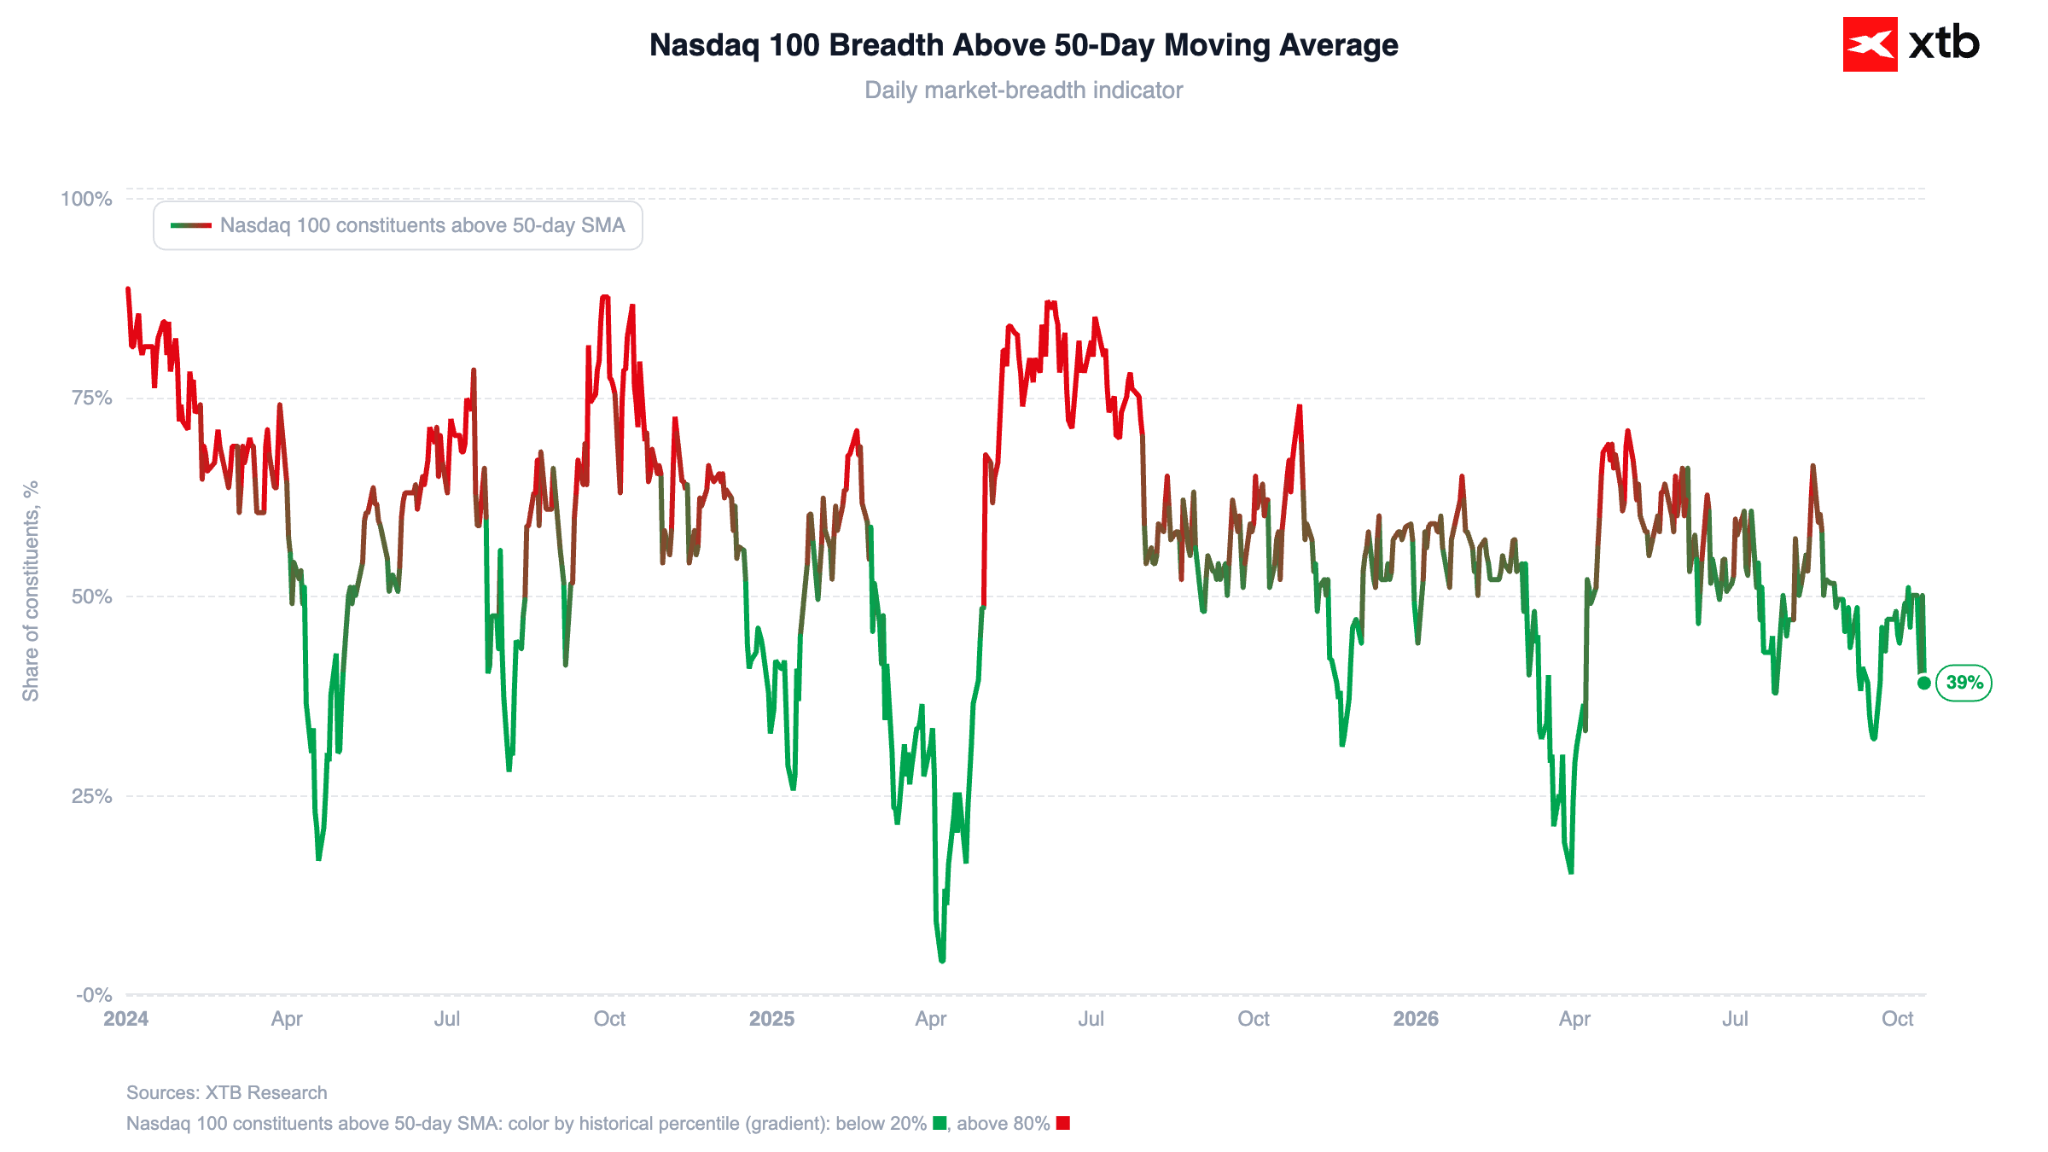
La semaine dernière a été la pire pour le Nasdaq depuis avril 2025 et le tristement célèbre « Jour de la Libération », qui avait provoqué une forte agitation sur les marchés en raison des droits de douane. Aujourd’hui, les indices américains affichent une forte hausse, les contrats à terme sur le Nasdaq 100 progressant de plus de 1,3 % et ceux sur le S&P 500 d’environ 0,8 %.
Figure 1 : Pourcentage des entreprises du Nasdaq 100 situées au-dessus de leur moyenne mobile sur 50 jours (2024 - 2026)
Source : XTB Research, 19 octobre 2026
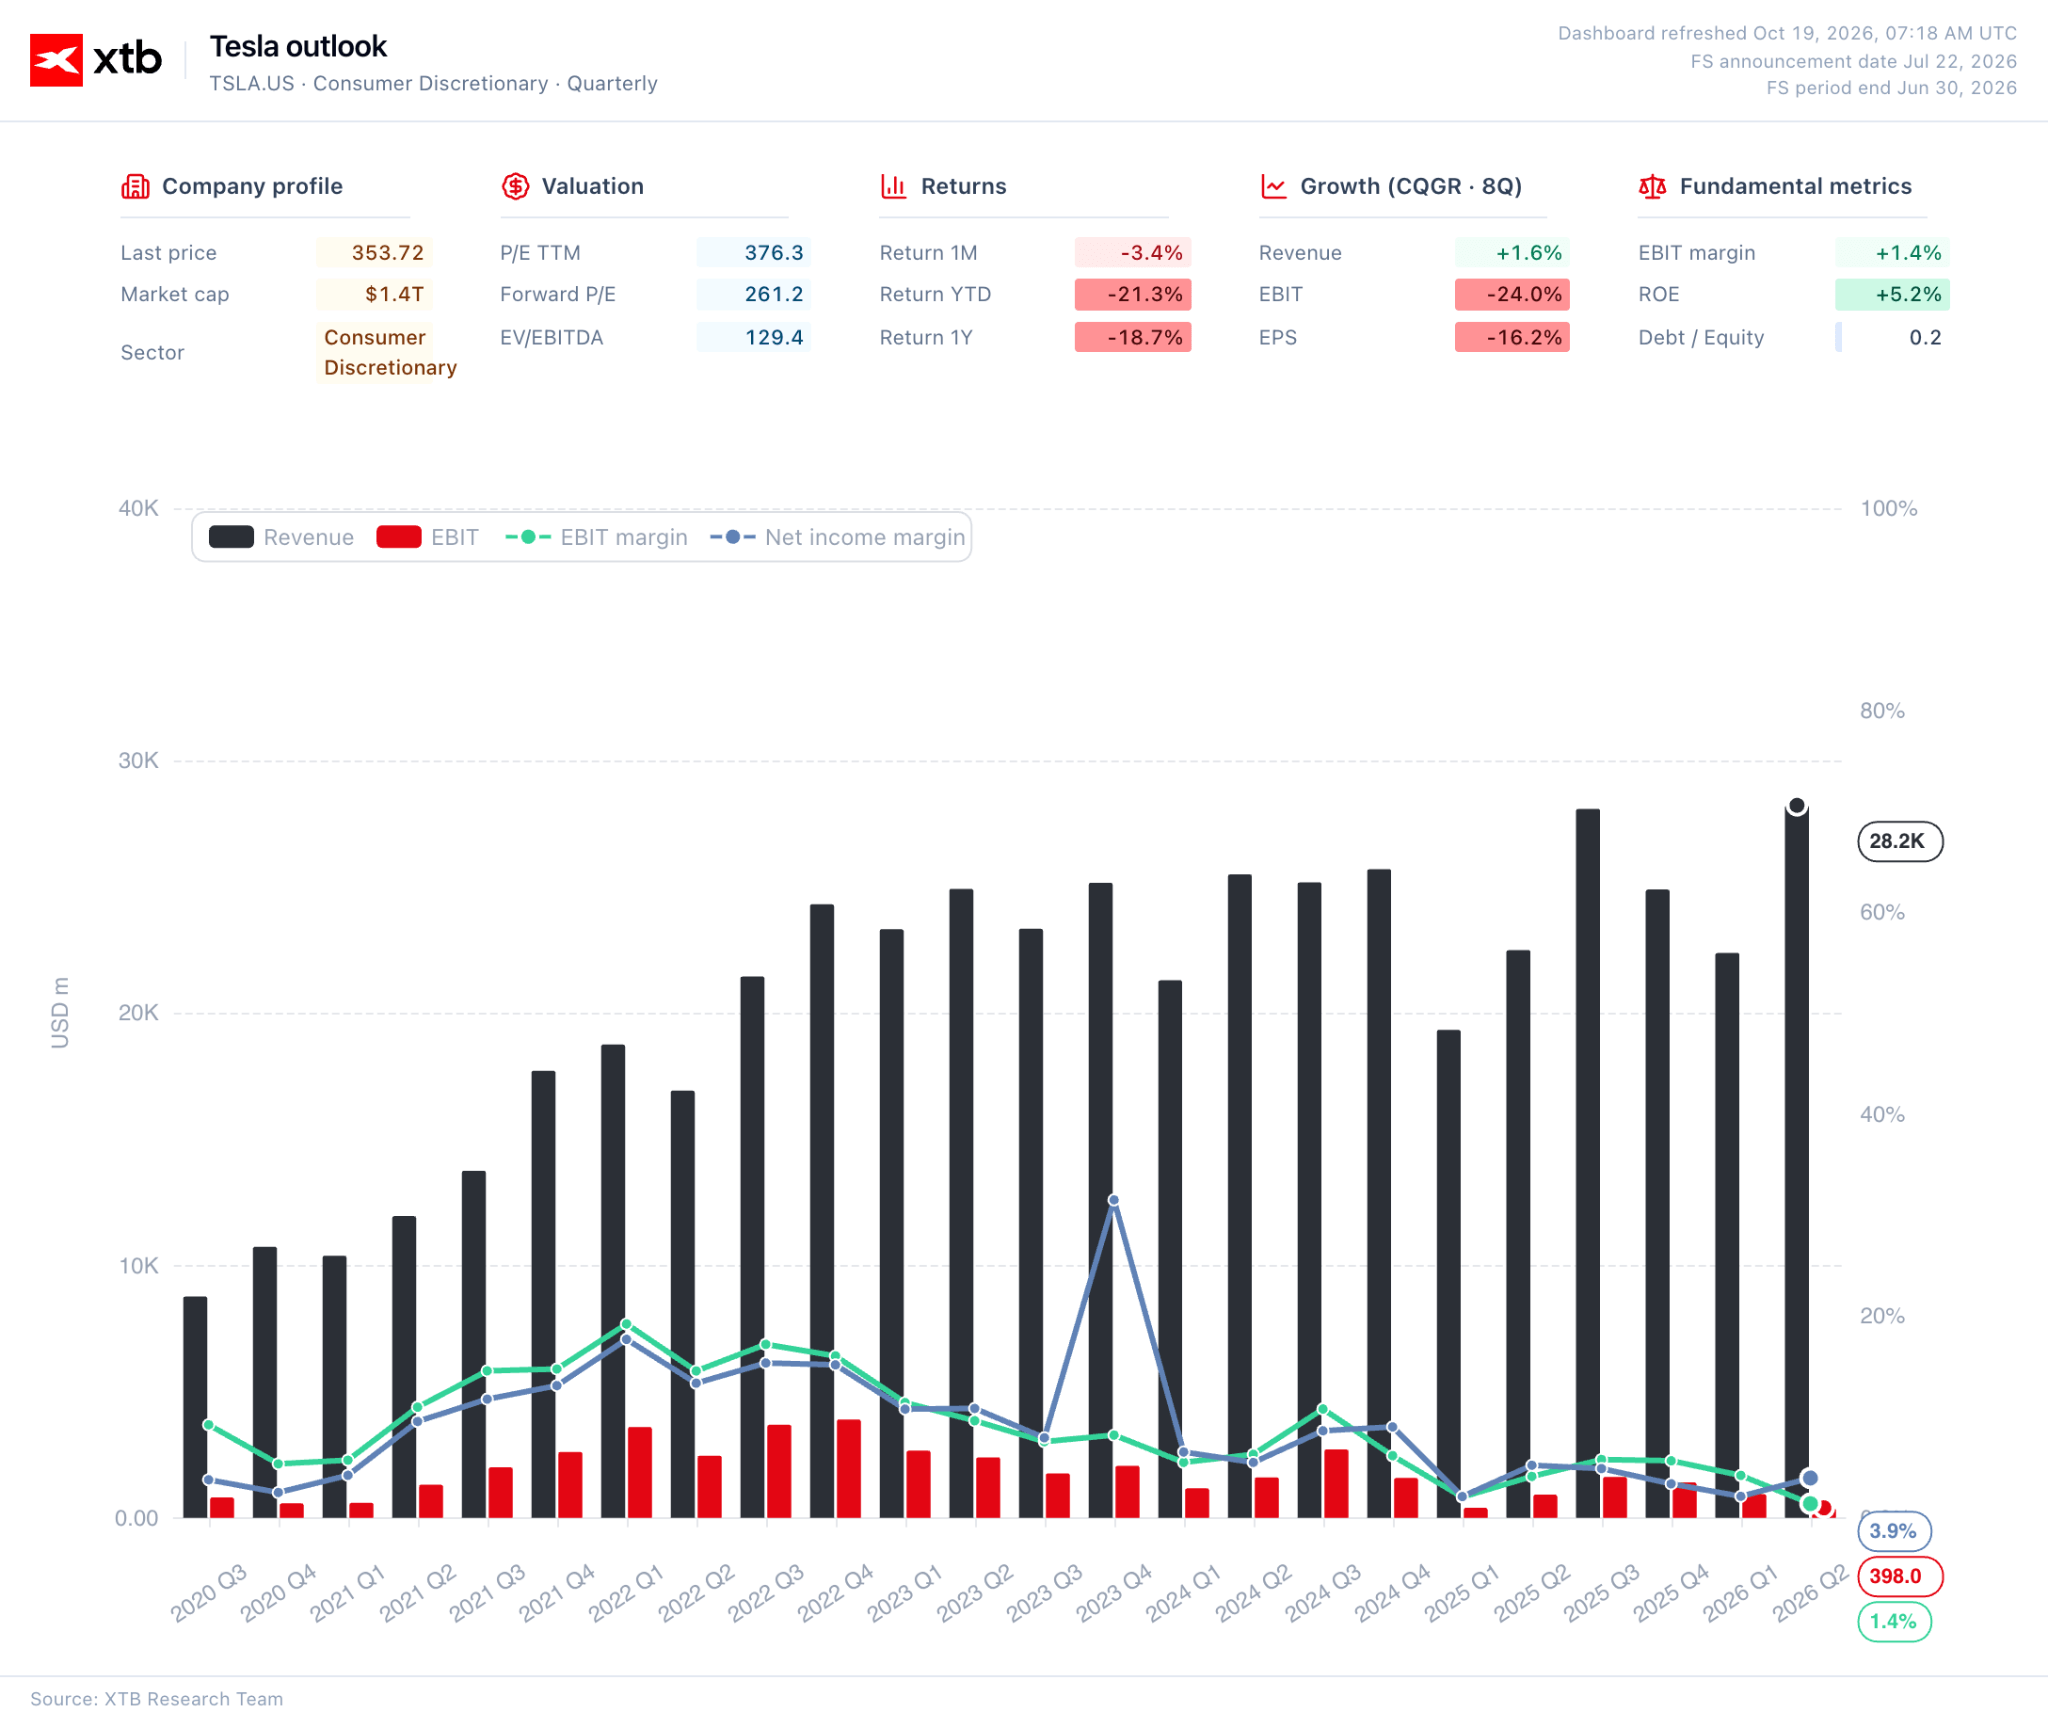
Les investisseurs attendent les rapports trimestriels prévus cette semaine par les plus grandes entreprises technologiques : Tesla, Meta et IBM publieront leurs résultats mercredi, après Netflix la veille.
Figure 2 : Tableau de bord de Tesla (2024 - 2026)
 Source: XTB Research, 19.10.2026
En arrière-plan, cependant, au moins cinq enjeux majeurs continuent de peser sur le moral des marchés : les doutes croissants concernant le financement de l’essor de l’IA, le retour des bons du Trésor américain à leur rôle de valeur refuge, la chute du prix du pétrole brut après avoir atteint son plus haut niveau en cinq mois, une escalade marquée des tensions géopolitiques entre les États-Unis et l’Ukraine, ainsi que les inquiétudes concernant la situation budgétaire de la France à la suite des manifestations du week-end.
📈 Actions
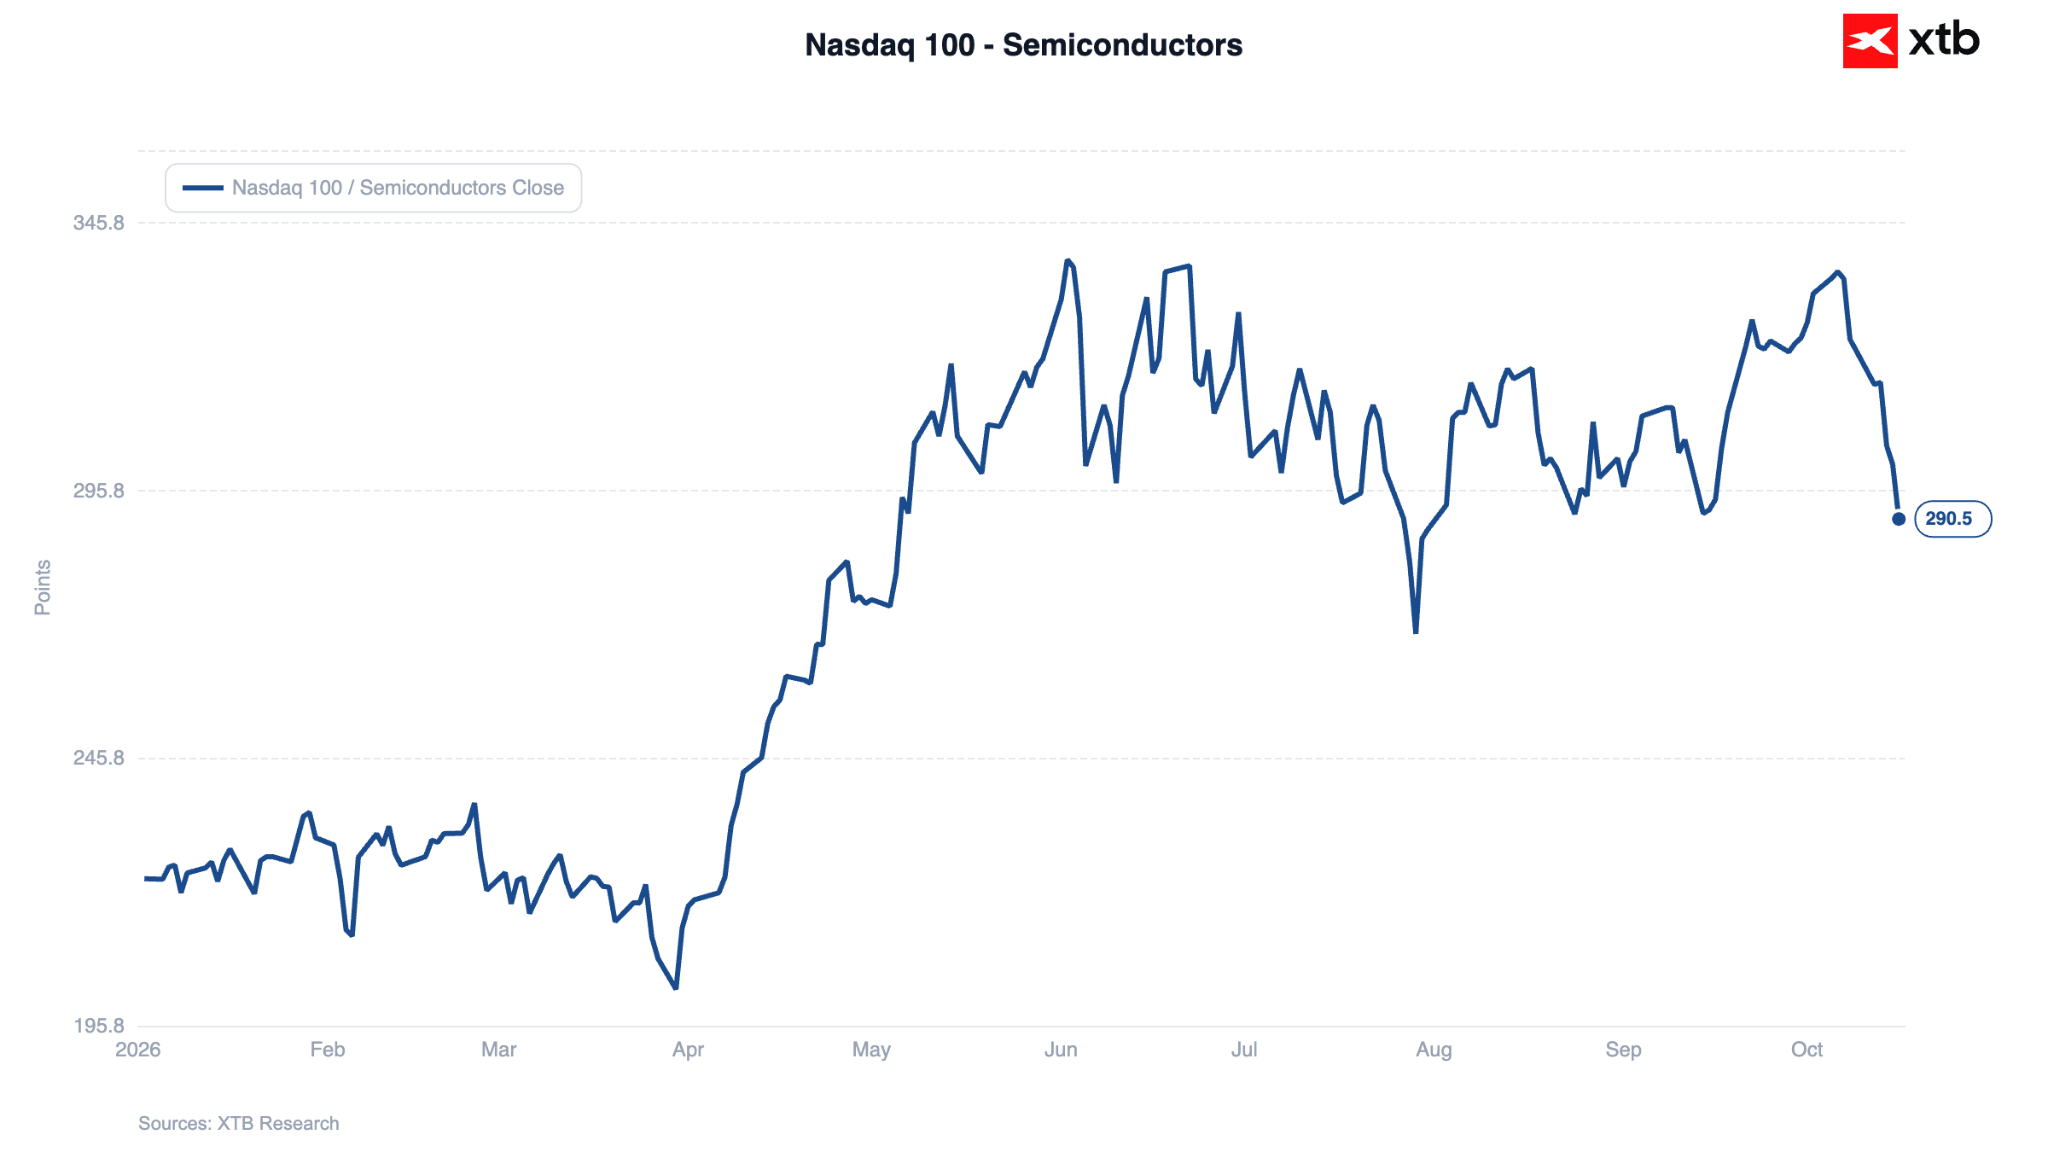
Nous venons de connaître la plus forte hausse de l’indice VIX depuis juin et la plus longue série de baisses de l’indice SOXX depuis 2008. Aujourd’hui, l’appétit pour le risque revient sur les marchés. Comme indiqué précédemment, les contrats à terme sur le Nasdaq 100 progressent de 1,3 %, tandis que ceux sur le S&P 500 gagnent 0,8 %.
Figure 3 : Nasdaq 100 – Semi-conducteurs (2026)
Source : XTB Research, 19/10/2026
En Asie, le bilan est mitigé : le Nikkei 225 japonais recule de 0,8 %, tandis que le Kospi sud-coréen progresse d’environ 0,2 %. L’indice Shanghai SE Composite reste stable après la publication d’un PIB supérieur aux prévisions (plus d’informations ci-dessous). Les contrats à terme européens perdent du terrain, l’Euro Stoxx 50 reculant de 0,3 % à la suite des manifestations du week-end en France.
Il convient de mentionner le nouveau modèle DeepSeek, qui a ravivé les craintes selon lesquelles le développement de l’IA pourrait nécessiter moins de puissance de calcul que ne le suppose le marché, et entraîner par conséquent une baisse de la demande de puces électroniques. Cela a provoqué une brève vague de ventes chez les fabricants de puces asiatiques, même si la plupart de ces pertes ont déjà été rattrapées.
Cette semaine, la saison des résultats financiers occupera le devant de la scène. Mardi, Netflix publiera ses résultats, suivi le lendemain par Tesla, Meta et IBM. Il s’agit du premier véritable test de la confiance des investisseurs dans le « secteur de l’IA » après les récentes turbulences ; le marché se tournera vers les résultats des hyperscalers pour confirmer si les dépenses d’investissement colossales commencent à se traduire par des bénéfices.
La récente vague de ventes a particulièrement touché CoreWeave, un fournisseur de services cloud dont Nvidia figure parmi les principaux actionnaires. Les taux de rendement de ses obligations ont brièvement atteint 15 %. Une autre source de nervosité est venue des signes de ralentissement de la croissance du chiffre d’affaires chez Anthropic (notamment, la société a annoncé qu’elle allouerait 5 % de ses actions à un nouveau fonds « d’intérêt public » visant à atténuer l’impact négatif de l’IA sur le marché du travail).
📈 Marché obligataire
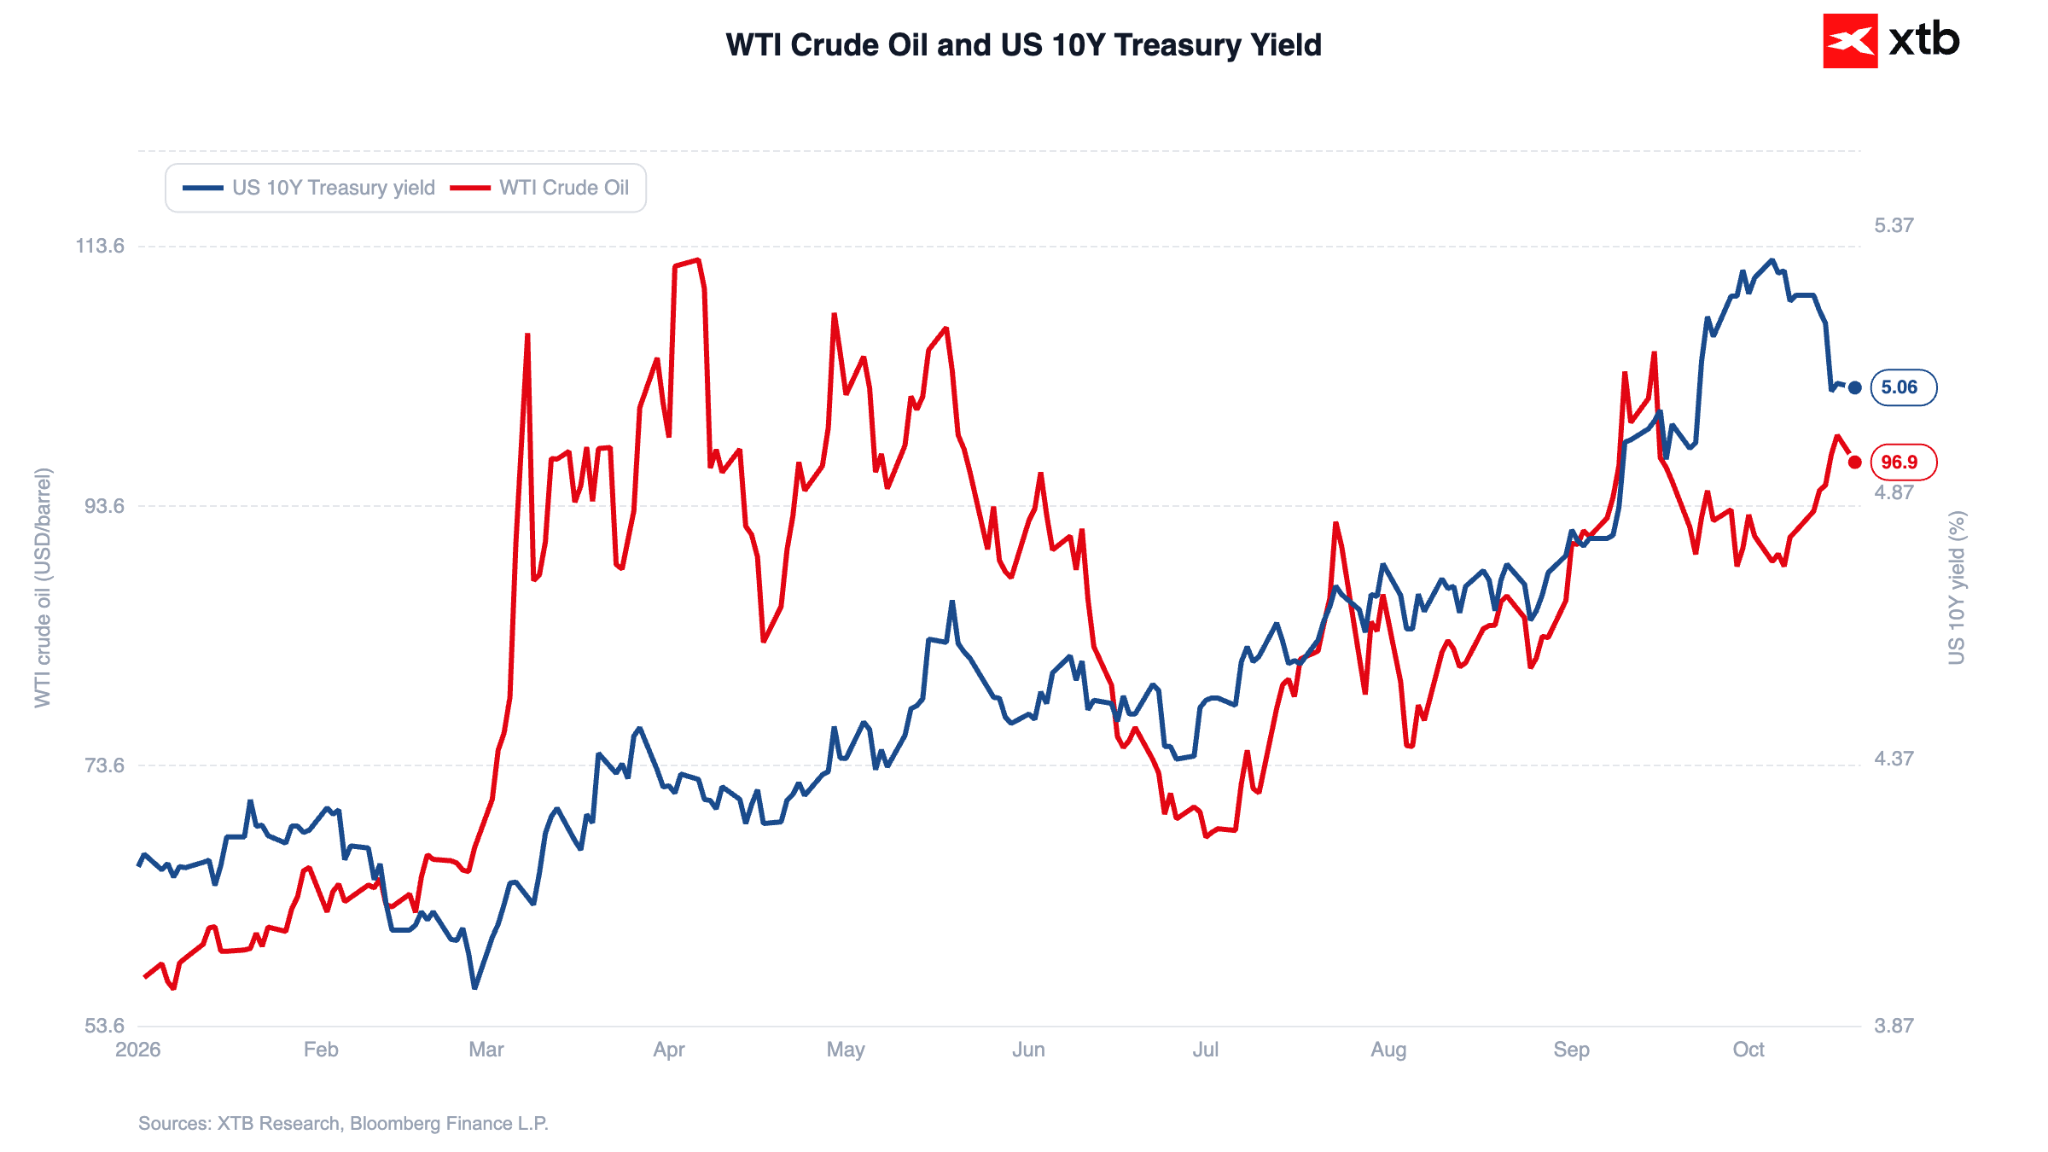
La tendance la plus intéressante de ces derniers jours est le revirement sur le marché obligataire. Les titres de dette américains commencent à retrouver leur rôle traditionnel de valeur refuge. La semaine dernière, le rendement à 10 ans a baissé d’environ 17 points de base. Sur la même période, le Nasdaq 100 a perdu environ 5,5 %. La dernière fois qu’un mouvement aussi marqué s’est produit simultanément, c’était en avril 2025, à la suite de l’annonce des droits de douane les plus élevés sur les importations américaines depuis plus de 100 ans.
Figure 4 : Rendements obligataires et cours du pétrole brut WTI (2026)
Source : XTB Research, 19 octobre 2026
Le rebond observé sur le marché obligataire est significatif, car les obligations s’étaient révélées inefficaces en tant que couverture au cours des mois précédents : une inflation élevée, une économie résiliente et un afflux d’émissions de dette publique et d’entreprise (en partie pour financer le boom de l’IA) ont propulsé les rendements à 10 ans à leurs plus hauts niveaux depuis plus de deux décennies. Ce mouvement actuel est amplifié par un positionnement exceptionnellement agressif des investisseurs, qui a créé un potentiel de couverture de positions courtes. Naturellement, certaines voix continuent de mettre en garde contre le fait que ce rebond pourrait être de courte durée compte tenu des risques d’inflation persistants.
📈 Politique monétaire
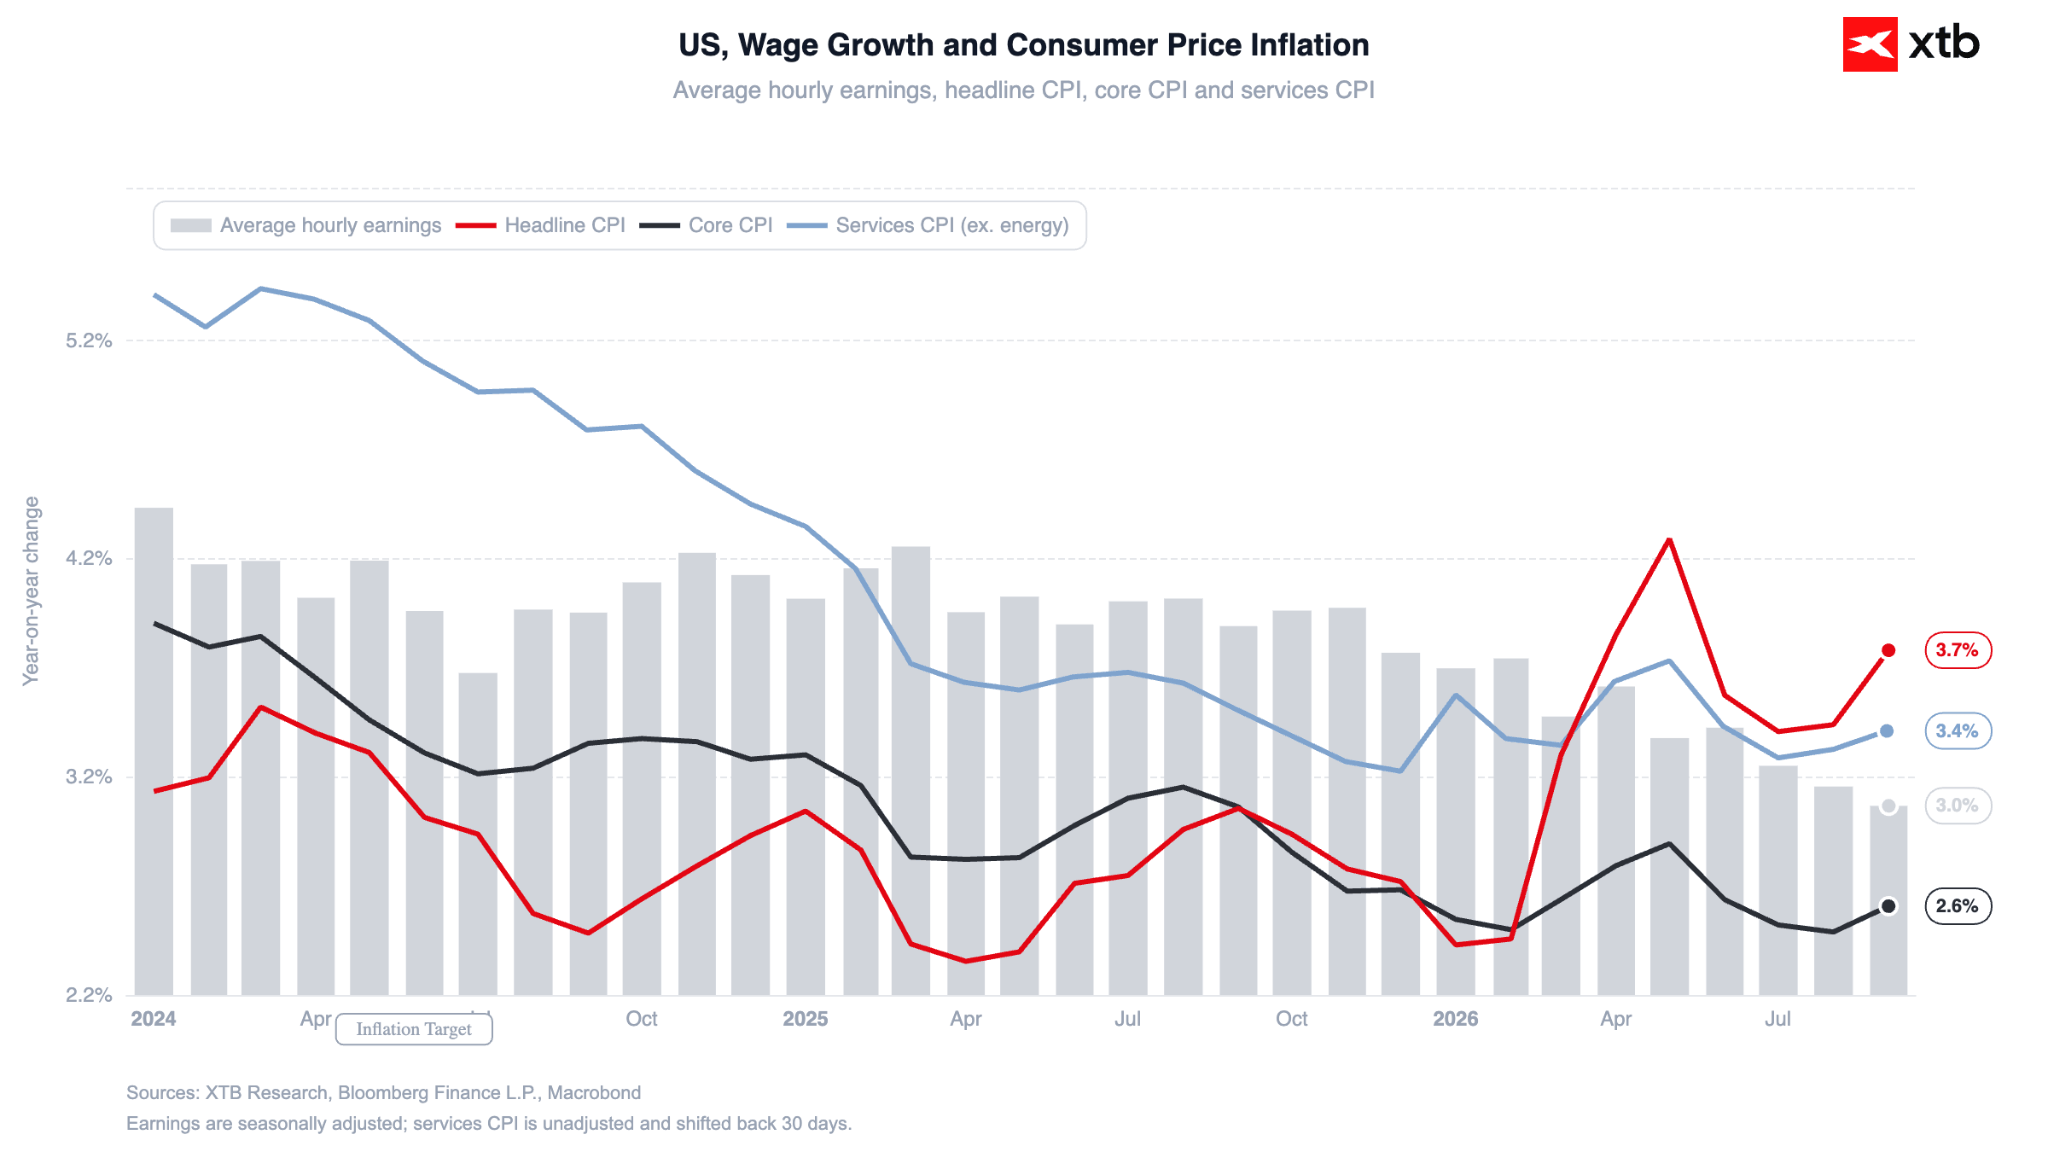
Un chiffre de l’inflation IPC plus élevé que prévu n’a pas suffi à renforcer les anticipations d’une hausse des taux d’intérêt en octobre. Le marché semble réticent à croire à la poursuite du cycle de resserrement lors de la prochaine réunion, attribuant une probabilité inférieure à 15 % à un tel scénario.
Figure 5 : Inflation IPC et croissance des salaires aux États-Unis (2024 - 2026)
Source : XTB Research, 19/10/2026
La chute des marchés boursiers et le discours prononcé vendredi par le président de la Fed, Kevin Warsh, lors de l’assemblée annuelle du FMI n’ont guère apporté de soutien ; il n’a pas fait directement référence aux futures mesures du FOMC en matière de politique monétaire ni aux perspectives économiques américaines, se contentant de réaffirmer que la Fed restait attachée à la stabilité des prix.
Les investisseurs continuent d'anticiper un nouveau resserrement monétaire dans le courant de l'année. Une hausse des taux en décembre est déjà presque entièrement anticipée par les marchés.
📈 Données économiques
En Chine, le PIB du troisième trimestre a progressé de 4,5 % en glissement annuel, soit légèrement au-dessus des prévisions de 4,4 %, ce qui renforce les chances d'atteindre l'objectif annuel fixé par Pékin.
Dans les prochains jours, parmi les publications clés, citons les données sur la croissance des salaires en Pologne pour septembre (mardi), l’inflation mesurée par l’IPC au Royaume-Uni (mercredi) et au Japon (vendredi). Sur le plan macroéconomique, l’attention se portera probablement sur les chiffres des PMI d’octobre de la zone euro et des États-Unis (vendredi).
🛢️ Matières premières énergétiques
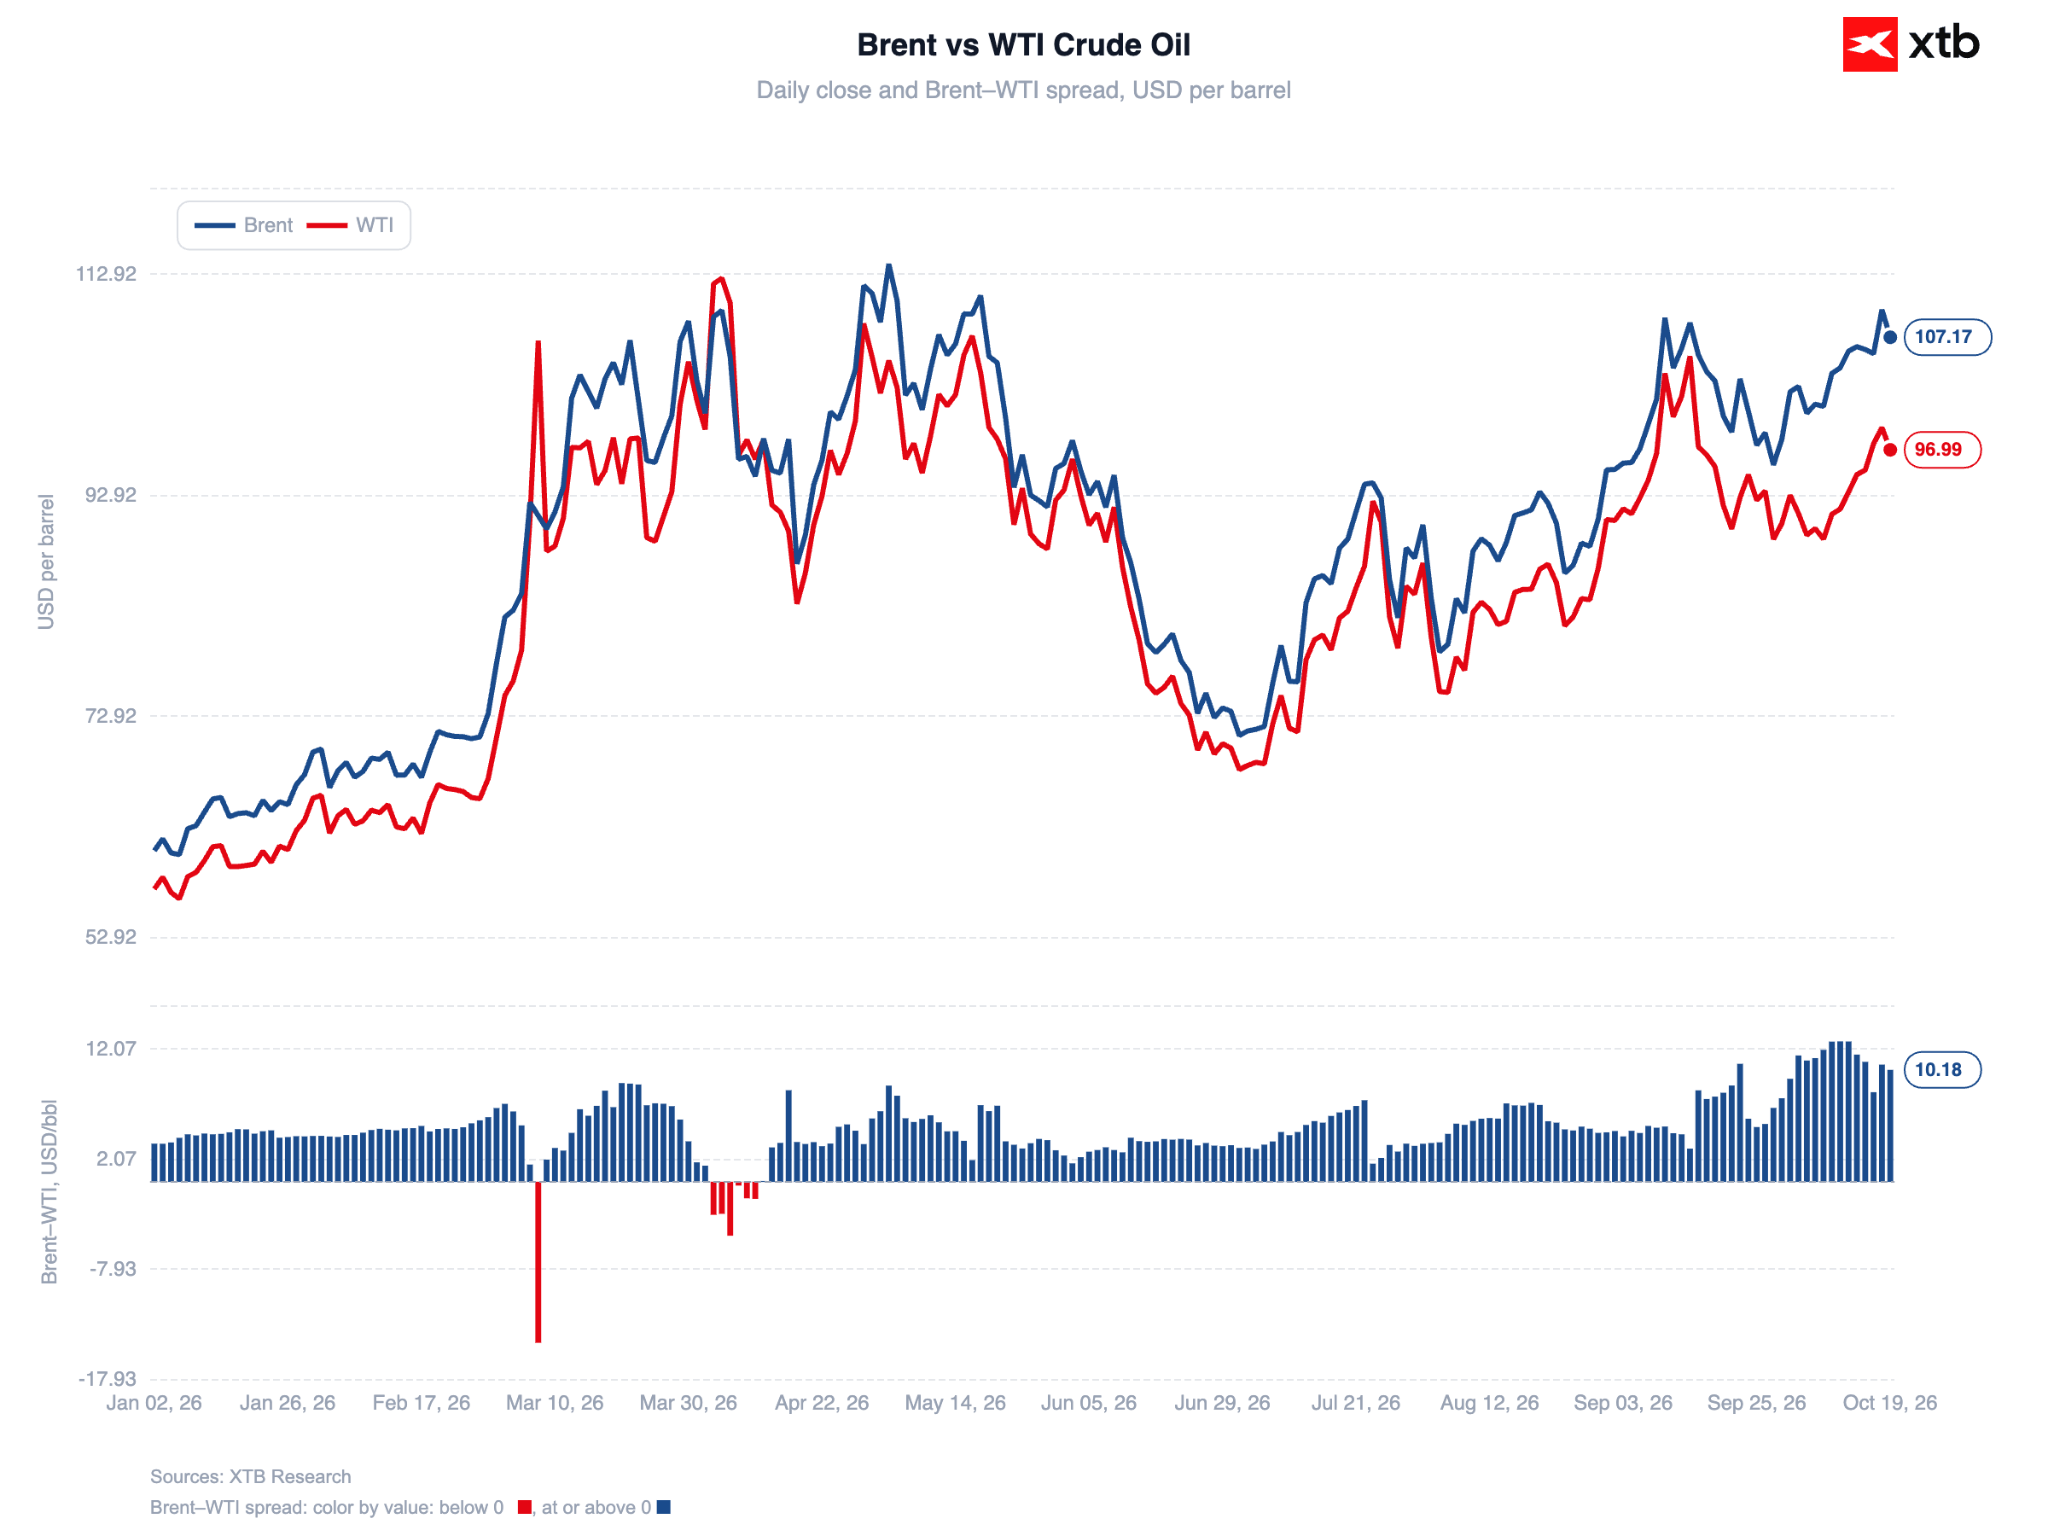
Le pétrole brut recule après avoir atteint son plus haut niveau depuis cinq mois. Le Brent recule de 1,7 % à environ 108 dollars le baril, après avoir bondi de près de 4 % vendredi, tandis que le WTI s'établit en baisse vers 97 dollars. Les investisseurs doivent mettre en balance deux facteurs contradictoires : le retour des flux de pétrole brut à des niveaux proches de ceux d'avant la guerre et l'émergence de nouveaux foyers de tension.
Figure 6 : Pétrole brut Brent et WTI (2026)
Source : XTB Research, 19/10/2026
Au cours du week-end, un hélicoptère saoudien s’est écrasé près de la frontière yéménite, les Houthis ont attaqué Yanbu, un terminal d’exportation stratégique, et les autorités maritimes britanniques ont signalé des attaques contre deux pétroliers dans le golfe Persique.
Néanmoins, selon le secrétaire américain à l’Énergie, Chris Wright, les flux de pétrole brut en provenance du golfe Persique s’élèvent à environ 80 % des niveaux d’avant le conflit. Le transport des carburants raffinés constitue un problème plus urgent, les prix du diesel augmentant nettement plus vite et plus fortement que ceux du brut.
Des décisions politiques cruciales se profilent en arrière-plan : Donald Trump a confirmé que les États-Unis avaient conclu un accord avec la Russie concernant les exportations de diesel et suspendu une partie des droits de douane et des sanctions sur les livraisons énergétiques russes. Cette décision a suscité des critiques de la part de tous les partis au Congrès, où un projet de loi visant à bloquer ces achats a été déposé.
🌍 Géopolitique
Les tensions entre les États-Unis et l’Ukraine s’intensifient. Le président Volodymyr Zelensky a accusé Donald Trump de tenter de faire pression sur Kiev pour qu’elle capitule face à la Russie, citant une série d’actions hostiles de la part de Washington : restriction du service Starlink, retard dans les livraisons de missiles Patriot et absence d’alertes concernant les frappes de missiles russes. Élément crucial pour les marchés, l’Ukraine et la Russie continuent toutes deux de prendre pour cible les infrastructures énergétiques.
En Europe, l’attention reste focalisée sur la France, où les manifestations de masse du week-end ont renforcé les inquiétudes concernant la santé des finances publiques du pays.
🪙 Métaux précieux
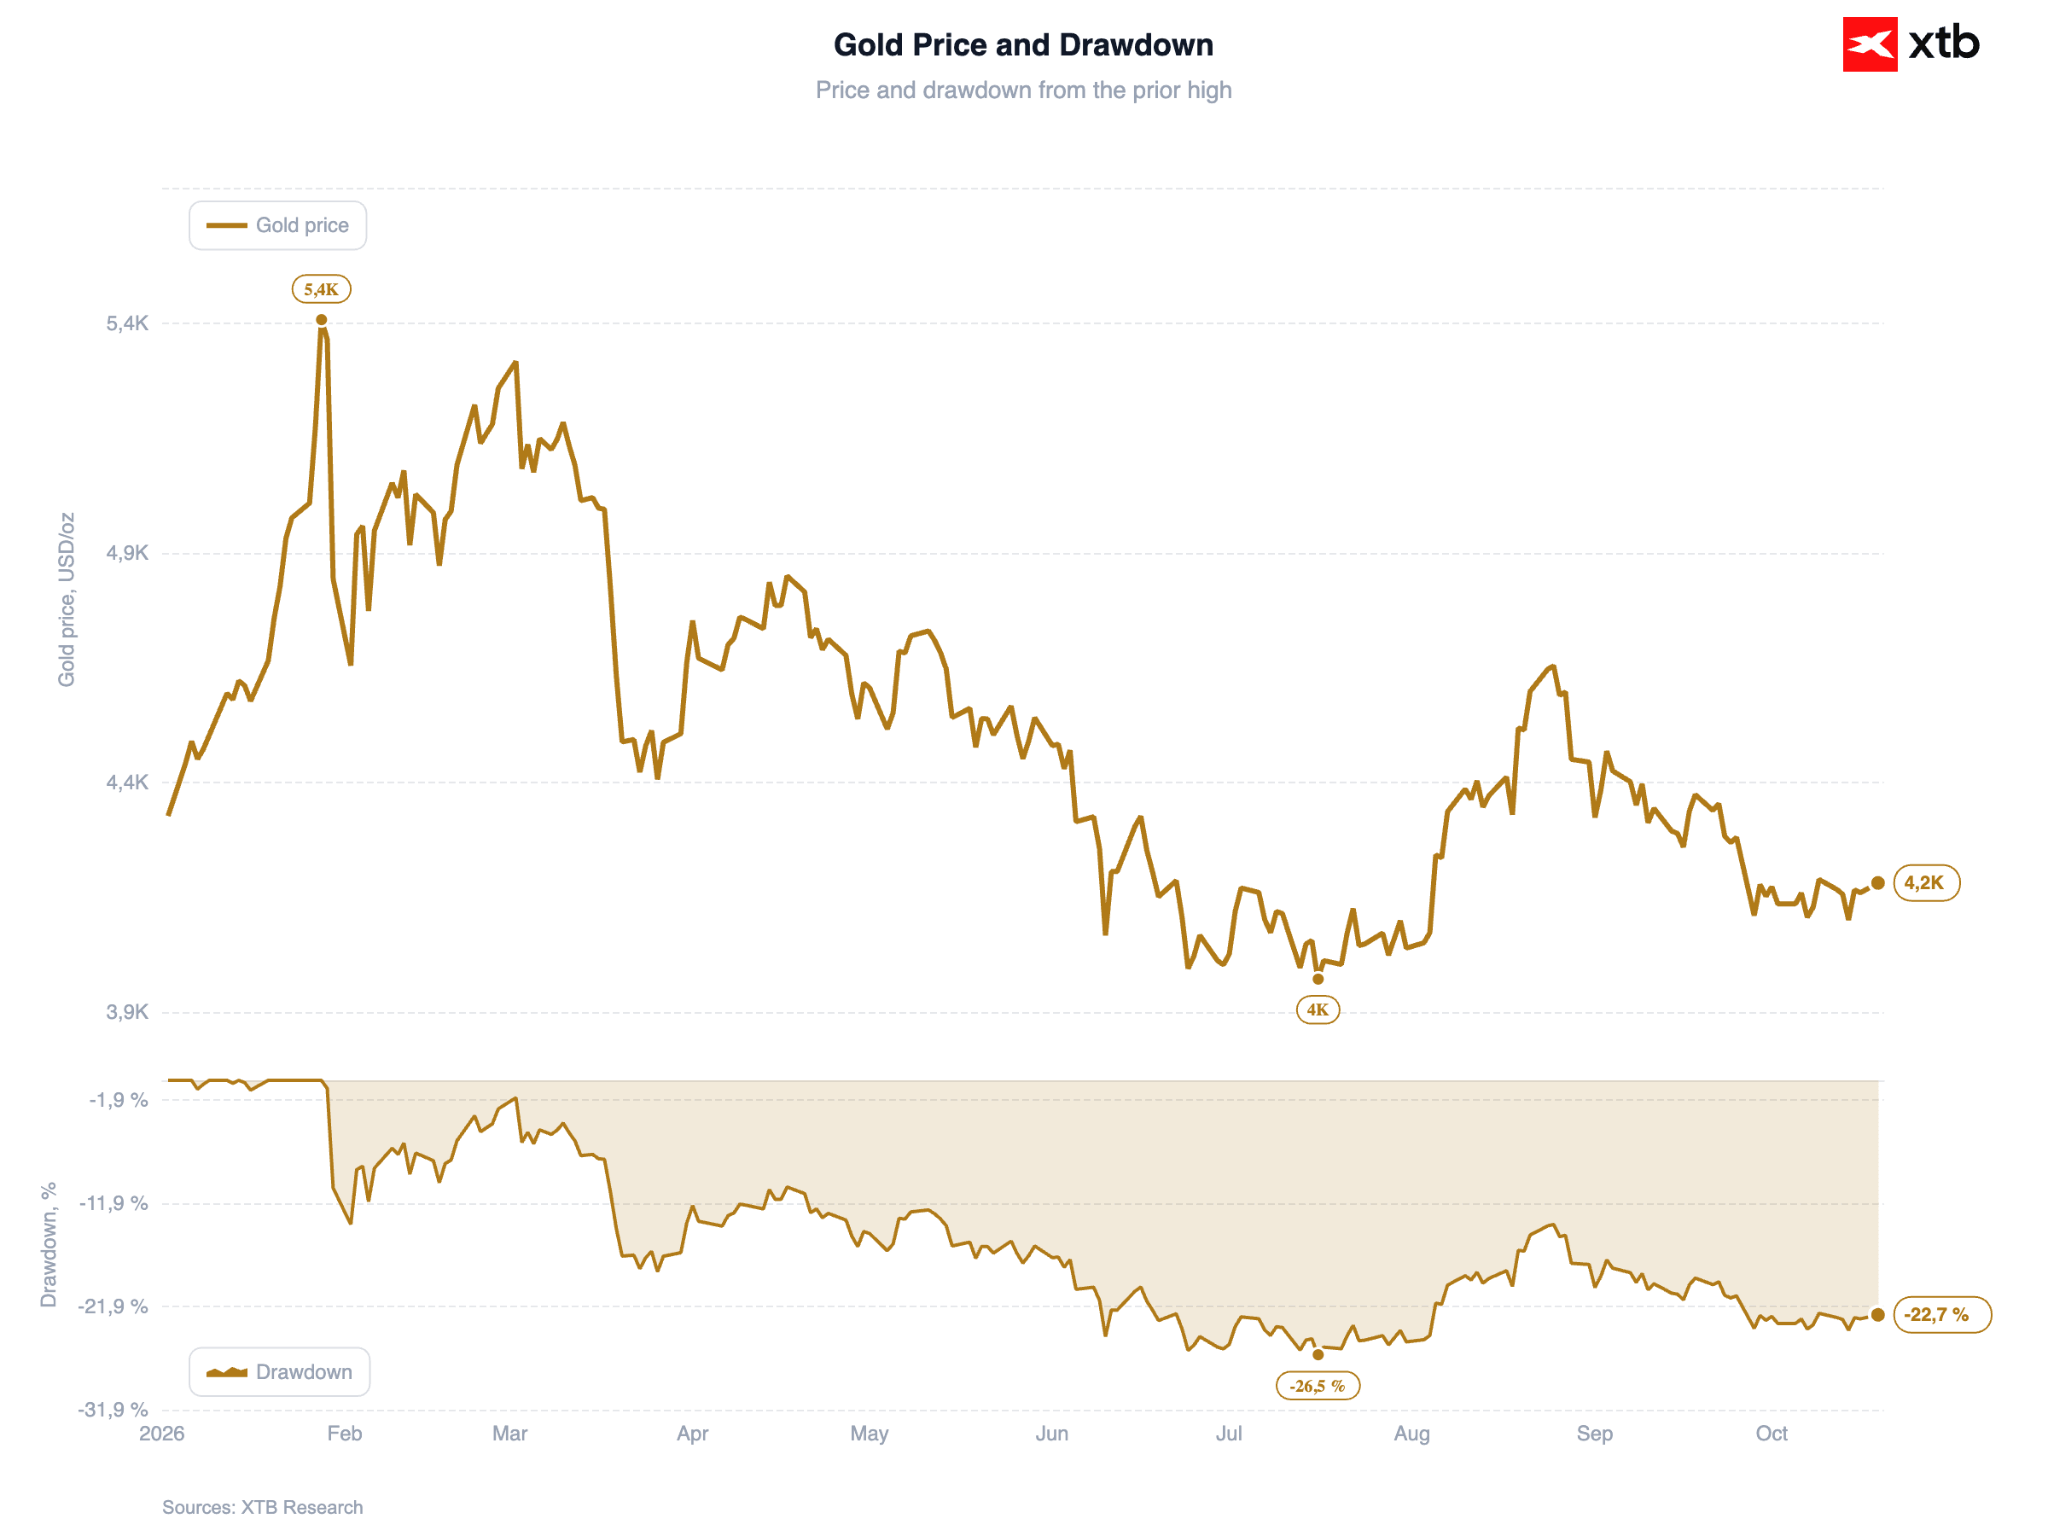
L’or progresse, s’échangeant à près de 4 185 dollars l’once et récupérant la majeure partie de ses pertes de la semaine précédente. Ce soutien provient principalement de la baisse des rendements obligataires. L’argent est en hausse d’environ 1 %, à 57,6 dollars l’once.
Figure 7 : Or (2026)
 Source: XTB Research, 19.10.2026
💱 Devises
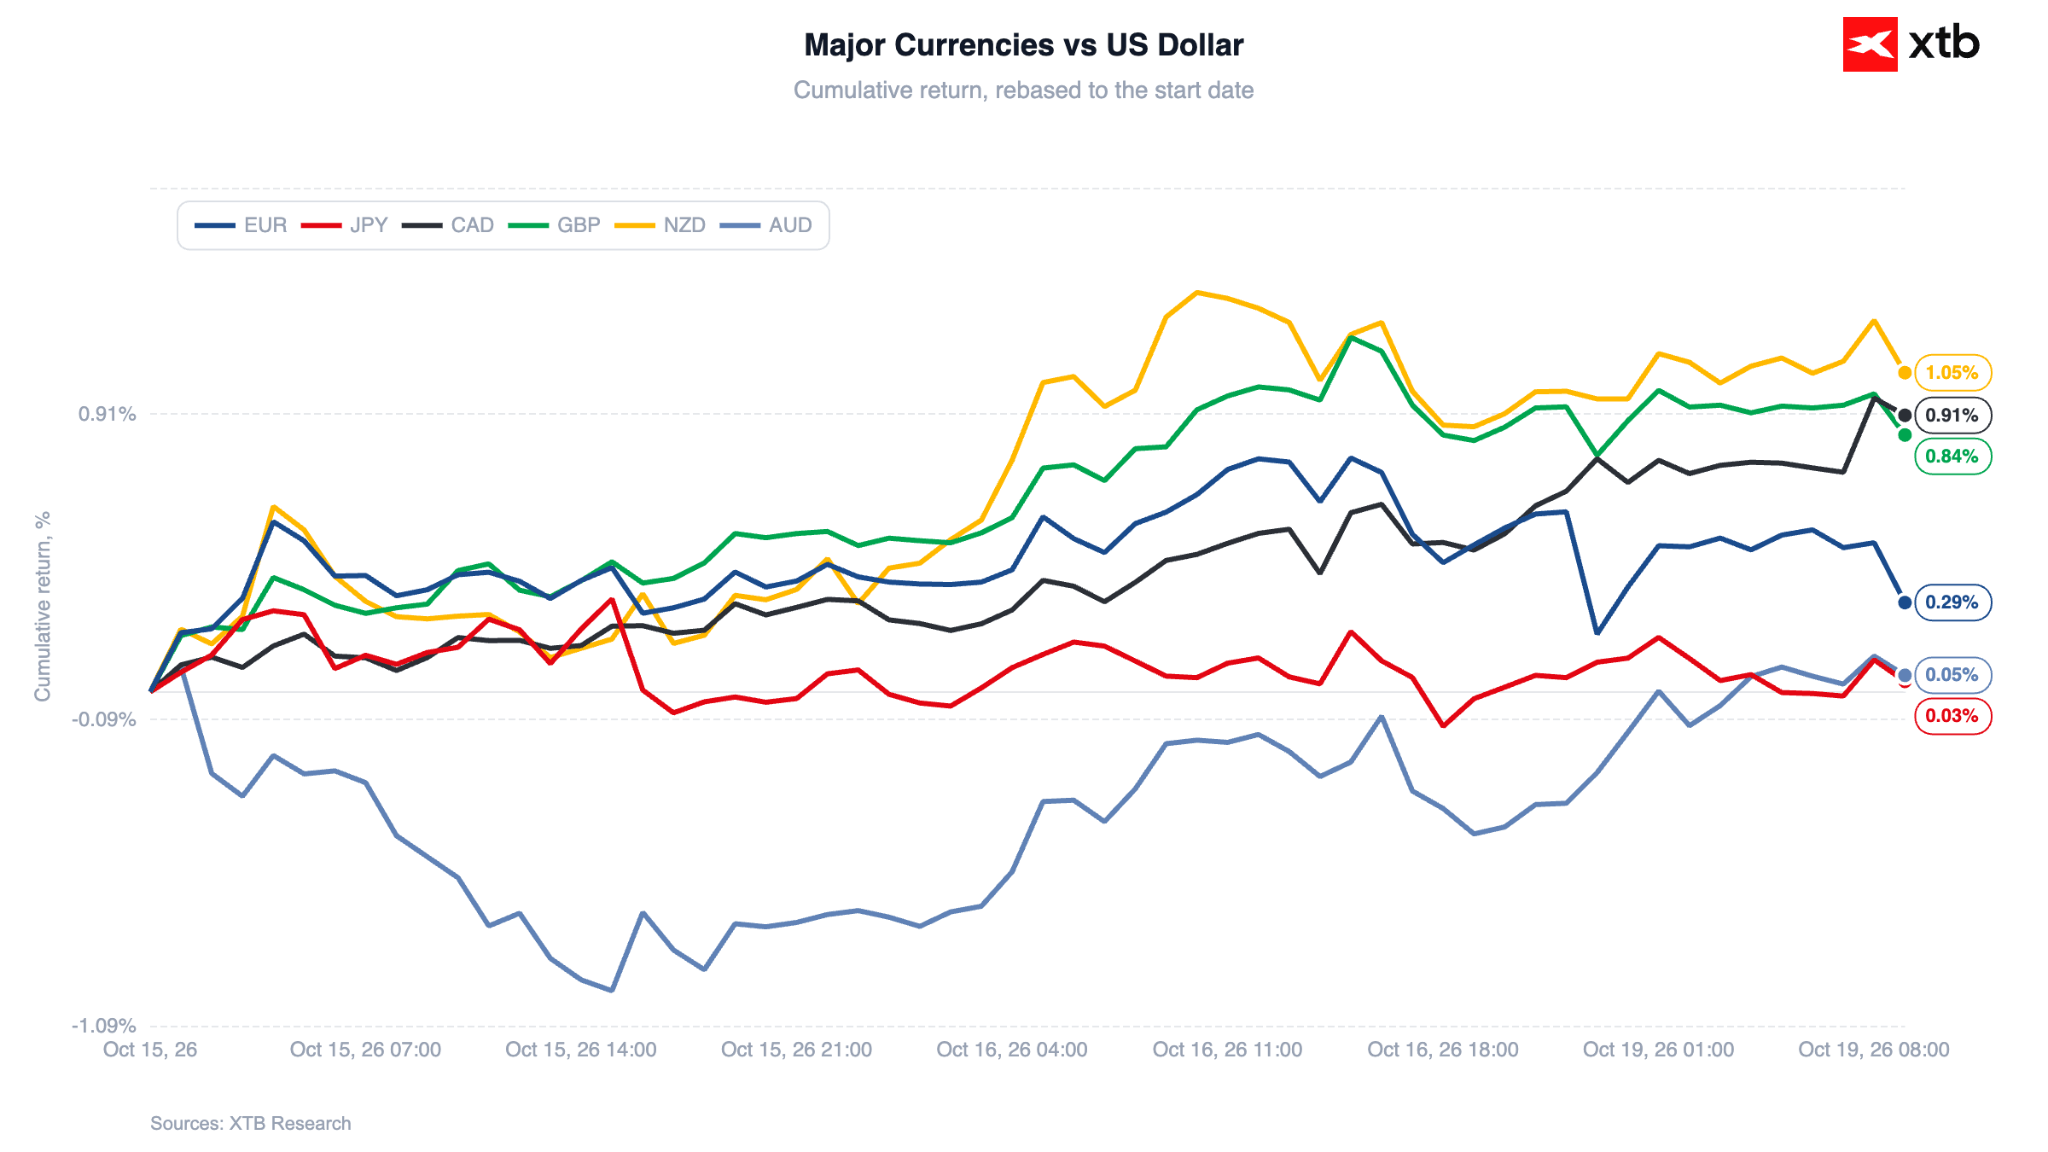
L'euro s'affaiblit face à la plupart des devises du G10. La paire EUR/USD progresse légèrement malgré les inquiétudes croissantes concernant les finances publiques françaises. Le dollar australien se distingue comme la devise la plus performante du panier du G10, gagnant environ 0,4 % suite à la publication de chiffres du PIB chinois supérieurs aux attentes et à une amélioration du climat de confiance.
Figure 8 : Évolution des principales devises face au dollar américain (15/10/2026 - 19/10/2026)
Source : XTB Research, 19/10/2026
₿ Cryptomonnaies
Le Bitcoin est repassé au-dessus des 82 000 USD (+2,1 %), rebondissant parallèlement à d’autres actifs à risque grâce à la baisse des cours du pétrole et à l’amélioration du sentiment des marchés. L'Ethereum progresse de plus de 3 % (autour de 2 425 USD) et Solana de plus de 4 %. La demande institutionnelle s'affaiblit : les ETF américains au comptant sur le BTC ont enregistré une deuxième semaine consécutive de sorties de capitaux (229 millions de dollars, après 681 millions la semaine précédente).
—
Michał Jóźwiak, analyste des marchés financiers chez XTB



Calendrier économique : semaine des résultats des géants de la tech et test pour la reprise du secteur de l'IA (19.10.2026)



Avant l'ouverture : les craintes liées à la dette dans le secteur de l'IA ont pesé sur le moral des investisseurs, mais un rebond se profile


Chute des semi-conducteurs 📉🖥️

TSMC bat une nouvelle fois des records, porté par l'essor de l'IA
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."