


Les indices européens poursuivent aujourd'hui une séance marquée par la prudence et les fluctuations. Ce matin, l'indice STOXX 600, qui regroupe un large éventail de valeurs, a progressé d'environ 0,3 %, après trois séances de baisse qui l'avaient conduit à clôturer à son plus bas niveau depuis trois semaines. Cependant, il a désormais entièrement effacé ces gains. Actuellement, le DAX allemand affiche une légère hausse (environ 0,1 %), l'Euro Stoxx 50 progresse d'environ 0,3 % et le FTSE MIB de Milan gagne environ 0,6 %, soutenu par les banques. Le CAC 40 français est stable, tandis que le FTSE 100 de Londres (environ -0,4 %) et l’IBEX espagnol (environ -0,3 %) sont dans le rouge.
Le rebond observé aujourd’hui sur les marchés technologiques est principalement dû à l’entrée en bourse d’Anthropic. La société a fixé le prix de son offre à 83 dollars par action, au-dessus de la fourchette initiale de 70 à 78 dollars, et a levé environ 81 milliards de dollars, ce qui en fait la plus grande introduction en bourse de l’histoire. Sa capitalisation boursière atteint environ 1 500 milliards de dollars. Les actions, cotées sous le symbole ANT, devraient faire leur entrée au Nasdaq après l’ouverture du marché américain. Selon les données du marché gris, elles pourraient s’ouvrir à plus de 20 % au-dessus du prix d’émission.
Les investisseurs ont poussé un soupir de soulagement, le Nasdaq ayant perdu environ 4 % en novembre en raison des inquiétudes concernant le retour sur investissement des dépenses d’investissement massives dans les infrastructures d’IA. Avant l’ouverture, les contrats à terme sur l’US100 progressent de plus de 2 %, ceux sur le S&P 500 gagnent près de 1,2 % et ceux sur le Dow Jones augmentent d’environ 0,7 %. Le succès de cette introduction en bourse sert de test à l’appétit pour le risque dans un secteur qui a subi les pressions les plus fortes ces dernières semaines.
Le contexte macroéconomique reste toutefois difficile. Le compte-rendu de la réunion de la Fed d’octobre, publié hier soir, a confirmé une position restrictive. Presque tous les participants ont convenu que de nouvelles hausses des taux dans les mois à venir seraient appropriées, et plusieurs ont laissé la porte ouverte à une hausse plus importante en décembre. Presque tous ont également souligné que les rendements décevants des investissements dans l’IA constituaient un risque pour la stabilité financière. C’est pourquoi l’introduction en bourse d’aujourd’hui revêt également une importance particulière pour la Fed.
Le discours de certains membres est encore plus tranchant. M. Waller a déclaré que la Fed devra « choquer » le marché avec une hausse de 50 points de base, l’alternative étant une hausse de 25 points de base accompagnée d’un signal annonçant une nouvelle intervention en janvier. Le marché anticipe une probabilité d’environ 90 % d’une hausse de 25 points de base en décembre et d’environ 10 % pour une hausse de 50 points de base. Les conséquences sont claires. Le dollar est à son plus haut niveau depuis 19 mois (indice DXY autour de 104), les rendements à 10 ans restent supérieurs à 5,1 %, et le coût plus élevé du capital pèse sur l’or, les métaux industriels et les valeurs de croissance fortement surévaluées.
Les demandes initiales d’allocations chômage se sont établies à 203 000 (prévision : 198 000), un chiffre toujours faible, bien que légèrement supérieur aux attentes. Les demandes continues ont augmenté de 70 000 pour atteindre 1,763 million (prévision : 1,703 million). Cela indique que les licenciements restent peu nombreux, mais que la recherche d’un nouvel emploi prend plus de temps. Par ailleurs, l’indice de la Fed de Philadelphie a reculé à 6,3 points (contre une prévision de 20,1 points), tandis que le sous-indice des prix payés a bondi de 43,2 points à 58,2 points. Un ralentissement de l’activité associé à une hausse des coûts constitue une combinaison délicate pour la Fed.
Marché des changes
Le graphique 1 présente les fluctuations des principales devises par rapport au dollar américain aujourd’hui
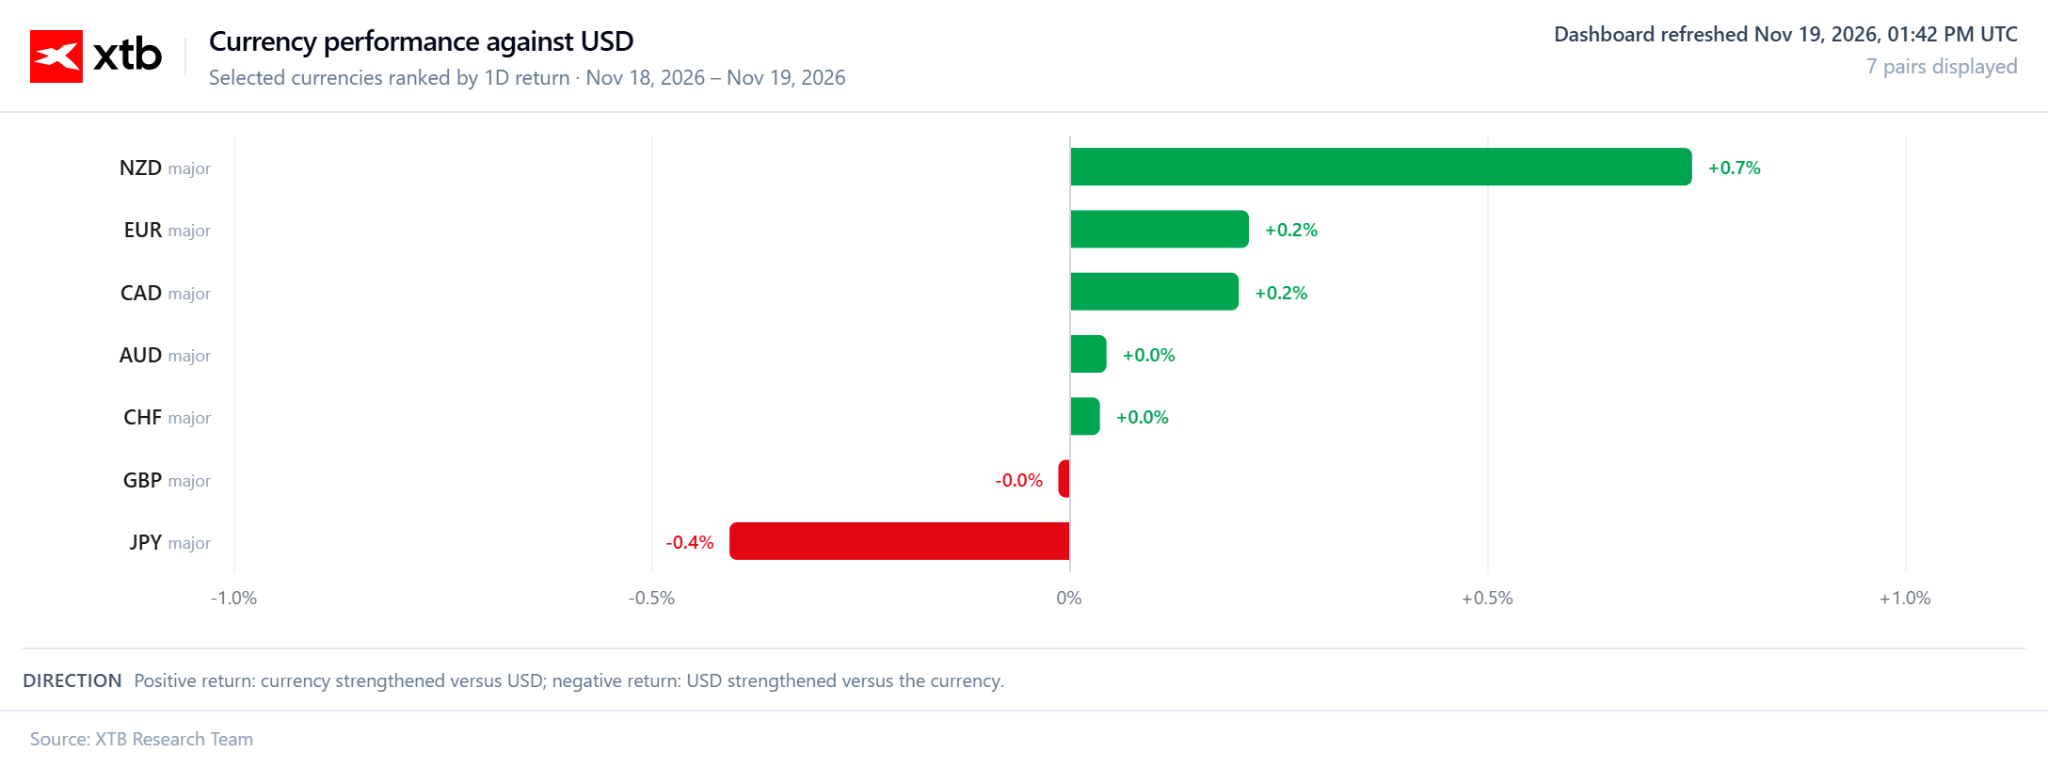
- NZDUSD : Le dollar néo-zélandais progresse d’environ 0,7 % face au dollar américain et s’impose clairement comme le leader du jour. Il s’agit toutefois d’un rebond au sein d’une tendance baissière plutôt que d’un changement de direction. La paire avait reculé pendant six séances consécutives, atteignant ses plus bas niveaux depuis mars 2020.
- EURUSD : L'euro reste proche de ses plus bas niveaux depuis avril 2025 (autour de 1,099), le dollar s'appréciant sur fond d'anticipations d'une hausse des taux en décembre. Aujourd'hui, la paire rebondit de 0,2 %.
- USDJPY : Le dollar s'apprécie face au yen (environ 0,4 %), le cours s'approchant de 160. Pour le marché, ce niveau pourrait déclencher une nouvelle intervention du Japon.
Le graphique 2 présente les variations de cours les plus importantes parmi les sociétés composant l’indice Euro Stoxx 50.
Marché des matières premières
Or : Après la chute d’environ 3 % enregistrée hier, qui a poussé le métal précieux à son plus bas niveau depuis 14 mois, l’or recule légèrement aujourd’hui (environ 0,2 %, à environ 3 720 dollars l’once). La vigueur du dollar et les anticipations de hausse des taux d’intérêt l’emportent sur les risques géopolitiques, et même les tensions autour de l’Iran ne parviennent pas, cette fois-ci, à soutenir les cours de l’or. L’argent recule d’environ 0,3 %. Cuivre : Il perd encore environ 0,6 % après la forte correction d’hier. Le métal reste sous la pression d’un dollar fort, des anticipations de hausse des taux d’intérêt et des doutes concernant les dépenses liées aux centres de données d’intelligence artificielle. Pétrole : le Brent gagne près de 2 %, et le WTI se situe autour de % [laissé vide comme dans l’original]. Les informations du « New York Times » selon lesquelles Donald Trump envisagerait de nouvelles frappes contre l’Iran ont mis un terme à la baisse, bien que l’ampleur du rebond soit limitée. Le marché est plombé par les prévisions d’excédent d’offre de l’AIE, une hausse des stocks américains de plus de 3 millions de barils et le retour des flux transitant par le détroit d’Ormuz à leurs niveaux d’avant-guerre. Le Brent affiche déjà une baisse de près de 20 % par rapport au début du mois de novembre.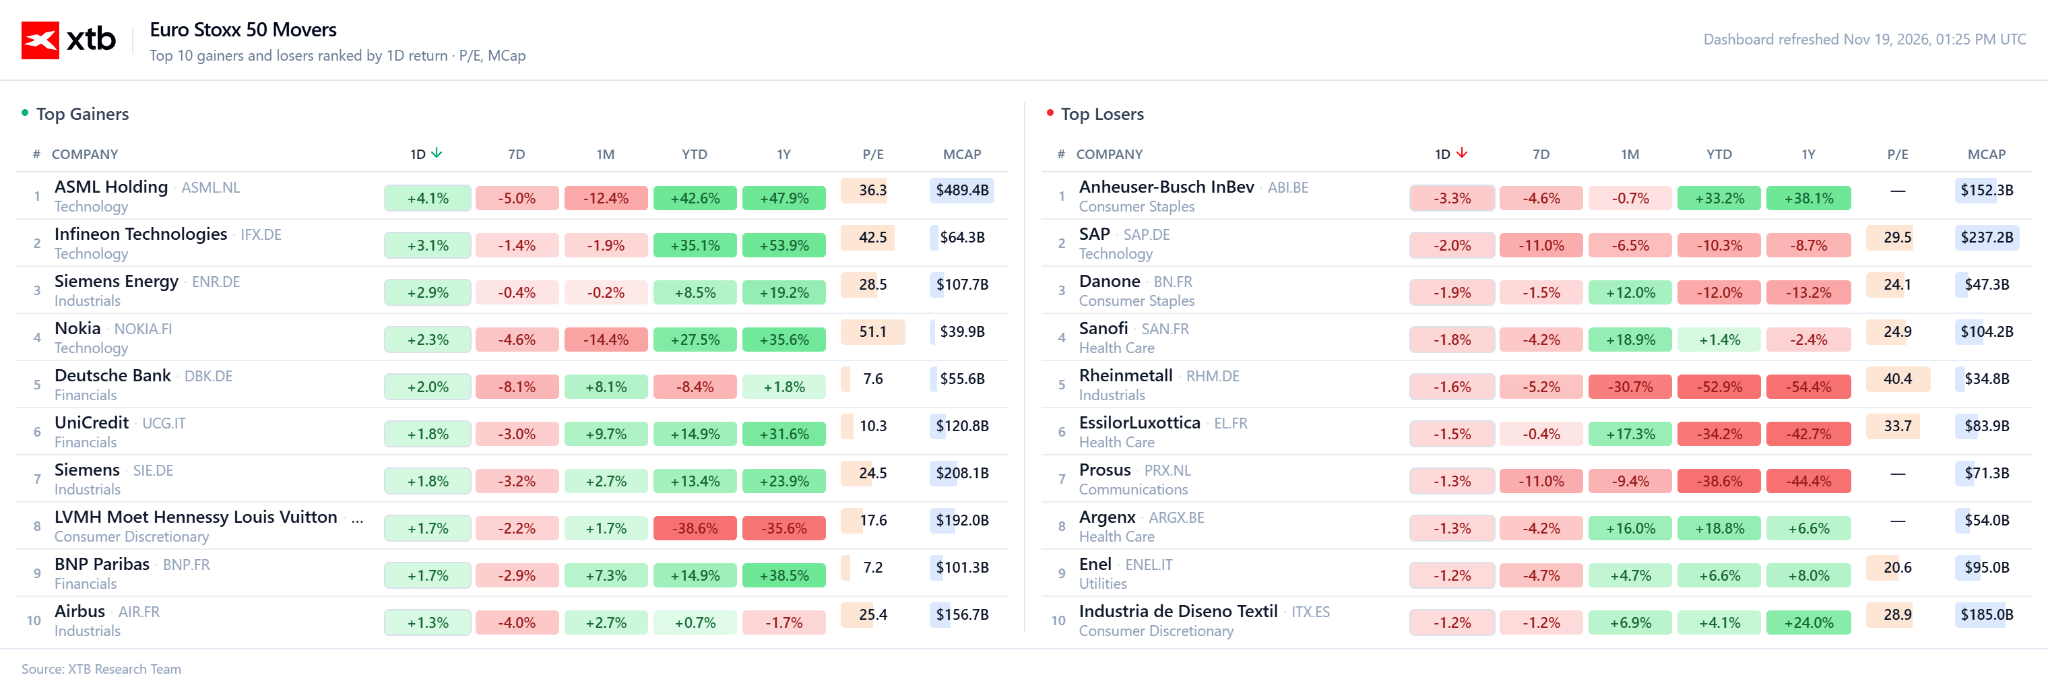
Actualités des entreprises
Les valeurs les plus performantes :
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI) : Les entreprises liées aux infrastructures d’IA progressent suite au succès de la fixation du prix de l’introduction en bourse d’Anthropic, qui a apaisé les inquiétudes concernant la rentabilité des investissements dans ce secteur (ASML en hausse d’environ 4,6 %, Infineon d’environ 3,7 %, Siemens Energy d’environ 3 %, Nokia d’environ 2,2 %).
- UniCredit (UCG.IT) : La banque progresse suite à des informations faisant état d’un accord avec le gouvernement allemand concernant le rachat de la Commerzbank. L’entité issue de la fusion devrait conserver son siège social à Francfort et rester cotée en bourse, tandis que Berlin a renoncé à sa demande de deux sièges au sein du conseil de surveillance (hausse d’environ 2,2 %).
Plus fortes baisses :
- AB InBev (ABI.BR) : Le cours de l'action est mécaniquement pénalisé par le passage ex-dividende (0,40 euro par action), et la société perd également du terrain dans le contexte d'une vague de ventes généralisée sur les valeurs défensives des biens de consommation de base (en baisse d'environ 3 %).
- SAP (SAP.DE) : Le titre reste sous pression pour le troisième jour consécutif, suite à une vague de ventes dans le secteur des logiciels, à des prises de bénéfices et à la hausse des rendements obligataires. La société n’a publié aucune nouvelle négative (en baisse d’environ 2,7 %).
- Rheinmetall (RHM.DE) : Les actions du fabricant de matériel de défense restent sous pression après la révision à la baisse des prévisions de chiffre d’affaires en novembre (en baisse d’environ 1,7 %).


Résultats de Palo Alto : un nouveau record grâce à la vague de la crise de la cybersécurité



Avant l'ouverture : C'est l'heure de la plus grande introduction en bourse de l'histoire (19.11.2026)



L'US500 recule avant le compte-rendu du FOMC

OUVERTURE US : Nvidia ne suffit pas, Wall Street retombe dans le rouge
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."