

- La production industrielle de la zone euro en septembre a reculé de 1.5 % sur un an.
- Les ventes au détail en Chine en octobre ont progressé de seulement 0.4 % sur un an.
- Le rendement des bons du Trésor américain à 10 ans dépasse 5.1 %.
- Le cours du Brent recule d'environ 1 % pour s'établir près de 95 USD.

- La production industrielle de la zone euro en septembre a reculé de 1.5 % sur un an.
- Les ventes au détail en Chine en octobre ont progressé de seulement 0.4 % sur un an.
- Le rendement des bons du Trésor américain à 10 ans dépasse 5.1 %.
- Le cours du Brent recule d'environ 1 % pour s'établir près de 95 USD.
Les indices européens entament la semaine en baisse, et des données industrielles décevantes renforcent la prudence ambiante. La production industrielle de la zone euro pour septembre s’est contractée de 1,5 % en glissement annuel, contre une baisse prévue de 0,2 %. Cela confirme la faiblesse de l’industrie manufacturière européenne et complique la position de la BCE, qui envisage toujours un nouveau resserrement. Le DAX allemand recule d’environ 0,4 %, le FTSE MIB italien d’environ 0,5 %, et l’Euro Stoxx 50 d’environ 0,5 %, près de 6 380 points. Le CAC 40 français est stable, tandis que le FTSE 100 britannique progresse d’environ 0,2 % et se dirige vers une clôture record. L’Europe reste néanmoins pour l’instant une valeur refuge relativement sûre, Morgan Stanley prévoyant une hausse d’environ 15 % des actions européennes d’ici fin 2027. Les investisseurs pourraient considérer les entreprises européennes comme une alternative aux valeurs technologiques.
Des données faibles sont également venues d’Asie. En Chine, les ventes au détail d’octobre n’ont progressé que de 0,4 % en glissement annuel (prévision : 0,8 %), la production industrielle a augmenté de 4,8 % en glissement annuel (prévision : 5,3 %), et l’investissement en actifs fixes a chuté de 8,1 % en glissement annuel depuis le début de l’année, témoignant d’un affaiblissement croissant de la demande et de l’investissement. Au Japon, la croissance du PIB du troisième trimestre a ralenti à 0,0 % en glissement trimestriel contre 0,1 % attendu, signalant un ralentissement de la consommation privée. Dans ce contexte, le Taiex taïwanais a chuté d’environ 6 %, sa plus forte baisse depuis juillet, et le Kospi a reculé d’environ 3,6 %, les fabricants de puces suivant les pertes de leurs homologues américains. Pour les investisseurs, l’affaiblissement de la demande chinoise représente un risque pour des matières premières comme le pétrole et le cuivre, ainsi que pour les entreprises européennes fortement dépendantes du consommateur chinois, par exemple dans le secteur du luxe.
Le poids du sentiment de marché vient aussi des États-Unis. Nvidia a perdu plus de 500 milliards de dollars de capitalisation boursière la semaine dernière après le départ de Jensen Huang de son poste de PDG. Aujourd’hui, des rumeurs évoquent un possible retour de Huang, tandis que Scott Bessent, le secrétaire américain au Trésor, exige un changement « radical » à la direction de l’entreprise. Les contrats à terme sur le Nasdaq 100 reculent d’environ 0,5 %, tandis que ceux sur le S&P 500 sont stables. Ce matin, les baisses avoisinaient encore 1 %. Après le net repli des obligations, le rendement des bons du Trésor américain à 10 ans dépasse les 5,1 %, et le marché intègre désormais pleinement une hausse de 25 points de base des taux de la Fed en décembre. C’est pourquoi l’attention se portera aujourd’hui sur le discours du président de la Fed, Warsh, à 18h00 (heure de Paris). Un ton restrictif pourrait accentuer la pression sur les obligations et les valeurs technologiques. Un message plus prudent laisserait au marché un peu de répit.
Marché des devises
- EURUSD : L’euro s’affaiblit légèrement (environ 0,1 %) et se maintient près de 1,10, le dollar restant soutenu par les anticipations de nouvelles hausses de taux de la Fed.
- GBPUSD : La livre perd environ 0,2 % et glisse vers 1,319. La pression sur la livre sterling intervient malgré la bonne tenue de l’indice londonien.
- USDJPY : Le taux est pratiquement inchangé, près de 1596. Les données faibles du Japon ne changent pas la donne.
- USDPLN : Le zloty perd environ 0,2 %, et le dollar s’échange autour de 4,00 PLN. Cette faiblesse du PLN s’explique par la prudence des investisseurs avant le discours de Warsh et les données américaines.
Marché des matières premières
- Pétrole brut : Le Brent recule d’environ 1 %, à environ 95 $, et le WTI perd plus de 1 %, à environ 88 $. Les prix sont pénalisés par les données faibles en provenance de Chine et par l’avertissement de Goldman Sachs selon lequel le marché fera face à un « excédent important » l’an prochain. Un soutien vient toutefois des tensions au Moyen-Orient, l’Iran ayant visé Bahreïn pour la deuxième fois en trois jours.
- Gaz naturel : En Europe (NATGAS.EU), la matière première recule d’environ 3,5 %, à environ 86 €/MWh, et aux États-Unis (NATGAS), elle perd environ 2,6 %, à environ 3,15 $. La pression sur les prix provient des exportations record de GNL américaines.
- Métaux précieux : L’or recule d’environ 0,3 %, à environ 3 870 $ l’once, et l’argent chute de plus de 1 %, à environ 47,6 $. Le dollar fort et les rendements obligataires élevés pèsent sur les deux métaux.
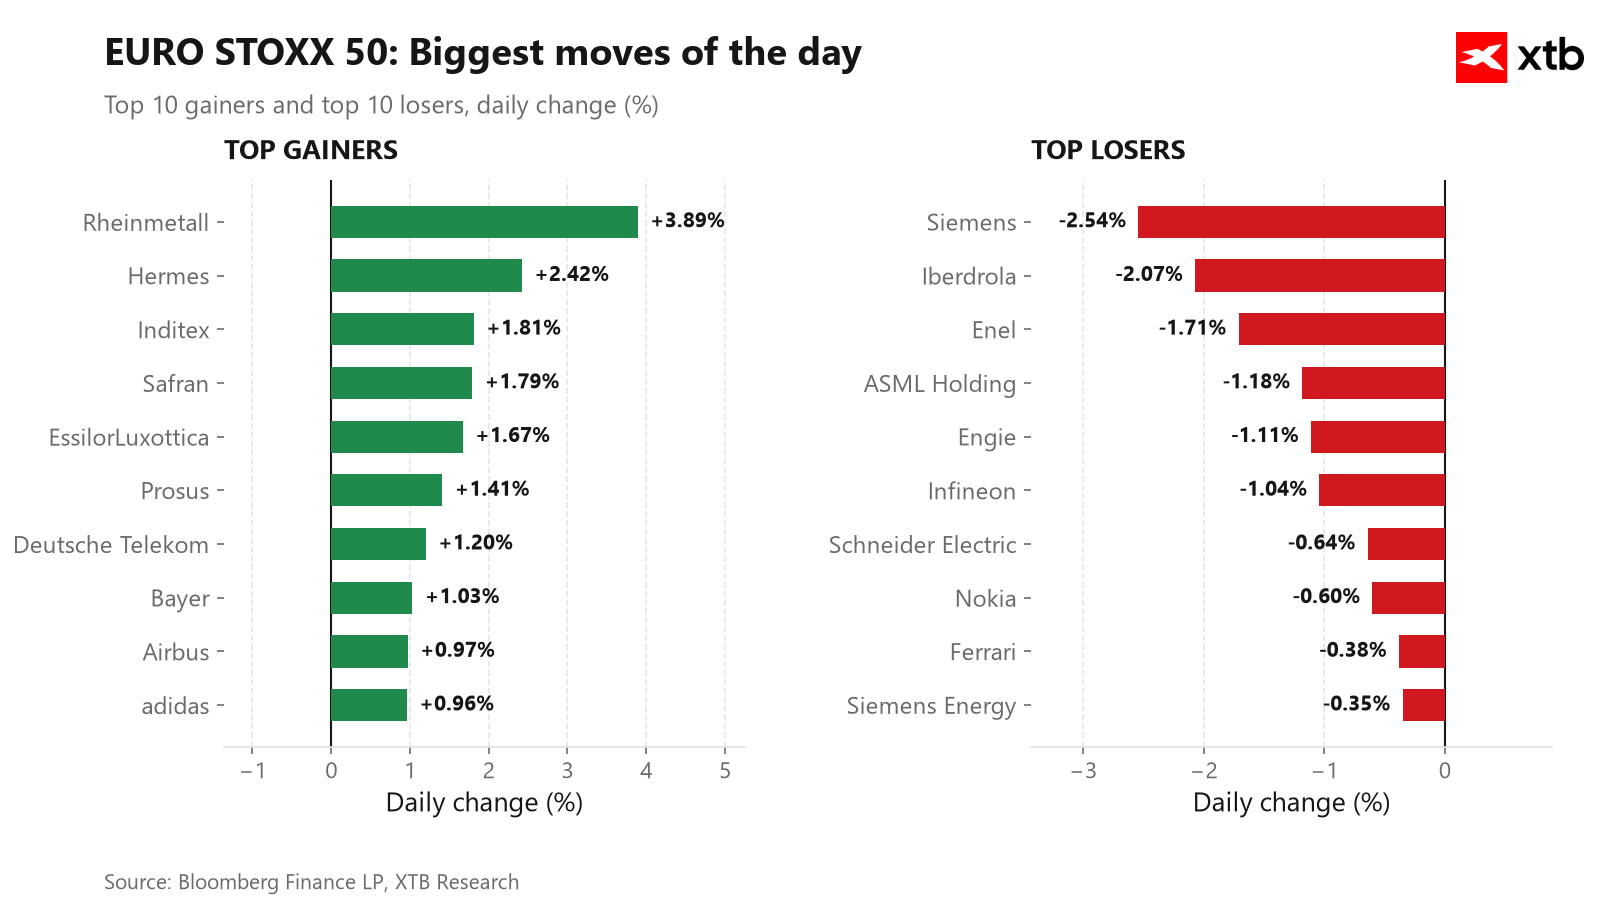
Le graphique 1 montre les plus fortes variations parmi les entreprises composant l’indice Euro Stoxx 50.
Actualités des entreprises
Plus fortes hausses :
- Rheinmetall (RHM.DE) : Le cours de l’action rebondit après avoir touché vendredi un nouveau plus bas sur 52 semaines (environ 742 €). Le titre reste encore environ 60 % en dessous de son pic de janvier, après un abaissement antérieur des prévisions dû à des retards dans les livraisons de munitions et les projets de la Bundeswehr. Les investisseurs se tournent également vers la journée marchés de capitaux prévue le 26 novembre. (en hausse d’environ 3,7 %)
- Hermès (RMS.FR) : L’entreprise progresse dans le sillage du rebond du secteur des biens de consommation, parmi les leaders du marché européen ce matin. L’amélioration du sentiment après les prévisions de Morgan Stanley y contribue également. (en hausse de près de 2 %)
- Inditex (ITX.ES) : Le détaillant espagnol se maintient près de ses niveaux records, au-dessus de 60 €. Le marché attend les résultats sur neuf mois prévus le 2 décembre. (en hausse d’environ 1,4 %)
Plus fortes baisses :
- Siemens (SIE.DE) : L’entreprise subit des pressions après les résultats publiés la semaine dernière, malgré des commandes record et un relèvement des objectifs à moyen terme. Le marché prend des bénéfices et réagit au repli des valeurs liées à l’IA avant les résultats de Nvidia. (en baisse d’environ 2,5 %)
- Iberdrola (IBE.ES) : Le secteur des services aux collectivités figure aujourd’hui parmi les plus faibles en Europe. Les valeurs défensives pâtissent de la hausse des rendements obligataires et des anticipations de hausses de taux aux États-Unis et dans la zone euro. (en baisse de près de 2 %)
- Enel (ENEL.IT) : Le groupe italien suit l’ensemble du secteur des services aux collectivités, qui réagit aux mêmes facteurs qu’Iberdrola. (en baisse d’environ 1,2 %)


⚪Graphique du jour : l'argent. Le marché teste ses plus bas niveaux annuels, tandis que les fondamentaux se détériorent.


Avant l'ouverture : les chiffres chinois décevants et la chute des valeurs technologiques asiatiques pèsent sur le moral des investisseurs à la veille du discours de Warsh


Résumé quotidien : l'inflation de l'IPP ralentit, mais la paire EUR/USD s'approche de 1,10



OUVERTURE US : Wall Street tente de se redresser alors que Nvidia et les incertitudes liées à la Fed pèsent sur le moral des investisseurs
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."