


Le rouge s'est étendu à la quasi-totalité des principales places boursières : le DAX allemand recule d'environ 1,8 %, le CAC 40 français perd près de 1,2 %, l'indice Euro Stoxx 50 recule de près de 0,8 % et le WIG20 de Varsovie cède environ 1,7 %. De plus, les ventes au détail européennes ont chuté d’environ 0,7 % en glissement mensuel en septembre, alors que les prévisions tablaient sur une légère correction d’environ -0,1 %, ce qui met en évidence un net ralentissement de la consommation dans la zone euro. La vague de ventes de jeudi outre-Atlantique a directement pesé sur le moral des investisseurs sur le Vieux Continent.
L’inquiétude des investisseurs est alimentée par le marché de la dette technologique. La banque néerlandaise ING a mis aux enchères un portefeuille de prêts évalué à environ 500 millions de dollars, émis pour la construction de centres de données dédiés à l’intelligence artificielle, dont une tranche d’environ 25 millions de dollars liée au gigantesque projet Stargate au Nouveau-Mexique. Il s’agit là d’un signal sans précédent indiquant que les inquiétudes concernant le retour sur investissement des dépenses d’investissement colossales dans les infrastructures d’IA et le resserrement réglementaire potentiel après les élections américaines se répercutent directement des actions sur les bilans des institutions financières. Malgré le pessimisme en Europe, les contrats à terme américains tentent de se redresser aujourd’hui, à l’exception des contrats à terme sur le Dow Jones, qui continuent d’afficher une relative faiblesse.
Marché des changes
- EURUSD : Les cours reculent en raison de la faiblesse des ventes au détail dans la zone euro et des anticipations avant la publication des données sur le marché du travail américain (baisse d’environ 0,5 %).
- USDJPY : Le dollar s’apprécie face au yen grâce à une forte demande pour la devise américaine, reléguant au second plan les spéculations sur un resserrement monétaire de la Banque du Japon (hausse des taux de plus de 0,5 %).
- USDPLN : Le zloty perd du terrain suite à l’appréciation mondiale du dollar et à la détérioration du sentiment sur les marchés émergents (affaiblissement du PLN de près de 0,5 %).
Marché des matières premières
- Pétrole brut (le Brent et le WTI affichent des baisses supérieures à 1 %) : la pression à la vente s'intensifie à nouveau, aggravant la vague de ventes qui dure depuis une semaine. Les inquiétudes liées à l'affaiblissement de la demande mondiale l'emportent sur les facteurs de risque liés à l'offre, tels que les tensions autour du détroit d'Ormuz et les attaques de drones contre une autre raffinerie russe.
- Gaz naturel : en Europe (NATGAS.EU), la vague de ventes se poursuit, la matière première reculant d’environ 3 % aujourd’hui (ce qui porte sa baisse hebdomadaire à environ -15 %), tandis qu’aux États-Unis, le contrat de gaz naturel Henry Hub enregistre un léger rebond d’environ +1,5 %.
- Métaux précieux : l’or se consolide près de 4 070 USD l’once (en baisse d’environ 0,4 % après une forte hausse hebdomadaire de plus de 5 %), tandis que l’argent progresse d’environ 0,5 %, défendant le niveau des 52 USD.
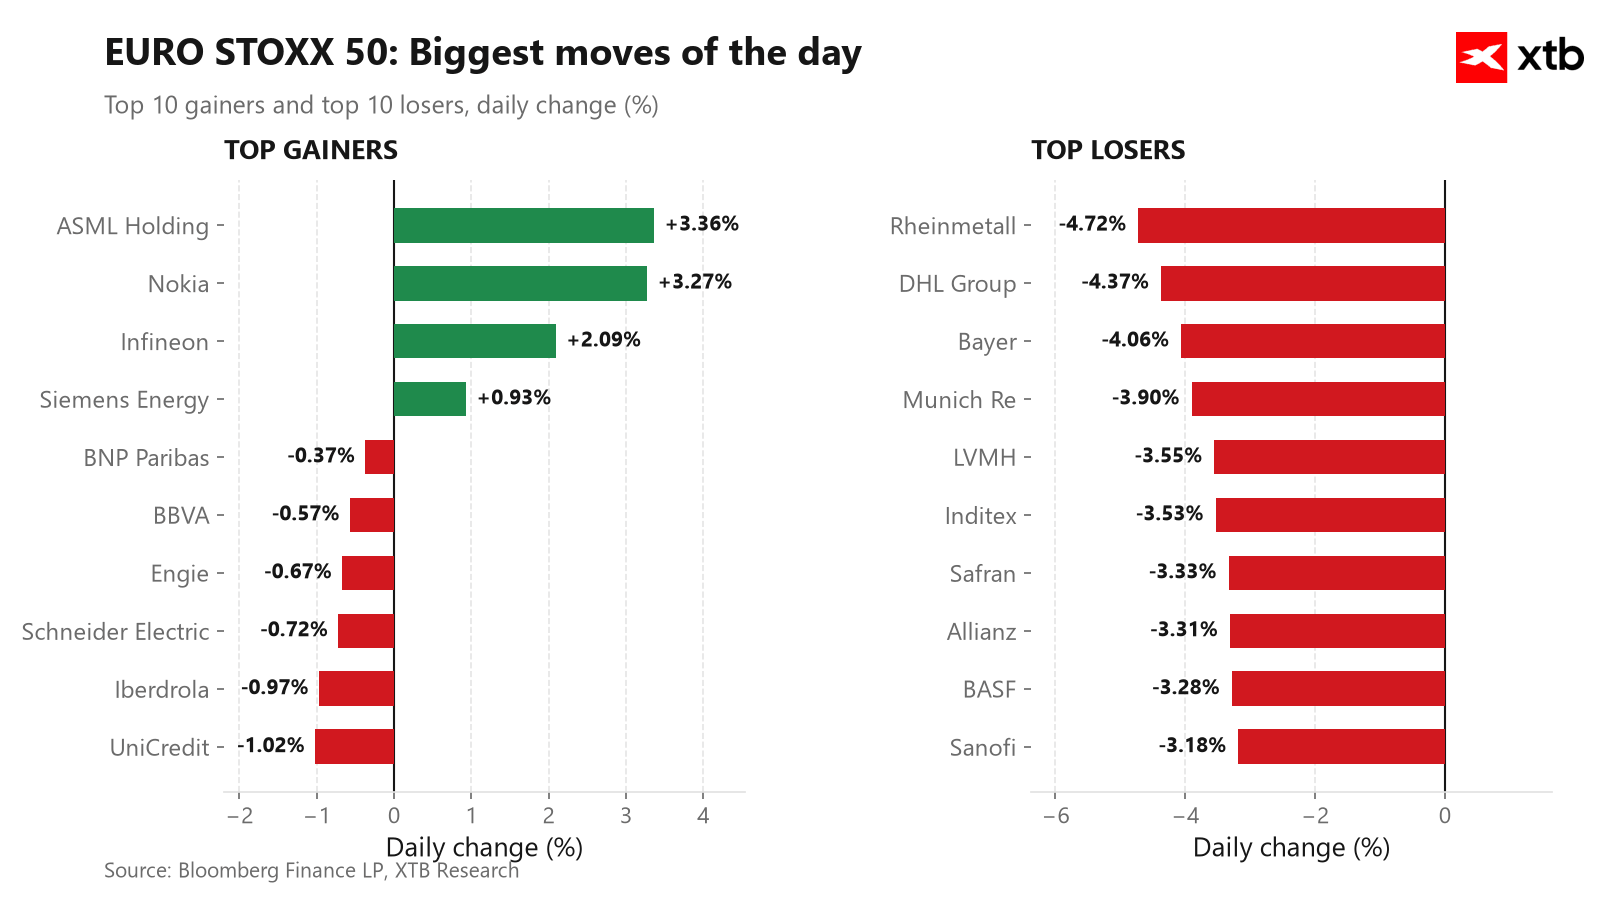
Les plus fortes hausses :
- ASML Holding (ASML.NL) : rebond dynamique après la correction du secteur technologique, les investisseurs se tournant à nouveau vers le monopole de la lithographie dans un contexte de forte demande persistante pour les systèmes liés à l’IA. Le marché considère la baisse précédente comme une opportunité d’achat (hausse de plus de 3,5 %).
- Nokia (NOKIA.FI) : optimisme autour de la commercialisation de solutions de télécommunications basées sur l’IA et prévisions d’une forte augmentation du trafic réseau. La société s'impose comme une alternative défensive et moins onéreuse pour tirer parti de l'essor des infrastructures d'IA (hausse d'environ 3 %).
- Infineon (IFX.DE) : rebond parallèlement à l'ensemble du marché européen des puces électroniques après la chute de jeudi, soutenu par des perspectives stables pour le secteur automobile. Les capitaux reviennent de manière sélective vers les leaders survendus de l'électronique industrielle (actions en hausse de plus de 1 %).
Plus fortes baisses :
- Rheinmetall (RHM.DE) : révision à la baisse des prévisions de chiffre d’affaires et de marge pour l’ensemble de l’année, en raison de retards dans les livraisons de munitions et d’équipements (chute atteignant 4,5 %).
- Groupe DHL (DHL.DE) : prise de bénéfices après la publication du rapport financier du troisième trimestre, sur fond de données médiocres concernant les ventes au détail en Europe. Même des chiffres d’exploitation solides n’ont pas suffi à protéger ce titre cyclique des sorties de capitaux (baisse de près de 4,5 %).
- Bayer (BAYN.DE) : faiblesse de la division agricole Crop Science, conjuguée à des inquiétudes persistantes concernant d’énormes frais de litiges aux États-Unis. L’absence de résolution rapide des litiges juridiques continue de peser sur le cours de l’action (baisse d’environ 4 %).
Données macroéconomiques
Les marchés attendent la publication d’une série de données économiques américaines. L’attention des investisseurs se concentre non seulement sur les chiffres de l’emploi non agricole (NFP) ; nous connaîtrons également aujourd’hui le taux de chômage, la croissance des salaires et le moral des consommateurs mesuré par l’indice de l’université du Michigan. Des données nettement plus solides sur l’emploi et les salaires pourraient attiser les craintes d’une inflation persistante et inciter la Fed à rester prudente, même si certains acteurs du marché pourraient simplement y voir une preuve de la résilience économique. En revanche, un ralentissement modéré du marché du travail, associé à une confiance des consommateurs stable, fournirait aux banques centrales des arguments en faveur d’un assouplissement progressif de leur discours monétaire. Toutefois, le risque demeure qu’un chiffre en baisse trop marquée soit publié ; dans ce cas, l’attention des investisseurs passerait rapidement de la lutte contre l’inflation à la crainte d’un ralentissement.
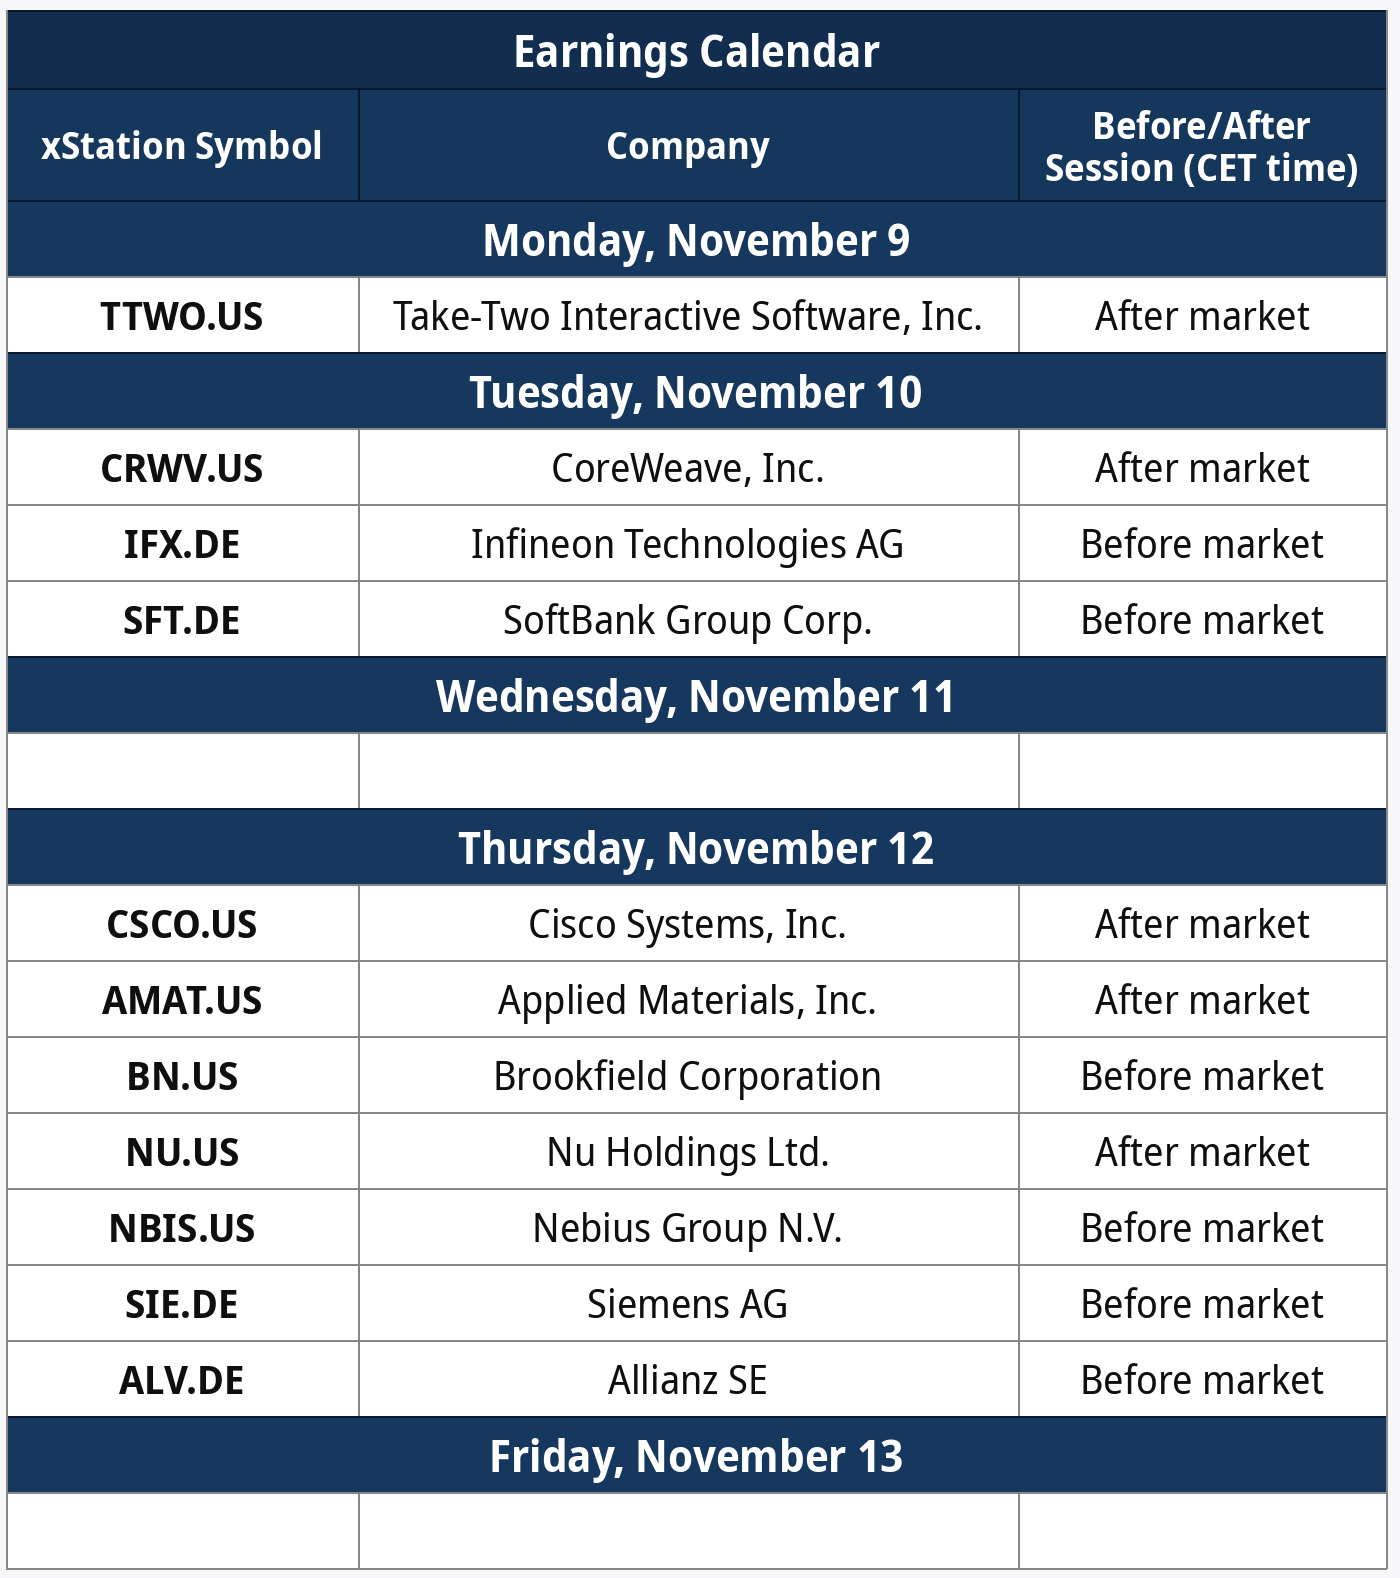
La semaine prochaine, l’attention des marchés se portera sur les résultats financiers d’entreprises telles que Take-Two, Infineon, SoftBank et CoreWeave, puis, en fin de semaine, sur ceux de géants comme Cisco, Applied Materials, Siemens et Allianz. Voici le détail ci-dessous :


BREAKING : Les chiffres de l'emploi non agricole aux États-Unis sont bien supérieurs aux prévisions 📈 Le dollar américain et les rendements des bons du Trésor s'envolent


Le cuivre atteint son plus bas niveau depuis fin juillet 📉 Les marchés anticipent-ils les inquiétudes liées à l'IA et un changement de cap de la politique commerciale américaine ?

L’EUR/USD recule avant la publication du rapport NFP
Graphique du jour : l'EUR/USD entre une BCE hawkish et une Fed prudente
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."