


Les baissiers prennent le dessus sur l'ensemble des marchés boursiers, la vague de ventes à Wall Street donnant le ton à la séance. Les contrats à terme sur le Dow Jones (US30) reculent d'environ 1 %, tandis que le S&P 500 (US500) cède environ 0,5 %. Les valeurs technologiques sont devenues le principal épicentre de la vague de ventes à la suite des mises en garde d'Apple. Le géant technologique a signalé une contraction de ses marges, due à la hausse des coûts des composants de mémoire et à des goulots d’étranglement dans l’approvisionnement des nouveaux appareils, ce qui a immédiatement entraîné le secteur des semi-conducteurs dans son sillage. Le sentiment en Europe reste mitigé, mais la fuite devant le risque le jour des élections américaines a lourdement pesé sur les marchés émergents, l’indice WIG20 de Varsovie reculant d’environ 1,3 %, affichant une sous-performance notable par rapport aux principales places boursières d’Europe occidentale.
Élections de mi-mandat, banques centrales et escalade dans le Golfe
Les marchés financiers font face à une volatilité accrue dans l’attente des résultats des élections de mi-mandat au Congrès américain, ce qui a fait grimper l’indice de volatilité VIX de plus de 1,5 %. Bien que le consensus du marché penche en faveur d’une prise de contrôle par les démocrates, les investisseurs gardent à l’esprit que les sondages ont historiquement sous-estimé le soutien aux républicains, ce qui les incite à la prudence avant l’annonce des résultats officiels.
Dans le même temps, les investisseurs analysent les signaux émis par les banques centrales. La Banque de réserve d’Australie (RBA) a relevé ses taux d’intérêt à 4,85 %, mais le ton accommodant du communiqué qui a accompagné cette décision a été perçu par le marché comme une « hausse accommodante », signalant la fin du cycle de resserrement monétaire. En Europe, le président de la BNS, Martin Schlegel, a souligné la croissance modérée du PIB suisse et une légère remontée des pressions inflationnistes, tandis que M. Moulin, de la BCE, a mis en garde contre une propagation de l’inflation au-delà du secteur de l’énergie.
Les matières premières en bref
- Le pétrole brut bondit : le Brent (OIL) et le WTI (OIL.WTI) progressent de plus de 2 % en réaction aux frappes américaines près du détroit d’Ormuz et au risque imminent de perturbations de l’approvisionnement.
- Correction des métaux précieux : l’or recule d’environ 1 %, se rapprochant des 3 900 $ l’once, tandis que l’argent chute de près de 3,5 %, prolongeant une forte vague de ventes après avoir franchi des lignes de tendance techniques clés.
- Les métaux industriels sous pression : le cuivre (en baisse de près de 3 %) et l’aluminium (qui recule d’environ 2 %) subissent une forte pression à la vente dans un contexte d’inquiétudes concernant la croissance économique mondiale et de sentiments mitigés en Chine.
- Le gaz naturel en hausse : le gaz européen (NATGAS.EU) progresse d’environ 3 % à la suite des premières enchères de capacités en Allemagne et des contraintes d’approvisionnement persistantes.
Devises : la Chine intervient et le dollar australien s'affaiblit
Les principales paires de devises sont en phase de consolidation serrée ; l'EUR/USD et le GBP/USD attendent des catalyseurs en provenance des urnes américaines, bien que les analystes continuent de voir un potentiel de hausse pour le dollar à l'horizon de trois mois. Le zloty polonais reste relativement stable, l'USD/PLN oscillant près de 3,955.
Sur les marchés asiatiques, la Banque populaire de Chine a relevé les réserves obligatoires en devises étrangères des banques commerciales afin de freiner l’appréciation rapide du yuan. Parallèlement, le dollar australien (AUD) reste soumis à une pression à la vente notable, la faiblesse consécutive à la hausse des taux d’intérêt accommodante de la RBA étant aggravée par la chute, aujourd’hui, des cours du cuivre et de l’aluminium, ce qui porte un double coup à cette devise liée aux matières premières.
Actions européennes
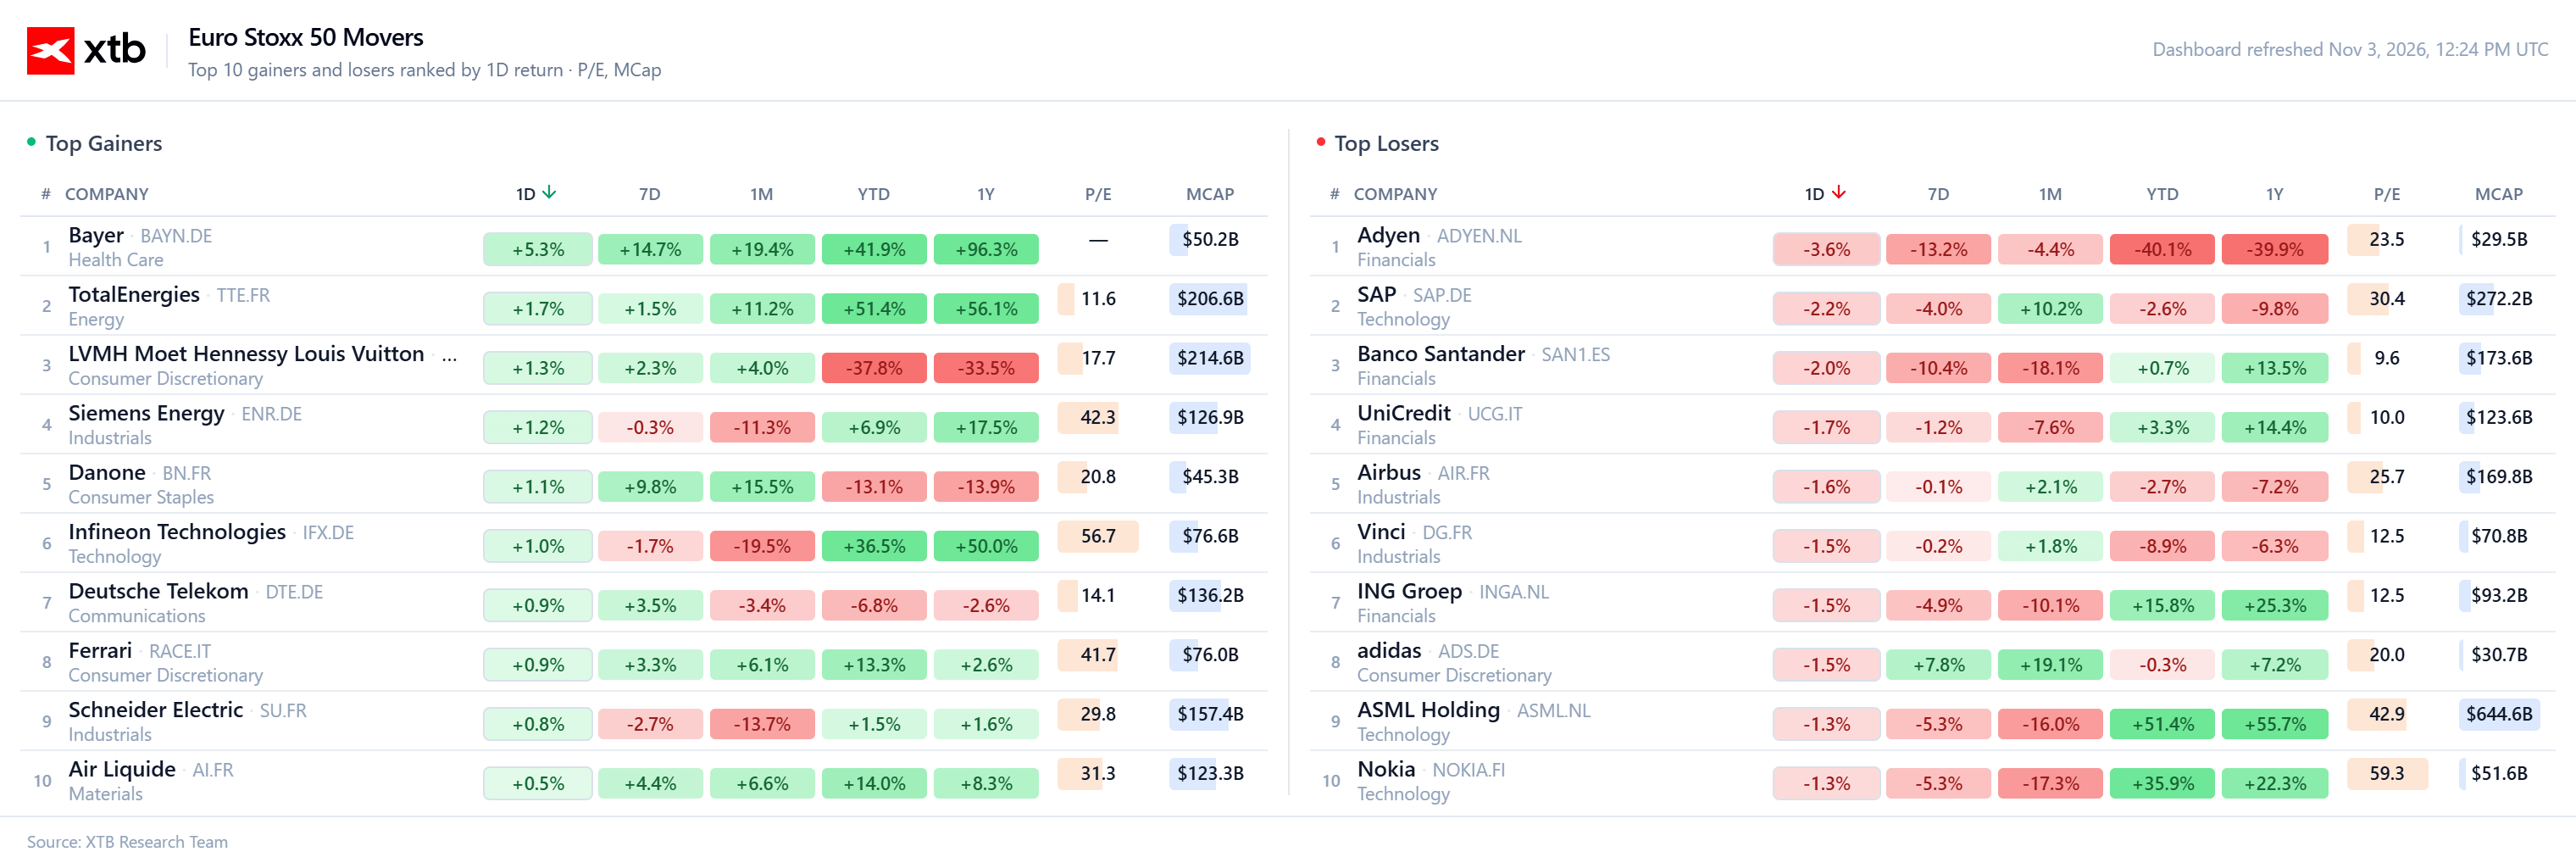
- Bayer (BAYN.DE) (en hausse de près de 5 %) : a publié des résultats encourageants pour le troisième trimestre. L'EBITDA ajusté du groupe a grimpé de 6,9 % en glissement annuel pour atteindre 1,62 milliard d'euros, dépassant largement les estimations du marché. Ce rebond a été porté par la division Pharmaceutique, dont les prévisions de marge d'EBITDA pour l'ensemble de l'année ont été revues à la hausse, passant de 23-25 % à 25-27 %, ce qui a permis à la direction de relever également ses prévisions d'EBITDA pour l'ensemble du groupe à 9,8-10,3 milliards d'euros.
- TotalEnergies (TTE.FR) (en hausse de plus de 1,5 %) : L’entreprise a bénéficié de la remontée des cours du pétrole suite aux frappes américaines contre des infrastructures iraniennes près du détroit d’Ormuz, ce qui a directement fait grimper les valorisations du secteur en amont.
- Siemens Energy (SIE.DE) et Schneider Electric (SDR.UK) (en hausse de 1 % à 2 %) : Une séance solide pour les fabricants de biens d’équipement et d’équipements industriels. Le secteur est soutenu par un flux d’entrées de commandes solide lié à la modernisation des réseaux et à la mise à niveau des infrastructures de transport d’électricité, faisant preuve de résilience face aux turbulences qui frappent les géants de la « Big Tech ».
- SAP (SAP.DE) (en baisse de plus de 2 %) : le géant allemand des logiciels d’entreprise recule dans le sillage d’une rotation plus générale hors du secteur technologique. Les ventes sont alimentées par des inquiétudes concernant les marges chez les géants technologiques de Wall Street (notamment Apple) et par les perspectives de ventes prudentes de Palantir, qui signalent un ralentissement de la demande en logiciels d’entreprise.
- Adyen (ADYEN.NL) (en baisse de plus de 3 %) : la fintech néerlandaise enregistre des pertes plus marquées dans le contexte d’un recul continu des valeurs de croissance et des titres fintech, sur fond de ralentissement des dépenses de consommation.
- Ferrari (RACE.IT) (en baisse de près de 3 %) : réaction aux résultats du troisième trimestre. Alors que le bénéfice net a dépassé les attentes, les investisseurs ont jugé que les prévisions revues à la hausse pour l’ensemble de l’année étaient trop prudentes, puisqu’elles ne faisaient que correspondre aux estimations consensuelles existantes.

Aperçu d'AMD : l'entreprise parviendra-t-elle à raviver l'optimisme autour de l'IA ?

Futures US : Apple et les midterms orientent les cours

Pfizer publie ses résultats 📈 : son cours de bourse avoisine ses plus hauts niveaux depuis plusieurs années

[VIDEO] Bourse : les Midterms vont-ils tout changer ?
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."