


Ces dernières semaines, le secteur des semi-conducteurs a subi une forte pression, tout comme les entreprises qui ont été le moteur de la reprise du marché boursier technologique ces dernières années. Les investisseurs ont commencé à s'interroger sur la pérennité de l'essor de l'intelligence artificielle. L’inflation, les taux d’intérêt élevés et la hausse des coûts liés à l’extension des infrastructures informatiques ont alimenté les craintes que les plus grands fournisseurs de services cloud ne finissent par réduire leurs dépenses. Cela représenterait un changement majeur pour le marché, les investissements dans les centres de données étant devenus l’un des principaux moteurs de la croissance dans l’ensemble du secteur technologique.
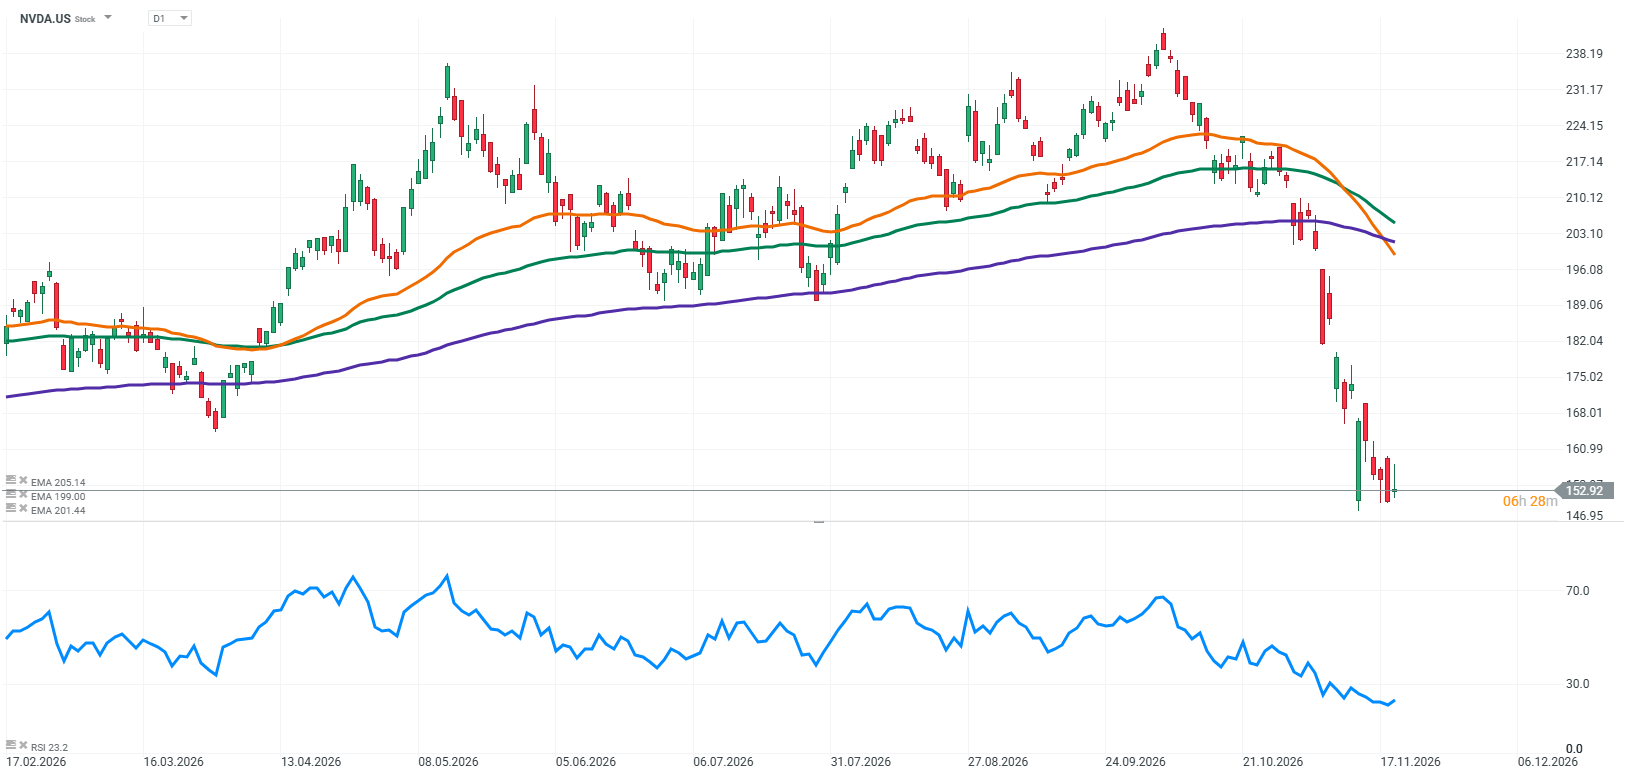
Le dernier rapport financier de NVIDIA a toutefois fourni des éléments difficiles à concilier avec l’idée d’un ralentissement significatif de la demande. L’entreprise a une nouvelle fois enregistré un chiffre d’affaires record, son segment « Data Center » a maintenu une croissance impressionnante, et ses prévisions pour le trimestre suivant ont montré que la direction continuait de tabler sur une nouvelle expansion. La demande en puissance de calcul reste énorme, tandis que le développement des infrastructures d’IA continue de nécessiter des puces de plus en plus sophistiquées. Malgré ces chiffres solides, la réaction du marché a été étonnamment modérée. L’évolution du cours de l’action reflète de plus en plus l’incertitude entourant le départ de Jensen Huang, PDG de longue date et artisan de l’orientation stratégique de l’entreprise depuis des années.
NVIDIA se retrouve donc dans une situation inhabituelle. Son activité envoie des signaux forts, tandis que sa direction est confrontée à une crise majeure. Les investisseurs doivent déterminer si les problèmes au sommet de l’organisation pourraient menacer l’avantage concurrentiel acquis au fil de nombreuses années ou s’ils resteront avant tout une source d’incertitude à court terme.
Derniers résultats trimestriels
Les résultats du troisième trimestre de l’exercice 2027 de NVIDIA peuvent difficilement être interprétés comme un signe d’affaiblissement de la conjoncture économique. L’entreprise a généré 115,8 milliards de dollars de chiffre d’affaires, soit une hausse de 103 % en glissement annuel et une croissance de 20 % par rapport au trimestre précédent. La plus grande contribution est venue du segment des centres de données, qui a généré 107,6 milliards de dollars. Le chiffre d’affaires de ce segment a bondi de 110 % en glissement annuel. Ce chiffre est particulièrement significatif, car il s’agit du domaine qui illustre le mieux l’ampleur des investissements dans les infrastructures nécessaires à l’entraînement et à l’exécution des modèles d’intelligence artificielle.
Ces ventes record se sont accompagnées d’une rentabilité tout aussi impressionnante. Le résultat d’exploitation a atteint 77,5 milliards de dollars, tandis que le résultat net s’est élevé à 65,3 milliards de dollars. Le bénéfice par action s’est établi à 2,70 dollars. La marge brute s’est maintenue à 74,8 %. Ces chiffres démontrent que NVIDIA ne se contente pas de vendre un nombre croissant de puces, mais qu’elle est également capable de maintenir une rentabilité exceptionnellement élevée tout en développant rapidement ses activités.
Les perspectives sont encore plus impressionnantes. Pour le quatrième trimestre de l’exercice 2027, la société prévoit un chiffre d’affaires d’environ 130 milliards de dollars, avec une marge d’erreur de 3 milliards de dollars. Cela représenterait un nouveau record et une poursuite de la croissance par rapport à une base de chiffre d’affaires déjà exceptionnellement élevée. Il convient de noter que ces prévisions n’incluent pas le chiffre d’affaires généré par les produits informatiques destinés aux centres de données vendus à la Chine. NVIDIA ne fonde donc pas ses prévisions sur l’hypothèse d’un assouplissement des restrictions à l’exportation dans un avenir proche.
Principaux résultats de NVIDIA pour le troisième trimestre de l'exercice 2027 :
- Chiffre d'affaires : 115,8 milliards de dollars, en hausse de 103 % par rapport à l'année précédente.
- Chiffre d'affaires des centres de données : 107,6 milliards de dollars, en hausse de 110 % par rapport à l'année précédente.
- Marge brute : 74,8 %.
- Résultat d'exploitation : 77,5 milliards de dollars.
- Résultat net : 65,3 milliards de dollars.
- Bénéfice par action : 2,70 dollars.
- Prévisions de chiffre d’affaires pour le quatrième trimestre de l’exercice 2027 : 130 milliards, avec une marge de ±3 milliards.
- Marge brute prévue pour le prochain trimestre : 71 à 72 %.
- Rendement pour les actionnaires via les rachats d’actions et les dividendes au troisième trimestre : 28,1 milliards de dollars.
Un autre élément important du rapport concerne le développement de la prochaine génération d’infrastructures. La société a annoncé le début des livraisons de ses systèmes Vera Rubin NVL72, qui devraient marquer une nouvelle étape dans son offre de produits destinés aux applications d’IA les plus exigeantes. NVIDIA prépare déjà sa prochaine plateforme, dans le but de répondre à la demande des clients qui développent l’infrastructure de leurs centres de données.
Ce rapport dresse le portrait d’une entreprise qui continue de croître à un rythme rarement observé parmi les plus grandes sociétés mondiales. Cependant, il ne dissipe pas toutes les inquiétudes du marché. Une forte croissance du chiffre d’affaires ne garantit pas que les investissements actuels dans l’IA s’avéreront rentables pour chaque client, et les perspectives de NVIDIA restent tributaires de la poursuite des dépenses en infrastructures. Malgré ces réserves, il est difficile d’affirmer, au vu des derniers chiffres, que la demande pour les produits de la société soit clairement en train de ralentir. Sur le plan opérationnel, NVIDIA continue d’afficher des résultats qui contredisent un tel scénario.
Analyse financière
La plus grande force de NVIDIA réside aujourd’hui dans sa capacité à développer ses activités tout en conservant une rentabilité exceptionnellement élevée. Au troisième trimestre de l’exercice 2027, le chiffre d’affaires a atteint 115,8 milliards de dollars, tandis que la marge brute s’est élevée à 86,7 milliards de dollars. L’entreprise a généré 77,5 milliards de dollars de résultat d’exploitation et 65,3 milliards de dollars de résultat net. Il convient notamment de souligner que le chiffre d’affaires a augmenté de 103 % d’une année sur l’autre, tandis que le résultat d’exploitation a progressé de 115 %. NVIDIA ne se contente pas de vendre davantage de produits, mais augmente également ses bénéfices à un rythme plus rapide que celui de l’ensemble de son activité.
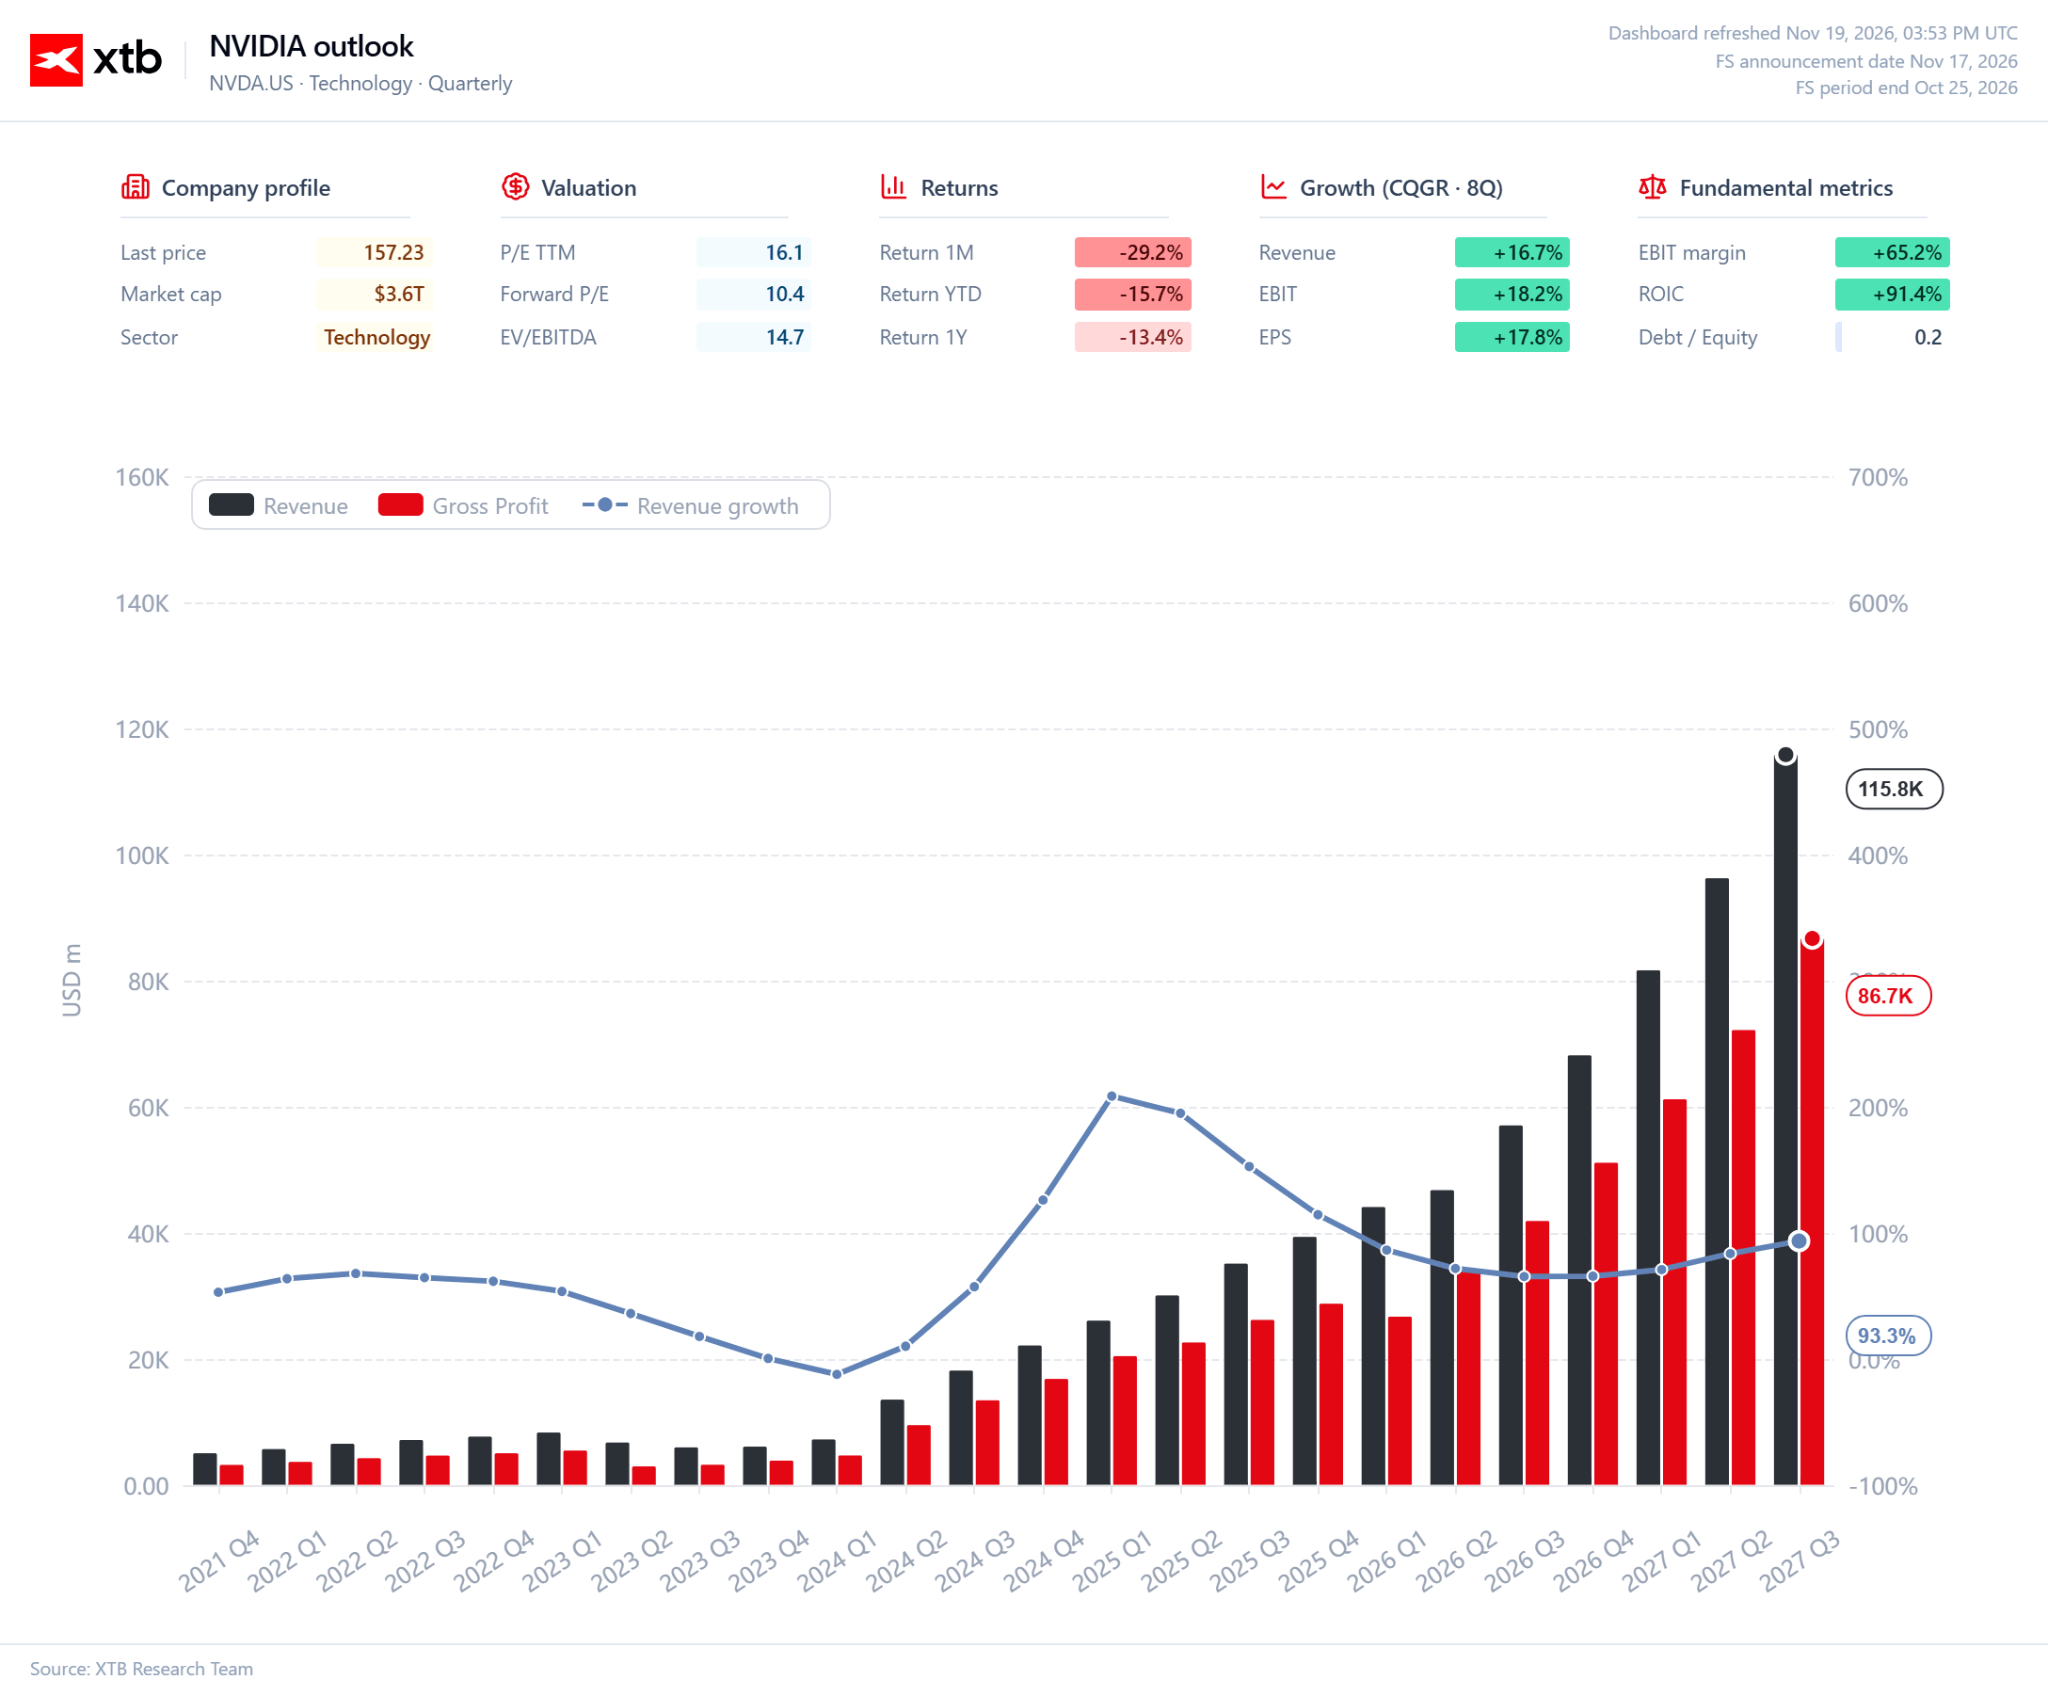
Il convient également d’examiner la situation dans son ensemble. Au cours des neuf premiers mois de l’exercice 2027, le chiffre d’affaires de la société a atteint 293,7 milliards de dollars, contre 147,8 milliards un an plus tôt. Le résultat d’exploitation est passé de 86,1 milliards à 194,8 milliards de dollars sur la même période. Ce rythme démontre qu’il ne s’agit pas d’un pic de bénéfices ponctuel sur un seul trimestre. NVIDIA développe ses activités à une échelle colossale, et la croissance de son chiffre d'affaires se traduit par une croissance encore plus rapide de ses bénéfices.
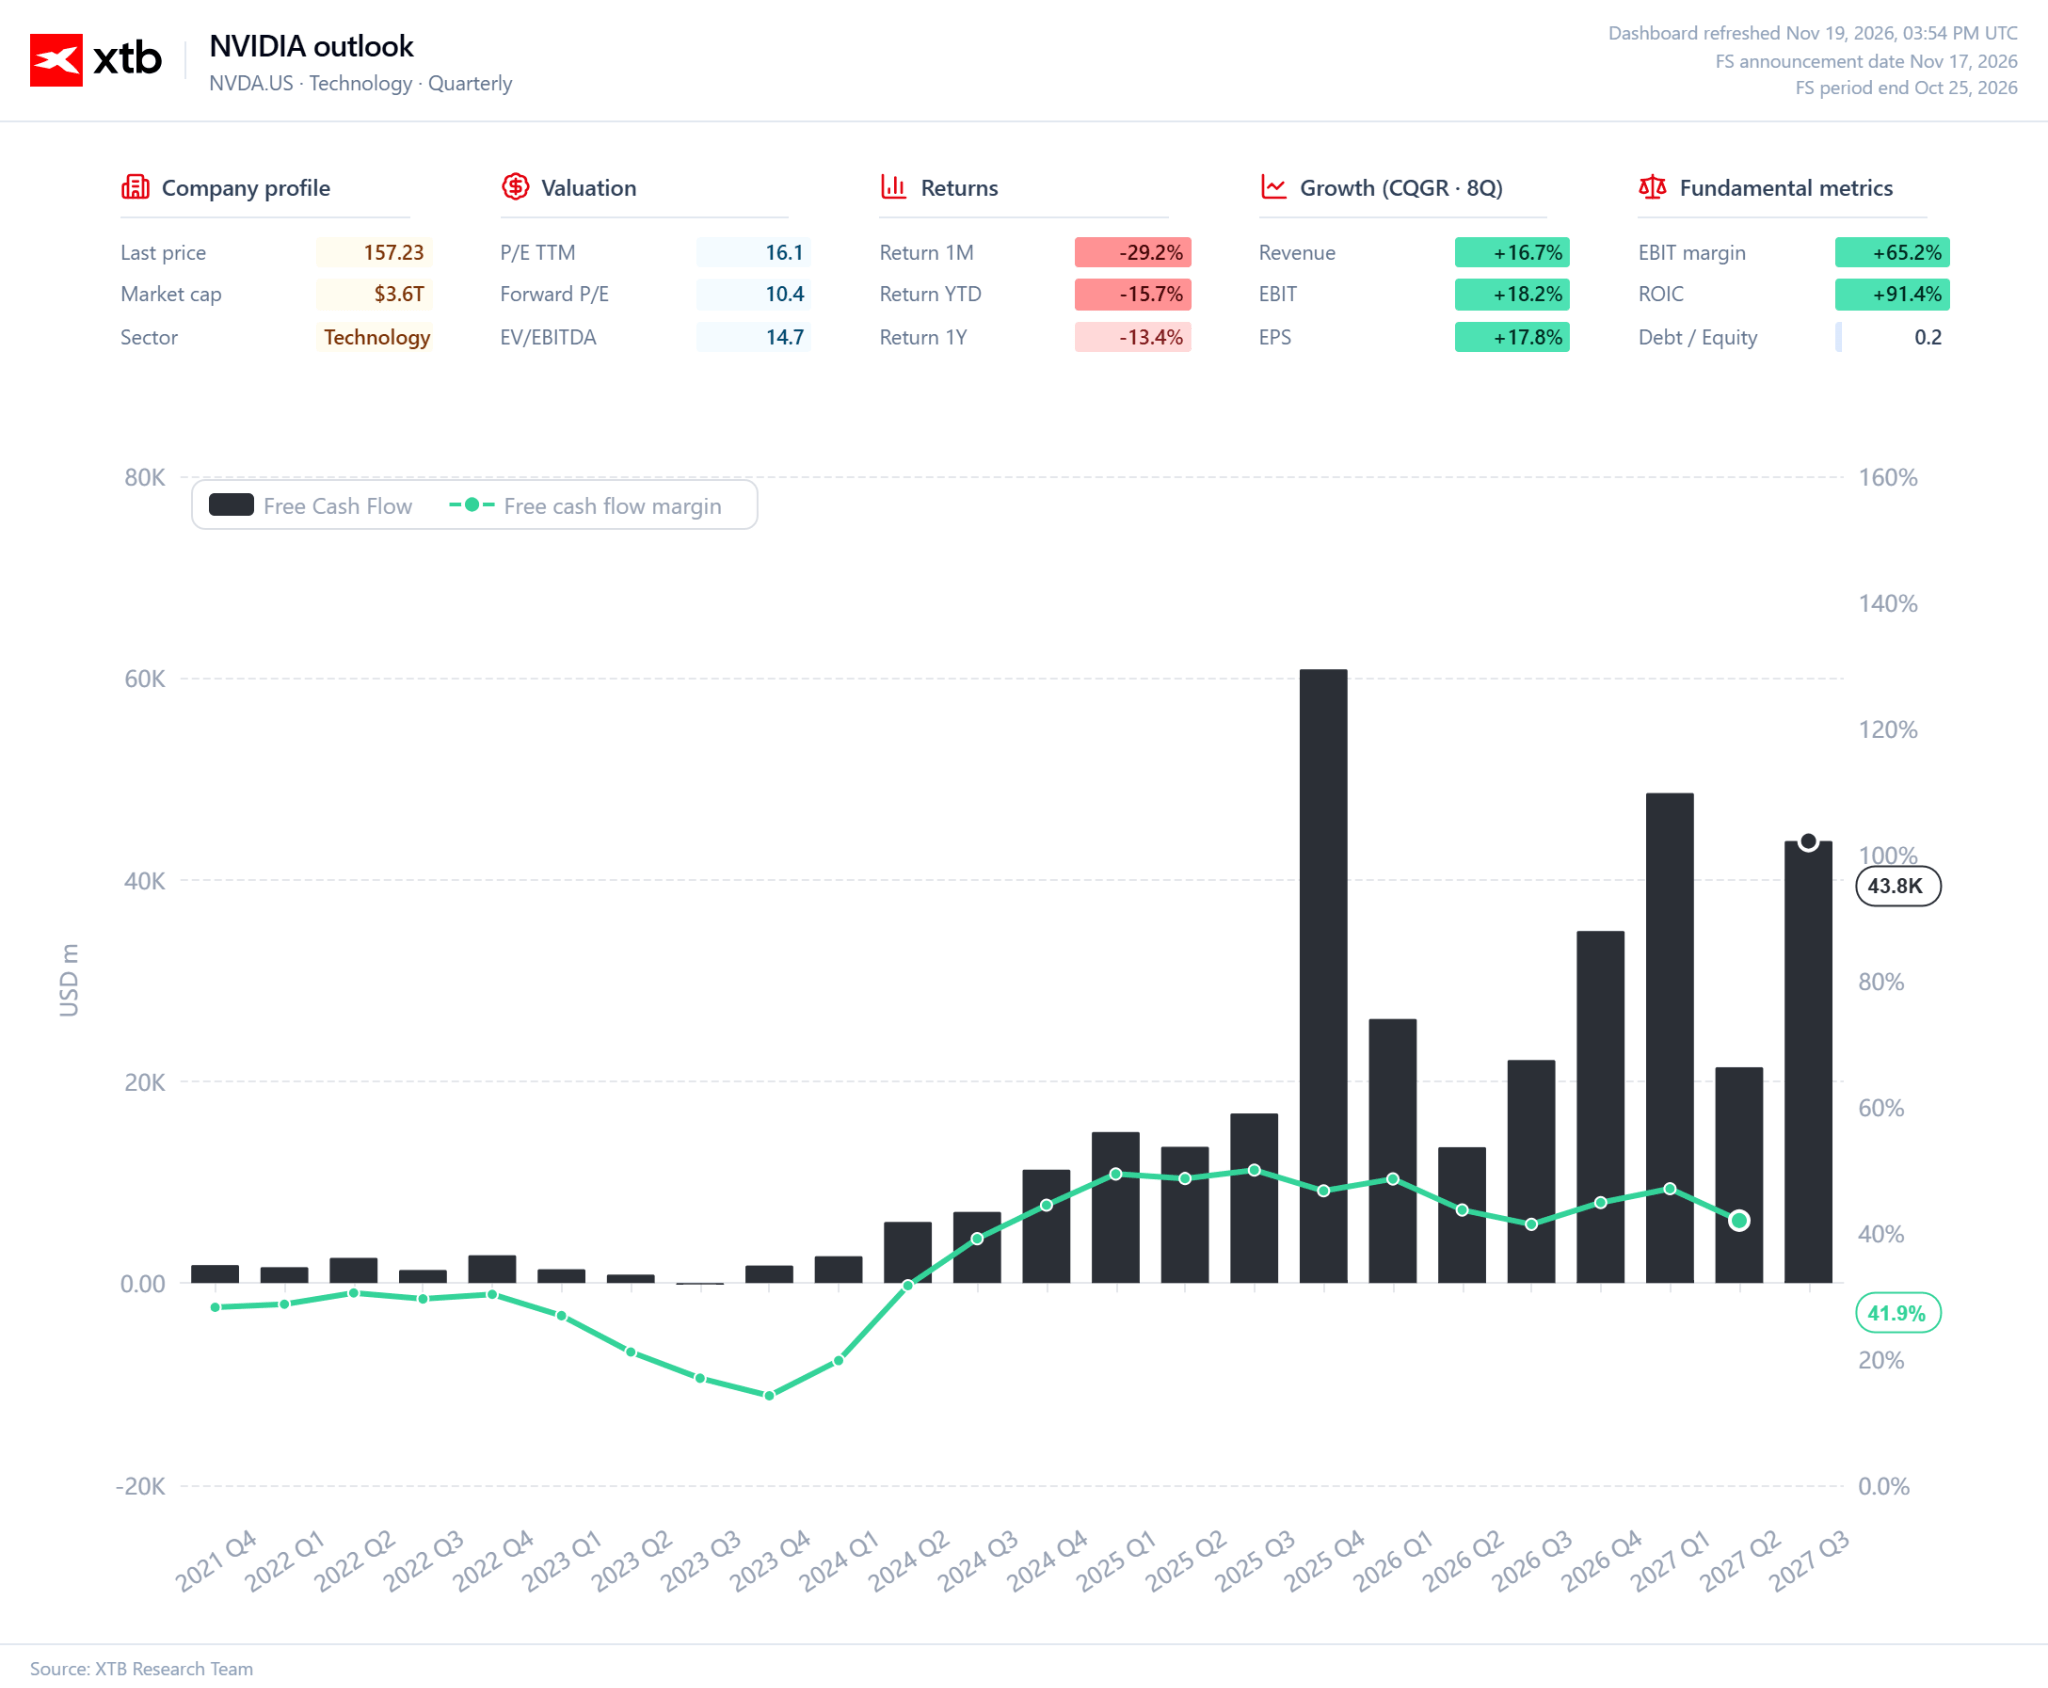
Les flux de trésorerie sont tout aussi impressionnants. Rien qu'au troisième trimestre, les activités d'exploitation ont généré 48,3 milliards de dollars de trésorerie, tandis que le flux de trésorerie disponible a atteint 43,8 milliards de dollars. Au cours des neuf premiers mois de l’exercice 2027, le flux de trésorerie disponible avait déjà atteint 113,7 milliards de dollars, soit près du double du montant enregistré au cours de la période correspondante de l’année précédente. Il s’agit là d’un des aspects les plus importants de l’argumentaire d’investissement. NVIDIA n’a pas besoin de financer son expansion exclusivement par le biais de capitaux externes. Son activité génère d’énormes quantités de trésorerie qui peuvent être utilisées pour développer de nouvelles technologies, étendre son écosystème et récompenser ses actionnaires.
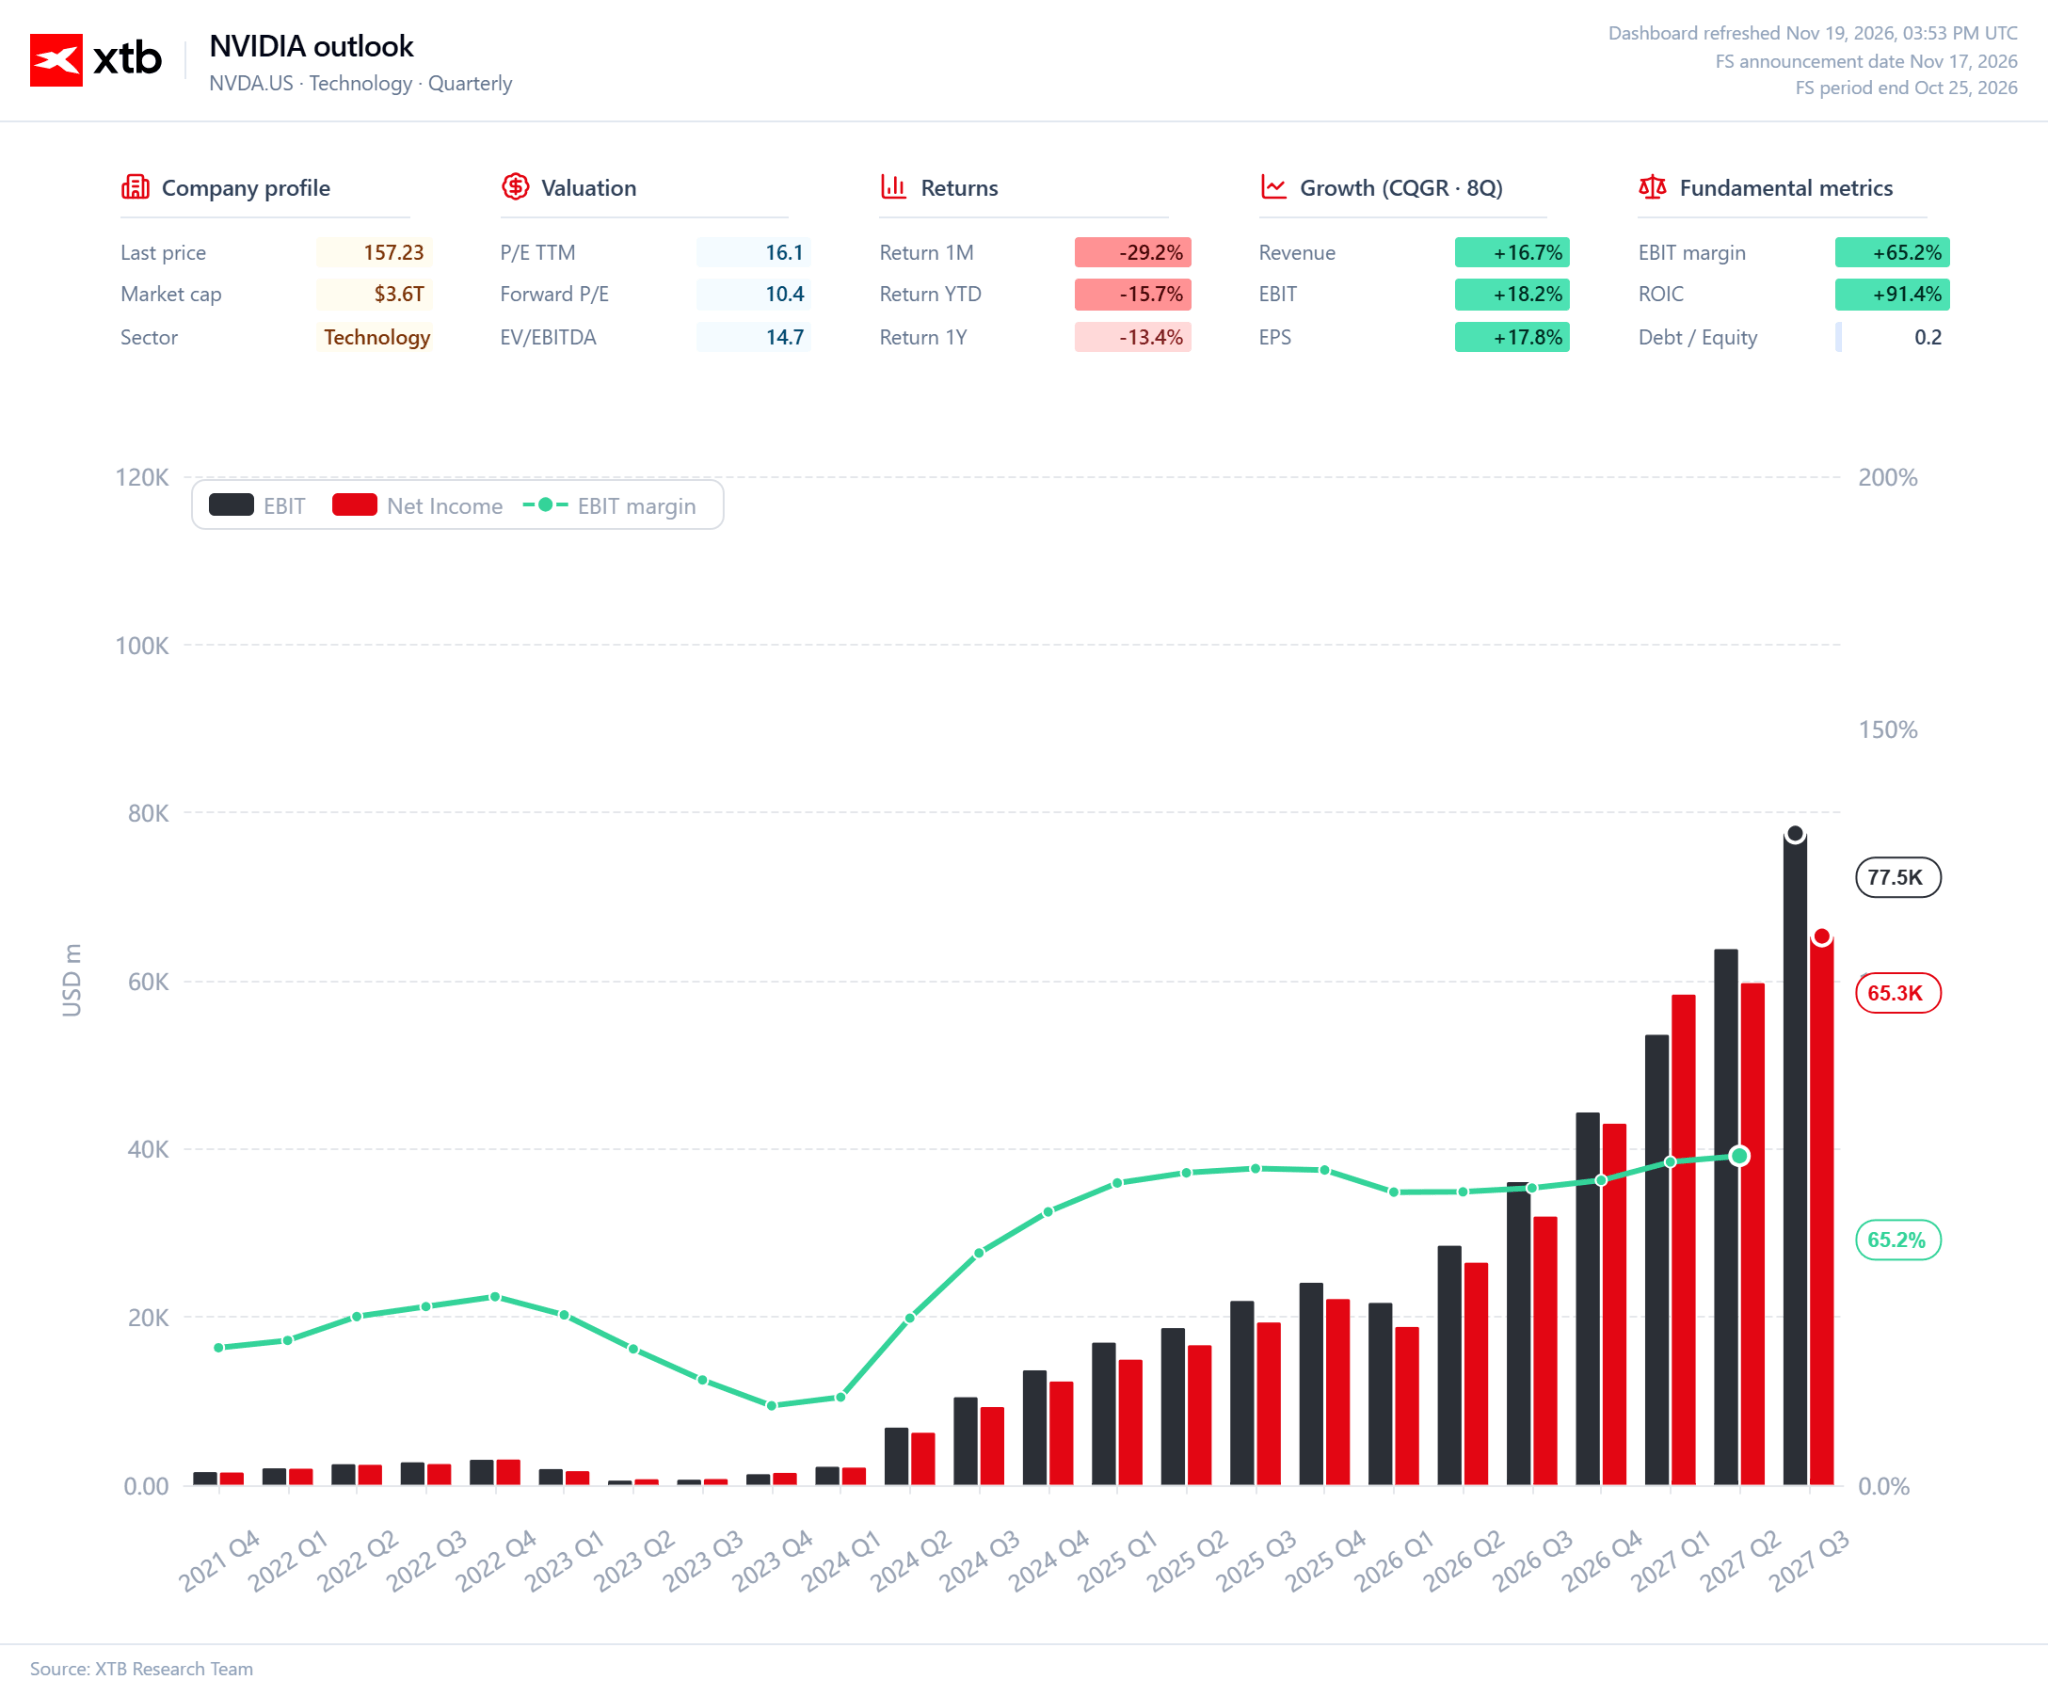
L'ampleur de cette croissance nécessite également des investissements de plus en plus importants. Les dépenses de recherche et développement se sont élevées à 7,5 milliards de dollars au troisième trimestre, contre 4,7 milliards de dollars un an plus tôt. Néanmoins, la société a plus que doublé son résultat d'exploitation. Il s'agit là d'une caractéristique importante du modèle économique de NVIDIA : la société peut investir massivement dans les générations successives de puces et de plateformes informatiques sans sacrifier sa rentabilité exceptionnellement élevée. Les coûts de développement augmentent, mais le chiffre d'affaires et les bénéfices progressent encore plus rapidement.
Le bilan reflète également les ressources financières considérables dont dispose l’entreprise. À la fin du trimestre, NVIDIA détenait 29,1 milliards de dollars de trésorerie et 24,4 milliards de dollars de titres de créance négociables. La dette à long terme s’élevait à 32,4 milliards de dollars. Cela ne signifie pas que l’entreprise n’a aucune obligation financière, mais l’ampleur de ses ressources accumulées lui confère une flexibilité financière considérable. NVIDIA peut ainsi poursuivre la course technologique coûteuse, développer de nouvelles plateformes et s’adapter aux évolutions du marché sans devoir constamment recourir à des financements externes.
La conclusion la plus importante qui se dégage de ces chiffres concerne le modèle de croissance sous-jacent de l’entreprise. NVIDIA a atteint une taille telle que chaque trimestre génère des dizaines de milliards de dollars de chiffre d’affaires supplémentaire, tout en continuant à maintenir des marges élevées et à générer d’énormes flux de trésorerie. Son avantage concurrentiel ne repose pas uniquement sur la popularité de ses processeurs d’IA. Il s’articule autour d’un écosystème technologique complet englobant les puces, les logiciels, les réseaux et des plateformes complètes de centres de données. Cela rend la tâche plus difficile aux concurrents qui souhaitent conquérir des clients et permet à NVIDIA de tirer profit des étapes successives de l’expansion des infrastructures d’IA.
Bien sûr, maintenir la trajectoire de croissance actuelle ne sera pas facile. La base de chiffre d’affaires est déjà énorme, et les attentes concernant les résultats futurs restent exceptionnellement élevées. Néanmoins, les derniers états financiers démontrent l’extraordinaire capacité de l’entreprise à se développer. Son activité prend de l’ampleur, devient plus rentable et génère de plus en plus de trésorerie. Il s’agit là d’une force fondamentale qu’il ne faut pas confondre avec les fluctuations à court terme du cours de l’action.
Le cas Jensen Huang : bien plus qu’un simple départ de PDG
Le départ de Jensen Huang représente pour NVIDIA un événement bien plus grave qu’un simple changement à la tête de l’entreprise. Il a dirigé le développement de la société pendant 33 ans, a bâti sa position sur le marché et a convaincu ses plus gros clients d’adopter les générations successives de technologies. Son influence s’étendait bien au-delà de la gestion des opérations quotidiennes. Jensen Huang est devenu le visage public de la révolution de l’IA, et ses présentations ainsi que ses annonces de produits ont souvent façonné les attentes des investisseurs pour l’ensemble du secteur. Il n’est donc guère surprenant que son départ soudain ait eu un impact aussi significatif sur le cours de l’action de l’entreprise.
Les circonstances entourant cette décision sont particulièrement délicates pour NVIDIA. La situation fait suite à des allégations de relations extraconjugales impliquant M. Huang, notamment des contacts avec Alice Huang, une ancienne représentante de l’un des partenaires commerciaux de l’entreprise. Des informations ont également fait surface concernant les soupçons des autorités américaines quant à ses liens éventuels avec les services de renseignement chinois. À ce stade, il est toutefois essentiel de distinguer les faits avérés des informations non vérifiées. Aucune preuve publique n’a été présentée indiquant qu’Alice Huang agissait pour le compte du gouvernement chinois ou que Jensen lui avait communiqué des informations confidentielles.
Du point de vue des actionnaires, l’enjeu central n’est pas le scandale personnel en soi, mais ses implications potentielles pour la gouvernance d’entreprise et la crédibilité de la direction de la société. NVIDIA opère dans un secteur d’importance stratégique pour la sécurité nationale, et ses produits sont soumis à des restrictions à l’exportation. Dans ces circonstances, les allégations concernant des contacts avec des personnes susceptibles d’avoir des liens avec les services de renseignement chinois revêtent une importance particulière. La société doit faire face à une crise de réputation tout en répondant aux questions relatives au contrôle au plus haut niveau de la direction.
L’incertitude est encore aggravée par l’absence de successeur permanent. La directrice financière, Colette Kress, une cadre de longue date possédant une connaissance approfondie des opérations et de la situation financière de l’entreprise, a pris les fonctions de PDG par intérim. Son expérience apporte à l’organisation une certaine stabilité pendant la période de transition. Cependant, assumer l’ensemble des responsabilités de M. Huang s’avérera bien plus difficile que de simplement superviser les opérations quotidiennes. L’ancien PDG était chargé de l’orientation stratégique de l’entreprise, des relations avec ses principaux clients et de la communication de la vision technologique de NVIDIA. Trouver une personne capable de réunir toutes ces compétences pourrait prendre un temps considérable.
Le marché n’a pas jugé suffisantes les assurances données quant à la continuité des activités. Même des résultats trimestriels records n’ont pas suffi à dissiper les inquiétudes concernant l’avenir de la direction de l’entreprise. Lors de la conférence téléphonique avec les analystes qui a suivi la publication des résultats, l’entreprise n’a pas apporté de réponses convaincantes aux questions relatives au départ de Huang, et elle n’a toujours pas présenté de plan de succession définitif. Au cours des prochains mois, les investisseurs s’attacheront donc à déterminer si la nouvelle direction sera en mesure de maintenir la confiance des employés, des clients et des partenaires commerciaux.
NVIDIA reste un pilier de l’essor de l’IA
Les turbulences entourant la direction de l’entreprise ne remettent pas en cause la position de NVIDIA en tant que l’un des principaux fournisseurs d’infrastructures pour le marché de l’intelligence artificielle. L’entreprise continue de développer des générations successives de solutions informatiques, et le début des livraisons de ses systèmes Vera Rubin devrait l’aider à conserver son avantage concurrentiel auprès des clients qui développent leurs centres de données. Sa force réside non seulement dans les performances de ses puces, mais aussi dans un écosystème englobant les logiciels, les réseaux et des plateformes informatiques complètes. Pour les clients, cela signifie l’accès à des solutions conçues pour fonctionner ensemble, tandis qu’un changement de fournisseur nécessiterait des adaptations coûteuses de l’ensemble de leur infrastructure.
Toutefois, cet avantage concurrentiel sera confronté à des défis de plus en plus sérieux. AMD développe ses propres processeurs, tandis que les plus grands fournisseurs de services cloud conçoivent des puces adaptées à leurs besoins spécifiques. La rentabilité des investissements dans l’IA est tout aussi importante. Microsoft, Alphabet et Amazon consacrent d’énormes ressources aux centres de données, mais si ces investissements ne génèrent pas les rendements escomptés, ils pourraient ralentir le rythme de leur expansion. Parmi les autres contraintes figurent la disponibilité énergétique, la capacité à mettre en service de nouvelles installations et les restrictions à l’exportation.
Une entreprise de grande qualité ne se traduit pas automatiquement par un investissement boursier attractif. Des résultats records et une rentabilité impressionnante peuvent déjà être largement reflétés dans le cours de l’action, tandis que le maintien du rythme de croissance actuel deviendra de plus en plus difficile à mesure que l’entreprise atteindra sa taille actuelle. Les investisseurs doivent également évaluer les conséquences du départ de Jensen Huang. Son successeur aura pour mission de poursuivre la stratégie de l’entreprise et d’entretenir les relations avec les clients clés, qui constituent depuis des années l’un des piliers du succès de NVIDIA.
NVIDIA continue de bénéficier d’une demande considérable en infrastructures d’IA et dispose d’avantages technologiques et financiers que ses concurrents auront du mal à reproduire rapidement. Cependant, l’entreprise est confrontée à un double défi : conserver son avantage concurrentiel dans un environnement de plus en plus exigeant et gérer la transition à la tête de l’entreprise sans perturber sa trajectoire de croissance.
Pour les investisseurs, cela implique de ne pas se limiter aux perspectives globales du marché de l’intelligence artificielle et d’évaluer avec soin la valorisation de l’entreprise, qui devrait refléter à la fois son potentiel de croissance et ses sources de risque émergentes.
Même une entreprise exceptionnelle ne constitue pas nécessairement un investissement attractif à n’importe quel prix.
 Source: XTB Research



Résumé quotidien : Anthropic fait sensation à Wall Street. Une introduction en bourse record, mais l'optimisme des marchés s'estompe
Anthropic fait son entrée en bourse à plus de 110 dollars


Ouverture US : l'introduction en bourse record d'Anthropic redonne de l'optimisme à Wall Street


Résultats de Palo Alto : un nouveau record grâce à la vague de la crise de la cybersécurité
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."