


- Palantir a enregistré au troisième trimestre 2026 un chiffre d'affaires en hausse de 96 % sur un an pour atteindre 2,31 milliards USD.
- Le chiffre d'affaires du secteur commercial américain a progressé de 148 % sur un an à 984 millions USD.
- La direction a relevé ses prévisions de chiffre d'affaires pour l'ensemble de l'année 2026 dans une fourchette de 8,530 à 8,534 milliards USD.

- Palantir a enregistré au troisième trimestre 2026 un chiffre d'affaires en hausse de 96 % sur un an pour atteindre 2,31 milliards USD.
- Le chiffre d'affaires du secteur commercial américain a progressé de 148 % sur un an à 984 millions USD.
- La direction a relevé ses prévisions de chiffre d'affaires pour l'ensemble de l'année 2026 dans une fourchette de 8,530 à 8,534 milliards USD.
L'action Palantir Technologies (PLTR.US) a d'abord chuté de près de 2,5% après la publication de ses résultats trimestriels, malgré des résultats du T3 2026 solides et supérieurs aux attentes des analystes, tant sur le chiffre d'affaires que sur le bénéfice par action ajusté. Le chiffre d'affaires a bondi de 96% sur un an pour atteindre 2,31 milliards USD, le segment commercial américain restant l'activité la plus dynamique avec une croissance de 149% sur un an, portée par l'adoption rapide des solutions d'intelligence artificielle. La capacité de Palantir à combiner une croissance du chiffre d'affaires proche de trois chiffres avec une rentabilité opérationnelle exceptionnellement élevée est particulièrement remarquable, ce qui distingue l'entreprise de nombreux autres fournisseurs d'infrastructure et de logiciels d'IA. La direction a également relevé sensiblement ses prévisions pour l'ensemble de l'exercice 2026, signalant une demande toujours forte pour ses plateformes d'analyse et ses solutions d'IA, tant du côté des clients commerciaux que des clients gouvernementaux. Fait important, l'entreprise anticipe désormais une croissance annuelle du chiffre d'affaires de 91%, ce qui suggère un rythme d'expansion légèrement inférieur aux 96% enregistrés au T3. Cependant, les investisseurs devront attendre la séance de bourse de demain pour évaluer la réaction plus large du marché, la réponse initiale des acheteurs à ces résultats supérieurs aux attentes paraissant relativement modérée.
Résultats du T3 2026 de Palantir : chiffres clés
-
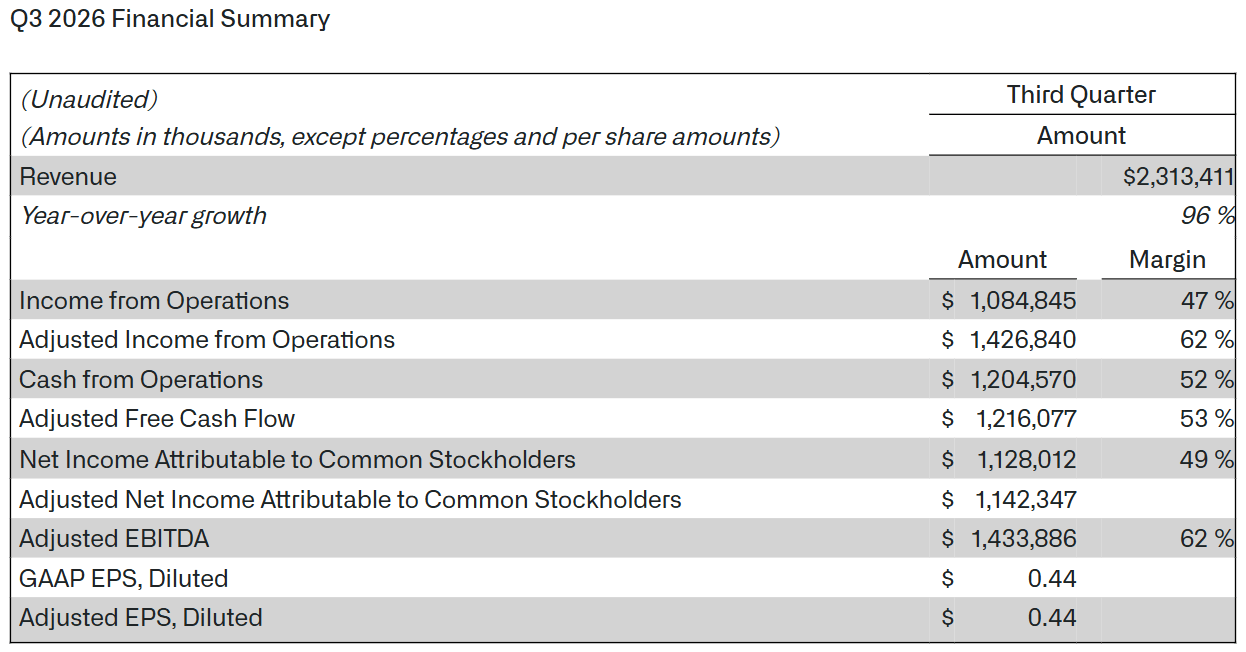
Le chiffre d'affaires a augmenté de 96% sur un an pour atteindre 2,31 milliards USD, dépassant d'environ 6% le consensus des analystes, fixé à 2,18 milliards USD. Une croissance aussi rapide à une telle échelle de chiffre d'affaires, de plusieurs milliards de dollars, souligne le rythme exceptionnel d'expansion de l'entreprise et l'adoption croissante de sa plateforme d'intelligence artificielle (AIP).
-
Le bénéfice par action (BPA) ajusté a atteint 0,44 USD, contre 0,41 USD attendu. Le résultat opérationnel ajusté a grimpé à 1,43 milliard USD, dépassant nettement le consensus de 1,26 milliard USD. Cela démontre comment une forte croissance du chiffre d'affaires se traduit par des améliorations substantielles de la rentabilité opérationnelle.
-
Le chiffre d'affaires commercial américain a bondi de 148% sur un an pour atteindre 984 millions USD, dépassant les attentes de 943 millions USD. Il s'agit de l'un des aspects les plus importants du rapport, car il démontre que l'expansion de Palantir dépasse largement son activité traditionnelle liée aux administrations publiques, la demande du secteur privé restant exceptionnellement forte.
-
Le chiffre d'affaires total aux États-Unis a atteint 1,94 milliard USD, soit une croissance de 119% sur un an. Le segment gouvernemental américain a généré 953 millions USD de chiffre d'affaires, en hausse de 96% par rapport à l'année précédente et au-dessus du consensus de 862 millions USD. Ces chiffres mettent en évidence une expansion simultanée des deux principaux segments d'activité, même si les opérations commerciales affichent actuellement une croissance nettement plus rapide.
Source : Palantir
Rentabilité, nouveaux contrats et qualité de la croissance
-
La marge opérationnelle ajustée a atteint un niveau impressionnant de 62%, exceptionnellement élevé pour une entreprise dont le chiffre d'affaires croît de près de 100% par an. Cela reflète un effet de levier opérationnel substantiel, l'expansion supplémentaire du chiffre d'affaires ne nécessitant pas une hausse proportionnelle des charges d'exploitation. Toutefois, la marge opérationnelle ajustée ne doit pas être confondue avec la rentabilité calculée selon les normes comptables GAAP.
-
Le score de la règle des 40 de Palantir a atteint 158%, calculé comme la somme de la croissance du chiffre d'affaires et de la marge opérationnelle ajustée. Un résultat largement supérieur au seuil de 40% généralement utilisé comme référence dans le secteur du logiciel souligne la combinaison inhabituelle de croissance et de rentabilité de l'entreprise, même si cet indicateur ne tient pas compte de la valorisation boursière ni du risque de ralentissement futur de la croissance.
-
La valeur totale des contrats (TCV) a atteint 2,92 milliards USD, en hausse de 86% sur un an. Au sein du seul segment commercial américain, la TCV a grimpé à 1,46 milliard USD, soit une croissance de 116%. Il s'agit d'un indicateur important du potentiel de revenus futurs, bien que la valeur totale des contrats signés ne doive pas être confondue avec le chiffre d'affaires comptabilisé au cours du trimestre en cours.
-
La valeur des contrats restants (RDV) a augmenté de 79% sur un an pour atteindre 6,52 milliards USD. L'augmentation du carnet de commandes améliore la visibilité sur les revenus futurs et suggère que la demande pour les solutions de Palantir pourrait rester forte au cours des prochains trimestres. Toutefois, le calendrier de comptabilisation du chiffre d'affaires dépendra des conditions contractuelles et des délais de mise en œuvre.
-
Palantir a signé 212 contrats d'une valeur d'au moins 1 million USD au cours du trimestre, dont 107 contrats d'une valeur de 5 millions USD ou plus et 64 contrats dépassant 10 millions USD. Le grand nombre d'accords de forte valeur témoigne de déploiements de plus en plus importants, plutôt que d'une croissance tirée uniquement par de petits projets pilotes. Ces catégories se chevauchent et ne doivent pas être additionnées.
Palantir relève ses prévisions pour 2026 et pour le T4
-
Les prévisions de chiffre d'affaires pour l'ensemble de l'exercice 2026 ont été relevées à 8,530–8,534 milliards USD, contre un consensus d'environ 8,2 milliards USD. Cela indique que la direction s'attend à ce que la dynamique exceptionnellement forte de l'entreprise se poursuive jusqu'au dernier trimestre de l'année. Le résultat opérationnel ajusté devrait atteindre 5,245–5,249 milliards USD, nettement au-dessus des attentes des analystes, d'environ 4,76 milliards USD. Une prime aussi importante par rapport au consensus suggère que Palantir s'attend à maintenir des marges élevées malgré l'expansion rapide de ses activités.
-
Les prévisions de flux de trésorerie disponible (FCF) ajusté ont été fixées à 4,8–5,0 milliards USD, contre des attentes du marché de 4,52 milliards USD. La forte conversion de la performance opérationnelle en liquidités reste l'une des caractéristiques les plus importantes du modèle économique de Palantir, bien que l'évaluation de la qualité des flux de trésorerie nécessite également de prendre en compte les ajustements inclus dans la définition du FCF ajusté par l'entreprise.
-
Le chiffre d'affaires commercial américain devrait dépasser 3,6 milliards USD sur l'ensemble de l'exercice. Il s'agit d'une prévision particulièrement importante, car elle confirme que l'expansion auprès des clients entreprises reste au cœur de la stratégie de croissance de Palantir.
-
Pour le T4 2026, Palantir anticipe un chiffre d'affaires de 2,649–2,653 milliards USD, confortablement supérieur au consensus d'environ 2,46 milliards USD. Le point médian de cette fourchette implique une croissance séquentielle du chiffre d'affaires d'environ 15% par rapport au T3, indiquant une nouvelle accélération en valeur absolue.
-
Le résultat opérationnel ajusté devrait atteindre 1,640–1,644 milliard USD, contre des attentes des analystes d'environ 1,41 milliard USD. Au point médian de la fourchette de prévisions de chiffre d'affaires, cela impliquerait une marge opérationnelle ajustée proche de 62%, indiquant une poursuite de la capacité d'extension opérationnelle.
L'activité de Palantir a accéléré. Est-ce suffisant ?
Ce rapport confirme que Palantir reste l'un des fournisseurs de solutions d'intelligence artificielle les plus dynamiques, tant pour les clients commerciaux que gouvernementaux. La combinaison d'une croissance du chiffre d'affaires proche de trois chiffres, d'une rentabilité opérationnelle ajustée exceptionnellement élevée et de l'augmentation de la valeur des contrats est particulièrement notable et soutient les perspectives pour les prochains trimestres. La direction souligne que le développement d'applications d'intelligence artificielle souveraine pourrait transformer en profondeur le fonctionnement des entreprises et des institutions gouvernementales. Toutefois, la valorisation de l'entreprise et sa capacité à maintenir des taux de croissance aussi exceptionnels demeurent les risques les plus importants. Même des résultats largement supérieurs aux attentes pourraient ne pas suffire à faire progresser le cours de l'action si les investisseurs ont déjà intégré dans les prix des années d'exécution quasiment parfaite.
Le directeur général Alex Karp a souligné que l'ambition de Palantir est de capter l'intégralité du marché adressable des logiciels d'IA liés à la défense, plutôt que de simplement accroître sa part dans certains segments. Il a noté que le chiffre d'affaires trimestriel de Palantir avait presque doublé au cours de l'année écoulée, pour atteindre environ 2,3 milliards USD, tout en qualifiant la croissance de 29% du chiffre d'affaires commercial américain d'un trimestre à l'autre d'extraordinaire, même au regard des entreprises technologiques américaines à la croissance la plus rapide. Karp a également mis en avant un bénéfice trimestriel record de 1,13 milliard USD, soulignant que, il n'y a pas si longtemps, le chiffre d'affaires trimestriel total de l'entreprise était inférieur à ce montant. Il a par ailleurs présenté Palantir comme un environnement exceptionnel pour former les futurs entrepreneurs, affirmant que l'entreprise surpasse même Stanford, le MIT, Google et McKinsey à cet égard. Ses propos reflètent une stratégie d'expansion extrêmement ambitieuse et la conviction de la direction que les avancées technologiques pourraient permettre à Palantir de poursuivre sa montée en puissance. Néanmoins, compte tenu de la valorisation exigeante et de la multiplication par près de 30 du cours de l'action depuis mai 2023, les investisseurs pourraient être de plus en plus tentés de prendre leurs bénéfices.
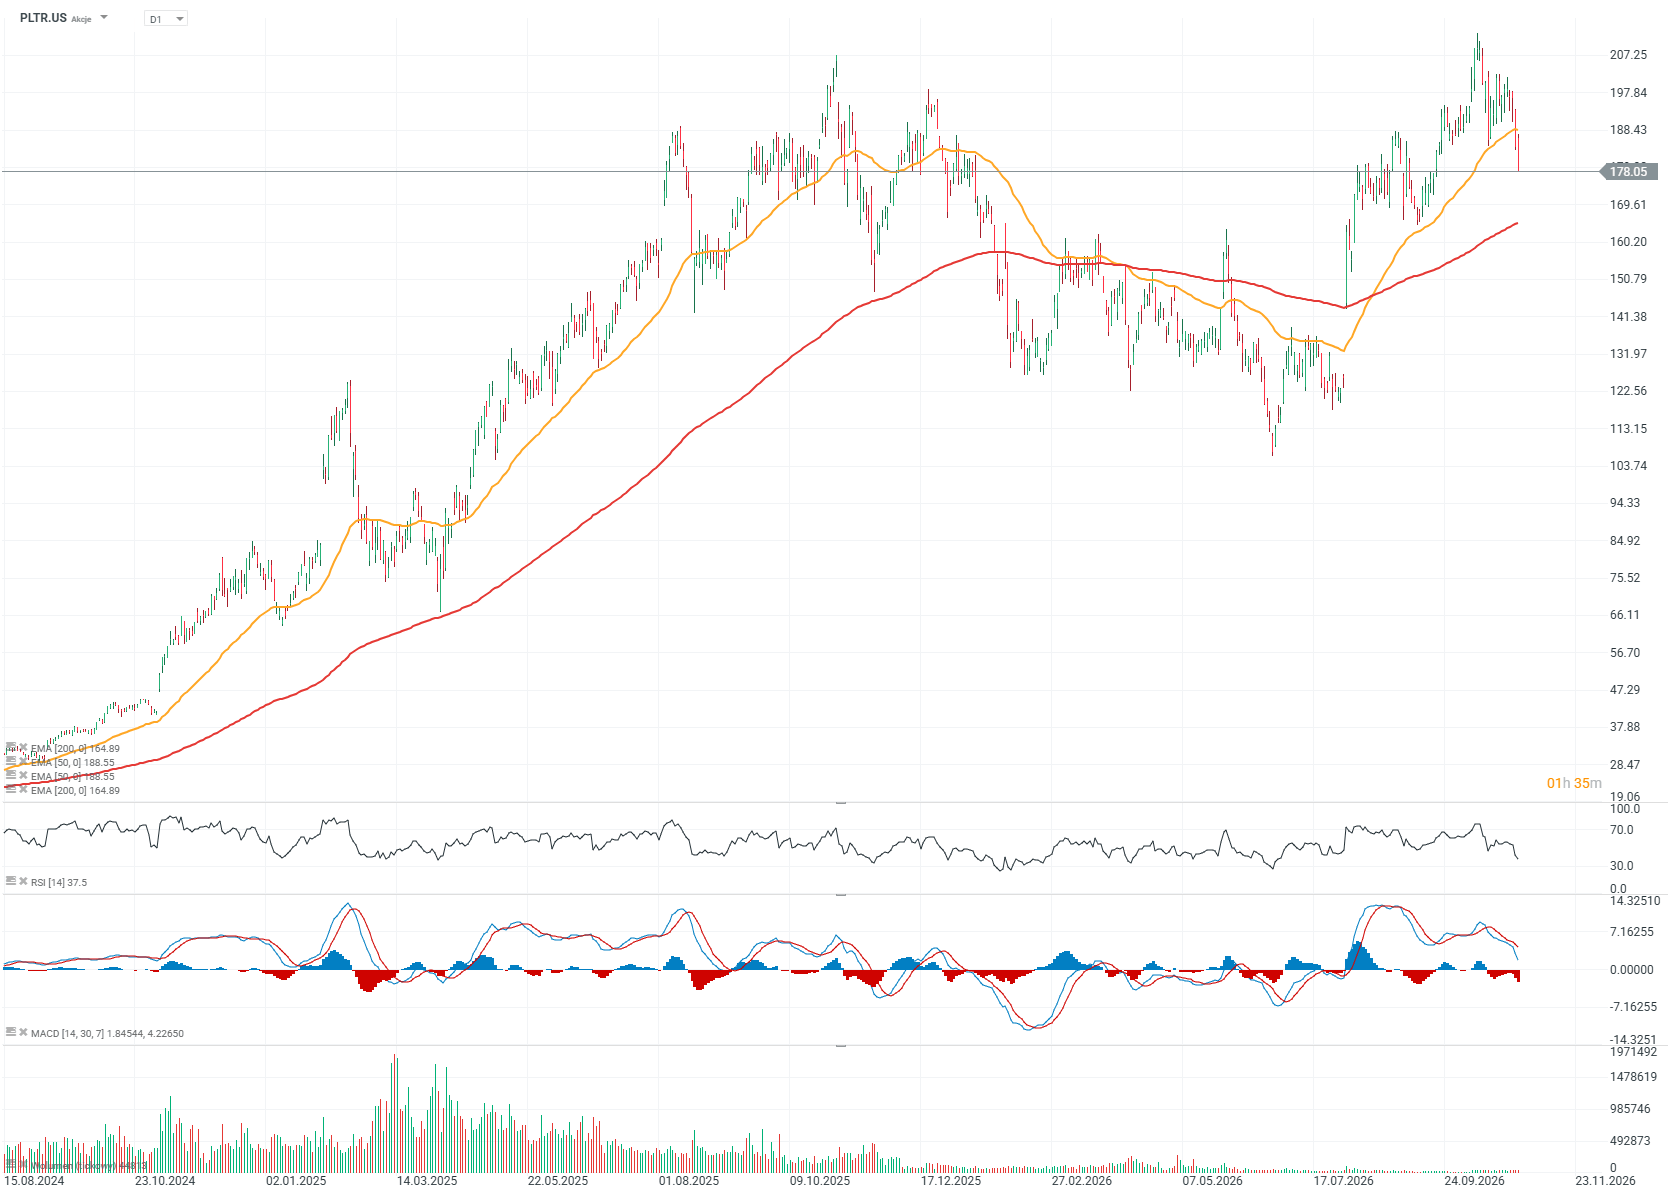
Action Palantir (unité de temps D1)
L'action Palantir a reculé d'environ 10% par rapport à son récent plus haut historique et a connu plusieurs séances particulièrement faibles. La réaction initiale du marché à la publication des résultats paraît prudente et ne fournit que peu d'indications sur le niveau d'ouverture de l'action demain. La valorisation reste le principal défi de l'entreprise, les cours actuels reflétant déjà de nombreux scénarios optimistes.
Source : xStation5
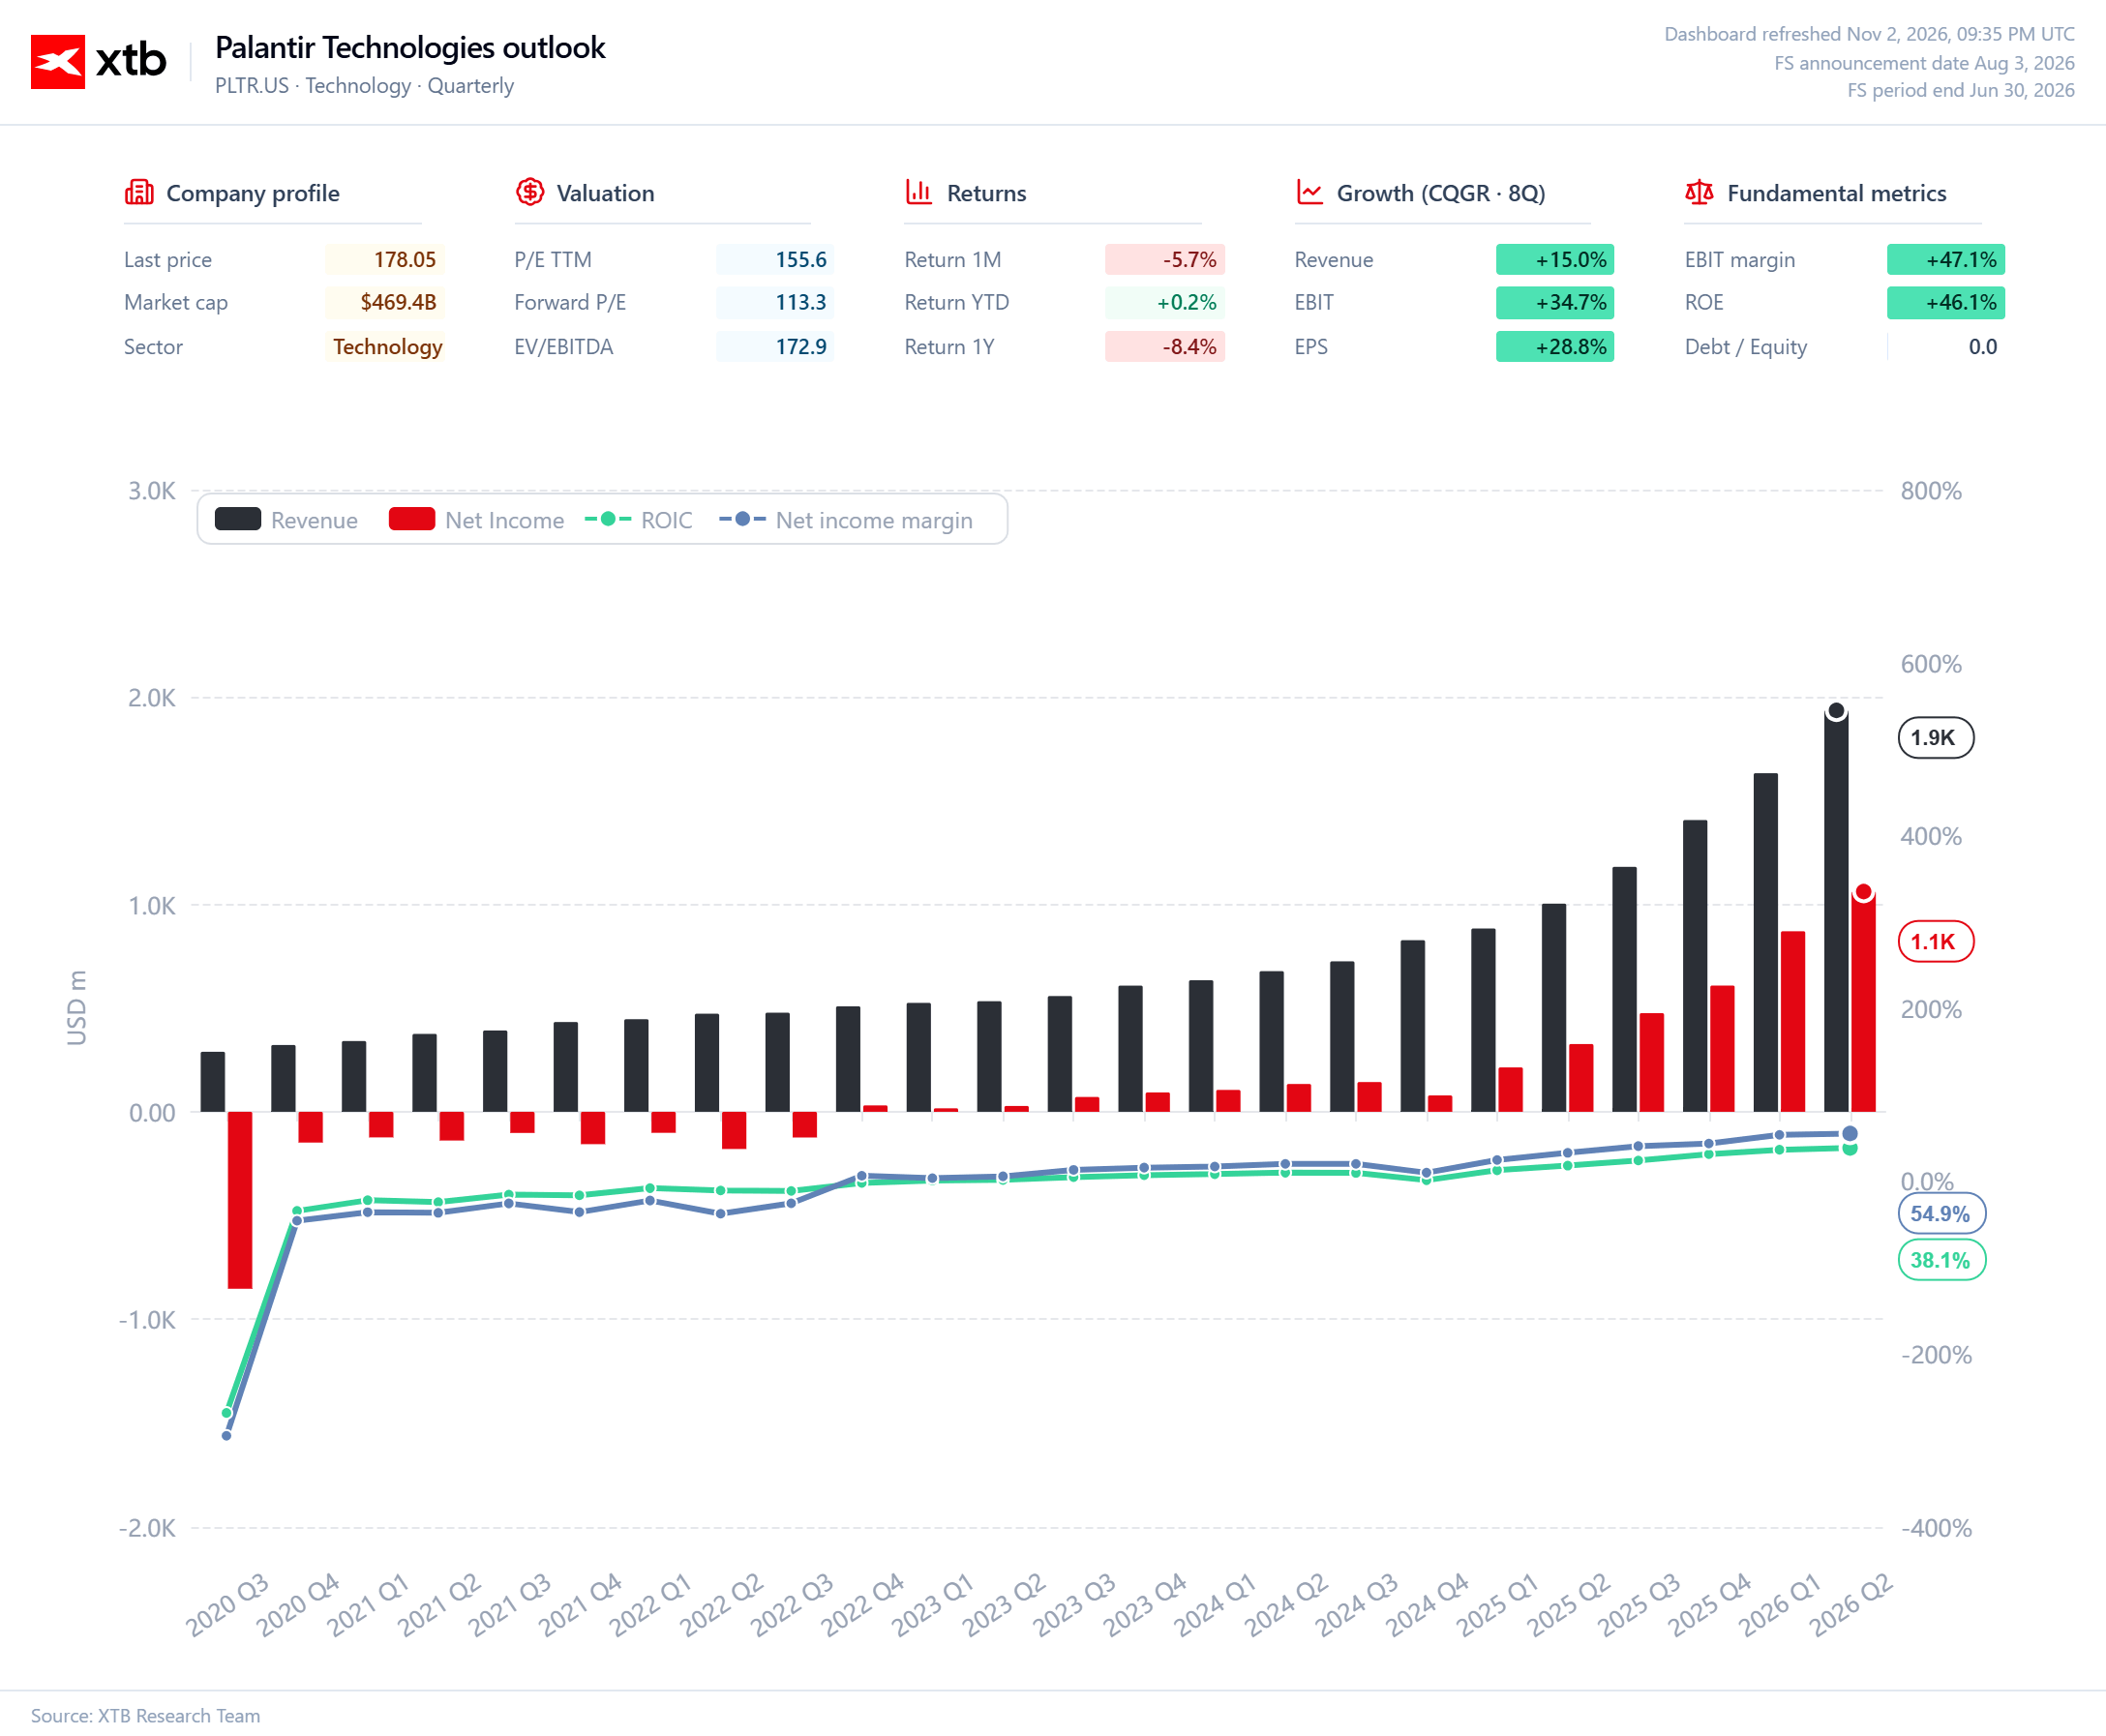
Graphique 1. Palantir : chiffre d'affaires, résultat net et valorisation boursière
Ces dernières années, Palantir est passée d'une entreprise déficitaire à une société générant un chiffre d'affaires en croissance rapide et des bénéfices positifs, atteignant environ 1,9 milliard USD de chiffre d'affaires et 1,1 milliard USD de résultat net au T2 2026. La marge nette a progressé à 54,9%, tandis que le rendement du capital investi (ROIC) a atteint 38,1%, témoignant d'une amélioration substantielle de l'efficacité du capital et de la rentabilité globale. Le fait que l'amélioration de la rentabilité s'accompagne d'une accélération de la croissance du chiffre d'affaires est particulièrement remarquable et suggère une forte demande pour les logiciels d'analyse et les solutions d'intelligence artificielle de Palantir. Du point de vue de l'investisseur, cependant, la principale contrainte reste le ratio cours/bénéfice (P/E) de l'entreprise, à 155,6, et son P/E prévisionnel, à 113,3, indiquant que le marché intègre déjà une croissance future considérable des bénéfices. Le P/E prévisionnel inférieur au multiple historique reflète des attentes de hausse des bénéfices, mais cela n'implique pas automatiquement une valorisation attractive, étant donné que le multiple projeté dépasse encore 100 fois les bénéfices annuels. Palantir combine une croissance fondamentale exceptionnelle avec des attentes d'investisseurs extrêmement exigeantes, ce qui signifie que l'évolution future du cours de l'action dépendra non seulement de la croissance du chiffre d'affaires et des bénéfices, mais aussi de la capacité de l'entreprise à dépasser systématiquement les prévisions des analystes.
Source : XTB Research
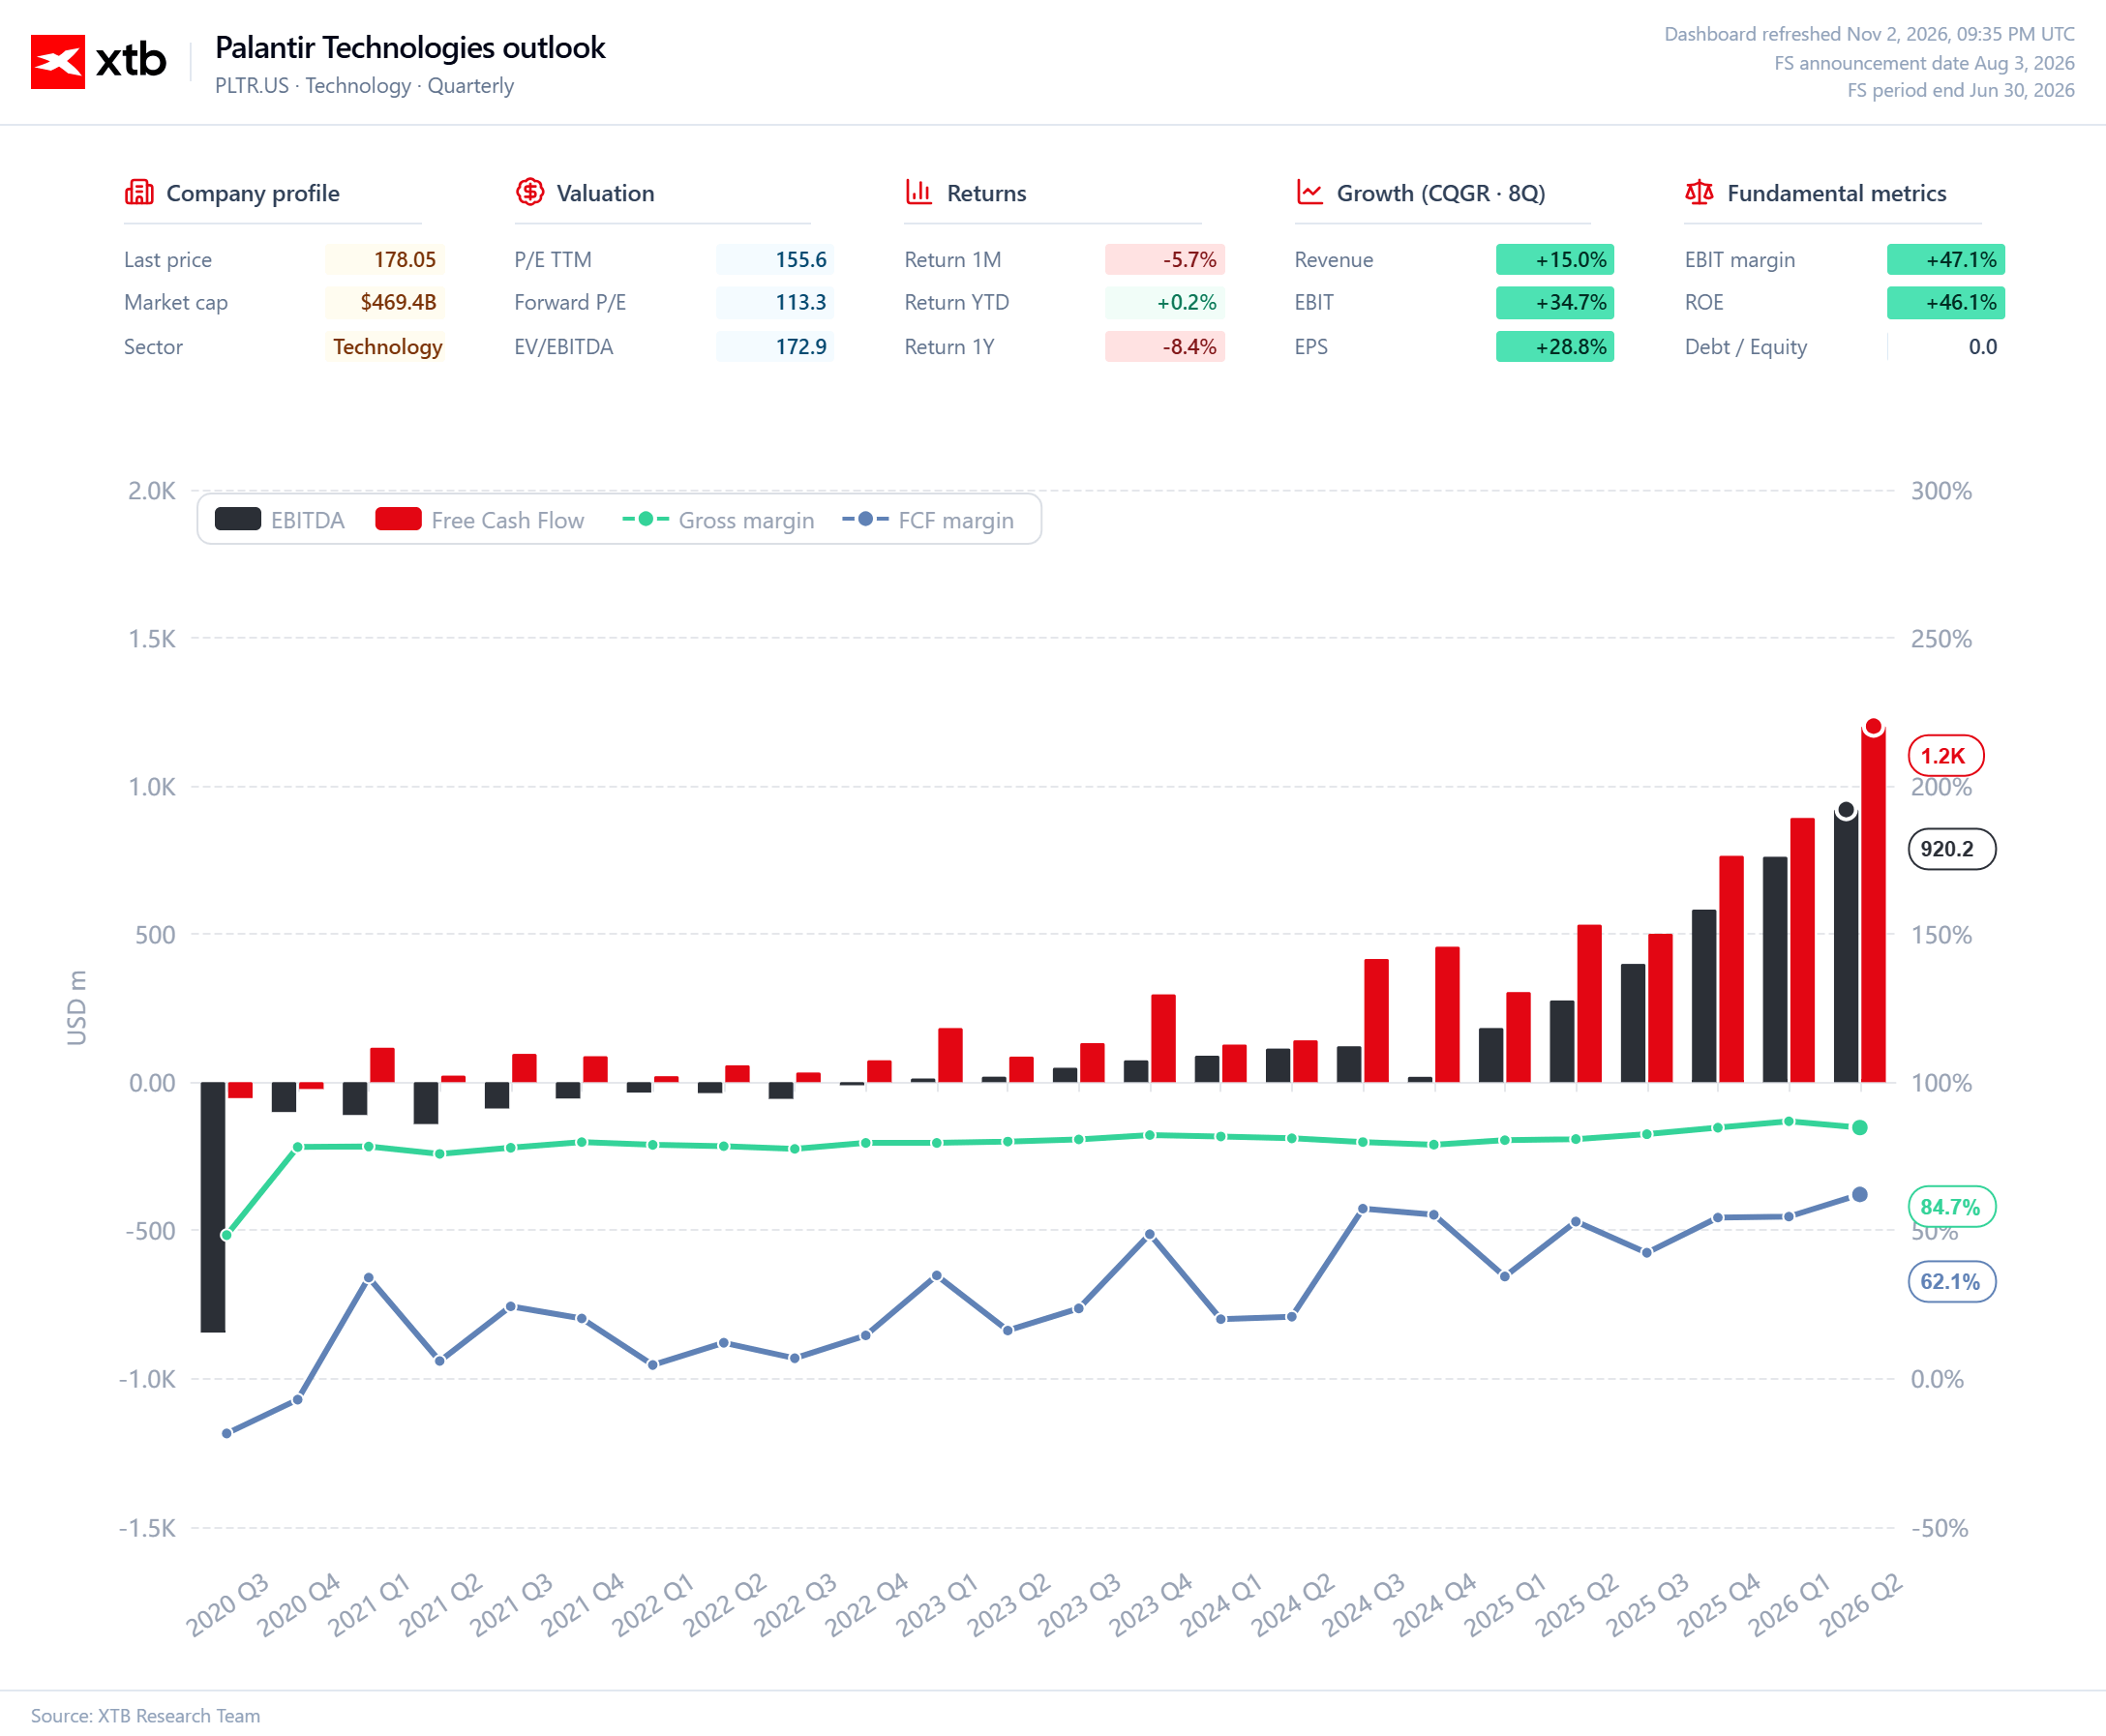
Graphique 2. Palantir : EBITDA, flux de trésorerie disponible et rentabilité (à la clôture du 2 novembre 2026)
Palantir a régulièrement augmenté sa génération de flux de trésorerie depuis 2023, le flux de trésorerie disponible (FCF) atteignant environ 1,2 milliard USD au T2 2026, contre un EBITDA d'environ 920 millions USD. L'amélioration de la marge de FCF à 62,1% et le maintien de la marge brute à 84,7% sont particulièrement importants, soulignant la capacité d'extension du modèle économique de l'entreprise et sa capacité à convertir la hausse du chiffre d'affaires en liquidités. Une croissance du flux de trésorerie disponible plus rapide que celle de l'EBITDA suggère une conversion en liquidités exceptionnellement forte, bien que sa pérennité nécessite un examen plus approfondi des variations du fonds de roulement et de l'impact de la rémunération en actions. Parallèlement, un multiple VE/EBITDA de 172,9 indique que les investisseurs paient une prime substantielle pour des attentes de poursuite de la croissance des bénéfices. À une valorisation aussi exigeante, même une forte croissance de l'EBITDA pourrait s'avérer insuffisante pour soutenir une nouvelle hausse du cours de l'action si les performances de l'entreprise venaient à décevoir les attentes du marché. Les fondamentaux de Palantir démontrent une capacité exceptionnelle à générer des liquidités, mais la valorisation actuelle suppose une croissance rapide et soutenue pendant des années, laissant une marge limitée en cas de déception.
Source : XTB Research

Apple dépasse les prévisions de Wall Street 🔼 L'iPhone et le Mac tirent les résultats vers le haut, tandis que la Chine déçoit



Résumé quotidien : Des fluctuations spectaculaires sur le marché des matières premières🚨 Le pétrole chute de 7 % ; l'or rebondit de plus de 2 %💥

TotalEnergies : La baisse du brut éclipse les ambitions gazières

Estée Lauder : Le redressement se confirme au premier trimestre
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."