



Le cours de l’action Airbnb (ABNB.US) a progressé de 12 % à la suite de la publication des résultats du troisième trimestre 2026, la société ayant enregistré sa plus forte croissance de chiffre d’affaires depuis plus de trois ans. Le chiffre d’affaires a augmenté de 19 % en glissement annuel pour atteindre 4,9 milliards de dollars, tandis que la valeur brute des réservations (GBV) a grimpé de 21 % à 27,7 milliards de dollars, confirmant l’accélération de la demande pour les services de la plateforme.
Il est important de noter que cette croissance a été généralisée à toutes les régions d’activité, y compris sur les marchés matures d’Amérique du Nord, où le nombre de nuitées réservées a augmenté à son rythme le plus rapide depuis quatre ans. Airbnb s’appuie également de plus en plus sur l’intelligence artificielle pour réduire les coûts liés au service client et développer de nouvelles fonctionnalités sans augmenter proportionnellement ses charges d’exploitation.
Ces perspectives positives sont encore renforcées par la révision à la hausse des prévisions pour l’ensemble de l’année et par une nouvelle autorisation de rachat d’actions pouvant atteindre 12 milliards de dollars.
Airbnb : principaux résultats financiers du troisième trimestre 2026
- Chiffre d’affaires : 4,9 milliards de dollars, en hausse de 19 % par rapport à l’année précédente, ce qui représente la croissance la plus rapide depuis plus de trois ans.
- Valeur brute des réservations (GBV) : 27,7 milliards de dollars, en hausse de 21 % par rapport à l’année précédente, soutenue par des volumes de réservations plus élevés et une augmentation modérée des tarifs journaliers moyens (ADR).
- Nuits et places réservées : en hausse de 16 % par rapport à l’année précédente.
- Résultat net : 1,9 milliard de dollars, soit une marge bénéficiaire nette d’environ 39 %.
- EBITDA ajusté : 2,5 milliards de dollars, en hausse de 22 % par rapport à l’année précédente.
- Marge d’EBITDA ajustée : 52 %, soulignant une rentabilité exceptionnellement forte au cours de ce trimestre important sur le plan saisonnier.
- Nouveaux utilisateurs : le nombre de nouveaux utilisateurs a augmenté de 13 % par rapport à l’année précédente, soit la croissance la plus rapide depuis début 2022.
- Rachats d’actions : la direction a autorisé un programme supplémentaire de rachat d’actions pouvant atteindre 12 milliards de dollars.
Prévisions d’Airbnb pour le quatrième trimestre et l’ensemble de l’année 2026
- Chiffre d’affaires du quatrième trimestre : 3,22 à 3,28 milliards de dollars, ce qui représente une croissance attendue de 16 à 18 % par rapport à l’année précédente. La société a également revu à la hausse ses prévisions pour l’ensemble de l’année et table désormais sur une croissance du chiffre d’affaires dans la fourchette haute des 10 à 19 %.
- Valeur brute des réservations (GBV) : devrait progresser d’un taux de l’ordre de la mi-adolescence en glissement annuel.
- Volumes de réservations : devraient augmenter d’au moins un pourcentage à deux chiffres bas en glissement annuel, parallèlement à une hausse modérée des tarifs journaliers moyens.
- EBITDA ajusté du quatrième trimestre : devrait augmenter d’une année sur l’autre, bien que la marge d’EBITDA puisse légèrement reculer par rapport au quatrième trimestre 2025, en partie en raison du calendrier des dépenses marketing.
- Marge d’EBITDA ajustée pour l’ensemble de l’année 2026 : environ 36 %, ce qui implique une amélioration de la rentabilité par rapport à l’année précédente.
- Impact des taux de change : les fluctuations favorables des taux de change devraient contribuer à hauteur d’environ 2 points de pourcentage à la croissance du chiffre d’affaires du quatrième trimestre, après prise en compte du programme de couverture de la société.
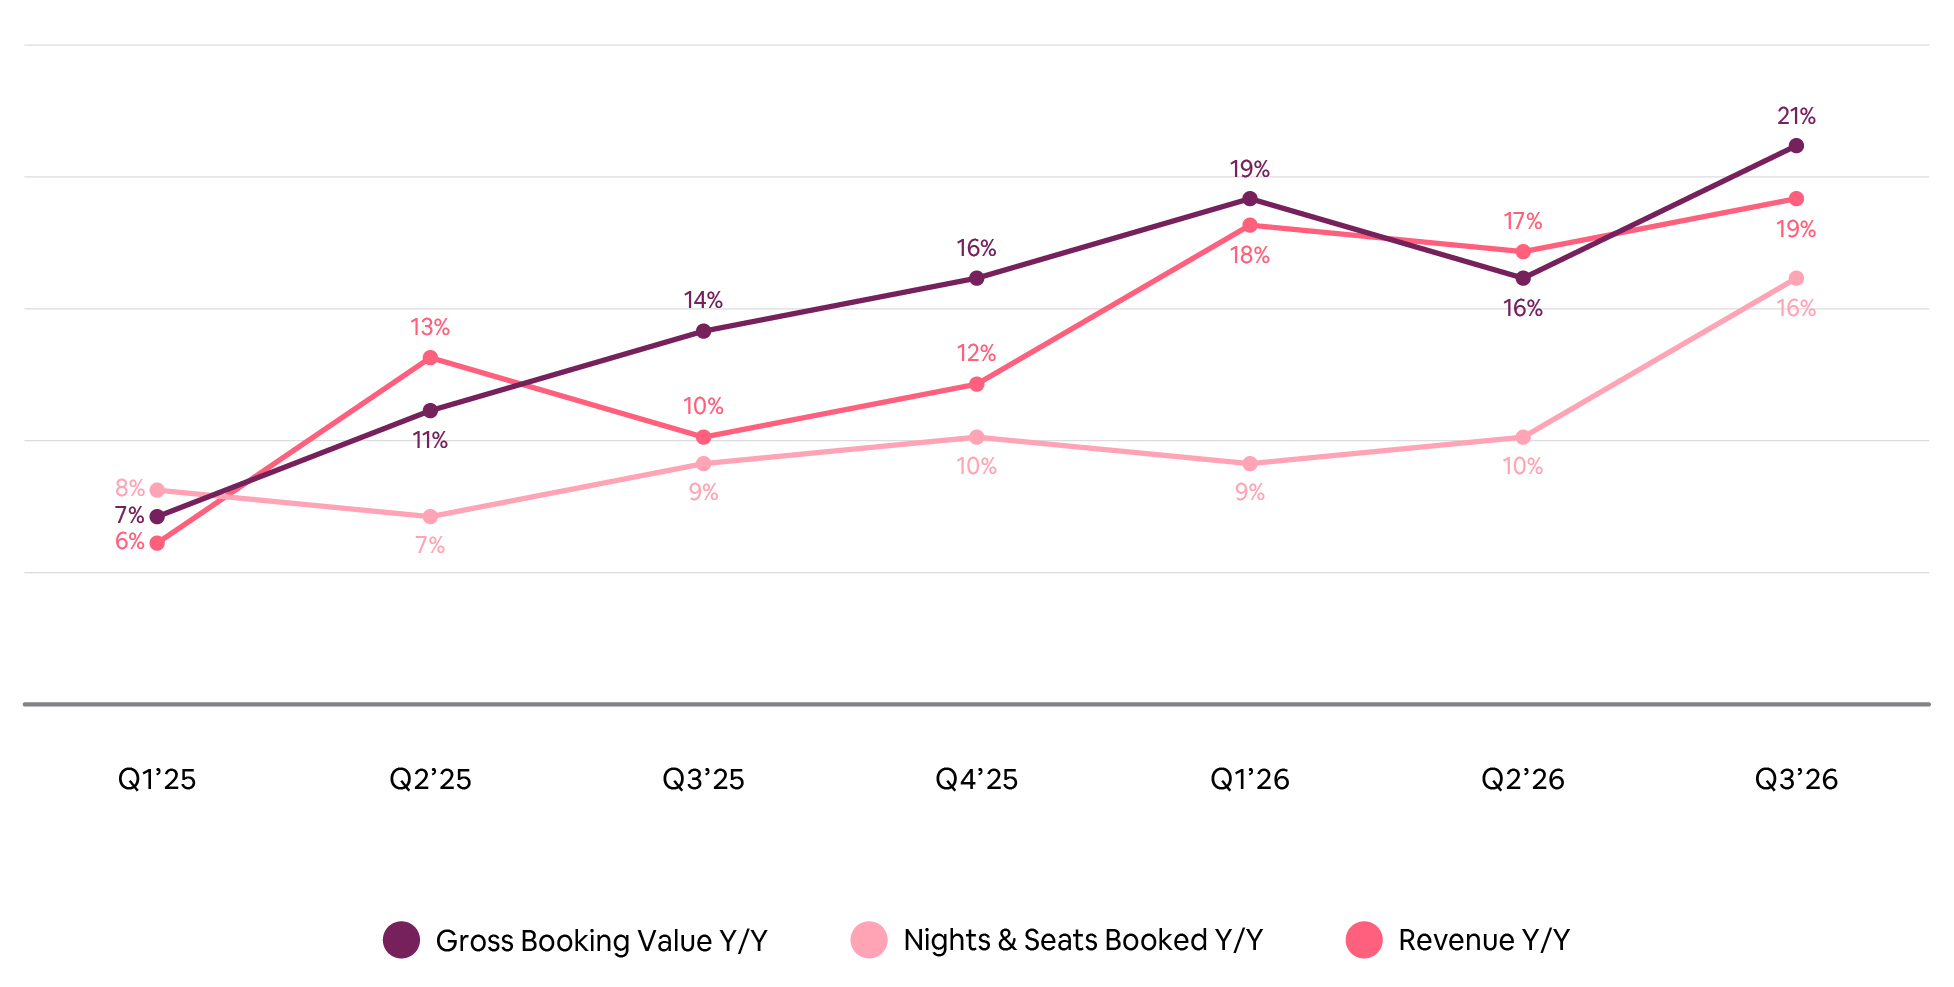
Le graphique ci-dessous met en évidence la nette accélération de la dynamique commerciale d’Airbnb au troisième trimestre 2026, avec une valeur brute des réservations (GBV) en hausse de 21 % en glissement annuel, un chiffre d’affaires en hausse de 19 % et une croissance de 16 % du nombre de nuitées et de places réservées. Il convient de noter en particulier l’accélération de la croissance du volume des réservations, qui est passée de 10 % au trimestre précédent à 16 %.
Cela suggère que l’amélioration des résultats est portée non seulement par la hausse des prix, mais surtout par l’augmentation de l’activité des utilisateurs. Parallèlement, le fait que la croissance de la GBV devance celle du volume des réservations indique une valeur moyenne des réservations plus élevée, confirmant ainsi l’amélioration tant de l’échelle de l’activité que de la valeur des transactions traitées via la plateforme.
Source: Airbnb
Airbnb renoue avec une forte croissance. Les marchés matures attirent-ils à nouveau les clients ?
Le principal enseignement à tirer des résultats d’Airbnb est l’accélération de sa croissance, malgré l’énorme taille de l’entreprise et la maturité de ses principaux marchés. Le nombre de nuitées réservées a augmenté à un rythme à deux chiffres dans toutes les régions, tandis que les cinq marchés phares de l’entreprise — les États-Unis, la France, le Royaume-Uni, le Canada et l’Australie — ont enregistré une accélération de la croissance des réservations. L’amélioration observée en Amérique du Nord est particulièrement significative, puisque le nombre de nuitées réservées y a connu sa plus forte progression depuis quatre ans. Cela démontre que l’expansion d’Airbnb n’est plus uniquement tirée par son expansion géographique, mais également par une reprise de la croissance de la demande dans les pays où la plateforme est déjà bien implantée.
Une autre évolution importante est le nombre croissant de nouveaux utilisateurs, en particulier parmi la génération Z, qui affiche la croissance la plus rapide en termes d’activité sur la plateforme. Dans une perspective à long terme, cela revêt une importance particulière pour Airbnb, car l’acquisition de nouveaux clients peut se traduire par des réservations récurrentes sur de nombreuses années, sans nécessiter des dépenses marketing aussi élevées pour chaque transaction ultérieure. Néanmoins, l’entreprise reste sensible aux dépenses de consommation, aux coûts de voyage et à la conjoncture économique générale, en particulier en Europe. Pour les investisseurs, la question clé sera de savoir si Airbnb pourra maintenir une forte croissance des réservations au-delà de la saison estivale, traditionnellement très chargée.
L’intelligence artificielle réduit les coûts. Airbnb va-t-il développer son propre agent IA ?
Airbnb exploite de plus en plus l’intelligence artificielle non seulement pour améliorer l’expérience utilisateur, mais aussi pour renforcer son efficacité opérationnelle. Au troisième trimestre, environ 40 % de toutes les demandes d’assistance client ont été résolues sans intervention humaine, contre environ un tiers au trimestre précédent. Parallèlement, les coûts du service client par réservation ont baissé de plus de 17 % en glissement annuel, ce qui démontre que la mise en œuvre de l’IA génère déjà des avantages financiers mesurables. Au cours du seul troisième trimestre, l’entreprise a lancé plus de 50 nouveaux produits et fonctionnalités, soit près de 70 % de plus qu’un an auparavant.
La prochaine étape de développement concernera l’agent IA propriétaire d’Airbnb, dont le déploiement auprès des utilisateurs devrait débuter au premier semestre 2027. Plutôt que de lancer un chatbot traditionnel, Airbnb entend développer un système interactif qui aide les voyageurs à planifier leurs séjours, à comparer les options d’hébergement, à gérer leurs réservations et à accéder à des services supplémentaires. L’avantage stratégique de l’entreprise pourrait résider dans la combinaison de données exhaustives sur le comportement des utilisateurs et de la possibilité d’effectuer des transactions directement au sein de sa plateforme. À plus long terme, une telle solution pourrait améliorer les taux de conversion des réservations et réduire les coûts d’assistance, même si son succès dépendra de la qualité des recommandations et de la volonté des clients d’adopter des outils basés sur l’IA.
Hôtels, nouveaux services et programme de rachat d’actions de 12 milliards de dollars
Airbnb étend progressivement son modèle économique au-delà de la location à court terme d’appartements et de maisons. La plateforme propose désormais des milliers d’hôtels indépendants et de charme dans plus de 60 destinations touristiques populaires, même si les hôtels ne représentent encore qu’une part à un chiffre du nombre total de nuitées réservées. Il est intéressant de noter qu’environ 35 % des clients dont la première réservation sur Airbnb concerne un hôtel reviennent par la suite sur la plateforme pour réserver une maison ou un appartement. Cela suggère que l’offre hôtelière peut servir de canal supplémentaire d’acquisition de clients plutôt que de simplement concurrencer l’activité principale d’Airbnb.
Airbnb se développe également dans la location de voitures, la livraison de courses, les services de blanchisserie et d’autres prestations liées au voyage. Son partenariat avec American Express permettra de rendre plus d’un million d’annonces Airbnb disponibles via la plateforme Amex Travel, élargissant ainsi potentiellement la portée de distribution de l’entreprise. Par ailleurs, la nouvelle autorisation de rachat d’actions d’un montant maximal de 12 milliards de dollars témoigne de la confiance de la direction dans les perspectives financières d’Airbnb, même si la mise en œuvre s’étalera dans le temps et n’est pas garantie. Pour les actionnaires, la question la plus importante sera de savoir si ces nouveaux services généreront des revenus supplémentaires et un bénéfice par action plus élevé sans augmenter de manière significative les coûts d’exploitation.
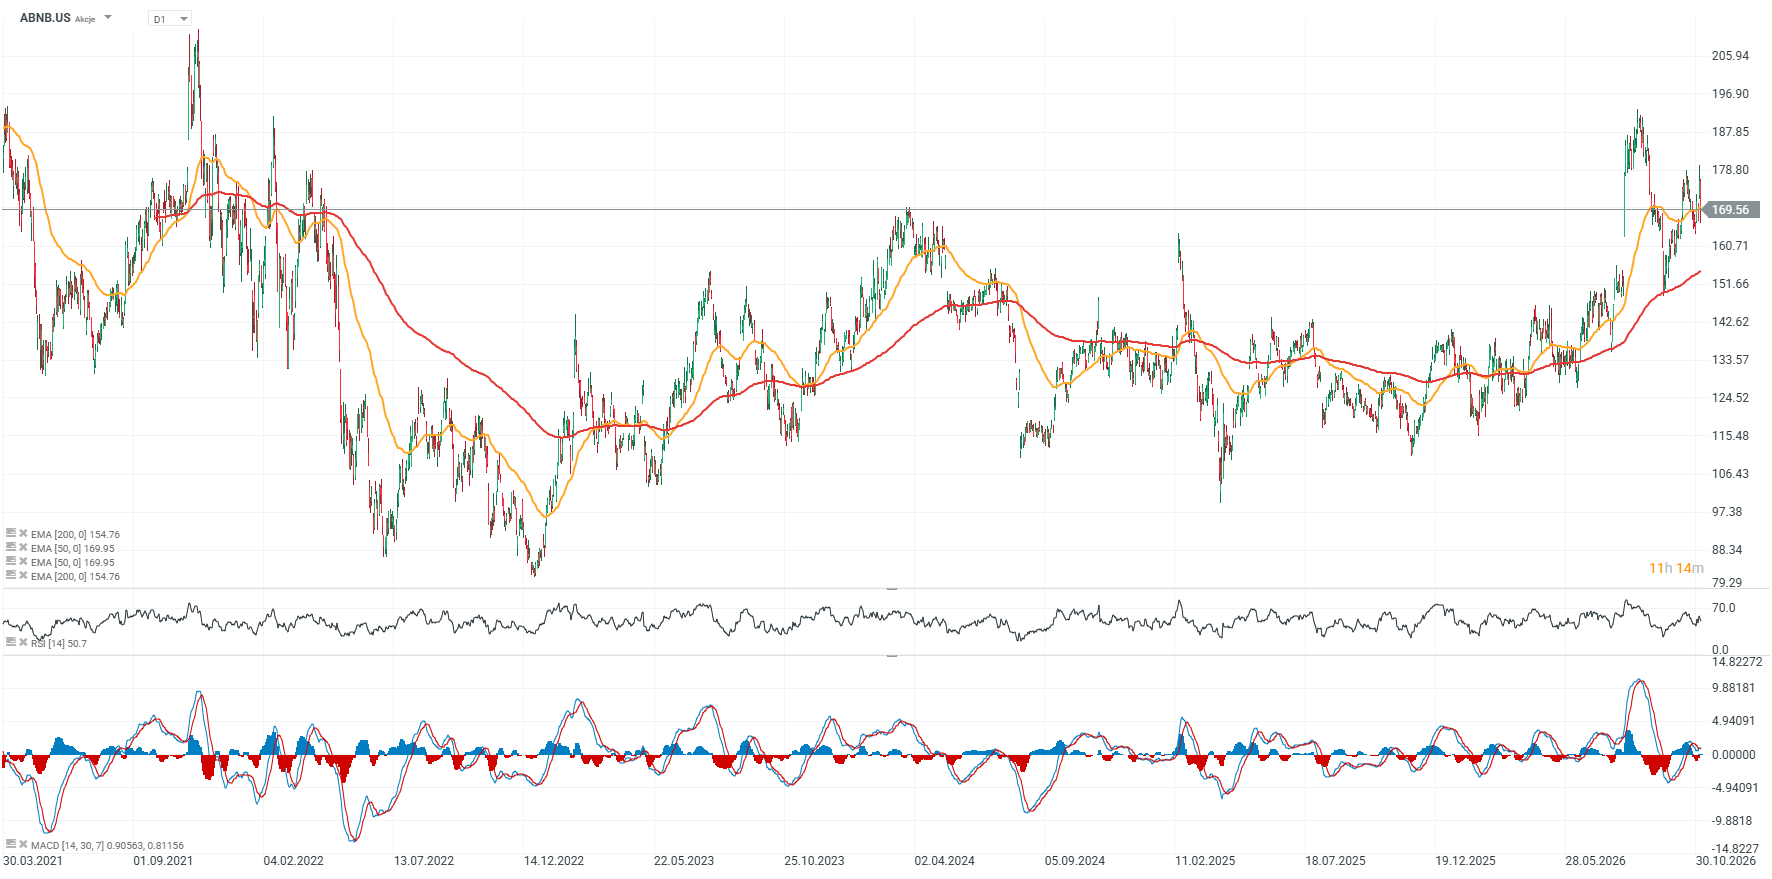
Graphique boursier d’Airbnb (période D1)
L’action Airbnb a récemment stoppé sa baisse aux alentours de la moyenne mobile exponentielle à 200 jours (EMA200, ligne rouge), tandis que la réaction du marché au rapport sur les résultats suggère qu’un rebond vers les récents sommets, situés entre 185 et 187 dollars par action, est possible. Il est intéressant de noter que le titre a fait preuve d’une relative résilience malgré le sentiment extrêmement morose qui a régné à Wall Street ces derniers jours. Un niveau de soutien clé se situe autour de 190 $, et un franchissement à la hausse de ce niveau pourrait potentiellement propulser le titre vers ses plus hauts de 2021, proches de 210 $ par action.
 Source: xStation5

Les ordinateurs quantiques deviennent une denrée rare. IonQ a déjà vendu l'intégralité de sa capacité pour 2027


Ouverture US : la reprise boursière post-électorale à Wall Street s'essouffle à mesure que la réalité s'impose

Résultats de Qualcomm : revers dans le secteur des smartphones


Bilan des marchés : le gaz européen rebondit tandis que Rheinmetall s'effondre
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."