

- Alphabet a enregistré au troisième trimestre un chiffre d'affaires de 127,6 milliards de dollars, en hausse de 25 % par rapport à l'année précédente.
- Le résultat net a reculé de 25 % pour s'établir à 26,2 milliards de dollars, en raison de pertes liées à des participations.
- Le bénéfice par action s'est élevé à 2,12 dollars, un chiffre inférieur aux prévisions des analystes.
- Le chiffre d'affaires de Google Cloud a bondi de 103 % pour atteindre 30,7 milliards de dollars, avec une marge d'exploitation en hausse.
- Les dépenses d'investissement ont augmenté pour s'établir à 51,4 milliards de dollars, entraînant un flux de trésorerie disponible négatif.
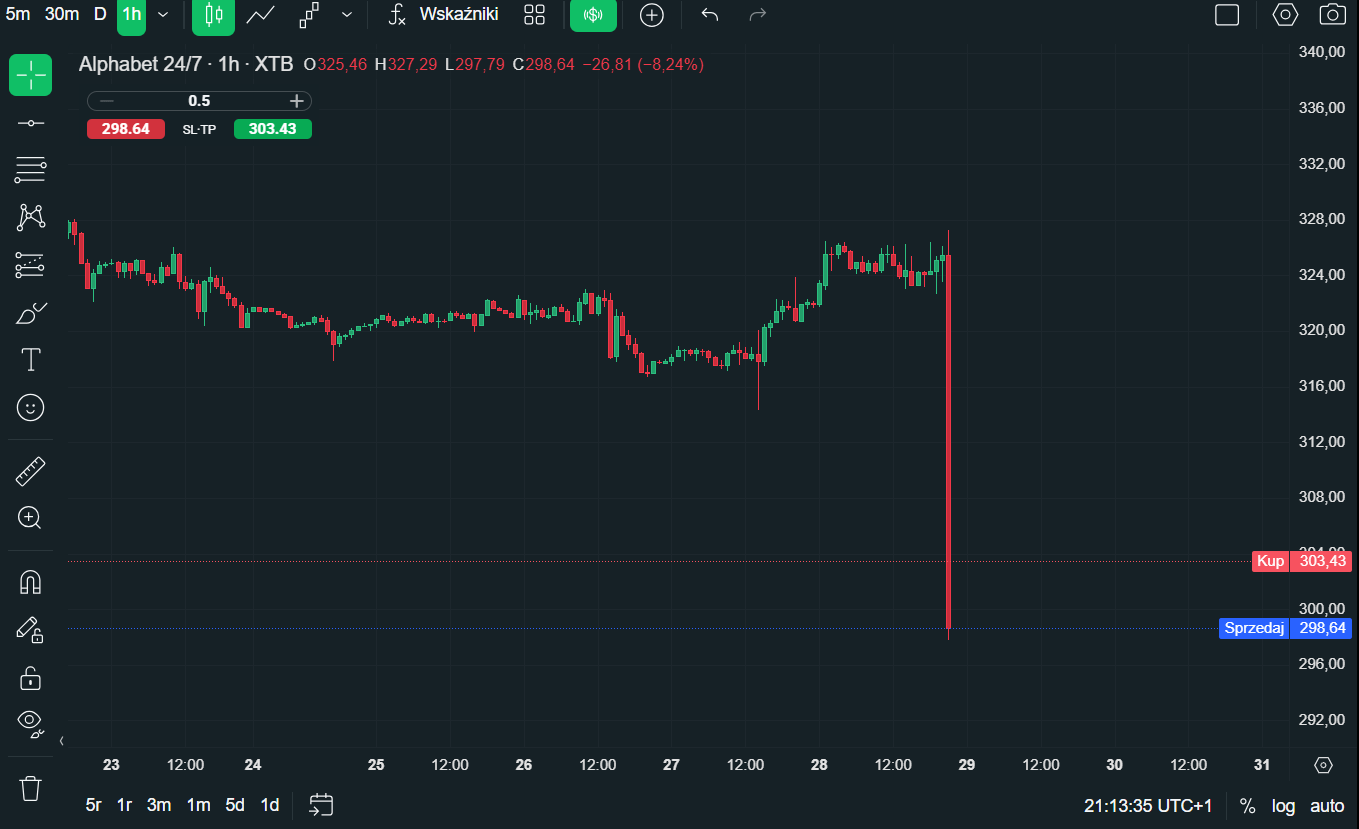
- L'action Alphabet a chuté de 8,25 % dans les échanges après clôture à la suite de la publication des résultats.
Alphabet a terminé le troisième trimestre 2026 avec un chiffre d'affaires de 127,6 milliards USD, en hausse de 25 % sur un an, marquant son treizième trimestre consécutif de croissance à deux chiffres du chiffre d'affaires. Ce chiffre est toutefois légèrement inférieur aux attentes des analystes, qui tablaient sur environ 128 milliards USD. Le résultat d'exploitation a progressé de 30 % pour atteindre 40,6 milliards USD, tandis que la marge opérationnelle s'est améliorée, passant de 30,5 % à 31,8 %. C'est toutefois là que s'arrêtent les bonnes nouvelles, puisque le résultat net dresse un tableau beaucoup plus faible, en baisse de 25 % à 26,2 milliards USD. Le bénéfice par action ne s'est élevé qu'à 2,12 USD, contre des attentes proches de 3,00 USD. La baisse du résultat net s'explique en partie par une perte de 8,7 milliards USD sur des investissements en actions, résultant de variations de la valorisation des actifs financiers détenus par l'entreprise. Cette perte a réduit le bénéfice par action de 0,55 USD, bien qu'Alphabet n'ait pas précisé quels investissements spécifiques étaient à l'origine de ce résultat négatif.
Malgré une solide croissance opérationnelle, les investisseurs ont réagi de manière nettement négative, l'action Alphabet chutant de 8,25 % lors des échanges après la clôture et testant le seuil psychologique des 300 USD. Le marché accorde également une importance croissante au coût du financement de l'expansion de l'entreprise dans l'intelligence artificielle.
Principaux résultats du T3 2026 :
-
Chiffre d'affaires : 127,6 milliards USD (+25 % sur un an).
-
Google Cloud : 30,7 milliards USD (+103 % sur un an).
-
Google Search : 63,4 milliards USD (+12 % sur un an).
-
YouTube Ads : 11,2 milliards USD (+9 % sur un an).
-
-
Résultat d'exploitation : 40,6 milliards USD (+30 % sur un an).
-
BPA : 2,12 USD, contre des attentes d'environ 3,00 USD.
-
CapEx : 51,4 milliards USD (+114 % sur un an).
-
Flux de trésorerie disponible : −9,1 milliards USD.
La plus grande surprise positive est venue de Google Cloud, qui s'impose de plus en plus comme le deuxième pilier majeur de l'activité d'Alphabet. Le chiffre d'affaires du segment a bondi de 103 %, contre 82 % au trimestre précédent, dépassant largement les attentes des analystes. Plus important encore, le résultat d'exploitation de Cloud est passé de 3,6 milliards USD à 11,1 milliards USD, tandis que sa marge opérationnelle a grimpé de 23,7 % à un impressionnant 36,2 %. Cela démontre de manière convaincante que le boom de l'IA commence à se traduire non seulement par une hausse des ventes, mais aussi par une meilleure rentabilité. Google tire également parti de ses propres puces TPU, qu'elle propose de plus en plus à des clients externes, la plaçant en concurrence directe avec d'autres fournisseurs d'infrastructures d'IA.
Fait intéressant, malgré une concurrence croissante des chatbots, Google a enregistré sa plus forte croissance en matière de requêtes de recherche depuis cinq ans, tandis que l'application Gemini a dépassé un milliard d'utilisateurs actifs mensuels. Pour l'instant, l'IA semble donc renforcer l'écosystème de Google, bien que le risque de voir des assistants IA concurrents capter une part des requêtes de recherche n'ait pas disparu.
Des investissements massifs dans l'IA
Maintenir sa position à l'avant-garde de ce nouveau boom technologique exige des investissements tout aussi massifs de la part de l'énorme activité d'Alphabet. L'entreprise a dépensé 51,4 milliards USD en dépenses d'investissement au troisième trimestre, soit plus du double du montant investi un an plus tôt. Il s'agit d'un nouveau trimestre où les dépenses d'investissement ont dépassé les flux de trésorerie opérationnels, entraînant un flux de trésorerie disponible négatif de 9,1 milliards USD. Dans le même temps, l'entreprise a levé environ 28,7 milliards USD par émission obligataire et 12,4 milliards USD par émission d'actions. La référence clé reste les prévisions de CapEx d'Alphabet publiées en juillet, soit 195 à 205 milliards USD pour l'ensemble de l'année 2026. Atteindre cet objectif impliquerait des dépenses d'environ 63 à 73 milliards USD pour le seul quatrième trimestre.
La forte baisse de l'action Alphabet démontre que Wall Street n'est plus disposé à récompenser les géants technologiques uniquement pour des taux de croissance impressionnants dans l'IA et des engagements d'investissement massifs. L'action Alphabet recule de 8,25 % après la publication des résultats, le titre testant la zone des 300 USD, qui représente désormais un niveau technique important. Cette baisse est particulièrement frappante compte tenu du fait que le chiffre d'affaires de Google Cloud a plus que doublé et que la rentabilité globale du groupe s'est améliorée. Les investisseurs semblent se concentrer davantage sur le BPA inférieur aux attentes, la détérioration des flux de trésorerie et le risque d'une nouvelle hausse des dépenses d'investissement.


Résultats de Microsoft : la croissance du cloud fait oublier les interrogations concernant les dépenses d'investissement et le flux de trésorerie disponible



Résumé quotidien : Oracle tire le marché à la hausse, le dollar s'affaiblit à l'issue de la réunion de la Fed (28 octobre 2026)


📊Résultats des hyperscalers : Alphabet et Microsoft. Ces résultats justifieront-ils les investissements colossaux ?


OUVERTURE US : Le marché attend les décisions de la Fed et la publication des résultats de Google
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."